
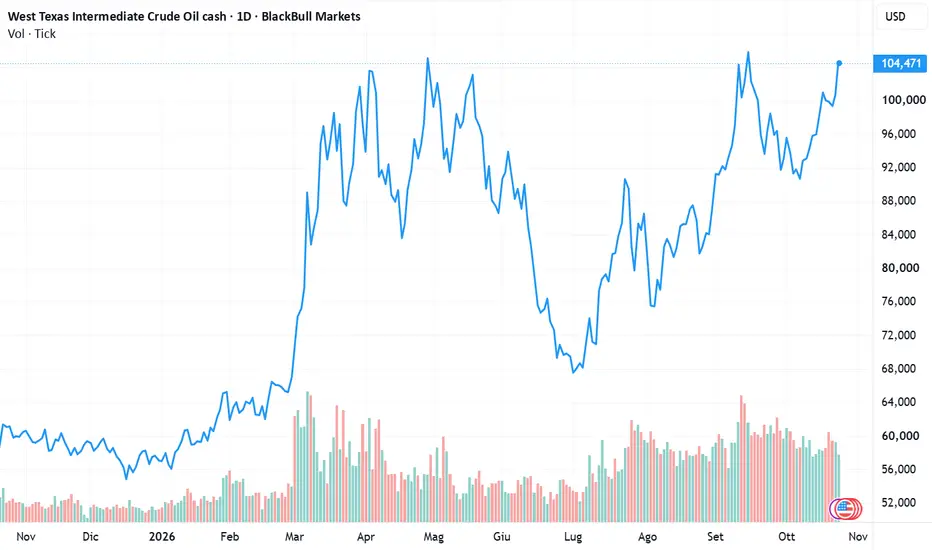
Petrolio ai massimi da maggio; il mercato teme infazione e tassi.
Trimestrali usa positive, ma restano I dubbi su valutazioni AI.
Mercato obbligazionario in movimento laterale: Francia resta epicentro crisi!
Borse Asia ed emergenti in affanno: pesano i dubbi sulle capex tech.
Borse europee travolte da tech, petrolio e bond: Milano cede il 2,6%
Chiusura in profondo rosso per i listini europei, colpiti da una tempesta perfetta: nuova impennata dei rendimenti, ritorno delle vendite sui tecnologici e ulteriore corsa del petrolio. Milano ha perso il 2,6%, Parigi l'1,4% e Francoforte l'1%. Non hanno convinto le prime trimestrali delle big tech, in particolare quella di Tesla, mentre la tensione in Medio Oriente non si allenta: secondo il Wall Street Journal, l'esercito americano starebbe preparando una serie di opzioni per colpire l'Iran.
Gli investitori continuano quindi a interrogarsi sulle prossime mosse del presidente Donald Trump, in un clima di incertezza che alimenta la cautela su azioni, materie prime e titoli di Stato. A rendere il quadro ancora più fragile contribuisce il fatto che i fattori di rischio si sommano e si rafforzano a vicenda: il rincaro dell'energia alimenta le attese di inflazione, queste spingono al rialzo i rendimenti, e rendimenti più alti penalizzano proprio i comparti, come la tecnologia, le cui valutazioni dipendono dai flussi di cassa futuri.
Wall Street ha chiuso in territorio sostanzialmente negativo, appesantita dalla fuga dai titoli tecnologici: Dow Jones +0,02%, S&P 500 -1,21%, Nasdaq -2,60%. Tra i grandi nomi, Meta ha ceduto il 2,2% e Tesla il 2%, nonostante risultati e previsioni del terzo trimestre sopra le attese. Come in Europa, i titoli a grande capitalizzazione sono stati puniti dal rincaro del petrolio in un contesto di tensioni geopolitiche crescenti, mentre il settore tecnologico nel suo insieme resta sotto pressione per le persistenti preoccupazioni sulla spesa per l'intelligenza artificiale.
Il ceo di Nvidia, Jensen Huang, ha dichiarato alla Cnbc che la domanda di "neocloud" è "alle stelle", aggiungendo però che la scarsità di capitali ne frena la crescita. Il messaggio, per il mercato, è ambivalente: la domanda c'è, ma il problema del finanziamento resta aperto.
Materie prime. Il Brent si è portato in area 112 dollari al barile (stamattina intorno ai 114) e il Wti in area 99, per poi superare i 100. Il gas ad Amsterdam viaggia oltre i 90 euro al megawattora, vicino ai massimi dal 2022.
In questo quadro l'Italia ha raggiunto e superato di poco l'obiettivo del 90% di riempimento degli stoccaggi con una settimana di anticipo sull'inizio della stagione invernale: secondo Gas Infrastructure Europe le scorte italiane sono al 90,03% (183,14 Twh), contro il 74,58% (844,55 Twh) della media europea. Un vantaggio non trascurabile, di quasi 16 punti percentuali, in una fase in cui i prezzi dell'energia restano elevati.
Obbligazioni. La giornata è stata di vendite sui titoli di Stato, con il Bund che ha confermato il ruolo di rifugio e gli spread in forte rialzo. Lo spread Btp/Bund, riferito al decennale benchmark con scadenza 1° luglio 2036, è salito a 126 punti base dai 115 della vigilia, con il rendimento al 4,59% (picco al 4,612%) contro il 4,57% precedente. In Francia l'Oat decennale ha toccato un massimo del 5,14%, il livello più alto dal 2002, per poi chiudere al 5,09%, con lo spread sul Bund a 175 punti, dopo aver sfiorato quota 173 in corso di seduta. Pesano i timori per le proteste che ormai coinvolgono vari Paesi europei e per il dossier di bilancio. Stasera è atteso il giudizio di Moody's sul debito francese. Questa mattina il rendimento francese è al 5,06% e lo spread in area 172-174 punti, mentre il Btp resta al 4,59% con spread sopra i 125.
Lusso. Il settore è in difficoltà dopo il fatturato di gennaio-settembre di Kering, in calo del 13,6% e più debole delle attese, con Gucci ancora senza segnali di ripresa: il titolo ha perso circa il 10%. Sono passati in secondo piano i buoni ricavi di Prada, il cui titolo sale a Hong Kong, e di Zegna, balzata del 7% a Wall Street.
Valute e Asia. L'euro resta sopra 1,12 dollari (1,1201 alla chiusura precedente), mentre lo yen continua a rafforzarsi come bene rifugio. A Tokyo il Nikkei, dopo essere arrivato a cedere oltre il 2% sulle vendite dei tecnologici, ha recuperato e chiuso la settimana a -0,34%. L'Hang Seng di Hong Kong sale dell'1% e l'indice di Shanghai dello 0,9%.
Il quadro per i prossimi giorni. Le Borse europee restano in calo anche oggi, mentre prosegue la stagione dei conti. Gli investitori si chiedono se Trump stia valutando un nuovo attacco all'Iran dopo le elezioni di midterm, come riportato dal New York Times: uno scenario che sostiene il petrolio. Non si fermano gli attacchi in Ucraina, in Israele cresce l'attesa per il voto della prossima settimana e in Europa c'è apprensione per le manifestazioni previste domani in Francia e in Italia.
Sul fronte macro sono attese le stime flash dei Pmi di ottobre: per l'Eurozona l'indice composito dovrebbe calare, per il venir meno del miglioramento dei servizi registrato a settembre, mentre il manifatturiero dovrebbe restare sostanzialmente invariato e in espansione, sostenuto da un contesto ciclico globale favorevole.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Trimestrali usa positive, ma restano I dubbi su valutazioni AI.
Mercato obbligazionario in movimento laterale: Francia resta epicentro crisi!
Borse Asia ed emergenti in affanno: pesano i dubbi sulle capex tech.
Borse europee travolte da tech, petrolio e bond: Milano cede il 2,6%
Chiusura in profondo rosso per i listini europei, colpiti da una tempesta perfetta: nuova impennata dei rendimenti, ritorno delle vendite sui tecnologici e ulteriore corsa del petrolio. Milano ha perso il 2,6%, Parigi l'1,4% e Francoforte l'1%. Non hanno convinto le prime trimestrali delle big tech, in particolare quella di Tesla, mentre la tensione in Medio Oriente non si allenta: secondo il Wall Street Journal, l'esercito americano starebbe preparando una serie di opzioni per colpire l'Iran.
Gli investitori continuano quindi a interrogarsi sulle prossime mosse del presidente Donald Trump, in un clima di incertezza che alimenta la cautela su azioni, materie prime e titoli di Stato. A rendere il quadro ancora più fragile contribuisce il fatto che i fattori di rischio si sommano e si rafforzano a vicenda: il rincaro dell'energia alimenta le attese di inflazione, queste spingono al rialzo i rendimenti, e rendimenti più alti penalizzano proprio i comparti, come la tecnologia, le cui valutazioni dipendono dai flussi di cassa futuri.
Wall Street ha chiuso in territorio sostanzialmente negativo, appesantita dalla fuga dai titoli tecnologici: Dow Jones +0,02%, S&P 500 -1,21%, Nasdaq -2,60%. Tra i grandi nomi, Meta ha ceduto il 2,2% e Tesla il 2%, nonostante risultati e previsioni del terzo trimestre sopra le attese. Come in Europa, i titoli a grande capitalizzazione sono stati puniti dal rincaro del petrolio in un contesto di tensioni geopolitiche crescenti, mentre il settore tecnologico nel suo insieme resta sotto pressione per le persistenti preoccupazioni sulla spesa per l'intelligenza artificiale.
Il ceo di Nvidia, Jensen Huang, ha dichiarato alla Cnbc che la domanda di "neocloud" è "alle stelle", aggiungendo però che la scarsità di capitali ne frena la crescita. Il messaggio, per il mercato, è ambivalente: la domanda c'è, ma il problema del finanziamento resta aperto.
Materie prime. Il Brent si è portato in area 112 dollari al barile (stamattina intorno ai 114) e il Wti in area 99, per poi superare i 100. Il gas ad Amsterdam viaggia oltre i 90 euro al megawattora, vicino ai massimi dal 2022.
In questo quadro l'Italia ha raggiunto e superato di poco l'obiettivo del 90% di riempimento degli stoccaggi con una settimana di anticipo sull'inizio della stagione invernale: secondo Gas Infrastructure Europe le scorte italiane sono al 90,03% (183,14 Twh), contro il 74,58% (844,55 Twh) della media europea. Un vantaggio non trascurabile, di quasi 16 punti percentuali, in una fase in cui i prezzi dell'energia restano elevati.
Obbligazioni. La giornata è stata di vendite sui titoli di Stato, con il Bund che ha confermato il ruolo di rifugio e gli spread in forte rialzo. Lo spread Btp/Bund, riferito al decennale benchmark con scadenza 1° luglio 2036, è salito a 126 punti base dai 115 della vigilia, con il rendimento al 4,59% (picco al 4,612%) contro il 4,57% precedente. In Francia l'Oat decennale ha toccato un massimo del 5,14%, il livello più alto dal 2002, per poi chiudere al 5,09%, con lo spread sul Bund a 175 punti, dopo aver sfiorato quota 173 in corso di seduta. Pesano i timori per le proteste che ormai coinvolgono vari Paesi europei e per il dossier di bilancio. Stasera è atteso il giudizio di Moody's sul debito francese. Questa mattina il rendimento francese è al 5,06% e lo spread in area 172-174 punti, mentre il Btp resta al 4,59% con spread sopra i 125.
Lusso. Il settore è in difficoltà dopo il fatturato di gennaio-settembre di Kering, in calo del 13,6% e più debole delle attese, con Gucci ancora senza segnali di ripresa: il titolo ha perso circa il 10%. Sono passati in secondo piano i buoni ricavi di Prada, il cui titolo sale a Hong Kong, e di Zegna, balzata del 7% a Wall Street.
Valute e Asia. L'euro resta sopra 1,12 dollari (1,1201 alla chiusura precedente), mentre lo yen continua a rafforzarsi come bene rifugio. A Tokyo il Nikkei, dopo essere arrivato a cedere oltre il 2% sulle vendite dei tecnologici, ha recuperato e chiuso la settimana a -0,34%. L'Hang Seng di Hong Kong sale dell'1% e l'indice di Shanghai dello 0,9%.
Il quadro per i prossimi giorni. Le Borse europee restano in calo anche oggi, mentre prosegue la stagione dei conti. Gli investitori si chiedono se Trump stia valutando un nuovo attacco all'Iran dopo le elezioni di midterm, come riportato dal New York Times: uno scenario che sostiene il petrolio. Non si fermano gli attacchi in Ucraina, in Israele cresce l'attesa per il voto della prossima settimana e in Europa c'è apprensione per le manifestazioni previste domani in Francia e in Italia.
Sul fronte macro sono attese le stime flash dei Pmi di ottobre: per l'Eurozona l'indice composito dovrebbe calare, per il venir meno del miglioramento dei servizi registrato a settembre, mentre il manifatturiero dovrebbe restare sostanzialmente invariato e in espansione, sostenuto da un contesto ciclico globale favorevole.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.