
RÉSULTATS T4 FISCAL : LUNDI 2 NOVEMBRE APRÈS LA CLÔTURE. Réaction attendue en after-hours, verdict publié MARDI 6h00-6h30 au pré-marché, avant l'ouverture.
CE TEXTE N'EST PAS UNE PRÉDICTION — UNE CARTE. La semaine qui s'achève l'a rappelé brutalement : le marché ne paie plus les promesses IA, il paie les retours. Relisons ce qui vient de se passer, chiffres publics à l'appui.
LA SEMAINE QUI VIENT DE S'ACHÈVER — LA PURGE DU CASH BURN :
• Alphabet : −13 % jeudi 29 oct., ~500 G$ de capitalisation effacés en une séance — bénéfice net −25 % sur un an, et le doute sur la monétisation de la recherche (les résumés Gemini réduisent les clics publicitaires)
• Intel : −28,6 % vendredi 30 oct., l'une des pires séances depuis 1974 — guidance T4 à 15-16 G$ contre 17,3 G$ attendus
• Amazon : manqué sur le revenu (201,9 G$) ET le BPA (1,89 $ vs 1,97 $), FCF à −42,4 G$ — malgré un AWS à +39 %
Le motif commun : des dépenses en infrastructures IA jugées sans retour rapide. C'est le fond de marché dans lequel Apple publie lundi.
LE CAS PARTICULIER D'APPLE — DEUX LECTURES, AUCUNE CERTITUDE :
Lecture 1 (le marché récompense la discipline) : Apple dépense moins en CapEx IA que les hyperscalers. Dans une semaine où le cash burn a coûté ~700 G$ à trois géants, cette retenue peut se lire comme un bouclier.
Lecture 2 (le marché punit le retard) : cette même retenue peut se lire comme un décalage dans la vague IA — et une guidance molle le rappellerait.
Les deux lectures sont légitimes. Les niveaux ci-dessous trancheront, pas moi.
CONSENSUS D'AVANT-PUBLICATION : BPA 1,98-1,99 $ (+7-8 % YoY) · revenus 112,7-113,4 G$ (+10 %) · iPhone ~56,4 G$ · Services ~31,7 G$. Le vrai enjeu : la guidance du trimestre des Fêtes (consensus ~2,90 $ de BPA, ~152,75 G$ de revenus).
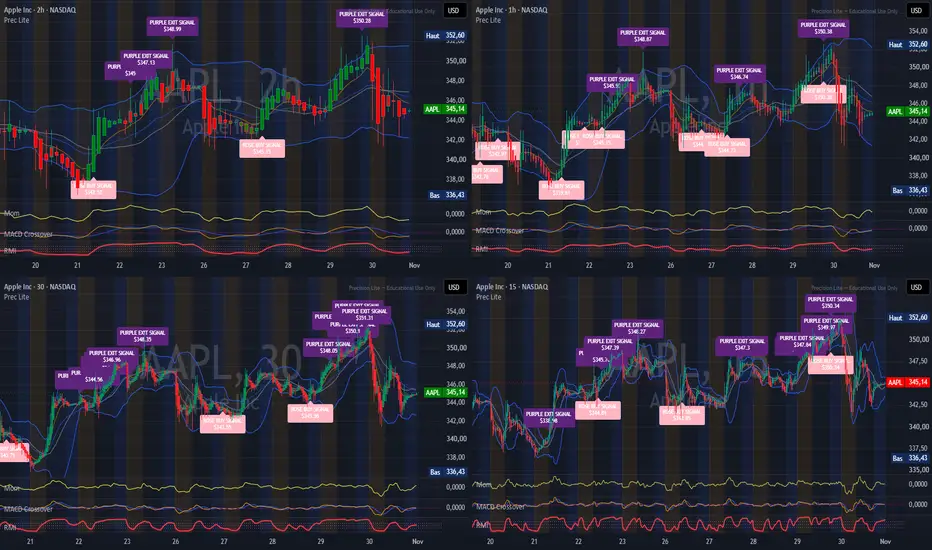
NIVEAUX DOCUMENTÉS AVANT (multi-timeframes, 2h/1h/30m/15m, Precision Lite) :
• Résistance : 348-351,14 $ — cluster Purple Exit dense ; le rallye jusqu'à 351-352 $ (haut tracé : 352,60 $) a été rejeté vendredi
• Zone de stabilisation actuelle : 344-345 $ (cours 345,14 $)
• Support : cluster Rose Buy 339,41-343,59 $ — le filet
• Plancher du range : 336,43 $ (bas tracé)
SCÉNARIOS CONDITIONNELS (à valider par le marché, pas par moi) :
• Beat + guidance Fêtes solide : retest de 348-351,14 $ → au-delà, le haut 352,60 $ redevient la question
• Dans les attentes : le range 336-352 $ persiste, la décision est reportée
• Manque ou guidance molle : test du cluster Rose Buy 339-343 $, puis le plancher 336,43 $
La méthode ne change pas, même après une semaine de panique : documenter les niveaux AVANT, publier les scénarios conditionnels, laisser le marché trancher — et relire l'archive après. Verdict mardi 6h00-6h30. Usage éducatif uniquement — non inscrit à l'AMF.
#Apple #AAPL #Earnings #TradingView #PrecisionIntraday
CE TEXTE N'EST PAS UNE PRÉDICTION — UNE CARTE. La semaine qui s'achève l'a rappelé brutalement : le marché ne paie plus les promesses IA, il paie les retours. Relisons ce qui vient de se passer, chiffres publics à l'appui.
LA SEMAINE QUI VIENT DE S'ACHÈVER — LA PURGE DU CASH BURN :
• Alphabet : −13 % jeudi 29 oct., ~500 G$ de capitalisation effacés en une séance — bénéfice net −25 % sur un an, et le doute sur la monétisation de la recherche (les résumés Gemini réduisent les clics publicitaires)
• Intel : −28,6 % vendredi 30 oct., l'une des pires séances depuis 1974 — guidance T4 à 15-16 G$ contre 17,3 G$ attendus
• Amazon : manqué sur le revenu (201,9 G$) ET le BPA (1,89 $ vs 1,97 $), FCF à −42,4 G$ — malgré un AWS à +39 %
Le motif commun : des dépenses en infrastructures IA jugées sans retour rapide. C'est le fond de marché dans lequel Apple publie lundi.
LE CAS PARTICULIER D'APPLE — DEUX LECTURES, AUCUNE CERTITUDE :
Lecture 1 (le marché récompense la discipline) : Apple dépense moins en CapEx IA que les hyperscalers. Dans une semaine où le cash burn a coûté ~700 G$ à trois géants, cette retenue peut se lire comme un bouclier.
Lecture 2 (le marché punit le retard) : cette même retenue peut se lire comme un décalage dans la vague IA — et une guidance molle le rappellerait.
Les deux lectures sont légitimes. Les niveaux ci-dessous trancheront, pas moi.
CONSENSUS D'AVANT-PUBLICATION : BPA 1,98-1,99 $ (+7-8 % YoY) · revenus 112,7-113,4 G$ (+10 %) · iPhone ~56,4 G$ · Services ~31,7 G$. Le vrai enjeu : la guidance du trimestre des Fêtes (consensus ~2,90 $ de BPA, ~152,75 G$ de revenus).
NIVEAUX DOCUMENTÉS AVANT (multi-timeframes, 2h/1h/30m/15m, Precision Lite) :
• Résistance : 348-351,14 $ — cluster Purple Exit dense ; le rallye jusqu'à 351-352 $ (haut tracé : 352,60 $) a été rejeté vendredi
• Zone de stabilisation actuelle : 344-345 $ (cours 345,14 $)
• Support : cluster Rose Buy 339,41-343,59 $ — le filet
• Plancher du range : 336,43 $ (bas tracé)
SCÉNARIOS CONDITIONNELS (à valider par le marché, pas par moi) :
• Beat + guidance Fêtes solide : retest de 348-351,14 $ → au-delà, le haut 352,60 $ redevient la question
• Dans les attentes : le range 336-352 $ persiste, la décision est reportée
• Manque ou guidance molle : test du cluster Rose Buy 339-343 $, puis le plancher 336,43 $
La méthode ne change pas, même après une semaine de panique : documenter les niveaux AVANT, publier les scénarios conditionnels, laisser le marché trancher — et relire l'archive après. Verdict mardi 6h00-6h30. Usage éducatif uniquement — non inscrit à l'AMF.
#Apple #AAPL #Earnings #TradingView #PrecisionIntraday
Note
Note — Vérifications avant l'événement (sources officielles) : le profil TradingView d'AAPL et l'Apple Newsroom confirment que John Ternus est PDG depuis le 1er septembre 2026 (Tim Cook → président exécutif ; succession annoncée dès avril 2026). Le call de demain (17h00 HE) est donc son PREMIER rapport trimestriel — et sa première confrontation directe aux analystes, après 25 ans de maison passés dans l'ingénierie matérielle. Trois premières en un seul call : (1) les premiers chiffres de l'iPhone 18 Pro, en vente depuis le 18 sept. (DANS ce trimestre), (2) la première guidance des Fêtes incluant le premier iPhone pliable — le « Duo » — en boutiques depuis le 23 oct. (DANS la guidance), (3) le premier bilan Apple Intelligence sous Ternus, qui a affirmé qu'Apple « ne veut pas faire de l'IA pour le simple plaisir de faire de l'IA ». La tension du call : cette retenue IA est-elle la discipline que le marché vient de récompenser chez les prudents, ou le retard qu'il vient de punir chez les retardataires ? Un titre à +26,6 % sur un an, 5,03 T$ de capitalisation, un range 336-352 $ documenté plus bas — l'expectative est structurelle. Documenté avant l'événement — verdict mardi 6h00-6h30.Note
NOTE AFTER-HOURS — 2 novembre 2026, 19h00 — résultats publiés, premier call de l'ère Ternus terminé.Les chiffres officiels du Q4 FY2026 (trimestre clos le 26 septembre), face au consensus documenté dans la veille d'hier 7h46 :
• Revenus : 114,48 G$ (+12 %, record pour un trimestre de septembre) — consensus documenté : 112,7–113,4 G$ → au-dessus.
• BPA dilué : 2,10 $ (+14 %) — consensus documenté : 1,98–1,99 $ → au-dessus. Dont 0,05 $ de remboursements tarifaires : hors cet effet, 2,05 $, toujours au-dessus. Bénéfice net : 30,7 G$ (vs 27,5 G$ il y a un an).
• iPhone : 57,58 G$ (+17 %, record septembre) — consensus documenté : ~56,4 G$ → au-dessus. Mac : 10,79 G$ (+24 %), au-dessus aussi.
• Services : 31,57 G$ (+10 %, record historique) — consensus documenté : ~31,7 G$ → dans la fourchette. iPad (6,23 G$, −10 %) et Wearables (8,3 G$) sous les attentes.
Le twist de la soirée : la guidance du trimestre des Fêtes — revenus +7 à +10 % (au-dessus du consensus), mais marge brute guidée 45-46 %, sous les 46,3 % attendus (coûts mémoire, iPhone Duo toujours contraint). Résultat : le titre glisse en after-hours malgré le beat.
Position vs nos niveaux documentés : clôture 338,20 $ (−0,04 %), déjà sous le cluster Rose Buy (339,41–343,59 $). En after-hours, le titre échange à ~329,19 $ : le plancher 336,43 $ et le repère 333,82 $ sont cassés en séance prolongée. Prochaine référence documentée en dessous : le bas tracé 323,11 $. Un premier signal Rose Buy est apparu vers 331,61 $ (15 min). Liquidité after-hours mince — c'est l'ouverture de demain qui fera foi.
Le verdict — graphes, niveaux, et ce que la réaction a fait des scénarios — demain mardi 6h00–6h30, en idée séparée liée à cette veille.
Usage éducatif uniquement — non inscrit à l'AMF.

Precision Intraday — signaux intraday NASDAQ documentés AVANT les événements. 10 cycles, zéro réécriture. → precisionintraday.com
Usage éducatif uniquement — non inscrit AMF.
Usage éducatif uniquement — non inscrit AMF.
Publications connexes
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Precision Intraday — signaux intraday NASDAQ documentés AVANT les événements. 10 cycles, zéro réécriture. → precisionintraday.com
Usage éducatif uniquement — non inscrit AMF.
Usage éducatif uniquement — non inscrit AMF.
Publications connexes
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.