
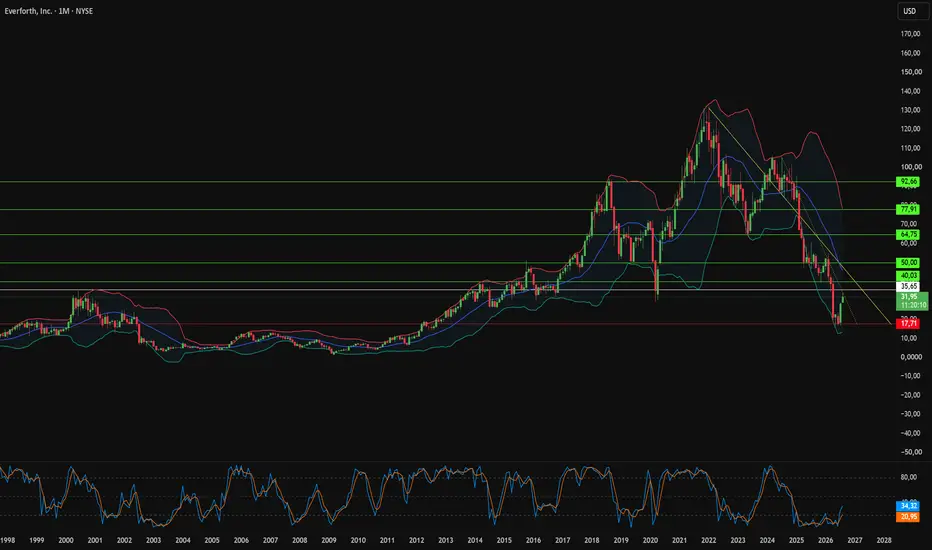
Everforth, Inc. s'est retrouvée sous les projecteurs à la suite d'une séquence inhabituelle. Donald Trump a acheté jusqu'à 50 000 dollars d'actions le 4 juin 2026. L'armée américaine a attribué à l'entreprise un contrat de défense de 115,5 millions de dollars cinquante-quatre jours plus tard. L'action a grimpé de 56 % depuis la date d'achat, mais la déclaration officielle n'est arrivée que 79 jours après la transaction. Ce retard a privé les investisseurs particuliers du premier mouvement de hausse. Depuis, le contrôle fédéral sur les transactions politiques précédant des contrats de défense s'est intensifié.
L'activité fédérale, opérant sous le nom d'Everforth ECS, constitue désormais le cœur des revenus. L'armée a accordé un contrat à offre unique de 147,8 millions de dollars pour la gestion du réseau sécurisé SUNet jusqu'en septembre 2029. La Defense Health Agency a ajouté un programme de modernisation informatique de la santé de 30 millions de dollars. Ces contrats pluriannuels apportent des revenus gouvernementaux récurrents au moment où la demande dans le recrutement commercial faiblit. L'entreprise a également étendu ses compétences de partenaire AWS Premier Tier vers le marché des entreprises, appliquant des normes de cybersécurité militaire aux projets de transformation numérique.
La direction a restructuré le bilan avant que le marché ne l'y contrenne. La facilité de crédit renouvelable est passée de 500 à 600 millions de dollars, avec des échéances repoussées de 2028 à 2031. JPMorgan Chase et Wells Fargo ont soutenu l'accord au taux SOFR majoré de 175 à 275 points de base. Le chiffre d'affaires du deuxième trimestre 2026 a atteint 1,01 milliard de dollars, dépassant le consensus, avec un résultat net de 14,2 millions de dollars. Everforth protège son avantage grâce au secret des affaires et à des accélérateurs propriétaires comme le Rapid Discovery Tool plutôt qu'à des brevets, évitant ainsi les coûts de procédure tout en réduisant les délais de déploiement.
La valorisation pose question. L'action se négocie à 15,7 fois les bénéfices passés contre une moyenne du secteur informatique de 19,3 fois, et à environ 6 fois l'EV/EBITDA. Les multiples prospectifs accentuent l'écart : 7,5 fois contre 14,5 fois pour le secteur. La modélisation par actualisation des flux de trésorerie indique 64,04 dollars par action, tandis que les objectifs des analystes se situent entre 27,50 et 29,25 dollars. Cette divergence résume l'enjeu : soit les modèles surestiment la pérennité des flux budgétaires fédéraux, soit le marché n'a pas encore réévalué un prestataire informatique de défense qui subit toujours la décote du secteur du recrutement commercial.
L'activité fédérale, opérant sous le nom d'Everforth ECS, constitue désormais le cœur des revenus. L'armée a accordé un contrat à offre unique de 147,8 millions de dollars pour la gestion du réseau sécurisé SUNet jusqu'en septembre 2029. La Defense Health Agency a ajouté un programme de modernisation informatique de la santé de 30 millions de dollars. Ces contrats pluriannuels apportent des revenus gouvernementaux récurrents au moment où la demande dans le recrutement commercial faiblit. L'entreprise a également étendu ses compétences de partenaire AWS Premier Tier vers le marché des entreprises, appliquant des normes de cybersécurité militaire aux projets de transformation numérique.
La direction a restructuré le bilan avant que le marché ne l'y contrenne. La facilité de crédit renouvelable est passée de 500 à 600 millions de dollars, avec des échéances repoussées de 2028 à 2031. JPMorgan Chase et Wells Fargo ont soutenu l'accord au taux SOFR majoré de 175 à 275 points de base. Le chiffre d'affaires du deuxième trimestre 2026 a atteint 1,01 milliard de dollars, dépassant le consensus, avec un résultat net de 14,2 millions de dollars. Everforth protège son avantage grâce au secret des affaires et à des accélérateurs propriétaires comme le Rapid Discovery Tool plutôt qu'à des brevets, évitant ainsi les coûts de procédure tout en réduisant les délais de déploiement.
La valorisation pose question. L'action se négocie à 15,7 fois les bénéfices passés contre une moyenne du secteur informatique de 19,3 fois, et à environ 6 fois l'EV/EBITDA. Les multiples prospectifs accentuent l'écart : 7,5 fois contre 14,5 fois pour le secteur. La modélisation par actualisation des flux de trésorerie indique 64,04 dollars par action, tandis que les objectifs des analystes se situent entre 27,50 et 29,25 dollars. Cette divergence résume l'enjeu : soit les modèles surestiment la pérennité des flux budgétaires fédéraux, soit le marché n'a pas encore réévalué un prestataire informatique de défense qui subit toujours la décote du secteur du recrutement commercial.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.