

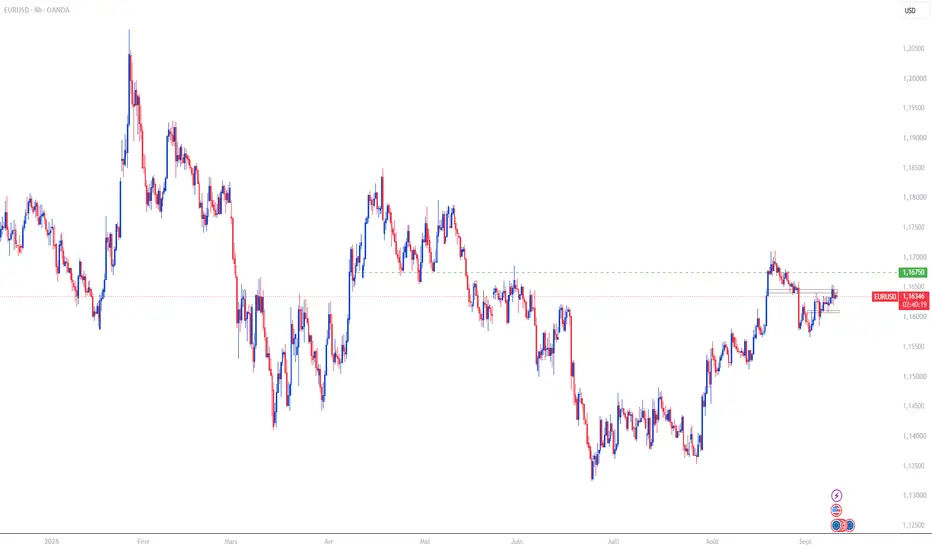
BCE : les 25 points de base sont acquis. La suite se jouera ailleurs.
Le marché anticipe presque entièrement une hausse du taux de dépôt à 2,50 %. La décision seule ne devrait donc pas suffire à soutenir durablement l’euro. Une hausse surprise de 50 points provoquerait une forte volatilité positive, mais ce scénario reste très improbable.
Le véritable enjeu oppose deux risques : une inflation alimentée par le pétrole supérieur à 100 dollars et une croissance pénalisée par le coût des importations énergétiques. La BCE doit éviter de sous-estimer les effets de second tour, sans pousser inutilement une économie encore fragile vers un resserrement excessif.
Les nouvelles projections seront donc aussi importantes que le discours de Christine Lagarde. Une simple hausse de l’inflation globale à court terme pourrait être considérée comme temporaire. Une révision de l’inflation sous-jacente et de moyen terme, accompagnée de prévisions de croissance solides, renforcerait davantage le scénario d’une nouvelle hausse.
Les analystes restent divisés :
Barclays et Danske Bank voient 2,50 % comme le pic jusqu’à fin 2027.
Deutsche Bank, JPMorgan et Société Générale anticipent 2,75 % en décembre.
Lagarde pourrait choisir une communication **data dependent** : relever les taux aujourd’hui, conserver une optionnalité maximale et conditionner la prochaine décision aux données d’inflation, de croissance et aux conséquences du choc énergétique.
Trois éléments détermineront donc la réaction de l’euro :
* la décision ;
* les nouvelles projections ;
* les conditions fixées par Lagarde pour la suite.
Aujourd’hui, le marché ne cherche pas seulement à savoir ce que fait la BCE. Il cherche à comprendre ce qui pourrait l’obliger à recommencer.
Les données racontent une histoire.
Oracle Alpha vous aide à lire la bonne.
#BCE #EUR #Inflation #BanquesCentrales #Macroéconomie #Forex
Le marché anticipe presque entièrement une hausse du taux de dépôt à 2,50 %. La décision seule ne devrait donc pas suffire à soutenir durablement l’euro. Une hausse surprise de 50 points provoquerait une forte volatilité positive, mais ce scénario reste très improbable.
Le véritable enjeu oppose deux risques : une inflation alimentée par le pétrole supérieur à 100 dollars et une croissance pénalisée par le coût des importations énergétiques. La BCE doit éviter de sous-estimer les effets de second tour, sans pousser inutilement une économie encore fragile vers un resserrement excessif.
Les nouvelles projections seront donc aussi importantes que le discours de Christine Lagarde. Une simple hausse de l’inflation globale à court terme pourrait être considérée comme temporaire. Une révision de l’inflation sous-jacente et de moyen terme, accompagnée de prévisions de croissance solides, renforcerait davantage le scénario d’une nouvelle hausse.
Les analystes restent divisés :
Barclays et Danske Bank voient 2,50 % comme le pic jusqu’à fin 2027.
Deutsche Bank, JPMorgan et Société Générale anticipent 2,75 % en décembre.
Lagarde pourrait choisir une communication **data dependent** : relever les taux aujourd’hui, conserver une optionnalité maximale et conditionner la prochaine décision aux données d’inflation, de croissance et aux conséquences du choc énergétique.
Trois éléments détermineront donc la réaction de l’euro :
* la décision ;
* les nouvelles projections ;
* les conditions fixées par Lagarde pour la suite.
Aujourd’hui, le marché ne cherche pas seulement à savoir ce que fait la BCE. Il cherche à comprendre ce qui pourrait l’obliger à recommencer.
Les données racontent une histoire.
Oracle Alpha vous aide à lire la bonne.
#BCE #EUR #Inflation #BanquesCentrales #Macroéconomie #Forex
Transaction en cours
La BCE augmente ses taux. Mais la véritable information se trouve dans les projections.La Banque centrale européenne relève ses trois taux directeurs de **25 points de base**, portant le taux de dépôt à **2,50 %**. Cette décision étant pratiquement acquise avant l’annonce, l’euro n’a enregistré qu’un rebond limité autour de 1,1618.
Le signal le plus hawkish vient des nouvelles projections. La croissance est revue à la hausse pour 2026 et 2027, tandis que le retour de l’inflation vers la cible devient plus lent :
* Inflation globale : **3,0 % en 2026**, **2,5 % en 2027** et **2,1 % en 2028**
* Inflation sous-jacente : **2,5 %**, **2,6 %** puis **2,3 %**
* Croissance : **0,9 %**, **1,4 %** puis **1,5 %**
Cette combinaison réduit les arguments en faveur d’un assouplissement : l’économie résiste mieux que prévu et l’inflation resterait supérieure à 2 % jusqu’à la fin de l’horizon.
La BCE ne valide cependant aucune nouvelle hausse. Elle conservera une approche **data dependent**, réunion par réunion, en surveillant l’inflation sous-jacente, la transmission monétaire et les conséquences du choc énergétique sur la croissance.
Le taux de 2,50 % peut encore constituer le pic, mais il ne représente plus une conclusion évidente. Une hausse en décembre reste désormais ouverte si l’énergie provoque des effets de second tour.

Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.