
Guten Morgen zusammen,
der heutige Handelstag steht ganz klar im Zeichen der Geldpolitik. Nach den starken Bewegungen der vergangenen Tage richtet sich der Fokus heute auf die FOMC Meeting Minutes, die uns einen detaillierteren Einblick in die Diskussion innerhalb der Federal Reserve geben werden. Gleichzeitig bleiben die geopolitische Entwicklung im Nahen Osten, insbesondere rund um Iran, Saudi-Arabien und die Straße von Hormus, sowie die Entwicklung der Ölpreise entscheidend für die weitere Richtung der Risk Assets. Technisch bleibt der DAX für mich zunächst bullish, allerdings steht heute mit den FOMC Minutes ein Ereignis an, das für deutlich erhöhte Volatilität sorgen kann.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. FOMC Meeting Minutes im Fokus
5. Fed Watch
6. EZB Watch
7. Märkte und Korrelationen im Überblick
8. Risk Assets im Überblick
9. DAX Tagesausblick
10. Fazit
⸻
1. Geopolitische Lage
Naher Osten
Die geopolitische Lage im Nahen Osten bleibt auch heute einer der wichtigsten externen Faktoren für die Märkte. Im Mittelpunkt stehen weiterhin die Straße von Hormus, Iran, Israel, die USA sowie der Konflikt zwischen den Huthi und Saudi-Arabien.
Gerade die Straße von Hormus bleibt für die globalen Energiemärkte von enormer Bedeutung. Rund 20 % der weltweiten Öl- und LNG-Ströme laufen normalerweise durch diese wichtige Handelsroute. Gleichzeitig zeigen die jüngsten Daten, dass die Ölexporte aus dem Golf im September – trotz der geopolitischen Spannungen – teilweise wieder über das Vorkriegsniveau gestiegen sind. Damit treffen aktuell zwei gegenläufige Faktoren aufeinander: Einerseits besteht weiterhin ein erhebliches geopolitisches Risiko für die Transportwege, andererseits funktioniert ein großer Teil der tatsächlichen Ölversorgung weiterhin.
Bei Iran bleibt die Situation ebenfalls ambivalent. US-Präsident Donald Trump erklärte, dass die USA den Konflikt mit Iran weiterhin „zu Ende bringen“ müssten und äußerte gleichzeitig Zweifel daran, wer derzeit tatsächlich die Führung im Iran innehat. US-Vizepräsident JD Vance machte zudem deutlich, dass eine Reduzierung der iranischen Urananreicherungskapazitäten aus US-Sicht eine Voraussetzung für ein Ende des Krieges sei. Gleichzeitig gibt es weiterhin einen diplomatischen Kanal: Über Katar werden nach aktuellen Angaben Nachrichten zwischen den USA und Iran ausgetauscht.
Auf der anderen Seite bleibt die militärische Lage angespannt. Die Huthi haben erneut Raketen- und Drohnenangriffe gegen Ziele in Saudi-Arabien gemeldet, unter anderem im Raum Riad, Abha und Khamis Mushait. Die saudisch geführte Koalition meldete wiederum, mehrere ballistische Raketen abgefangen und zerstört zu haben. Die Huthi-Angaben zu einzelnen Treffern sind dabei nicht unabhängig bestätigt.
Für die Märkte bedeutet das: Wir haben weiterhin ein erhebliches Eskalationsrisiko, gleichzeitig aber auch einen bestehenden diplomatischen Ausweg. Genau diese Balance dürfte für die Ölpreise und damit auch für die europäischen Risk Assets entscheidend bleiben.
China, Taiwan und Nordkorea
Auch der asiatische geopolitische Komplex bleibt relevant. Nordkorea forderte die USA erneut auf, ihre Haltung gegenüber China im Taiwan-Konflikt zu überdenken. Gleichzeitig bleibt Taiwan aufgrund seiner zentralen Rolle in der Halbleiterindustrie ein strategischer Faktor für die globalen Aktienmärkte.
Das ist insbesondere für den aktuellen AI- und Semiconductor-Boom relevant: Die Nachfrage nach Chips bleibt extrem hoch und gleichzeitig ist die globale Lieferkette stark auf Taiwan konzentriert. Jede Verschärfung der geopolitischen Situation zwischen China und Taiwan wäre deshalb nicht nur ein politisches, sondern auch ein erhebliches wirtschaftliches und markttechnisches Risiko.
Europa
In Europa bleibt vor allem Frankreich ein Thema. Die französischen Staatsfinanzen und die politische Unsicherheit haben in den vergangenen Tagen erheblichen Druck auf französische Anleihen und den Euro ausgeübt. Gleichzeitig hat Marine Le Pen deutlich größere Einsparungen angekündigt, um die französischen Staatsfinanzen zu stabilisieren. Das sorgte zumindest kurzfristig für eine Entspannung am französischen Anleihemarkt. Reuters beschreibt genau diesen Zusammenhang aktuell als einen der entscheidenden Faktoren für die europäischen Bondmärkte.
Damit bleibt Europa fundamental zwischen zwei Themen gefangen: hohe Energiepreise und Inflationsrisiken auf der einen Seite sowie die angespannte Fiskalsituation einzelner Staaten auf der anderen Seite.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Gestern hatten wir insgesamt eher semiwichtige fundamentale Nachrichten. Besonders interessant waren die Aussagen verschiedener Zentralbankmitglieder.
Fed-Gouverneurin Michelle Bowman äußerte sich in ihren vorbereiteten Bemerkungen allerdings nicht konkret zur Geldpolitik oder zum wirtschaftlichen Ausblick, sondern konzentrierte sich auf Bankenregulierung und Aufsicht. Fed-Präsidentin Mary Daly war dagegen deutlich relevanter für die aktuelle Markteinschätzung. Sie erklärte, dass weitere Zinserhöhungen davon abhängen würden, wie dauerhaft die aktuellen Inflationsschocks sind. Dazu zählen insbesondere höhere Ölpreise infolge des Nahostkonflikts, Zölle und die stark steigende Nachfrage nach AI-Infrastruktur.
Damit bleibt das Bild für die Fed weiterhin kompliziert: Der Arbeitsmarkt hat sich zuletzt abgeschwächt, gleichzeitig können Energiepreise, Zölle und der AI-Boom dafür sorgen, dass die Inflation länger erhöht bleibt.
Auch von der EZB kamen interessante Aussagen. EZB-Chefvolkswirt Philip Lane und weitere EZB-Vertreter betonten die Widerstandsfähigkeit der Eurozone, gleichzeitig wurde aber auch auf die Aufwärtsrisiken durch Energiepreise hingewiesen.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute ist für mich einer der wichtigsten Tage der gesamten Woche.
Crude Oil Inventories
Als ersten wichtigen Punkt bekommen wir heute die US Crude Oil Inventories.
Der Forecast liegt bei rund +1,9 Mio. Barrel, der Pre-Release bei etwa +0,92 Mio. Barrel.
Die Daten sind heute besonders relevant, weil der Ölmarkt ohnehin extrem sensibel auf jede Veränderung der Lagerbestände reagiert. Ein unerwarteter Lageraufbau könnte kurzfristig Druck auf den Ölpreis ausüben, während ein deutlicher Lagerabbau die aktuelle Angebotsknappheit zusätzlich unterstreichen würde.
Gerade für die Risk Assets ist das interessant, weil ein fallender Ölpreis aktuell grundsätzlich als Entlastung für Inflation und damit für die Zinserwartungen interpretiert werden kann.
10-Year Note Auction
Ebenfalls wichtig ist heute die 10-Year Note Auction.
Nachdem die US-Renditen zuletzt auf sehr hohen Niveaus gehandelt haben, wird die Nachfrage nach den zehnjährigen US-Staatsanleihen genau beobachtet werden. Eine schwache Auktion könnte zusätzlichen Aufwärtsdruck auf die Renditen auslösen und damit insbesondere die hoch bewerteten Tech- und Growth-Aktien belasten.
Eine starke Nachfrage wäre dagegen ein positives Signal für den Bondmarkt und könnte die Renditen wieder etwas zurückbringen.
Donald Trump Speech
Vor den FOMC Meeting Minutes steht außerdem eine Rede von US-Präsident Donald Trump auf der Agenda.
Hier ist insbesondere interessant, ob er sich erneut zu Iran, Öl, dem US-Dollar oder der Geldpolitik äußert. Gerade Aussagen zum Ölpreis oder zur wirtschaftlichen Entwicklung könnten heute zusätzliche Volatilität erzeugen.
⸻
4. FOMC Meeting Minutes im Fokus
Der absolute Hauptfokus liegt heute aber auf den FOMC Meeting Minutes.
Die FOMC Minutes sind das detaillierte Protokoll der jeweiligen Sitzung der Federal Reserve. Sie zeigen wesentlich genauer als der eigentliche Zinsentscheid, wie die einzelnen Mitglieder die wirtschaftliche Lage, Inflation, Arbeitsmarkt und den zukünftigen Zinspfad bewertet haben.
Und genau deshalb sind sie aktuell besonders wichtig.
Nach den schwachen US-Arbeitsmarktdaten hat sich die Erwartung einer weiteren kurzfristigen Zinserhöhung deutlich reduziert. Gleichzeitig bleiben Inflation, Ölpreise, Zölle und die starke AI-Nachfrage potenzielle Gründe für eine länger restriktive Geldpolitik. Die heutigen Minutes können deshalb zeigen, wie groß die tatsächliche Uneinigkeit innerhalb der Fed war und wie viele Mitglieder weitere Zinsschritte für notwendig halten.
Reuters berichtet ebenfalls, dass die Märkte heute vor allem auf die September-Minutes schauen, nachdem schwächere Konjunktur- und Arbeitsmarktdaten die Erwartungen an eine unmittelbare weitere Zinserhöhung reduziert haben.
Auch wenn laut Kevin Walsh die Fed aktuell keine klare Guidance geben möchte und dadurch einzelne Meetings etwas an Relevanz verloren haben, wird der Markt heute natürlich trotzdem versuchen, aus jedem Detail Informationen für den zukünftigen Zinspfad herauszulesen.
⸻
5. Fed Watch
Bei der Fed sehen wir für das Oktober-Meeting aktuell 81,2 % Wahrscheinlichkeit für einen unveränderten Leitzins.
18,8 % der Marktteilnehmer rechnen weiterhin mit einer Zinserhöhung um 25 Basispunkte.
Damit hat sich das Pricing in den vergangenen Tagen deutlich in Richtung „Hold“ verschoben.
Für Dezember ergibt sich aktuell folgendes Bild:
12,7 % – unveränderter Zins
71,4 % – +25 Basispunkte
15,9 % – +50 Basispunkte
Damit ist aktuell weiterhin mindestens ein weiterer Zinsschritt bis Jahresende eingepreist.
Genau deshalb sind die heutigen FOMC Minutes so interessant. Der Markt möchte herausfinden, ob diese Zinserhöhung tatsächlich wahrscheinlich ist oder ob die aktuellen Markterwartungen bereits zu hawkish sind.
⸻
6. EZB Watch
Bei der EZB sehen wir ein sehr ähnliches Bild.
Für das Oktober-Meeting werden aktuell:
85 % – unveränderter Zins
15 % – +25 Basispunkte
eingepreist.
Für Dezember:
16,2 % – unveränderter Zins
71,7 % – +25 Basispunkte
12,2 % – +50 Basispunkte
Auch hier ist somit weiterhin mindestens ein Zinsschritt bis Jahresende eingepreist, allerdings nicht für das Oktober-Meeting.
⸻
7. Märkte und Korrelationen im Überblick
US Oil
Beim US Oil haben wir gestern zunächst einen deutlichen Bruch wichtiger Preisbereiche gesehen. Der Wochenkurs wurde unterschritten und mehrere wichtige Supports wurden gecrasht. Trotzdem wurde der Rückgang anschließend sehr stark aufgekauft.
Wir konnten gestern sogar mit einem kleinen Plus von rund 0,8 % schließen und wieder knapp an beziehungsweise bei/über der 90-Dollar-Marke schließen. Heute wurde bereits das Daily High gebrochen.
Fundamental bleibt für mich allerdings weiterhin klar: Geopolitik steht aktuell über Charttechnik. Deeskalation oder Eskalation rund um Iran, Saudi-Arabien und die Straße von Hormus kann die technische Struktur jederzeit verändern.
Charttechnisch bleibt für mich die 91,67-Dollar-Marke entscheidend.
Solange wir darunter bleiben, bleibt das übergeordnete bearishe beziehungsweise Short-orientierte Bild für mich bestehen. Gleichzeitig haben wir durch den gestrigen Schlusskurs bereits einen möglichen bullischen Flip der Weekly Candle.
Sollten wir die 91,67 nachhaltig zurückerobern, würde sich das Short-Bild zunächst deutlich eintrüben.
Für weitere Shorts brauchen wir deshalb meiner Meinung nach vor allem eines: weitere geopolitische Deeskalation.
US Bonds
Bei den US-Staatsanleihen sehen wir heute Morgen wieder erste Renditezuwächse.
3-jährige Staatsanleihen: +0,57 %
5-jährige Staatsanleihen: +0,54 %
10-jährige Staatsanleihen: +0,57 %
30-jährige Staatsanleihen: +0,53 %
Damit liegen die kurzfristigen Laufzeiten auf Wochenbasis ungefähr bei plus/minus null, während die langfristigen Laufzeiten weiterhin deutlich höher liegen.
Besonders auffällig bleibt dabei das lange Ende der US-Zinskurve. Die 30-jährigen Renditen befinden sich auf einem extrem hohen Niveau; vergleichbare Niveaus wurden zuletzt Anfang der 2000er-Jahre gesehen. Auch Reuters hebt aktuell die außergewöhnlich hohen langfristigen US-Renditen als wichtigen Gegenspieler zur starken Aktienmarktentwicklung hervor.
DXY
Beim DXY sehen wir weiterhin relative Stärke.
Die 102 bleibt für mich die entscheidende Marke.
Wir hatten eine deutliche Rejection an der 102,5 und konnten gestern per Daily Close unter 102 schließen. Heute wurde die 102 allerdings bereits wieder zurückerobert.
Solange wir uns oberhalb von 102 halten können, bleibt die Dollar-Dominanz zunächst bestehen.
Entscheidend wird deshalb auch hier der heutige Abend und die Reaktion des Marktes auf die FOMC Minutes.
Wie bereits in den vergangenen Tagen erwähnt, ist der US-Dollar seit Mitte September um rund 3,5 % gestiegen. Gleichzeitig wird aktuell nur noch ein weiterer Zinsschritt für dieses Jahr eingepreist.
Sollte sich im Zuge der FOMC-Kommunikation bestätigen, dass tatsächlich nur noch ein weiterer Zinsschritt – beziehungsweise insbesondere nur noch ein Zinsschritt im Dezember – erwartet wird, sehe ich für den Dollar durchaus Potenzial für eine größere Korrektur in Richtung Jahresende.
VIX
Beim VIX sehen wir weiterhin eine sehr entspannte Situation.
Aktuell stehen wir bei 15,02.
Damit bleibt die implizite Volatilität auf einem niedrigen Niveau und bestätigt zunächst das weiterhin vorhandene Risk-On-Umfeld.
⸻
8. Risk Assets im Überblick
Nvidia
Bei Nvidia hat sich das Bild nicht verändert.
Die Aktie notiert weiterhin auf beziehungsweise nahe den Allzeithochs.
Für mich gilt deshalb weiterhin: Finger weg und keinen Trade erzwingen.
Die Erwartungen an Nvidia sind mittlerweile extrem hoch. Vor den kommenden Q3-Zahlen kann es deshalb durchaus noch einmal zu Gewinnmitnahmen kommen.
Die Q3-FY2027-Zahlen werden derzeit für Mitte November erwartet; Nvidia hat den exakten Termin noch nicht offiziell bestätigt, während Markttermine aktuell den 18. November beziehungsweise den 17. November als erwarteten Termin führen.
Gerade aufgrund der extrem hohen Erwartungen würde ich hier aktuell lieber auf eine bessere Positionierung warten, statt auf Allzeithochs hinterherzulaufen.
Bitcoin
Bei Bitcoin sehen wir aktuell einen stärkeren Rückgang von rund -1,56 %.
Ein neues Hoch konnte nicht gebildet werden und auch der wichtige Jahresschlusskurs 2025 bei 87.500 USD konnte weiterhin nicht nachhaltig durchbrochen beziehungsweise erneut überzeugend getestet werden.
Für mich ist Bitcoin aktuell deshalb kein Trade.
Ich würde entweder auf eine größere Korrektur warten – möglicherweise sogar in Richtung 74.500 USD – oder auf einen klaren Breakout über die 87.500 USD.
Sollten wir diesen Bereich nachhaltig zurückerobern, könnte ich mir anschließend einen Long bis zunächst 90.000 USD vorstellen.
S&P 500
Beim S&P 500 hatten wir gestern erneut einen extrem starken Handelstag.
Wir haben ein neues Allzeithoch gebildet und mit einem Plus von 0,62 % bei 7.874 Punkten geschlossen.
Damit bleibt das Risk-On-Bild absolut intakt.
Für mich sind heute insbesondere die 7.850 Punkte interessant. Ein sauberer Retest dieses Bereichs könnte einen High-Risk-High-Reward-Long ermöglichen.
Shorts würde ich dagegen erst wieder interessant finden, wenn wir unter das Wochenhoch der KW 34 bei 7.825 Punkten fallen.
Dann würde sich perspektivisch Raum in Richtung 7.782 Punkte öffnen.
Solange wir allerdings oberhalb dieser Zone handeln, würde ich an neuen Shorts sehr vorsichtig sein. Der S&P 500 hat gestern erneut gezeigt, wie stark die Nachfrage auf der Long-Seite aktuell ist. Reuters bestätigt ebenfalls das neue Rekordhoch und die weiterhin starke Unterstützung durch AI- und Earnings-Erwartungen.
Nasdaq
Auch der Nasdaq notiert weiterhin auf Allzeithochs.
Gestern konnten wir erneut rund 0,52 % zulegen.
Mein übergeordnetes Ziel bleibt die 31.500.
Wer bereits im Bereich von 31.000 Punkten Long positioniert ist, sollte bei einem erneuten Retest genau diesen Bereich beobachten.
Die 31.000 Punkte bleiben für mich die primäre Long-Zone mit Ziel 31.500.
Sollten wir dagegen nachhaltig unter 31.000 fallen, würde sich das Bild deutlich eintrüben und eine tiefere Korrektur wäre möglich.
US30
Beim US30 sehen wir ein Plus von rund 0,46 % und aktuell einen erneuten Retest der 51.500er Zone.
Das ist für mich eine extrem relevante Marke.
Sollten wir hier Support finden und anschließend das heutige Daily High bei 51.725 brechen, wäre mein nächstes Ziel zunächst die 52.000.
Sollten wir dagegen unter 51.500 fallen, würde sich eher Raum für eine größere Korrektur beziehungsweise einen erneuten Retest der 51.000 Punkte ergeben.
DAX Ausblick
Kommen wir zum DAX.
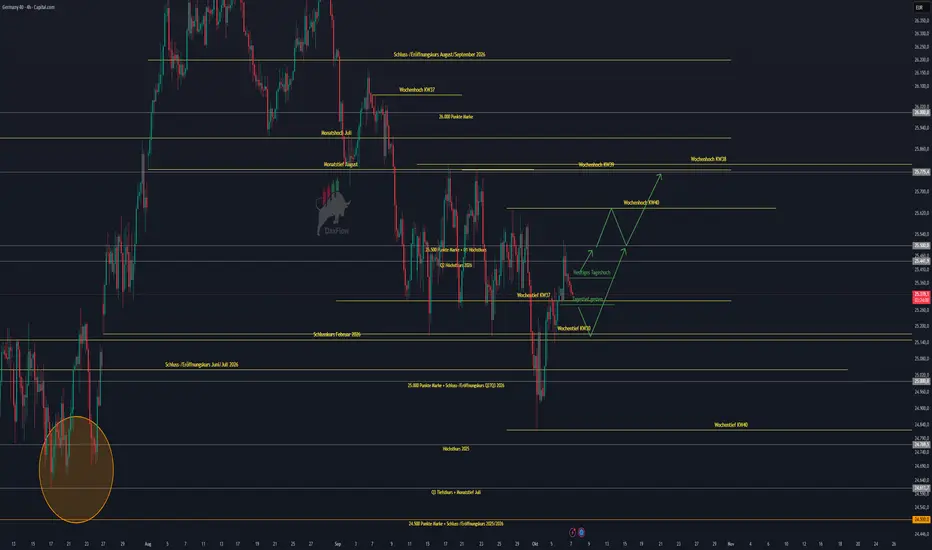
Auch hier konnten wir gestern leicht zulegen. Wir haben bei 25.370 Punkten geschlossen und damit ein Plus von rund 0,23 % erzielt.
Der DAX hat gestern versucht, sowohl die 25.440er als auch die 25.500er Zone einzunehmen, wurde dort allerdings deutlich rejected.
Jetzt ist für mich entscheidend, wie wir auf diese Rejection reagieren.
Sollten wir heute unter das gestrige Daily Low bei 25.283 Punkten fallen, wäre für mich perspektivisch wieder die Short-Seite interessant.
Das erste Ziel wäre dann erneut die Zone zwischen:
25.175 – 25.140
Sollten wir dort ebenfalls keinen Support finden, wäre anschließend die 25.000er Marke interessant.
Auf der anderen Seite bleibt die Long-Idee vollständig intakt, solange wir die relevanten Supports verteidigen.
Sollten wir das heutige Daily High brechen, bleibt zunächst die Idee bestehen, dass wir die 25.500 Punkte erneut anlaufen.
Darüber wäre das KW40-Wochenhoch bei 25.640 Punkten das nächste Ziel.
Übergeordnet bleibt anschließend die 25.775 interessant.
Ich bleibe deshalb weiterhin Long-Bias im DAX.
Bei Shorts wäre ich aktuell vorsichtig, weil sich die geopolitische Situation jederzeit verändern kann. Sollte Öl weiter fallen und sich die Lage im Nahen Osten weiter entspannen, wäre das für europäische Risk Assets ein klarer positiver Faktor.
Zusammen mit der aktuellen Saisonalität, den starken US-Indizes und der weiterhin hohen Risikobereitschaft sehe ich aktuell ein klares Risk-On-Umfeld.
⸻
9. Fazit
Der heutige Handelstag steht ganz klar im Zeichen der FOMC Meeting Minutes.
Die entscheidende Frage ist, ob wir aus dem Protokoll Hinweise darauf bekommen, wie stark die Mitglieder der Federal Reserve tatsächlich zu weiteren Zinserhöhungen tendieren. Nach den schwachen Arbeitsmarktdaten ist das Oktober-Pricing deutlich dovisher geworden, gleichzeitig bleiben Ölpreise, Zölle und die AI-getriebene Nachfrage potenzielle Inflationsrisiken.
Für mich bleibt deshalb heute die Kombination aus FOMC Minutes, US-Renditen, DXY und Ölpreis entscheidend.
Beim Öl bleibt die 91,67 das zentrale technische Level. Beim DXY ist es die 102. Beim S&P 500 sind 7.850 beziehungsweise 7.825 relevant. Beim Nasdaq bleibt 31.000 die entscheidende Long-Zone.
Und beim DAX liegt mein wichtigster Entscheidungsbereich weiterhin bei 25.283 auf der Oberseite beziehungsweise als gestriges Daily Low und anschließend 25.175–25.140 auf der Unterseite.
Solange wir die relevanten Supports halten und Öl nicht wieder deutlich nach oben ausbricht, bleibt mein Bias für den DAX bullish. Gleichzeitig würde ich heute aufgrund der FOMC Minutes keine Position blind erzwingen. Die Reaktion des Marktes auf die Daten ist wichtiger als die Schlagzeile selbst.
Keine Anlageberatung, nur meine persönliche Markteinschätzung. Ich wünsche euch allen einen guten Start in den Handelstag und stabile Trades.
der heutige Handelstag steht ganz klar im Zeichen der Geldpolitik. Nach den starken Bewegungen der vergangenen Tage richtet sich der Fokus heute auf die FOMC Meeting Minutes, die uns einen detaillierteren Einblick in die Diskussion innerhalb der Federal Reserve geben werden. Gleichzeitig bleiben die geopolitische Entwicklung im Nahen Osten, insbesondere rund um Iran, Saudi-Arabien und die Straße von Hormus, sowie die Entwicklung der Ölpreise entscheidend für die weitere Richtung der Risk Assets. Technisch bleibt der DAX für mich zunächst bullish, allerdings steht heute mit den FOMC Minutes ein Ereignis an, das für deutlich erhöhte Volatilität sorgen kann.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. FOMC Meeting Minutes im Fokus
5. Fed Watch
6. EZB Watch
7. Märkte und Korrelationen im Überblick
8. Risk Assets im Überblick
9. DAX Tagesausblick
10. Fazit
⸻
1. Geopolitische Lage
Naher Osten
Die geopolitische Lage im Nahen Osten bleibt auch heute einer der wichtigsten externen Faktoren für die Märkte. Im Mittelpunkt stehen weiterhin die Straße von Hormus, Iran, Israel, die USA sowie der Konflikt zwischen den Huthi und Saudi-Arabien.
Gerade die Straße von Hormus bleibt für die globalen Energiemärkte von enormer Bedeutung. Rund 20 % der weltweiten Öl- und LNG-Ströme laufen normalerweise durch diese wichtige Handelsroute. Gleichzeitig zeigen die jüngsten Daten, dass die Ölexporte aus dem Golf im September – trotz der geopolitischen Spannungen – teilweise wieder über das Vorkriegsniveau gestiegen sind. Damit treffen aktuell zwei gegenläufige Faktoren aufeinander: Einerseits besteht weiterhin ein erhebliches geopolitisches Risiko für die Transportwege, andererseits funktioniert ein großer Teil der tatsächlichen Ölversorgung weiterhin.
Bei Iran bleibt die Situation ebenfalls ambivalent. US-Präsident Donald Trump erklärte, dass die USA den Konflikt mit Iran weiterhin „zu Ende bringen“ müssten und äußerte gleichzeitig Zweifel daran, wer derzeit tatsächlich die Führung im Iran innehat. US-Vizepräsident JD Vance machte zudem deutlich, dass eine Reduzierung der iranischen Urananreicherungskapazitäten aus US-Sicht eine Voraussetzung für ein Ende des Krieges sei. Gleichzeitig gibt es weiterhin einen diplomatischen Kanal: Über Katar werden nach aktuellen Angaben Nachrichten zwischen den USA und Iran ausgetauscht.
Auf der anderen Seite bleibt die militärische Lage angespannt. Die Huthi haben erneut Raketen- und Drohnenangriffe gegen Ziele in Saudi-Arabien gemeldet, unter anderem im Raum Riad, Abha und Khamis Mushait. Die saudisch geführte Koalition meldete wiederum, mehrere ballistische Raketen abgefangen und zerstört zu haben. Die Huthi-Angaben zu einzelnen Treffern sind dabei nicht unabhängig bestätigt.
Für die Märkte bedeutet das: Wir haben weiterhin ein erhebliches Eskalationsrisiko, gleichzeitig aber auch einen bestehenden diplomatischen Ausweg. Genau diese Balance dürfte für die Ölpreise und damit auch für die europäischen Risk Assets entscheidend bleiben.
China, Taiwan und Nordkorea
Auch der asiatische geopolitische Komplex bleibt relevant. Nordkorea forderte die USA erneut auf, ihre Haltung gegenüber China im Taiwan-Konflikt zu überdenken. Gleichzeitig bleibt Taiwan aufgrund seiner zentralen Rolle in der Halbleiterindustrie ein strategischer Faktor für die globalen Aktienmärkte.
Das ist insbesondere für den aktuellen AI- und Semiconductor-Boom relevant: Die Nachfrage nach Chips bleibt extrem hoch und gleichzeitig ist die globale Lieferkette stark auf Taiwan konzentriert. Jede Verschärfung der geopolitischen Situation zwischen China und Taiwan wäre deshalb nicht nur ein politisches, sondern auch ein erhebliches wirtschaftliches und markttechnisches Risiko.
Europa
In Europa bleibt vor allem Frankreich ein Thema. Die französischen Staatsfinanzen und die politische Unsicherheit haben in den vergangenen Tagen erheblichen Druck auf französische Anleihen und den Euro ausgeübt. Gleichzeitig hat Marine Le Pen deutlich größere Einsparungen angekündigt, um die französischen Staatsfinanzen zu stabilisieren. Das sorgte zumindest kurzfristig für eine Entspannung am französischen Anleihemarkt. Reuters beschreibt genau diesen Zusammenhang aktuell als einen der entscheidenden Faktoren für die europäischen Bondmärkte.
Damit bleibt Europa fundamental zwischen zwei Themen gefangen: hohe Energiepreise und Inflationsrisiken auf der einen Seite sowie die angespannte Fiskalsituation einzelner Staaten auf der anderen Seite.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Gestern hatten wir insgesamt eher semiwichtige fundamentale Nachrichten. Besonders interessant waren die Aussagen verschiedener Zentralbankmitglieder.
Fed-Gouverneurin Michelle Bowman äußerte sich in ihren vorbereiteten Bemerkungen allerdings nicht konkret zur Geldpolitik oder zum wirtschaftlichen Ausblick, sondern konzentrierte sich auf Bankenregulierung und Aufsicht. Fed-Präsidentin Mary Daly war dagegen deutlich relevanter für die aktuelle Markteinschätzung. Sie erklärte, dass weitere Zinserhöhungen davon abhängen würden, wie dauerhaft die aktuellen Inflationsschocks sind. Dazu zählen insbesondere höhere Ölpreise infolge des Nahostkonflikts, Zölle und die stark steigende Nachfrage nach AI-Infrastruktur.
Damit bleibt das Bild für die Fed weiterhin kompliziert: Der Arbeitsmarkt hat sich zuletzt abgeschwächt, gleichzeitig können Energiepreise, Zölle und der AI-Boom dafür sorgen, dass die Inflation länger erhöht bleibt.
Auch von der EZB kamen interessante Aussagen. EZB-Chefvolkswirt Philip Lane und weitere EZB-Vertreter betonten die Widerstandsfähigkeit der Eurozone, gleichzeitig wurde aber auch auf die Aufwärtsrisiken durch Energiepreise hingewiesen.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute ist für mich einer der wichtigsten Tage der gesamten Woche.
Crude Oil Inventories
Als ersten wichtigen Punkt bekommen wir heute die US Crude Oil Inventories.
Der Forecast liegt bei rund +1,9 Mio. Barrel, der Pre-Release bei etwa +0,92 Mio. Barrel.
Die Daten sind heute besonders relevant, weil der Ölmarkt ohnehin extrem sensibel auf jede Veränderung der Lagerbestände reagiert. Ein unerwarteter Lageraufbau könnte kurzfristig Druck auf den Ölpreis ausüben, während ein deutlicher Lagerabbau die aktuelle Angebotsknappheit zusätzlich unterstreichen würde.
Gerade für die Risk Assets ist das interessant, weil ein fallender Ölpreis aktuell grundsätzlich als Entlastung für Inflation und damit für die Zinserwartungen interpretiert werden kann.
10-Year Note Auction
Ebenfalls wichtig ist heute die 10-Year Note Auction.
Nachdem die US-Renditen zuletzt auf sehr hohen Niveaus gehandelt haben, wird die Nachfrage nach den zehnjährigen US-Staatsanleihen genau beobachtet werden. Eine schwache Auktion könnte zusätzlichen Aufwärtsdruck auf die Renditen auslösen und damit insbesondere die hoch bewerteten Tech- und Growth-Aktien belasten.
Eine starke Nachfrage wäre dagegen ein positives Signal für den Bondmarkt und könnte die Renditen wieder etwas zurückbringen.
Donald Trump Speech
Vor den FOMC Meeting Minutes steht außerdem eine Rede von US-Präsident Donald Trump auf der Agenda.
Hier ist insbesondere interessant, ob er sich erneut zu Iran, Öl, dem US-Dollar oder der Geldpolitik äußert. Gerade Aussagen zum Ölpreis oder zur wirtschaftlichen Entwicklung könnten heute zusätzliche Volatilität erzeugen.
⸻
4. FOMC Meeting Minutes im Fokus
Der absolute Hauptfokus liegt heute aber auf den FOMC Meeting Minutes.
Die FOMC Minutes sind das detaillierte Protokoll der jeweiligen Sitzung der Federal Reserve. Sie zeigen wesentlich genauer als der eigentliche Zinsentscheid, wie die einzelnen Mitglieder die wirtschaftliche Lage, Inflation, Arbeitsmarkt und den zukünftigen Zinspfad bewertet haben.
Und genau deshalb sind sie aktuell besonders wichtig.
Nach den schwachen US-Arbeitsmarktdaten hat sich die Erwartung einer weiteren kurzfristigen Zinserhöhung deutlich reduziert. Gleichzeitig bleiben Inflation, Ölpreise, Zölle und die starke AI-Nachfrage potenzielle Gründe für eine länger restriktive Geldpolitik. Die heutigen Minutes können deshalb zeigen, wie groß die tatsächliche Uneinigkeit innerhalb der Fed war und wie viele Mitglieder weitere Zinsschritte für notwendig halten.
Reuters berichtet ebenfalls, dass die Märkte heute vor allem auf die September-Minutes schauen, nachdem schwächere Konjunktur- und Arbeitsmarktdaten die Erwartungen an eine unmittelbare weitere Zinserhöhung reduziert haben.
Auch wenn laut Kevin Walsh die Fed aktuell keine klare Guidance geben möchte und dadurch einzelne Meetings etwas an Relevanz verloren haben, wird der Markt heute natürlich trotzdem versuchen, aus jedem Detail Informationen für den zukünftigen Zinspfad herauszulesen.
⸻
5. Fed Watch
Bei der Fed sehen wir für das Oktober-Meeting aktuell 81,2 % Wahrscheinlichkeit für einen unveränderten Leitzins.
18,8 % der Marktteilnehmer rechnen weiterhin mit einer Zinserhöhung um 25 Basispunkte.
Damit hat sich das Pricing in den vergangenen Tagen deutlich in Richtung „Hold“ verschoben.
Für Dezember ergibt sich aktuell folgendes Bild:
12,7 % – unveränderter Zins
71,4 % – +25 Basispunkte
15,9 % – +50 Basispunkte
Damit ist aktuell weiterhin mindestens ein weiterer Zinsschritt bis Jahresende eingepreist.
Genau deshalb sind die heutigen FOMC Minutes so interessant. Der Markt möchte herausfinden, ob diese Zinserhöhung tatsächlich wahrscheinlich ist oder ob die aktuellen Markterwartungen bereits zu hawkish sind.
⸻
6. EZB Watch
Bei der EZB sehen wir ein sehr ähnliches Bild.
Für das Oktober-Meeting werden aktuell:
85 % – unveränderter Zins
15 % – +25 Basispunkte
eingepreist.
Für Dezember:
16,2 % – unveränderter Zins
71,7 % – +25 Basispunkte
12,2 % – +50 Basispunkte
Auch hier ist somit weiterhin mindestens ein Zinsschritt bis Jahresende eingepreist, allerdings nicht für das Oktober-Meeting.
⸻
7. Märkte und Korrelationen im Überblick
US Oil
Beim US Oil haben wir gestern zunächst einen deutlichen Bruch wichtiger Preisbereiche gesehen. Der Wochenkurs wurde unterschritten und mehrere wichtige Supports wurden gecrasht. Trotzdem wurde der Rückgang anschließend sehr stark aufgekauft.
Wir konnten gestern sogar mit einem kleinen Plus von rund 0,8 % schließen und wieder knapp an beziehungsweise bei/über der 90-Dollar-Marke schließen. Heute wurde bereits das Daily High gebrochen.
Fundamental bleibt für mich allerdings weiterhin klar: Geopolitik steht aktuell über Charttechnik. Deeskalation oder Eskalation rund um Iran, Saudi-Arabien und die Straße von Hormus kann die technische Struktur jederzeit verändern.
Charttechnisch bleibt für mich die 91,67-Dollar-Marke entscheidend.
Solange wir darunter bleiben, bleibt das übergeordnete bearishe beziehungsweise Short-orientierte Bild für mich bestehen. Gleichzeitig haben wir durch den gestrigen Schlusskurs bereits einen möglichen bullischen Flip der Weekly Candle.
Sollten wir die 91,67 nachhaltig zurückerobern, würde sich das Short-Bild zunächst deutlich eintrüben.
Für weitere Shorts brauchen wir deshalb meiner Meinung nach vor allem eines: weitere geopolitische Deeskalation.
US Bonds
Bei den US-Staatsanleihen sehen wir heute Morgen wieder erste Renditezuwächse.
3-jährige Staatsanleihen: +0,57 %
5-jährige Staatsanleihen: +0,54 %
10-jährige Staatsanleihen: +0,57 %
30-jährige Staatsanleihen: +0,53 %
Damit liegen die kurzfristigen Laufzeiten auf Wochenbasis ungefähr bei plus/minus null, während die langfristigen Laufzeiten weiterhin deutlich höher liegen.
Besonders auffällig bleibt dabei das lange Ende der US-Zinskurve. Die 30-jährigen Renditen befinden sich auf einem extrem hohen Niveau; vergleichbare Niveaus wurden zuletzt Anfang der 2000er-Jahre gesehen. Auch Reuters hebt aktuell die außergewöhnlich hohen langfristigen US-Renditen als wichtigen Gegenspieler zur starken Aktienmarktentwicklung hervor.
DXY
Beim DXY sehen wir weiterhin relative Stärke.
Die 102 bleibt für mich die entscheidende Marke.
Wir hatten eine deutliche Rejection an der 102,5 und konnten gestern per Daily Close unter 102 schließen. Heute wurde die 102 allerdings bereits wieder zurückerobert.
Solange wir uns oberhalb von 102 halten können, bleibt die Dollar-Dominanz zunächst bestehen.
Entscheidend wird deshalb auch hier der heutige Abend und die Reaktion des Marktes auf die FOMC Minutes.
Wie bereits in den vergangenen Tagen erwähnt, ist der US-Dollar seit Mitte September um rund 3,5 % gestiegen. Gleichzeitig wird aktuell nur noch ein weiterer Zinsschritt für dieses Jahr eingepreist.
Sollte sich im Zuge der FOMC-Kommunikation bestätigen, dass tatsächlich nur noch ein weiterer Zinsschritt – beziehungsweise insbesondere nur noch ein Zinsschritt im Dezember – erwartet wird, sehe ich für den Dollar durchaus Potenzial für eine größere Korrektur in Richtung Jahresende.
VIX
Beim VIX sehen wir weiterhin eine sehr entspannte Situation.
Aktuell stehen wir bei 15,02.
Damit bleibt die implizite Volatilität auf einem niedrigen Niveau und bestätigt zunächst das weiterhin vorhandene Risk-On-Umfeld.
⸻
8. Risk Assets im Überblick
Nvidia
Bei Nvidia hat sich das Bild nicht verändert.
Die Aktie notiert weiterhin auf beziehungsweise nahe den Allzeithochs.
Für mich gilt deshalb weiterhin: Finger weg und keinen Trade erzwingen.
Die Erwartungen an Nvidia sind mittlerweile extrem hoch. Vor den kommenden Q3-Zahlen kann es deshalb durchaus noch einmal zu Gewinnmitnahmen kommen.
Die Q3-FY2027-Zahlen werden derzeit für Mitte November erwartet; Nvidia hat den exakten Termin noch nicht offiziell bestätigt, während Markttermine aktuell den 18. November beziehungsweise den 17. November als erwarteten Termin führen.
Gerade aufgrund der extrem hohen Erwartungen würde ich hier aktuell lieber auf eine bessere Positionierung warten, statt auf Allzeithochs hinterherzulaufen.
Bitcoin
Bei Bitcoin sehen wir aktuell einen stärkeren Rückgang von rund -1,56 %.
Ein neues Hoch konnte nicht gebildet werden und auch der wichtige Jahresschlusskurs 2025 bei 87.500 USD konnte weiterhin nicht nachhaltig durchbrochen beziehungsweise erneut überzeugend getestet werden.
Für mich ist Bitcoin aktuell deshalb kein Trade.
Ich würde entweder auf eine größere Korrektur warten – möglicherweise sogar in Richtung 74.500 USD – oder auf einen klaren Breakout über die 87.500 USD.
Sollten wir diesen Bereich nachhaltig zurückerobern, könnte ich mir anschließend einen Long bis zunächst 90.000 USD vorstellen.
S&P 500
Beim S&P 500 hatten wir gestern erneut einen extrem starken Handelstag.
Wir haben ein neues Allzeithoch gebildet und mit einem Plus von 0,62 % bei 7.874 Punkten geschlossen.
Damit bleibt das Risk-On-Bild absolut intakt.
Für mich sind heute insbesondere die 7.850 Punkte interessant. Ein sauberer Retest dieses Bereichs könnte einen High-Risk-High-Reward-Long ermöglichen.
Shorts würde ich dagegen erst wieder interessant finden, wenn wir unter das Wochenhoch der KW 34 bei 7.825 Punkten fallen.
Dann würde sich perspektivisch Raum in Richtung 7.782 Punkte öffnen.
Solange wir allerdings oberhalb dieser Zone handeln, würde ich an neuen Shorts sehr vorsichtig sein. Der S&P 500 hat gestern erneut gezeigt, wie stark die Nachfrage auf der Long-Seite aktuell ist. Reuters bestätigt ebenfalls das neue Rekordhoch und die weiterhin starke Unterstützung durch AI- und Earnings-Erwartungen.
Nasdaq
Auch der Nasdaq notiert weiterhin auf Allzeithochs.
Gestern konnten wir erneut rund 0,52 % zulegen.
Mein übergeordnetes Ziel bleibt die 31.500.
Wer bereits im Bereich von 31.000 Punkten Long positioniert ist, sollte bei einem erneuten Retest genau diesen Bereich beobachten.
Die 31.000 Punkte bleiben für mich die primäre Long-Zone mit Ziel 31.500.
Sollten wir dagegen nachhaltig unter 31.000 fallen, würde sich das Bild deutlich eintrüben und eine tiefere Korrektur wäre möglich.
US30
Beim US30 sehen wir ein Plus von rund 0,46 % und aktuell einen erneuten Retest der 51.500er Zone.
Das ist für mich eine extrem relevante Marke.
Sollten wir hier Support finden und anschließend das heutige Daily High bei 51.725 brechen, wäre mein nächstes Ziel zunächst die 52.000.
Sollten wir dagegen unter 51.500 fallen, würde sich eher Raum für eine größere Korrektur beziehungsweise einen erneuten Retest der 51.000 Punkte ergeben.
DAX Ausblick
Kommen wir zum DAX.
Auch hier konnten wir gestern leicht zulegen. Wir haben bei 25.370 Punkten geschlossen und damit ein Plus von rund 0,23 % erzielt.
Der DAX hat gestern versucht, sowohl die 25.440er als auch die 25.500er Zone einzunehmen, wurde dort allerdings deutlich rejected.
Jetzt ist für mich entscheidend, wie wir auf diese Rejection reagieren.
Sollten wir heute unter das gestrige Daily Low bei 25.283 Punkten fallen, wäre für mich perspektivisch wieder die Short-Seite interessant.
Das erste Ziel wäre dann erneut die Zone zwischen:
25.175 – 25.140
Sollten wir dort ebenfalls keinen Support finden, wäre anschließend die 25.000er Marke interessant.
Auf der anderen Seite bleibt die Long-Idee vollständig intakt, solange wir die relevanten Supports verteidigen.
Sollten wir das heutige Daily High brechen, bleibt zunächst die Idee bestehen, dass wir die 25.500 Punkte erneut anlaufen.
Darüber wäre das KW40-Wochenhoch bei 25.640 Punkten das nächste Ziel.
Übergeordnet bleibt anschließend die 25.775 interessant.
Ich bleibe deshalb weiterhin Long-Bias im DAX.
Bei Shorts wäre ich aktuell vorsichtig, weil sich die geopolitische Situation jederzeit verändern kann. Sollte Öl weiter fallen und sich die Lage im Nahen Osten weiter entspannen, wäre das für europäische Risk Assets ein klarer positiver Faktor.
Zusammen mit der aktuellen Saisonalität, den starken US-Indizes und der weiterhin hohen Risikobereitschaft sehe ich aktuell ein klares Risk-On-Umfeld.
⸻
9. Fazit
Der heutige Handelstag steht ganz klar im Zeichen der FOMC Meeting Minutes.
Die entscheidende Frage ist, ob wir aus dem Protokoll Hinweise darauf bekommen, wie stark die Mitglieder der Federal Reserve tatsächlich zu weiteren Zinserhöhungen tendieren. Nach den schwachen Arbeitsmarktdaten ist das Oktober-Pricing deutlich dovisher geworden, gleichzeitig bleiben Ölpreise, Zölle und die AI-getriebene Nachfrage potenzielle Inflationsrisiken.
Für mich bleibt deshalb heute die Kombination aus FOMC Minutes, US-Renditen, DXY und Ölpreis entscheidend.
Beim Öl bleibt die 91,67 das zentrale technische Level. Beim DXY ist es die 102. Beim S&P 500 sind 7.850 beziehungsweise 7.825 relevant. Beim Nasdaq bleibt 31.000 die entscheidende Long-Zone.
Und beim DAX liegt mein wichtigster Entscheidungsbereich weiterhin bei 25.283 auf der Oberseite beziehungsweise als gestriges Daily Low und anschließend 25.175–25.140 auf der Unterseite.
Solange wir die relevanten Supports halten und Öl nicht wieder deutlich nach oben ausbricht, bleibt mein Bias für den DAX bullish. Gleichzeitig würde ich heute aufgrund der FOMC Minutes keine Position blind erzwingen. Die Reaktion des Marktes auf die Daten ist wichtiger als die Schlagzeile selbst.
Keine Anlageberatung, nur meine persönliche Markteinschätzung. Ich wünsche euch allen einen guten Start in den Handelstag und stabile Trades.

Publications connexes
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Publications connexes
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.