
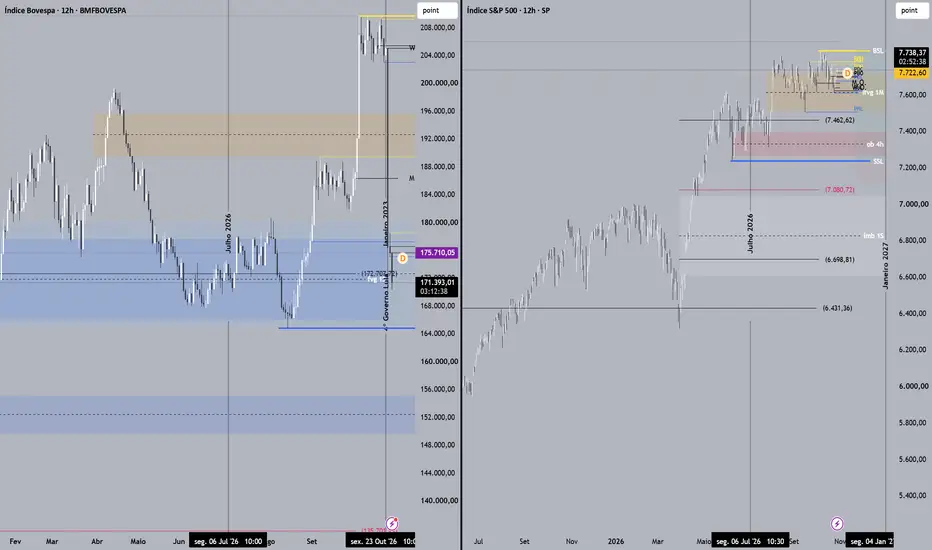
Introdução
Os mercados financeiros costumam ser apresentados como ambientes dominados por números, algoritmos, balanços patrimoniais e modelos estatísticos. Todavia, por trás de cada variação de preço existe uma realidade mais complexa: decisões humanas tomadas em contextos econômicos, políticos, culturais e geopolíticos específicos. O preço de um ativo não representa apenas seu valor econômico momentâneo, mas também a síntese das expectativas, incertezas e disputas que caracterizam determinado período histórico.
Essa percepção não é nova. Ainda no início do século XX, Richard D. Wyckoff observava que os movimentos dos mercados eram resultado da interação entre oferta e demanda, refletindo a atuação dos diferentes participantes do sistema financeiro. Para o autor, a tarefa do analista consistia em compreender a lógica subjacente aos movimentos de preço, e não apenas suas oscilações aparentes (WYCKOFF, 1931).
Sob uma perspectiva semelhante, porém voltada à gestão do risco, Van K. Tharp argumenta que o sucesso nos mercados está menos associado à previsão do futuro e mais relacionado à capacidade de lidar com a incerteza. Como afirma o autor, "good trading is a function of psychology" (THARP, 2006). Embora originalmente direcionada aos operadores do mercado financeiro, tal observação possui alcance mais amplo. Governos, empresas, bancos centrais e investidores também tomam decisões sob condições de incerteza, lidando constantemente com informações incompletas acerca do futuro.
O período compreendido entre o final de 2022 e outubro de 2026 constitui um exemplo particularmente relevante dessa dinâmica. Ao final de 2022, a economia mundial buscava consolidar sua recuperação após os impactos provocados pela pandemia da Covid-19. Entretanto, os efeitos da crise sanitária permaneciam presentes. Cadeias globais de suprimentos ainda passavam por ajustes, diversas economias enfrentavam pressões inflacionárias significativas e bancos centrais eram obrigados a conduzir uma das mais intensas fases de aperto monetário das últimas décadas.
Ao mesmo tempo, transformações estruturais mais profundas tornavam-se cada vez mais evidentes. As disputas estratégicas entre Estados Unidos e China ganhavam relevância crescente, os BRICS ampliavam seu protagonismo internacional e temas ligados à segurança energética, semicondutores, terras raras e minerais críticos passavam a ocupar posição central nos debates econômicos e geopolíticos.
Nesse contexto, o mundo assistia não apenas a uma recuperação econômica pós-pandêmica, mas também a um processo de reorganização da ordem internacional.
Tal fenômeno encontra paralelo nas interpretações desenvolvidas por Ray Dalio, que argumenta que os grandes ciclos históricos costumam ser marcados por mudanças simultâneas nas estruturas econômicas, financeiras e geopolíticas das nações. Segundo o autor: "History has shown that all empires rise and decline." (DALIO, 2021).
Mais do que anunciar o declínio inevitável de qualquer potência específica, a observação destaca que a distribuição do poder econômico internacional está em constante transformação. A análise desse movimento torna-se particularmente importante quando observamos a crescente influência econômica da China, a expansão dos BRICS e as discussões sobre a multipolaridade no sistema internacional.
No âmbito econômico, os desafios eram igualmente significativos. A necessidade de controlar a inflação sem provocar recessões profundas colocou governos e autoridades monetárias diante de escolhas complexas. Em diferentes regiões do mundo, observou-se o debate permanente entre controle inflacionário, crescimento econômico, emprego e sustentabilidade fiscal.
Sob esse aspecto, o pensamento de John Maynard Keynes permanece relevante. Ao analisar o funcionamento das economias modernas, o autor destacou que decisões de investimento são influenciadas por expectativas e confiança, elementos que frequentemente escapam aos modelos puramente matemáticos (KEYNES, 1936). A compreensão das políticas fiscais e monetárias adotadas após a pandemia exige, portanto, uma análise que considere tanto os indicadores quantitativos quanto as expectativas dos agentes econômicos.
No caso brasileiro, essas discussões assumiram características próprias. Entre 2023 e 2026, o país apresentou avanços relevantes em setores como agronegócio, energia e mineração, consolidando sua posição como importante fornecedor global de alimentos, commodities energéticas e minerais estratégicos. Paralelamente, permaneceram desafios relacionados à produtividade, ao custo do crédito, à trajetória da dívida pública, ao endividamento das famílias e ao debate em torno da sustentabilidade fiscal.
Essa coexistência entre potencial econômico e vulnerabilidades estruturais produziu interpretações frequentemente divergentes sobre o desempenho do país. Dependendo da métrica observada, era possível encontrar argumentos tanto para o otimismo quanto para a preocupação. Essa característica não constitui uma exclusividade brasileira. Mercados e economias raramente apresentam sinais unívocos. Frequentemente, diferentes indicadores apontam em direções distintas, exigindo do analista uma avaliação abrangente e contextualizada.
Nesse sentido, a contribuição de Larry Williams mostra-se particularmente pertinente. O autor observa que os mercados frequentemente antecipam mudanças econômicas antes de sua plena materialização nos indicadores tradicionais (WILLIAMS, 2011). Isso significa que compreender um período histórico exige observar não apenas os fatos consumados, mas também as expectativas e projeções formuladas pelos agentes econômicos ao longo do processo.
Diante desse cenário, o presente estudo adota uma abordagem interdisciplinar, integrando contribuições da Economia Política, da Macroeconomia, das Relações Internacionais e dos Estudos de Mercado Financeiro. O objetivo não é defender correntes ideológicas específicas ou validar posições políticas previamente estabelecidas. Também não se pretende identificar vencedores ou perdedores a partir de preferências partidárias.
A proposta é mais simples e, simultaneamente, mais desafiadora: analisar os resultados observáveis produzidos durante o período compreendido entre o final de 2022 e outubro de 2026.
Para tanto, serão examinados indicadores relacionados à inflação, taxas de juros, crescimento econômico, dívida pública, comércio internacional, investimento produtivo, arrecadação, emprego e inserção geopolítica. As interpretações apresentadas ao longo do trabalho buscarão confrontar discursos, expectativas e narrativas com evidências empíricas verificáveis.
Em última análise, este artigo parte de uma premissa fundamental: mercados financeiros, instituições políticas e sistemas econômicos constituem expressões diferentes de uma mesma realidade material. Compreender seus movimentos exige observar não apenas os gráficos ou os discursos isoladamente, mas a interação contínua entre política, economia, geopolítica e comportamento humano.
É a partir dessa perspectiva que examinaremos os acontecimentos que marcaram o período entre 2022 e 2026, buscando compreender como diferentes países responderam aos desafios de uma nova realidade global e de que maneira essas respostas se refletiram tanto na economia real quanto nos mercados financeiros.
O Fim da Era Pandêmica
O ano de 2023 representou um marco simbólico e histórico para a economia global. Após quase três anos de incertezas, restrições sanitárias e profundas disrupções econômicas, a comunidade internacional começou a tratar a Covid-19 não mais como uma emergência imediata, mas como um evento histórico cujas consequências continuariam influenciando governos, empresas e mercados durante vários anos.
Sob diversos aspectos, entretanto, seria equivocado interpretar o encerramento da fase aguda da pandemia como um retorno à normalidade. O mundo que emergiu após 2022 apresentava características substancialmente diferentes daquele existente antes de 2020. As cadeias produtivas haviam sido reorganizadas, os padrões de consumo modificados, os níveis de endividamento ampliados e as relações geopolíticas tornaram-se mais complexas.
De acordo com Rodrik (2011), a integração econômica internacional produz ganhos significativos de eficiência, mas também pode ampliar vulnerabilidades quando estruturas produtivas críticas tornam-se excessivamente dependentes de poucos centros de produção. A pandemia expôs precisamente esse tipo de fragilidade. Setores inteiros enfrentaram escassez de insumos, atrasos logísticos e aumento dos custos operacionais, revelando a elevada dependência que diversas economias haviam desenvolvido em relação às cadeias globais de valor.
No campo econômico, os desafios acumulados durante a pandemia tornaram-se particularmente evidentes a partir de 2022. Durante os anos anteriores, governos e bancos centrais haviam implementado programas de estímulo fiscal e monetário sem precedentes na história recente. A prioridade daquele momento era evitar um colapso econômico generalizado. Entretanto, a combinação entre forte expansão da demanda e restrições persistentes da oferta contribuiu para um aumento significativo dos níveis de inflação observados em grande parte das economias desenvolvidas e emergentes.
Essa situação evidencia um dos dilemas clássicos discutidos por Keynes (1936). Em momentos de crise profunda, a intervenção do Estado pode desempenhar papel fundamental na preservação da atividade econômica e do emprego. No entanto, políticas expansionistas implementadas em larga escala também podem gerar pressões inflacionárias quando encontram limitações estruturais na capacidade produtiva.
Ao longo de 2022 e 2023, a inflação tornou-se o principal desafio das principais economias mundiais. A preocupação dos formuladores de política econômica deixou de estar centrada exclusivamente na recuperação do crescimento e passou a concentrar-se na restauração da estabilidade dos preços. Nesse contexto, os bancos centrais retomaram protagonismo na condução da política econômica. As decisões relativas às taxas de juros passaram a exercer influência direta sobre praticamente todos os segmentos da economia. Crédito, investimento, mercado imobiliário, consumo e fluxo internacional de capitais passaram a responder de maneira cada vez mais intensa aos sinais emitidos pelas autoridades monetárias.
A importância desse fenômeno pode ser melhor compreendida a partir da contribuição de Minsky (1986). Segundo o autor, períodos prolongados de estabilidade frequentemente incentivam comportamentos financeiros mais agressivos, elevando gradualmente os níveis de vulnerabilidade do sistema econômico. Quando as condições monetárias se tornam mais restritivas, fragilidades anteriormente ocultas passam a se manifestar de maneira mais evidente. Nesse sentido, a transição do ambiente de juros baixos para um cenário de aperto monetário representou um importante teste para empresas, instituições financeiras e governos ao redor do mundo. Muitos dos desafios observados posteriormente, incluindo dificuldades de financiamento, desaceleração econômica e aumento das preocupações fiscais, encontravam suas raízes nesse processo de ajuste.
Paralelamente, a pandemia acelerou transformações estruturais que já vinham ocorrendo antes de 2020. A digitalização da economia, o crescimento do comércio eletrônico, a adoção do trabalho remoto e a utilização intensiva de ferramentas digitais passaram a ocupar papel central em diversos setores produtivos. Mais do que uma adaptação temporária, essas mudanças passaram a integrar a lógica operacional de inúmeras empresas e instituições. A produtividade, a gestão de equipes e os próprios critérios de localização das atividades econômicas passaram a ser reavaliados em função das novas possibilidades tecnológicas. Sob a perspectiva geopolítica, o período pós-pandêmico também inaugurou uma nova fase das relações internacionais. Questões associadas à segurança energética, segurança alimentar, autonomia tecnológica e acesso a recursos estratégicos ganharam importância crescente na formulação das políticas nacionais.
Essa transformação encontra forte correspondência nas análises de Dalio (2021), segundo as quais grandes períodos de transição histórica costumam ser marcados pela combinação de mudanças econômicas, financeiras e geopolíticas. Para o autor, a reorganização das relações de poder entre Estados não ocorre de forma abrupta, mas por meio de processos graduais que frequentemente se tornam visíveis apenas quando observados retrospectivamente.
A crescente disputa tecnológica entre Estados Unidos e China, o fortalecimento institucional dos BRICS, os debates sobre o papel internacional do dólar e o aumento da relevância dos minerais críticos para a transição energética podem ser compreendidos como manifestações desse processo mais amplo de reorganização da ordem internacional.
O Brasil ingressou nesse novo contexto ocupando uma posição singular. O país reunia vantagens significativas relacionadas à produção agropecuária, disponibilidade energética e abundância de recursos minerais estratégicos. Simultaneamente, continuava enfrentando desafios históricos associados à produtividade, infraestrutura, educação e capacidade de investimento.
Essa combinação de potencial econômico e limitações estruturais explica por que diferentes observadores frequentemente chegaram a conclusões distintas sobre as perspectivas brasileiras durante o período analisado. Dependendo do indicador observado, era possível identificar tanto sinais de fortalecimento quanto fatores de preocupação.
Do ponto de vista dos mercados financeiros, essa realidade reforçou uma característica frequentemente destacada por Wyckoff (1931): os preços refletem não apenas os fatos observáveis, mas também as expectativas construídas pelos agentes econômicos em relação ao futuro. Em outras palavras, a percepção dos participantes do mercado sobre os possíveis resultados das políticas adotadas tornou-se tão importante quanto os próprios indicadores econômicos.
De forma semelhante, Williams (2011) argumenta que os mercados frequentemente antecipam mudanças na economia real antes que estas se tornem plenamente visíveis nos dados consolidados. Por essa razão, compreender o período pós-pandêmico exige uma análise simultânea da economia real e da dinâmica dos mercados financeiros.
Assim, o fim da pandemia não marcou o encerramento de uma crise. Representou, na realidade, o início de uma nova fase caracterizada por inflação elevada, reorganização produtiva, transformações tecnológicas e crescente competição geopolítica. As consequências desse processo influenciariam diretamente as decisões de governos, empresas, investidores e bancos centrais ao longo dos anos seguintes, estabelecendo as bases para a formação da nova ordem econômica global que será analisada no próximo capítulo.
Se o período imediatamente posterior à pandemia foi marcado pela tentativa de restaurar a estabilidade econômica, os anos seguintes revelaram transformações estruturais mais profundas. O que inicialmente parecia uma sucessão de crises independentes passou a ser interpretado por governos, instituições multilaterais e mercados financeiros como parte de uma reorganização mais ampla da economia mundial.
A globalização das últimas décadas apoiou-se sobre quatro pilares centrais: integração comercial crescente, expansão das cadeias globais de valor, fortalecimento das instituições multilaterais e predominância dos Estados Unidos como principal potência econômica e financeira. Entretanto, os efeitos acumulados da crise financeira de 2008, da pandemia da Covid-19 e do aumento das tensões geopolíticas evidenciaram limitações desse modelo.
Segundo o Fundo Monetário Internacional (IMF), o crescimento global manteve-se resiliente, mas abaixo da média observada antes da pandemia. A instituição projetava crescimento de 3,2% para a economia mundial em 2024 e 2025, valor inferior à média histórica de 3,8% registrada entre 2000 e 2019 (IMF, 2024).
Estados Unidos: O Pouso Suave, a Inflação e os Limites da Hegemonia Econômica
A economia dos Estados Unidos apresentou desempenho superior ao esperado após o ciclo de aperto monetário iniciado pelo Federal Reserve. Segundo o Fundo Monetário Internacional, o crescimento do Produto Interno Bruto (PIB) norte-americano atingiu 2,9% em 2023 e 2,8% em 2024, contrariando previsões de desaceleração mais acentuada elaboradas por diversos analistas durante o período (IMF, 2024). Apesar da manutenção de taxas de juros elevadas, o mercado de trabalho continuou demonstrando notável resiliência. O desemprego permaneceu próximo das mínimas históricas observadas após a pandemia, contribuindo para a sustentação do consumo das famílias e da atividade econômica (FEDERAL RESERVE, 2025).
Paralelamente, a inflação iniciou trajetória de desaceleração. Segundo dados do Federal Reserve, a inflação medida pelo índice de gastos com consumo pessoal (PCE) recuou significativamente em relação aos níveis observados em 2022, aproximando-se gradualmente da meta de 2% estabelecida pela autoridade monetária (FEDERAL RESERVE, 2025).
Do ponto de vista monetário, o Federal Open Market Committee (FOMC) manteve a taxa dos Fed Funds na faixa entre 5,25% e 5,50% durante parte relevante de 2024, argumentando que ainda eram necessários avanços adicionais para garantir o retorno sustentável da inflação à meta (FEDERAL RESERVE, 2024).
A principal preocupação estrutural da economia norte-americana passou a concentrar-se nas contas públicas. Segundo o Congressional Budget Office, os déficits fiscais federais deverão permanecer elevados ao longo da próxima década, impulsionados pelo aumento das despesas obrigatórias e dos pagamentos de juros da dívida pública (CBO, 2024). Dados do Federal Reserve Bank of St. Louis indicam que a dívida pública detida pelo público aproximou-se de 100% do PIB em meados da década de 2020 (FRED, 2025).
Se os Estados Unidos passaram o período entre 2023 e 2026 tentando equilibrar crescimento econômico e combate à inflação, a China enfrentou um desafio distinto. Diferentemente das economias ocidentais, o principal problema chinês não foi uma inflação persistentemente elevada, mas a desaceleração gradual de um modelo de crescimento que, durante décadas, sustentou uma das expansões econômicas mais impressionantes da história moderna.
Ao longo dos últimos quarenta anos, a economia chinesa passou por um processo acelerado de industrialização, urbanização e modernização produtiva. Segundo Rodrik (2011), poucos países conseguiram combinar com tanta eficácia políticas industriais, integração ao comércio internacional e acumulação de capacidade produtiva. Esse processo permitiu que a China deixasse de ser uma economia essencialmente agrária para tornar-se a principal potência manufatureira do planeta.
Entretanto, os fatores que impulsionaram esse crescimento começaram a apresentar limitações ao longo da década de 2020.
O setor imobiliário, que durante anos funcionou como um dos motores da expansão econômica chinesa, passou a enfrentar dificuldades significativas. Grandes incorporadoras acumularam elevados níveis de endividamento, enquanto governos locais enfrentavam redução de receitas associadas à desaceleração do mercado imobiliário. Segundo o Fundo Monetário Internacional, as fragilidades observadas no setor imobiliário permaneceram entre os principais riscos para a economia chinesa durante o período pós-pandêmico (IMF, 2024).
Ao mesmo tempo, a economia chinesa entrou em uma fase de crescimento mais moderado. Enquanto durante parte dos anos 2000 e 2010 taxas superiores a 8% eram relativamente comuns, as projeções do Fundo Monetário Internacional para 2024 apontavam crescimento de aproximadamente 4,8%, com tendência gradual de desaceleração ao longo dos anos seguintes (IMF, 2024).
Apesar dessa desaceleração relativa, é importante contextualizar os números. Uma economia que cresce 4% ou 5% ao ano sobre uma base produtiva já gigantesca continua adicionando enorme volume de riqueza à economia mundial. Em termos absolutos, o crescimento chinês permaneceu entre os mais relevantes do planeta.
Ao contrário dos Estados Unidos, a política econômica chinesa não foi dominada pelo combate à inflação. De fato, em diversos momentos após a pandemia, autoridades chinesas demonstraram preocupação com níveis reduzidos de inflação e sinais de enfraquecimento da demanda doméstica.
Essa diferença revela uma característica importante dos dois modelos econômicos. Enquanto as economias ocidentais buscavam desacelerar o consumo para controlar a inflação, a China procurava estimular a atividade econômica para evitar uma desaceleração excessiva.
Sob a perspectiva de Keynes (1936), essa dinâmica reforça o papel das expectativas e dos investimentos como elementos centrais do crescimento econômico. Em um ambiente marcado pela redução da confiança dos consumidores e dos investidores, governos frequentemente recorrem a políticas de estímulo para sustentar a atividade econômica. Entretanto, o desafio chinês não podia ser compreendido apenas a partir de variáveis conjunturais.
Segundo Dalio (2021), o crescimento de uma grande potência econômica normalmente passa por diferentes fases históricas. Após períodos de rápida expansão impulsionada por industrialização, urbanização e acumulação de capital, torna-se cada vez mais necessário promover ganhos de produtividade, inovação tecnológica e sofisticação institucional. Em muitos aspectos, a China encontra-se exatamente nessa transição. Nas últimas décadas, o país deixou de competir apenas pela oferta de mão de obra relativamente barata e passou a disputar posições de liderança em setores de alta tecnologia. Investimentos em inteligência artificial, computação avançada, telecomunicações, energias renováveis, veículos elétricos e semicondutores tornaram-se componentes centrais da estratégia de desenvolvimento nacional. Essa transformação elevou as tensões geopolíticas com os Estados Unidos. A disputa entre as duas maiores economias do mundo deixou de ser exclusivamente comercial e passou a envolver tecnologia, segurança nacional, cadeias produtivas estratégicas e liderança industrial.
Segundo Eichengreen (2019), grandes mudanças na distribuição do poder econômico internacional frequentemente geram períodos de competição entre potências estabelecidas e potências emergentes. Embora a Guerra Fria tenha terminado há décadas, a rivalidade econômica e tecnológica entre Washington e Pequim passou a ocupar posição central na política internacional durante os anos analisados neste trabalho.
Nesse contexto, a estratégia chinesa buscou reduzir vulnerabilidades externas sem abandonar sua inserção na economia global.
Programas voltados para a produção doméstica de semicondutores, ampliação da capacidade tecnológica nacional e diversificação de mercados de exportação passaram a receber atenção crescente do governo central.
Paralelamente, iniciativas como a Nova Rota da Seda (Belt and Road Initiative) continuaram desempenhando papel importante na expansão da influência econômica chinesa, especialmente em países da Ásia, África e América Latina.
Essa dimensão internacional da estratégia chinesa possui relevância particular para o Brasil.
A China consolidou-se como principal parceiro comercial brasileiro ao longo do período analisado, absorvendo parcela significativa das exportações nacionais de soja, minério de ferro, petróleo e outras commodities. Consequentemente, o desempenho da economia chinesa passou a exercer influência direta sobre diversos setores da economia brasileira. Do ponto de vista dos mercados financeiros, essa relação tornou-se igualmente relevante.
Conforme observava Wyckoff (1931), grandes movimentos de capital frequentemente refletem mudanças estruturais que ainda estão em desenvolvimento. Durante os anos de desaceleração do setor imobiliário chinês, por exemplo, diversos mercados de commodities passaram a incorporar expectativas relacionadas à demanda futura por aço, minério de ferro, cobre e energia. Essa interação entre atividade econômica chinesa e preços globais de commodities tornou-se particularmente importante para investidores, analistas e operadores de mercado.
Larry Williams (2011) argumenta que os mercados frequentemente antecipam tendências econômicas antes que elas se tornem plenamente evidentes nos indicadores oficiais. A volatilidade observada em diversos ativos associados à economia chinesa durante esse período ilustra precisamente esse fenômeno.
Ao analisar a trajetória da China entre 2023 e 2026, torna-se evidente que o país não enfrentava uma crise semelhante às observadas em economias emergentes tradicionais. O desafio era mais sofisticado. Tratava-se da transição entre um modelo baseado principalmente em expansão imobiliária, investimento em infraestrutura e crescimento das exportações para outro sustentado por inovação tecnológica, consumo doméstico e aumento da produtividade.
Em termos históricos, essa provavelmente representa uma das transformações econômicas mais importantes do século XXI.
A China continuou crescendo. Continuou investindo. Continuou ampliando sua influência econômica global. Entretanto, passou a fazê-lo em um ambiente caracterizado por menores taxas de expansão, maiores desafios demográficos, tensões geopolíticas crescentes e necessidade constante de adaptação institucional.
Assim, a principal questão para os próximos anos não será determinar se a China continuará sendo uma potência econômica global. Os dados analisados sugerem que essa condição já foi consolidada. O verdadeiro debate diz respeito à velocidade, à sustentabilidade e à forma pela qual ocorrerá a próxima etapa de seu desenvolvimento.
BRICS: Multipolaridade, Expansão e a Busca por Maior Autonomia Econômica
Se os capítulos anteriores analisaram as duas principais forças econômicas do sistema internacional, Estados Unidos e China, torna-se necessário compreender o espaço ocupado pelos BRICS dentro dessa transformação. Afinal, grande parte das discussões sobre a reorganização da economia global entre 2023 e 2026 esteve associada à crescente influência das economias emergentes e ao debate sobre uma ordem internacional menos concentrada.
Originalmente formado por Brasil, Rússia, Índia, China e África do Sul, o agrupamento BRICS foi concebido como um fórum de cooperação entre grandes economias emergentes. Entretanto, ao longo da década de 2020, o bloco passou a assumir papel mais relevante nas discussões sobre comércio internacional, financiamento do desenvolvimento, infraestrutura e governança econômica global.
Sob a perspectiva de Dalio (2021), o fortalecimento de novos polos econômicos constitui um fenômeno recorrente nos ciclos históricos de poder. À medida que a atividade produtiva, a população e a capacidade tecnológica se deslocam entre diferentes regiões do mundo, instituições internacionais também tendem a sofrer processos de adaptação. Essa dinâmica ajuda a explicar por que os BRICS passaram a ocupar posição de destaque em diversos debates internacionais. Ao contrário do que muitas vezes sugere o debate político, o bloco não surgiu como uma aliança ideológica. Seu principal elemento de convergência sempre foi econômico. Os países membros possuem sistemas políticos distintos, interesses estratégicos frequentemente divergentes e diferentes modelos de desenvolvimento. O ponto comum reside na busca por maior representatividade dentro das instituições econômicas internacionais e por mecanismos alternativos de cooperação financeira.
Um dos exemplos mais relevantes dessa estratégia foi a criação do Novo Banco de Desenvolvimento (NDB), instituição fundada em 2015 com o objetivo de financiar projetos de infraestrutura e desenvolvimento sustentável em economias emergentes. A criação do NDB representou um passo importante no esforço de diversificação das fontes de financiamento internacional tradicionalmente dominadas por organismos multilaterais vinculados ao sistema financeiro ocidental.
A expansão do bloco ao longo da década reforçou essa tendência. Novos países demonstraram interesse em integrar ou cooperar mais estreitamente com os BRICS, refletindo uma percepção crescente de que o sistema internacional se tornava mais multipolar. Essa multipolaridade, entretanto, não deve ser confundida com a substituição imediata das instituições existentes. Conforme argumenta Eichengreen (2019), sistemas monetários internacionais apresentam forte inércia institucional. O dólar permaneceu como principal moeda de reserva internacional e principal referência dos fluxos financeiros globais durante todo o período analisado. A existência de novos mecanismos de cooperação não eliminou a centralidade das instituições construídas ao longo do século XX.
Ainda assim, observou-se um movimento crescente em direção à utilização de moedas locais em transações comerciais entre alguns membros do bloco. O objetivo dessas iniciativas não era necessariamente substituir o dólar, mas reduzir custos de transação e ampliar a autonomia financeira dos participantes. Sob o ponto de vista econômico, os BRICS apresentavam uma característica singular: reuniam alguns dos principais produtores mundiais de alimentos, energia, minerais estratégicos e bens industriais. Rússia e Brasil destacavam-se pela relevância no fornecimento de commodities agrícolas e energéticas. China e Índia figuravam entre os maiores centros industriais e consumidores do planeta. A África do Sul mantinha papel importante na produção mineral. Consequentemente, o bloco passou a representar uma parcela cada vez mais significativa da produção econômica global.
Segundo Dalio (2021), grandes transformações históricas tendem a ocorrer quando novas capacidades produtivas são acompanhadas por mecanismos próprios de financiamento, comércio e cooperação internacional. Embora os BRICS ainda estejam distantes de constituir uma união econômica comparável à União Europeia, o fortalecimento institucional observado nos últimos anos sugere uma tentativa de ampliar seu peso na arquitetura econômica mundial.
Para o Brasil, essa transformação possui relevância particular. Historicamente, a economia brasileira manteve fortes vínculos com mercados desenvolvidos, especialmente Estados Unidos e Europa. Entretanto, a crescente importância da Ásia e dos países emergentes alterou significativamente a composição das relações comerciais brasileiras. Durante o período analisado, China e demais parceiros emergentes passaram a absorver parcela crescente das exportações brasileiras de commodities agrícolas, minerais e energéticas. Essa diversificação ampliou as opções estratégicas disponíveis para a economia nacional e reduziu parcialmente a dependência de mercados tradicionais. Sob a perspectiva de Rodrik (2011), países em desenvolvimento tendem a obter melhores resultados quando conseguem combinar inserção internacional com fortalecimento de suas capacidades produtivas internas. Nesse sentido, a participação brasileira nos BRICS pode ser interpretada não apenas como uma iniciativa diplomática, mas também como uma estratégia econômica de longo prazo.
Entretanto, a existência de oportunidades não elimina desafios.
As diferenças econômicas entre os membros do bloco permanecem significativas. China e Índia apresentam ritmos de crescimento e escalas populacionais muito superiores aos observados no Brasil e na África do Sul. A Rússia enfrenta condicionantes geopolíticos particulares. Além disso, os interesses nacionais nem sempre convergem de forma automática. Essas limitações ajudam a explicar por que os BRICS devem ser compreendidos como uma plataforma de cooperação e não como uma estrutura de integração plena. Do ponto de vista dos mercados financeiros, o fortalecimento dos BRICS foi acompanhado por crescente interesse em temas relacionados à transição energética, segurança alimentar e minerais críticos. Investidores, gestores e analistas passaram a observar com maior atenção países capazes de fornecer os insumos necessários para a nova economia global.
Nesse contexto, o Brasil emergiu como um dos principais beneficiários potenciais da reorganização das cadeias produtivas internacionais.
Como observava Wyckoff (1931), grandes movimentos de capital frequentemente refletem expectativas de longo prazo associadas a mudanças estruturais na economia. O crescente interesse por minerais estratégicos, energia e produção agrícola elevou a relevância de ativos diretamente associados a esses setores.
Ao mesmo tempo, Larry Williams (2011) destaca que os mercados frequentemente reagem não apenas aos dados presentes, mas às expectativas futuras construídas pelos participantes. A valorização estratégica atribuída a determinados recursos naturais tornou-se um exemplo claro desse fenômeno. Dessa forma, os BRICS devem ser compreendidos menos como um contraponto direto ao sistema internacional existente e mais como uma das principais expressões da transição para uma economia global mais distribuída entre diferentes centros de poder econômico.
A emergência dessa nova realidade produziu importantes oportunidades para países capazes de combinar recursos naturais, estabilidade institucional e capacidade produtiva. Poucos países reúnem essas características com a mesma intensidade que o Brasil.
Por essa razão, após analisar a pandemia, a reorganização da economia global, os Estados Unidos, a China e os BRICS, chegamos ao ponto central deste trabalho: compreender como o Brasil se posicionou diante dessas transformações e quais resultados concretos foram produzidos entre 2023 e 2026.
Brasil: Entre o Risco Fiscal e a Força da Economia Real
A discussão econômica brasileira entre 2023 e 2026 foi marcada por um contraste permanente entre narrativa e realidade. Ao longo desse período, investidores, economistas, empresários e agentes políticos frequentemente debateram temas relacionados ao risco fiscal, à trajetória da dívida pública, ao nível da taxa Selic, à credibilidade do arcabouço fiscal e às dificuldades estruturais do Estado brasileiro. Paralelamente, entretanto, os indicadores da economia real apresentaram resultados que desafiaram parte das expectativas mais pessimistas formuladas no início do ciclo.
O primeiro elemento que merece destaque é o comportamento da atividade econômica. Segundo o Instituto Brasileiro de Geografia e Estatística, o Produto Interno Bruto brasileiro cresceu 2,9% em 2023, resultado significativamente superior às projeções predominantes no início daquele ano (IBGE, 2024). Em 2024, a economia voltou a apresentar expansão superior às expectativas iniciais, acumulando dois anos consecutivos de crescimento acima do projetado pelo mercado em diversos momentos do período.

O desempenho da economia brasileira não ocorreu em um ambiente internacional favorável. Durante esses anos, a economia global conviveu com juros elevados nas principais economias do mundo, desaceleração da atividade econômica chinesa, conflitos armados na Europa e no Oriente Médio, além de um cenário de fragmentação geopolítica crescente (IMF, 2024).
Nesse contexto, a capacidade de crescimento brasileiro esteve diretamente associada à força de sua economia real. A agropecuária desempenhou papel fundamental. O país consolidou-se como um dos maiores fornecedores mundiais de soja, milho, proteína animal, açúcar e café, ocupando posição estratégica em um cenário internacional cada vez mais preocupado com segurança alimentar. Segundo dados do Ministério da Agricultura e da Companhia Nacional de Abastecimento, diversas culturas agrícolas registraram recordes de produção ao longo do período analisado (MAPA, 2025).

Entretanto, limitar a importância econômica do Brasil à sua condição de potência agroexportadora seria insuficiente. Ao longo da década de 2020, o país também ampliou sua relevância energética. A produção de petróleo atingiu sucessivos recordes impulsionados pela expansão das operações do pré-sal, enquanto a matriz elétrica nacional permaneceu entre as mais limpas do mundo, baseada majoritariamente em fontes renováveis (ANP, 2025; EPE, 2025).
Ao mesmo tempo, a crescente demanda mundial por minerais críticos passou a destacar outra vantagem estrutural brasileira. A expansão dos investimentos globais em eletrificação, inteligência artificial, infraestrutura digital e transição energética elevou a importância de recursos como lítio, níquel, cobre, terras raras e nióbio. Nesse contexto, o Brasil emergiu como um dos países mais bem posicionados para participar das novas cadeias globais de fornecimento associadas à economia de baixo carbono.
Sob a perspectiva de Rodrik (2011), processos de desenvolvimento sustentáveis dependem não apenas da disponibilidade de recursos naturais, mas da capacidade de transformá-los em ganhos permanentes de produtividade, investimento e sofisticação produtiva. Esse talvez seja um dos principais desafios brasileiros para as próximas décadas.

Apesar desses avanços, os riscos identificados pelo mercado não desapareceram. A política monetária permaneceu restritiva durante parcela significativa do período. A taxa Selic continuou figurando entre as mais elevadas das principais economias do mundo, refletindo tanto a necessidade de controle inflacionário quanto os prêmios de risco exigidos pelos investidores diante das incertezas fiscais existentes.
A trajetória da dívida pública também continuou no centro das discussões econômicas. Embora o crescimento econômico tenha contribuído para amenizar parte das pressões sobre a relação dívida/PIB, investidores mantiveram atenção constante sobre a evolução dos gastos públicos, do resultado primário e da capacidade do governo de estabilizar as contas públicas ao longo do tempo.
Paralelamente, o setor privado enfrentou desafios importantes. O elevado custo do crédito afetou empresas e famílias. Casos envolvendo recuperações extrajudiciais, reestruturações financeiras e dificuldades corporativas de grandes grupos econômicos tornaram-se recorrentes no noticiário econômico. Episódios envolvendo instituições financeiras e investigações sobre práticas irregulares também contribuíram para ampliar a percepção de risco em determinados momentos. Sob a ótica de Minsky (1986), contudo, esse tipo de fenômeno não constitui necessariamente evidência de colapso sistêmico. Pelo contrário, períodos caracterizados por mudanças nas condições financeiras frequentemente revelam fragilidades acumuladas durante ciclos anteriores de expansão do crédito.
Tal constatação ajuda a compreender a aparente contradição observada na economia brasileira entre 2023 e 2026. Enquanto parte do debate público enfatizava riscos fiscais, instabilidades financeiras e limitações estruturais, a economia real continuava produzindo, exportando, investindo e ampliando sua participação em setores estratégicos da economia global. Essa coexistência entre forças e fragilidades constitui precisamente a principal provocação deste trabalho.
O Brasil não emerge do período analisado como uma economia isenta de problemas. Tampouco como uma economia em declínio inevitável. Os dados sugerem uma realidade mais complexa: um país que continua enfrentando desafios históricos relacionados à produtividade, eficiência estatal e financiamento do crescimento, mas que simultaneamente ocupa posição privilegiada em algumas das transformações econômicas mais importantes do século XXI.
Como observava Wyckoff (1931), os mercados não precificam apenas a realidade presente, mas sobretudo aquilo que esperam encontrar no futuro. Talvez seja justamente por isso que o Brasil permaneça sendo objeto de interpretações tão divergentes. O debate não diz respeito apenas ao que o país é hoje, mas ao que poderá se tornar dentro de uma economia mundial cada vez mais multipolar, tecnológica e intensiva em recursos estratégicos.
Conclusão
Ao longo deste trabalho, procuramos demonstrar que a interpretação da realidade econômica exige cautela diante das narrativas simplificadoras. Entre 2023 e 2026, o mundo atravessou um período marcado pela normalização monetária pós-pandemia, pela reorganização das cadeias globais de produção, pela intensificação da disputa geopolítica entre Estados Unidos e China e pelo fortalecimento de uma ordem internacional progressivamente mais multipolar. Nesse ambiente, os mercados financeiros foram chamados a cumprir sua função mais fundamental: incorporar novas informações aos preços.
A análise dos dados apresentados sugere que o Brasil não esteve à margem dessas transformações. Ao contrário, participou ativamente delas. O país ampliou sua produção agropecuária, fortaleceu sua presença nos mercados de energia, consolidou-se como fornecedor relevante de minerais estratégicos e permaneceu integrado aos principais fluxos globais de comércio. Simultaneamente, conviveu com desafios conhecidos, como juros elevados, restrições fiscais, baixa produtividade e dificuldades estruturais associadas ao crescimento de longo prazo.
Entretanto, a coexistência de forças e fragilidades não constitui uma anomalia brasileira. Ela faz parte da própria dinâmica das economias modernas. Como observava Keynes (1936), as decisões econômicas são tomadas em um ambiente inevitavelmente marcado pela incerteza. Não existem trajetórias perfeitamente lineares de crescimento, assim como não existem mercados capazes de eliminar completamente os riscos inerentes à atividade humana.
Talvez por essa razão a volatilidade seja tão frequentemente mal compreendida. Fora dos mercados, ela costuma ser percebida como sinônimo de instabilidade, desordem ou ameaça. Para aqueles que operam diariamente ativos financeiros, contudo, seu significado é substancialmente diferente. A volatilidade não representa o fracasso do mercado. Ela representa o próprio mecanismo por meio do qual o mercado processa informações, ajusta expectativas e descobre preços.
Essa perspectiva encontra paralelos interessantes nos ensinamentos de Michael J. Huddleston. Embora seu trabalho esteja inserido no universo operacional e não no ambiente acadêmico tradicional, sua análise sobre liquidez oferece uma reflexão pertinente ao período estudado. Ao afirmar que "o preço não se move de forma aleatória" (HUDDLESTON, 2022, tradução nossa), o autor chama atenção para o fato de que os deslocamentos observados nos mercados refletem a interação constante entre ordens, expectativas e posicionamentos dos participantes.
Sob uma perspectiva mais ampla, a mesma lógica pode ser aplicada aos acontecimentos analisados neste artigo. A pandemia alterou o comportamento dos consumidores. Os governos expandiram gastos públicos. Os bancos centrais ampliaram e posteriormente restringiram a liquidez global. As empresas reorganizaram cadeias produtivas. Os países redefiniram prioridades estratégicas. Os investidores reposicionaram seus portfólios. Os mercados apenas fizeram aquilo que historicamente fazem: transformaram essas mudanças em preço.
Outra observação frequentemente associada a Huddleston afirma que "estamos procurando onde as ordens existentes estão posicionadas" (HUDDLESTON, 2022, tradução nossa). Embora formulada originalmente para a análise operacional dos mercados, essa ideia dialoga diretamente com a abordagem adotada neste trabalho. O que procuramos ao longo destas páginas foi justamente identificar onde se encontravam os grandes fluxos econômicos do nosso tempo. Segurança alimentar, transição energética, minerais críticos, inteligência artificial, infraestrutura digital e reorganização geopolítica constituem, em alguma medida, os principais centros de liquidez da economia global contemporânea. O Brasil encontra-se inserido em todos esses temas. Essa constatação não elimina os riscos fiscais, não reduz a importância do equilíbrio das contas públicas e tampouco resolve os desafios históricos relacionados à produtividade e à educação. Contudo, ela impede que a análise seja reduzida a uma única variável. Uma economia que produz, exporta, arrecada, investe e participa de setores estratégicos da economia mundial não pode ser compreendida exclusivamente por meio de seus problemas. Talvez a principal conclusão deste trabalho seja justamente essa. Os números não sustentam a imagem de um país quebrado. Também não sustentam a ideia de uma potência plenamente realizada. O que os dados revelam é uma nação complexa, contraditória e profundamente integrada às transformações econômicas do século XXI.
Para nós, operadores, analistas e investidores, essa constatação possui implicações práticas. Diferentemente do debate político cotidiano, os mercados não recompensam preferências ideológicas. Recompensam interpretações corretas da realidade. Como ensinava Wyckoff (1931), o preço representa o resultado da interação contínua entre oferta e demanda. Como enfatiza Van Tharp (2006), o sucesso nos mercados depende muito mais da gestão das probabilidades do que da busca por certezas absolutas. E como sugere Huddleston, os grandes movimentos ocorrem justamente onde existe liquidez suficiente para permitir o reposicionamento dos participantes.
Por esse motivo, a volatilidade não deve ser enxergada apenas como fonte de risco. Para aqueles que vivem os mercados diariamente, ela constitui matéria-prima. É o ambiente em que as narrativas são testadas, as expectativas são confrontadas e os preços revelam aquilo que os agentes econômicos acreditam sobre o futuro.
O Brasil continuará produzindo divergências. Continuará gerando debates acalorados. Continuará convivendo com desafios fiscais, políticos e institucionais. Mas continuará, também, ocupando uma posição estratégica em uma economia global que demanda exatamente aquilo que o país possui em abundância: alimentos, energia, recursos minerais e capacidade produtiva.
No fim, talvez a questão mais importante não seja se o Brasil é forte ou fraco. A questão é compreender que, em um mundo movido por capital, liquidez e expectativas, os países, assim como os ativos financeiros, são constantemente reprecificados. E a história econômica demonstra que aqueles que conseguem interpretar corretamente os ciclos costumam enxergar oportunidades onde a maioria vê apenas ruído.
REFERÊNCIAS
1. AGÊNCIA NACIONAL DO PETRÓLEO, GÁS NATURAL E BIOCOMBUSTÍVEIS (ANP). Anuário Estatístico Brasileiro do Petróleo, Gás Natural e Biocombustíveis. Rio de Janeiro: ANP, diversos anos.
2. BANCO CENTRAL DO BRASIL (BCB). Relatório de Inflação. Brasília: Banco Central do Brasil, diversos números entre 2023 e 2026.
3. BANCO CENTRAL DO BRASIL (BCB). Focus: Relatório de Mercado. Brasília: Banco Central do Brasil, diversos números entre 2023 e 2026.
4. CONGRESSIONAL BUDGET OFFICE (CBO). The Budget and Economic Outlook: 2024 to 2034. Washington, D.C.: Congressional Budget Office, 2024.
5. DALIO, Ray. Principles for Dealing with the Changing World Order: Why Nations Succeed and Fail. New York: Avid Reader Press, 2021.
6. EICHENGREEN, Barry. Globalizing Capital: A History of the International Monetary System. 3. ed. Princeton: Princeton University Press, 2019.
7. EMPRESA DE PESQUISA ENERGÉTICA (EPE). Balanço Energético Nacional. Rio de Janeiro: EPE, diversos anos.
8. FEDERAL RESERVE SYSTEM. Monetary Policy Report. Washington, D.C.: Board of Governors of the Federal Reserve System, diversos números entre 2023 e 2026.
9. FEDERAL RESERVE SYSTEM. Annual Report. Washington, D.C.: Board of Governors of the Federal Reserve System, diversos números entre 2023 e 2026.
10. FEDERAL RESERVE BANK OF ST. LOUIS (FRED). Federal Debt Held by the Public as Percent of Gross Domestic Product. St. Louis: Federal Reserve Bank of St. Louis, série histórica.
11. HUDDLESTON, Michael J. (ICT - Inner Circle Trader). ICT Mentorship Series. Material educacional disponibilizado pelo autor em cursos, palestras e conteúdos públicos digitais, 2016-2026.
12. INTERNATIONAL MONETARY FUND (IMF). World Economic Outlook. Washington, D.C.: International Monetary Fund, diversos números entre 2023 e 2026.
13. INTERNATIONAL MONETARY FUND (IMF). World Economic Outlook Database. Washington, D.C.: International Monetary Fund, diversos anos.
14. INTERNATIONAL MONETARY FUND (IMF). Fiscal Monitor. Washington, D.C.: International Monetary Fund, diversos números entre 2023 e 2026.
15. INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Sistema de Contas Nacionais. Rio de Janeiro: IBGE, diversos anos.
16. INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Produto Interno Bruto - PIB. Rio de Janeiro: IBGE, diversos anos.
17. KEYNES, John Maynard. The General Theory of Employment, Interest and Money. London: Macmillan, 1936.
18. MINSKY, Hyman P. Stabilizing an Unstable Economy. New Haven: Yale University Press, 1986.
19. MINISTÉRIO DA AGRICULTURA E PECUÁRIA (MAPA). Agrostat Brasil. Brasília: MAPA, diversos anos.
20. MINISTÉRIO DO PLANEJAMENTO E ORÇAMENTO (MPO). Relatórios Econômicos e de Crescimento. Brasília: Governo Federal, diversos anos.
21. ORGANISATION FOR ECONOMIC CO-OPERATION AND DEVELOPMENT (OECD). Economic Outlook. Paris: OECD Publishing, diversos números entre 2023 e 2026.
22. RODRIK, Dani. The Globalization Paradox: Democracy and the Future of the World Economy. New York: W. W. Norton & Company, 2011.
23. STIGLITZ, Joseph E. Globalization and Its Discontents. New York: W. W. Norton & Company, 2002.
24. THARP, Van K. Trade Your Way to Financial Freedom. 2. ed. New York: McGraw-Hill, 2006.
25. UNITED NATIONS CONFERENCE ON TRADE AND DEVELOPMENT (UNCTAD). Trade and Development Report. Geneva: United Nations, diversos números entre 2022 e 2026.
26. WORLD BANK. Global Economic Prospects. Washington, D.C.: World Bank, diversos números entre 2023 e 2026.
27. WORLD HEALTH ORGANIZATION (WHO). Statement on the Fifteenth Meeting of the International Health Regulations Emergency Committee Regarding the Coronavirus Disease (COVID-19) Pandemic. Geneva: WHO, 2023.
28. WILLIAMS, Larry. Long-Term Secrets to Short-Term Trading. Hoboken: John Wiley & Sons, 2011.
29. WYCKOFF, Richard D. The Richard D. Wyckoff Method of Trading and Investing in Stocks. New York: Magazine of Wall Street, 1931.
Os mercados financeiros costumam ser apresentados como ambientes dominados por números, algoritmos, balanços patrimoniais e modelos estatísticos. Todavia, por trás de cada variação de preço existe uma realidade mais complexa: decisões humanas tomadas em contextos econômicos, políticos, culturais e geopolíticos específicos. O preço de um ativo não representa apenas seu valor econômico momentâneo, mas também a síntese das expectativas, incertezas e disputas que caracterizam determinado período histórico.
Essa percepção não é nova. Ainda no início do século XX, Richard D. Wyckoff observava que os movimentos dos mercados eram resultado da interação entre oferta e demanda, refletindo a atuação dos diferentes participantes do sistema financeiro. Para o autor, a tarefa do analista consistia em compreender a lógica subjacente aos movimentos de preço, e não apenas suas oscilações aparentes (WYCKOFF, 1931).
Sob uma perspectiva semelhante, porém voltada à gestão do risco, Van K. Tharp argumenta que o sucesso nos mercados está menos associado à previsão do futuro e mais relacionado à capacidade de lidar com a incerteza. Como afirma o autor, "good trading is a function of psychology" (THARP, 2006). Embora originalmente direcionada aos operadores do mercado financeiro, tal observação possui alcance mais amplo. Governos, empresas, bancos centrais e investidores também tomam decisões sob condições de incerteza, lidando constantemente com informações incompletas acerca do futuro.
O período compreendido entre o final de 2022 e outubro de 2026 constitui um exemplo particularmente relevante dessa dinâmica. Ao final de 2022, a economia mundial buscava consolidar sua recuperação após os impactos provocados pela pandemia da Covid-19. Entretanto, os efeitos da crise sanitária permaneciam presentes. Cadeias globais de suprimentos ainda passavam por ajustes, diversas economias enfrentavam pressões inflacionárias significativas e bancos centrais eram obrigados a conduzir uma das mais intensas fases de aperto monetário das últimas décadas.
Ao mesmo tempo, transformações estruturais mais profundas tornavam-se cada vez mais evidentes. As disputas estratégicas entre Estados Unidos e China ganhavam relevância crescente, os BRICS ampliavam seu protagonismo internacional e temas ligados à segurança energética, semicondutores, terras raras e minerais críticos passavam a ocupar posição central nos debates econômicos e geopolíticos.
Nesse contexto, o mundo assistia não apenas a uma recuperação econômica pós-pandêmica, mas também a um processo de reorganização da ordem internacional.
Tal fenômeno encontra paralelo nas interpretações desenvolvidas por Ray Dalio, que argumenta que os grandes ciclos históricos costumam ser marcados por mudanças simultâneas nas estruturas econômicas, financeiras e geopolíticas das nações. Segundo o autor: "History has shown that all empires rise and decline." (DALIO, 2021).
Mais do que anunciar o declínio inevitável de qualquer potência específica, a observação destaca que a distribuição do poder econômico internacional está em constante transformação. A análise desse movimento torna-se particularmente importante quando observamos a crescente influência econômica da China, a expansão dos BRICS e as discussões sobre a multipolaridade no sistema internacional.
No âmbito econômico, os desafios eram igualmente significativos. A necessidade de controlar a inflação sem provocar recessões profundas colocou governos e autoridades monetárias diante de escolhas complexas. Em diferentes regiões do mundo, observou-se o debate permanente entre controle inflacionário, crescimento econômico, emprego e sustentabilidade fiscal.
Sob esse aspecto, o pensamento de John Maynard Keynes permanece relevante. Ao analisar o funcionamento das economias modernas, o autor destacou que decisões de investimento são influenciadas por expectativas e confiança, elementos que frequentemente escapam aos modelos puramente matemáticos (KEYNES, 1936). A compreensão das políticas fiscais e monetárias adotadas após a pandemia exige, portanto, uma análise que considere tanto os indicadores quantitativos quanto as expectativas dos agentes econômicos.
No caso brasileiro, essas discussões assumiram características próprias. Entre 2023 e 2026, o país apresentou avanços relevantes em setores como agronegócio, energia e mineração, consolidando sua posição como importante fornecedor global de alimentos, commodities energéticas e minerais estratégicos. Paralelamente, permaneceram desafios relacionados à produtividade, ao custo do crédito, à trajetória da dívida pública, ao endividamento das famílias e ao debate em torno da sustentabilidade fiscal.
Essa coexistência entre potencial econômico e vulnerabilidades estruturais produziu interpretações frequentemente divergentes sobre o desempenho do país. Dependendo da métrica observada, era possível encontrar argumentos tanto para o otimismo quanto para a preocupação. Essa característica não constitui uma exclusividade brasileira. Mercados e economias raramente apresentam sinais unívocos. Frequentemente, diferentes indicadores apontam em direções distintas, exigindo do analista uma avaliação abrangente e contextualizada.
Nesse sentido, a contribuição de Larry Williams mostra-se particularmente pertinente. O autor observa que os mercados frequentemente antecipam mudanças econômicas antes de sua plena materialização nos indicadores tradicionais (WILLIAMS, 2011). Isso significa que compreender um período histórico exige observar não apenas os fatos consumados, mas também as expectativas e projeções formuladas pelos agentes econômicos ao longo do processo.
Diante desse cenário, o presente estudo adota uma abordagem interdisciplinar, integrando contribuições da Economia Política, da Macroeconomia, das Relações Internacionais e dos Estudos de Mercado Financeiro. O objetivo não é defender correntes ideológicas específicas ou validar posições políticas previamente estabelecidas. Também não se pretende identificar vencedores ou perdedores a partir de preferências partidárias.
A proposta é mais simples e, simultaneamente, mais desafiadora: analisar os resultados observáveis produzidos durante o período compreendido entre o final de 2022 e outubro de 2026.
Para tanto, serão examinados indicadores relacionados à inflação, taxas de juros, crescimento econômico, dívida pública, comércio internacional, investimento produtivo, arrecadação, emprego e inserção geopolítica. As interpretações apresentadas ao longo do trabalho buscarão confrontar discursos, expectativas e narrativas com evidências empíricas verificáveis.
Em última análise, este artigo parte de uma premissa fundamental: mercados financeiros, instituições políticas e sistemas econômicos constituem expressões diferentes de uma mesma realidade material. Compreender seus movimentos exige observar não apenas os gráficos ou os discursos isoladamente, mas a interação contínua entre política, economia, geopolítica e comportamento humano.
É a partir dessa perspectiva que examinaremos os acontecimentos que marcaram o período entre 2022 e 2026, buscando compreender como diferentes países responderam aos desafios de uma nova realidade global e de que maneira essas respostas se refletiram tanto na economia real quanto nos mercados financeiros.
O Fim da Era Pandêmica
O ano de 2023 representou um marco simbólico e histórico para a economia global. Após quase três anos de incertezas, restrições sanitárias e profundas disrupções econômicas, a comunidade internacional começou a tratar a Covid-19 não mais como uma emergência imediata, mas como um evento histórico cujas consequências continuariam influenciando governos, empresas e mercados durante vários anos.
Sob diversos aspectos, entretanto, seria equivocado interpretar o encerramento da fase aguda da pandemia como um retorno à normalidade. O mundo que emergiu após 2022 apresentava características substancialmente diferentes daquele existente antes de 2020. As cadeias produtivas haviam sido reorganizadas, os padrões de consumo modificados, os níveis de endividamento ampliados e as relações geopolíticas tornaram-se mais complexas.
De acordo com Rodrik (2011), a integração econômica internacional produz ganhos significativos de eficiência, mas também pode ampliar vulnerabilidades quando estruturas produtivas críticas tornam-se excessivamente dependentes de poucos centros de produção. A pandemia expôs precisamente esse tipo de fragilidade. Setores inteiros enfrentaram escassez de insumos, atrasos logísticos e aumento dos custos operacionais, revelando a elevada dependência que diversas economias haviam desenvolvido em relação às cadeias globais de valor.
No campo econômico, os desafios acumulados durante a pandemia tornaram-se particularmente evidentes a partir de 2022. Durante os anos anteriores, governos e bancos centrais haviam implementado programas de estímulo fiscal e monetário sem precedentes na história recente. A prioridade daquele momento era evitar um colapso econômico generalizado. Entretanto, a combinação entre forte expansão da demanda e restrições persistentes da oferta contribuiu para um aumento significativo dos níveis de inflação observados em grande parte das economias desenvolvidas e emergentes.
Essa situação evidencia um dos dilemas clássicos discutidos por Keynes (1936). Em momentos de crise profunda, a intervenção do Estado pode desempenhar papel fundamental na preservação da atividade econômica e do emprego. No entanto, políticas expansionistas implementadas em larga escala também podem gerar pressões inflacionárias quando encontram limitações estruturais na capacidade produtiva.
Ao longo de 2022 e 2023, a inflação tornou-se o principal desafio das principais economias mundiais. A preocupação dos formuladores de política econômica deixou de estar centrada exclusivamente na recuperação do crescimento e passou a concentrar-se na restauração da estabilidade dos preços. Nesse contexto, os bancos centrais retomaram protagonismo na condução da política econômica. As decisões relativas às taxas de juros passaram a exercer influência direta sobre praticamente todos os segmentos da economia. Crédito, investimento, mercado imobiliário, consumo e fluxo internacional de capitais passaram a responder de maneira cada vez mais intensa aos sinais emitidos pelas autoridades monetárias.
A importância desse fenômeno pode ser melhor compreendida a partir da contribuição de Minsky (1986). Segundo o autor, períodos prolongados de estabilidade frequentemente incentivam comportamentos financeiros mais agressivos, elevando gradualmente os níveis de vulnerabilidade do sistema econômico. Quando as condições monetárias se tornam mais restritivas, fragilidades anteriormente ocultas passam a se manifestar de maneira mais evidente. Nesse sentido, a transição do ambiente de juros baixos para um cenário de aperto monetário representou um importante teste para empresas, instituições financeiras e governos ao redor do mundo. Muitos dos desafios observados posteriormente, incluindo dificuldades de financiamento, desaceleração econômica e aumento das preocupações fiscais, encontravam suas raízes nesse processo de ajuste.
Paralelamente, a pandemia acelerou transformações estruturais que já vinham ocorrendo antes de 2020. A digitalização da economia, o crescimento do comércio eletrônico, a adoção do trabalho remoto e a utilização intensiva de ferramentas digitais passaram a ocupar papel central em diversos setores produtivos. Mais do que uma adaptação temporária, essas mudanças passaram a integrar a lógica operacional de inúmeras empresas e instituições. A produtividade, a gestão de equipes e os próprios critérios de localização das atividades econômicas passaram a ser reavaliados em função das novas possibilidades tecnológicas. Sob a perspectiva geopolítica, o período pós-pandêmico também inaugurou uma nova fase das relações internacionais. Questões associadas à segurança energética, segurança alimentar, autonomia tecnológica e acesso a recursos estratégicos ganharam importância crescente na formulação das políticas nacionais.
Essa transformação encontra forte correspondência nas análises de Dalio (2021), segundo as quais grandes períodos de transição histórica costumam ser marcados pela combinação de mudanças econômicas, financeiras e geopolíticas. Para o autor, a reorganização das relações de poder entre Estados não ocorre de forma abrupta, mas por meio de processos graduais que frequentemente se tornam visíveis apenas quando observados retrospectivamente.
A crescente disputa tecnológica entre Estados Unidos e China, o fortalecimento institucional dos BRICS, os debates sobre o papel internacional do dólar e o aumento da relevância dos minerais críticos para a transição energética podem ser compreendidos como manifestações desse processo mais amplo de reorganização da ordem internacional.
O Brasil ingressou nesse novo contexto ocupando uma posição singular. O país reunia vantagens significativas relacionadas à produção agropecuária, disponibilidade energética e abundância de recursos minerais estratégicos. Simultaneamente, continuava enfrentando desafios históricos associados à produtividade, infraestrutura, educação e capacidade de investimento.
Essa combinação de potencial econômico e limitações estruturais explica por que diferentes observadores frequentemente chegaram a conclusões distintas sobre as perspectivas brasileiras durante o período analisado. Dependendo do indicador observado, era possível identificar tanto sinais de fortalecimento quanto fatores de preocupação.
Do ponto de vista dos mercados financeiros, essa realidade reforçou uma característica frequentemente destacada por Wyckoff (1931): os preços refletem não apenas os fatos observáveis, mas também as expectativas construídas pelos agentes econômicos em relação ao futuro. Em outras palavras, a percepção dos participantes do mercado sobre os possíveis resultados das políticas adotadas tornou-se tão importante quanto os próprios indicadores econômicos.
De forma semelhante, Williams (2011) argumenta que os mercados frequentemente antecipam mudanças na economia real antes que estas se tornem plenamente visíveis nos dados consolidados. Por essa razão, compreender o período pós-pandêmico exige uma análise simultânea da economia real e da dinâmica dos mercados financeiros.
Assim, o fim da pandemia não marcou o encerramento de uma crise. Representou, na realidade, o início de uma nova fase caracterizada por inflação elevada, reorganização produtiva, transformações tecnológicas e crescente competição geopolítica. As consequências desse processo influenciariam diretamente as decisões de governos, empresas, investidores e bancos centrais ao longo dos anos seguintes, estabelecendo as bases para a formação da nova ordem econômica global que será analisada no próximo capítulo.
Se o período imediatamente posterior à pandemia foi marcado pela tentativa de restaurar a estabilidade econômica, os anos seguintes revelaram transformações estruturais mais profundas. O que inicialmente parecia uma sucessão de crises independentes passou a ser interpretado por governos, instituições multilaterais e mercados financeiros como parte de uma reorganização mais ampla da economia mundial.
A globalização das últimas décadas apoiou-se sobre quatro pilares centrais: integração comercial crescente, expansão das cadeias globais de valor, fortalecimento das instituições multilaterais e predominância dos Estados Unidos como principal potência econômica e financeira. Entretanto, os efeitos acumulados da crise financeira de 2008, da pandemia da Covid-19 e do aumento das tensões geopolíticas evidenciaram limitações desse modelo.
Segundo o Fundo Monetário Internacional (IMF), o crescimento global manteve-se resiliente, mas abaixo da média observada antes da pandemia. A instituição projetava crescimento de 3,2% para a economia mundial em 2024 e 2025, valor inferior à média histórica de 3,8% registrada entre 2000 e 2019 (IMF, 2024).
Estados Unidos: O Pouso Suave, a Inflação e os Limites da Hegemonia Econômica
A economia dos Estados Unidos apresentou desempenho superior ao esperado após o ciclo de aperto monetário iniciado pelo Federal Reserve. Segundo o Fundo Monetário Internacional, o crescimento do Produto Interno Bruto (PIB) norte-americano atingiu 2,9% em 2023 e 2,8% em 2024, contrariando previsões de desaceleração mais acentuada elaboradas por diversos analistas durante o período (IMF, 2024). Apesar da manutenção de taxas de juros elevadas, o mercado de trabalho continuou demonstrando notável resiliência. O desemprego permaneceu próximo das mínimas históricas observadas após a pandemia, contribuindo para a sustentação do consumo das famílias e da atividade econômica (FEDERAL RESERVE, 2025).
Paralelamente, a inflação iniciou trajetória de desaceleração. Segundo dados do Federal Reserve, a inflação medida pelo índice de gastos com consumo pessoal (PCE) recuou significativamente em relação aos níveis observados em 2022, aproximando-se gradualmente da meta de 2% estabelecida pela autoridade monetária (FEDERAL RESERVE, 2025).
Do ponto de vista monetário, o Federal Open Market Committee (FOMC) manteve a taxa dos Fed Funds na faixa entre 5,25% e 5,50% durante parte relevante de 2024, argumentando que ainda eram necessários avanços adicionais para garantir o retorno sustentável da inflação à meta (FEDERAL RESERVE, 2024).
A principal preocupação estrutural da economia norte-americana passou a concentrar-se nas contas públicas. Segundo o Congressional Budget Office, os déficits fiscais federais deverão permanecer elevados ao longo da próxima década, impulsionados pelo aumento das despesas obrigatórias e dos pagamentos de juros da dívida pública (CBO, 2024). Dados do Federal Reserve Bank of St. Louis indicam que a dívida pública detida pelo público aproximou-se de 100% do PIB em meados da década de 2020 (FRED, 2025).
Se os Estados Unidos passaram o período entre 2023 e 2026 tentando equilibrar crescimento econômico e combate à inflação, a China enfrentou um desafio distinto. Diferentemente das economias ocidentais, o principal problema chinês não foi uma inflação persistentemente elevada, mas a desaceleração gradual de um modelo de crescimento que, durante décadas, sustentou uma das expansões econômicas mais impressionantes da história moderna.
Ao longo dos últimos quarenta anos, a economia chinesa passou por um processo acelerado de industrialização, urbanização e modernização produtiva. Segundo Rodrik (2011), poucos países conseguiram combinar com tanta eficácia políticas industriais, integração ao comércio internacional e acumulação de capacidade produtiva. Esse processo permitiu que a China deixasse de ser uma economia essencialmente agrária para tornar-se a principal potência manufatureira do planeta.
Entretanto, os fatores que impulsionaram esse crescimento começaram a apresentar limitações ao longo da década de 2020.
O setor imobiliário, que durante anos funcionou como um dos motores da expansão econômica chinesa, passou a enfrentar dificuldades significativas. Grandes incorporadoras acumularam elevados níveis de endividamento, enquanto governos locais enfrentavam redução de receitas associadas à desaceleração do mercado imobiliário. Segundo o Fundo Monetário Internacional, as fragilidades observadas no setor imobiliário permaneceram entre os principais riscos para a economia chinesa durante o período pós-pandêmico (IMF, 2024).
Ao mesmo tempo, a economia chinesa entrou em uma fase de crescimento mais moderado. Enquanto durante parte dos anos 2000 e 2010 taxas superiores a 8% eram relativamente comuns, as projeções do Fundo Monetário Internacional para 2024 apontavam crescimento de aproximadamente 4,8%, com tendência gradual de desaceleração ao longo dos anos seguintes (IMF, 2024).
Apesar dessa desaceleração relativa, é importante contextualizar os números. Uma economia que cresce 4% ou 5% ao ano sobre uma base produtiva já gigantesca continua adicionando enorme volume de riqueza à economia mundial. Em termos absolutos, o crescimento chinês permaneceu entre os mais relevantes do planeta.
Ao contrário dos Estados Unidos, a política econômica chinesa não foi dominada pelo combate à inflação. De fato, em diversos momentos após a pandemia, autoridades chinesas demonstraram preocupação com níveis reduzidos de inflação e sinais de enfraquecimento da demanda doméstica.
Essa diferença revela uma característica importante dos dois modelos econômicos. Enquanto as economias ocidentais buscavam desacelerar o consumo para controlar a inflação, a China procurava estimular a atividade econômica para evitar uma desaceleração excessiva.
Sob a perspectiva de Keynes (1936), essa dinâmica reforça o papel das expectativas e dos investimentos como elementos centrais do crescimento econômico. Em um ambiente marcado pela redução da confiança dos consumidores e dos investidores, governos frequentemente recorrem a políticas de estímulo para sustentar a atividade econômica. Entretanto, o desafio chinês não podia ser compreendido apenas a partir de variáveis conjunturais.
Segundo Dalio (2021), o crescimento de uma grande potência econômica normalmente passa por diferentes fases históricas. Após períodos de rápida expansão impulsionada por industrialização, urbanização e acumulação de capital, torna-se cada vez mais necessário promover ganhos de produtividade, inovação tecnológica e sofisticação institucional. Em muitos aspectos, a China encontra-se exatamente nessa transição. Nas últimas décadas, o país deixou de competir apenas pela oferta de mão de obra relativamente barata e passou a disputar posições de liderança em setores de alta tecnologia. Investimentos em inteligência artificial, computação avançada, telecomunicações, energias renováveis, veículos elétricos e semicondutores tornaram-se componentes centrais da estratégia de desenvolvimento nacional. Essa transformação elevou as tensões geopolíticas com os Estados Unidos. A disputa entre as duas maiores economias do mundo deixou de ser exclusivamente comercial e passou a envolver tecnologia, segurança nacional, cadeias produtivas estratégicas e liderança industrial.
Segundo Eichengreen (2019), grandes mudanças na distribuição do poder econômico internacional frequentemente geram períodos de competição entre potências estabelecidas e potências emergentes. Embora a Guerra Fria tenha terminado há décadas, a rivalidade econômica e tecnológica entre Washington e Pequim passou a ocupar posição central na política internacional durante os anos analisados neste trabalho.
Nesse contexto, a estratégia chinesa buscou reduzir vulnerabilidades externas sem abandonar sua inserção na economia global.
Programas voltados para a produção doméstica de semicondutores, ampliação da capacidade tecnológica nacional e diversificação de mercados de exportação passaram a receber atenção crescente do governo central.
Paralelamente, iniciativas como a Nova Rota da Seda (Belt and Road Initiative) continuaram desempenhando papel importante na expansão da influência econômica chinesa, especialmente em países da Ásia, África e América Latina.
Essa dimensão internacional da estratégia chinesa possui relevância particular para o Brasil.
A China consolidou-se como principal parceiro comercial brasileiro ao longo do período analisado, absorvendo parcela significativa das exportações nacionais de soja, minério de ferro, petróleo e outras commodities. Consequentemente, o desempenho da economia chinesa passou a exercer influência direta sobre diversos setores da economia brasileira. Do ponto de vista dos mercados financeiros, essa relação tornou-se igualmente relevante.
Conforme observava Wyckoff (1931), grandes movimentos de capital frequentemente refletem mudanças estruturais que ainda estão em desenvolvimento. Durante os anos de desaceleração do setor imobiliário chinês, por exemplo, diversos mercados de commodities passaram a incorporar expectativas relacionadas à demanda futura por aço, minério de ferro, cobre e energia. Essa interação entre atividade econômica chinesa e preços globais de commodities tornou-se particularmente importante para investidores, analistas e operadores de mercado.
Larry Williams (2011) argumenta que os mercados frequentemente antecipam tendências econômicas antes que elas se tornem plenamente evidentes nos indicadores oficiais. A volatilidade observada em diversos ativos associados à economia chinesa durante esse período ilustra precisamente esse fenômeno.
Ao analisar a trajetória da China entre 2023 e 2026, torna-se evidente que o país não enfrentava uma crise semelhante às observadas em economias emergentes tradicionais. O desafio era mais sofisticado. Tratava-se da transição entre um modelo baseado principalmente em expansão imobiliária, investimento em infraestrutura e crescimento das exportações para outro sustentado por inovação tecnológica, consumo doméstico e aumento da produtividade.
Em termos históricos, essa provavelmente representa uma das transformações econômicas mais importantes do século XXI.
A China continuou crescendo. Continuou investindo. Continuou ampliando sua influência econômica global. Entretanto, passou a fazê-lo em um ambiente caracterizado por menores taxas de expansão, maiores desafios demográficos, tensões geopolíticas crescentes e necessidade constante de adaptação institucional.
Assim, a principal questão para os próximos anos não será determinar se a China continuará sendo uma potência econômica global. Os dados analisados sugerem que essa condição já foi consolidada. O verdadeiro debate diz respeito à velocidade, à sustentabilidade e à forma pela qual ocorrerá a próxima etapa de seu desenvolvimento.
BRICS: Multipolaridade, Expansão e a Busca por Maior Autonomia Econômica
Se os capítulos anteriores analisaram as duas principais forças econômicas do sistema internacional, Estados Unidos e China, torna-se necessário compreender o espaço ocupado pelos BRICS dentro dessa transformação. Afinal, grande parte das discussões sobre a reorganização da economia global entre 2023 e 2026 esteve associada à crescente influência das economias emergentes e ao debate sobre uma ordem internacional menos concentrada.
Originalmente formado por Brasil, Rússia, Índia, China e África do Sul, o agrupamento BRICS foi concebido como um fórum de cooperação entre grandes economias emergentes. Entretanto, ao longo da década de 2020, o bloco passou a assumir papel mais relevante nas discussões sobre comércio internacional, financiamento do desenvolvimento, infraestrutura e governança econômica global.
Sob a perspectiva de Dalio (2021), o fortalecimento de novos polos econômicos constitui um fenômeno recorrente nos ciclos históricos de poder. À medida que a atividade produtiva, a população e a capacidade tecnológica se deslocam entre diferentes regiões do mundo, instituições internacionais também tendem a sofrer processos de adaptação. Essa dinâmica ajuda a explicar por que os BRICS passaram a ocupar posição de destaque em diversos debates internacionais. Ao contrário do que muitas vezes sugere o debate político, o bloco não surgiu como uma aliança ideológica. Seu principal elemento de convergência sempre foi econômico. Os países membros possuem sistemas políticos distintos, interesses estratégicos frequentemente divergentes e diferentes modelos de desenvolvimento. O ponto comum reside na busca por maior representatividade dentro das instituições econômicas internacionais e por mecanismos alternativos de cooperação financeira.
Um dos exemplos mais relevantes dessa estratégia foi a criação do Novo Banco de Desenvolvimento (NDB), instituição fundada em 2015 com o objetivo de financiar projetos de infraestrutura e desenvolvimento sustentável em economias emergentes. A criação do NDB representou um passo importante no esforço de diversificação das fontes de financiamento internacional tradicionalmente dominadas por organismos multilaterais vinculados ao sistema financeiro ocidental.
A expansão do bloco ao longo da década reforçou essa tendência. Novos países demonstraram interesse em integrar ou cooperar mais estreitamente com os BRICS, refletindo uma percepção crescente de que o sistema internacional se tornava mais multipolar. Essa multipolaridade, entretanto, não deve ser confundida com a substituição imediata das instituições existentes. Conforme argumenta Eichengreen (2019), sistemas monetários internacionais apresentam forte inércia institucional. O dólar permaneceu como principal moeda de reserva internacional e principal referência dos fluxos financeiros globais durante todo o período analisado. A existência de novos mecanismos de cooperação não eliminou a centralidade das instituições construídas ao longo do século XX.
Ainda assim, observou-se um movimento crescente em direção à utilização de moedas locais em transações comerciais entre alguns membros do bloco. O objetivo dessas iniciativas não era necessariamente substituir o dólar, mas reduzir custos de transação e ampliar a autonomia financeira dos participantes. Sob o ponto de vista econômico, os BRICS apresentavam uma característica singular: reuniam alguns dos principais produtores mundiais de alimentos, energia, minerais estratégicos e bens industriais. Rússia e Brasil destacavam-se pela relevância no fornecimento de commodities agrícolas e energéticas. China e Índia figuravam entre os maiores centros industriais e consumidores do planeta. A África do Sul mantinha papel importante na produção mineral. Consequentemente, o bloco passou a representar uma parcela cada vez mais significativa da produção econômica global.
Segundo Dalio (2021), grandes transformações históricas tendem a ocorrer quando novas capacidades produtivas são acompanhadas por mecanismos próprios de financiamento, comércio e cooperação internacional. Embora os BRICS ainda estejam distantes de constituir uma união econômica comparável à União Europeia, o fortalecimento institucional observado nos últimos anos sugere uma tentativa de ampliar seu peso na arquitetura econômica mundial.
Para o Brasil, essa transformação possui relevância particular. Historicamente, a economia brasileira manteve fortes vínculos com mercados desenvolvidos, especialmente Estados Unidos e Europa. Entretanto, a crescente importância da Ásia e dos países emergentes alterou significativamente a composição das relações comerciais brasileiras. Durante o período analisado, China e demais parceiros emergentes passaram a absorver parcela crescente das exportações brasileiras de commodities agrícolas, minerais e energéticas. Essa diversificação ampliou as opções estratégicas disponíveis para a economia nacional e reduziu parcialmente a dependência de mercados tradicionais. Sob a perspectiva de Rodrik (2011), países em desenvolvimento tendem a obter melhores resultados quando conseguem combinar inserção internacional com fortalecimento de suas capacidades produtivas internas. Nesse sentido, a participação brasileira nos BRICS pode ser interpretada não apenas como uma iniciativa diplomática, mas também como uma estratégia econômica de longo prazo.
Entretanto, a existência de oportunidades não elimina desafios.
As diferenças econômicas entre os membros do bloco permanecem significativas. China e Índia apresentam ritmos de crescimento e escalas populacionais muito superiores aos observados no Brasil e na África do Sul. A Rússia enfrenta condicionantes geopolíticos particulares. Além disso, os interesses nacionais nem sempre convergem de forma automática. Essas limitações ajudam a explicar por que os BRICS devem ser compreendidos como uma plataforma de cooperação e não como uma estrutura de integração plena. Do ponto de vista dos mercados financeiros, o fortalecimento dos BRICS foi acompanhado por crescente interesse em temas relacionados à transição energética, segurança alimentar e minerais críticos. Investidores, gestores e analistas passaram a observar com maior atenção países capazes de fornecer os insumos necessários para a nova economia global.
Nesse contexto, o Brasil emergiu como um dos principais beneficiários potenciais da reorganização das cadeias produtivas internacionais.
Como observava Wyckoff (1931), grandes movimentos de capital frequentemente refletem expectativas de longo prazo associadas a mudanças estruturais na economia. O crescente interesse por minerais estratégicos, energia e produção agrícola elevou a relevância de ativos diretamente associados a esses setores.
Ao mesmo tempo, Larry Williams (2011) destaca que os mercados frequentemente reagem não apenas aos dados presentes, mas às expectativas futuras construídas pelos participantes. A valorização estratégica atribuída a determinados recursos naturais tornou-se um exemplo claro desse fenômeno. Dessa forma, os BRICS devem ser compreendidos menos como um contraponto direto ao sistema internacional existente e mais como uma das principais expressões da transição para uma economia global mais distribuída entre diferentes centros de poder econômico.
A emergência dessa nova realidade produziu importantes oportunidades para países capazes de combinar recursos naturais, estabilidade institucional e capacidade produtiva. Poucos países reúnem essas características com a mesma intensidade que o Brasil.
Por essa razão, após analisar a pandemia, a reorganização da economia global, os Estados Unidos, a China e os BRICS, chegamos ao ponto central deste trabalho: compreender como o Brasil se posicionou diante dessas transformações e quais resultados concretos foram produzidos entre 2023 e 2026.
Brasil: Entre o Risco Fiscal e a Força da Economia Real
A discussão econômica brasileira entre 2023 e 2026 foi marcada por um contraste permanente entre narrativa e realidade. Ao longo desse período, investidores, economistas, empresários e agentes políticos frequentemente debateram temas relacionados ao risco fiscal, à trajetória da dívida pública, ao nível da taxa Selic, à credibilidade do arcabouço fiscal e às dificuldades estruturais do Estado brasileiro. Paralelamente, entretanto, os indicadores da economia real apresentaram resultados que desafiaram parte das expectativas mais pessimistas formuladas no início do ciclo.
O primeiro elemento que merece destaque é o comportamento da atividade econômica. Segundo o Instituto Brasileiro de Geografia e Estatística, o Produto Interno Bruto brasileiro cresceu 2,9% em 2023, resultado significativamente superior às projeções predominantes no início daquele ano (IBGE, 2024). Em 2024, a economia voltou a apresentar expansão superior às expectativas iniciais, acumulando dois anos consecutivos de crescimento acima do projetado pelo mercado em diversos momentos do período.
O desempenho da economia brasileira não ocorreu em um ambiente internacional favorável. Durante esses anos, a economia global conviveu com juros elevados nas principais economias do mundo, desaceleração da atividade econômica chinesa, conflitos armados na Europa e no Oriente Médio, além de um cenário de fragmentação geopolítica crescente (IMF, 2024).
Nesse contexto, a capacidade de crescimento brasileiro esteve diretamente associada à força de sua economia real. A agropecuária desempenhou papel fundamental. O país consolidou-se como um dos maiores fornecedores mundiais de soja, milho, proteína animal, açúcar e café, ocupando posição estratégica em um cenário internacional cada vez mais preocupado com segurança alimentar. Segundo dados do Ministério da Agricultura e da Companhia Nacional de Abastecimento, diversas culturas agrícolas registraram recordes de produção ao longo do período analisado (MAPA, 2025).
Entretanto, limitar a importância econômica do Brasil à sua condição de potência agroexportadora seria insuficiente. Ao longo da década de 2020, o país também ampliou sua relevância energética. A produção de petróleo atingiu sucessivos recordes impulsionados pela expansão das operações do pré-sal, enquanto a matriz elétrica nacional permaneceu entre as mais limpas do mundo, baseada majoritariamente em fontes renováveis (ANP, 2025; EPE, 2025).
Ao mesmo tempo, a crescente demanda mundial por minerais críticos passou a destacar outra vantagem estrutural brasileira. A expansão dos investimentos globais em eletrificação, inteligência artificial, infraestrutura digital e transição energética elevou a importância de recursos como lítio, níquel, cobre, terras raras e nióbio. Nesse contexto, o Brasil emergiu como um dos países mais bem posicionados para participar das novas cadeias globais de fornecimento associadas à economia de baixo carbono.
Sob a perspectiva de Rodrik (2011), processos de desenvolvimento sustentáveis dependem não apenas da disponibilidade de recursos naturais, mas da capacidade de transformá-los em ganhos permanentes de produtividade, investimento e sofisticação produtiva. Esse talvez seja um dos principais desafios brasileiros para as próximas décadas.
Apesar desses avanços, os riscos identificados pelo mercado não desapareceram. A política monetária permaneceu restritiva durante parcela significativa do período. A taxa Selic continuou figurando entre as mais elevadas das principais economias do mundo, refletindo tanto a necessidade de controle inflacionário quanto os prêmios de risco exigidos pelos investidores diante das incertezas fiscais existentes.
A trajetória da dívida pública também continuou no centro das discussões econômicas. Embora o crescimento econômico tenha contribuído para amenizar parte das pressões sobre a relação dívida/PIB, investidores mantiveram atenção constante sobre a evolução dos gastos públicos, do resultado primário e da capacidade do governo de estabilizar as contas públicas ao longo do tempo.
Paralelamente, o setor privado enfrentou desafios importantes. O elevado custo do crédito afetou empresas e famílias. Casos envolvendo recuperações extrajudiciais, reestruturações financeiras e dificuldades corporativas de grandes grupos econômicos tornaram-se recorrentes no noticiário econômico. Episódios envolvendo instituições financeiras e investigações sobre práticas irregulares também contribuíram para ampliar a percepção de risco em determinados momentos. Sob a ótica de Minsky (1986), contudo, esse tipo de fenômeno não constitui necessariamente evidência de colapso sistêmico. Pelo contrário, períodos caracterizados por mudanças nas condições financeiras frequentemente revelam fragilidades acumuladas durante ciclos anteriores de expansão do crédito.
Tal constatação ajuda a compreender a aparente contradição observada na economia brasileira entre 2023 e 2026. Enquanto parte do debate público enfatizava riscos fiscais, instabilidades financeiras e limitações estruturais, a economia real continuava produzindo, exportando, investindo e ampliando sua participação em setores estratégicos da economia global. Essa coexistência entre forças e fragilidades constitui precisamente a principal provocação deste trabalho.
O Brasil não emerge do período analisado como uma economia isenta de problemas. Tampouco como uma economia em declínio inevitável. Os dados sugerem uma realidade mais complexa: um país que continua enfrentando desafios históricos relacionados à produtividade, eficiência estatal e financiamento do crescimento, mas que simultaneamente ocupa posição privilegiada em algumas das transformações econômicas mais importantes do século XXI.
Como observava Wyckoff (1931), os mercados não precificam apenas a realidade presente, mas sobretudo aquilo que esperam encontrar no futuro. Talvez seja justamente por isso que o Brasil permaneça sendo objeto de interpretações tão divergentes. O debate não diz respeito apenas ao que o país é hoje, mas ao que poderá se tornar dentro de uma economia mundial cada vez mais multipolar, tecnológica e intensiva em recursos estratégicos.
Conclusão
Ao longo deste trabalho, procuramos demonstrar que a interpretação da realidade econômica exige cautela diante das narrativas simplificadoras. Entre 2023 e 2026, o mundo atravessou um período marcado pela normalização monetária pós-pandemia, pela reorganização das cadeias globais de produção, pela intensificação da disputa geopolítica entre Estados Unidos e China e pelo fortalecimento de uma ordem internacional progressivamente mais multipolar. Nesse ambiente, os mercados financeiros foram chamados a cumprir sua função mais fundamental: incorporar novas informações aos preços.
A análise dos dados apresentados sugere que o Brasil não esteve à margem dessas transformações. Ao contrário, participou ativamente delas. O país ampliou sua produção agropecuária, fortaleceu sua presença nos mercados de energia, consolidou-se como fornecedor relevante de minerais estratégicos e permaneceu integrado aos principais fluxos globais de comércio. Simultaneamente, conviveu com desafios conhecidos, como juros elevados, restrições fiscais, baixa produtividade e dificuldades estruturais associadas ao crescimento de longo prazo.
Entretanto, a coexistência de forças e fragilidades não constitui uma anomalia brasileira. Ela faz parte da própria dinâmica das economias modernas. Como observava Keynes (1936), as decisões econômicas são tomadas em um ambiente inevitavelmente marcado pela incerteza. Não existem trajetórias perfeitamente lineares de crescimento, assim como não existem mercados capazes de eliminar completamente os riscos inerentes à atividade humana.
Talvez por essa razão a volatilidade seja tão frequentemente mal compreendida. Fora dos mercados, ela costuma ser percebida como sinônimo de instabilidade, desordem ou ameaça. Para aqueles que operam diariamente ativos financeiros, contudo, seu significado é substancialmente diferente. A volatilidade não representa o fracasso do mercado. Ela representa o próprio mecanismo por meio do qual o mercado processa informações, ajusta expectativas e descobre preços.
Essa perspectiva encontra paralelos interessantes nos ensinamentos de Michael J. Huddleston. Embora seu trabalho esteja inserido no universo operacional e não no ambiente acadêmico tradicional, sua análise sobre liquidez oferece uma reflexão pertinente ao período estudado. Ao afirmar que "o preço não se move de forma aleatória" (HUDDLESTON, 2022, tradução nossa), o autor chama atenção para o fato de que os deslocamentos observados nos mercados refletem a interação constante entre ordens, expectativas e posicionamentos dos participantes.
Sob uma perspectiva mais ampla, a mesma lógica pode ser aplicada aos acontecimentos analisados neste artigo. A pandemia alterou o comportamento dos consumidores. Os governos expandiram gastos públicos. Os bancos centrais ampliaram e posteriormente restringiram a liquidez global. As empresas reorganizaram cadeias produtivas. Os países redefiniram prioridades estratégicas. Os investidores reposicionaram seus portfólios. Os mercados apenas fizeram aquilo que historicamente fazem: transformaram essas mudanças em preço.
Outra observação frequentemente associada a Huddleston afirma que "estamos procurando onde as ordens existentes estão posicionadas" (HUDDLESTON, 2022, tradução nossa). Embora formulada originalmente para a análise operacional dos mercados, essa ideia dialoga diretamente com a abordagem adotada neste trabalho. O que procuramos ao longo destas páginas foi justamente identificar onde se encontravam os grandes fluxos econômicos do nosso tempo. Segurança alimentar, transição energética, minerais críticos, inteligência artificial, infraestrutura digital e reorganização geopolítica constituem, em alguma medida, os principais centros de liquidez da economia global contemporânea. O Brasil encontra-se inserido em todos esses temas. Essa constatação não elimina os riscos fiscais, não reduz a importância do equilíbrio das contas públicas e tampouco resolve os desafios históricos relacionados à produtividade e à educação. Contudo, ela impede que a análise seja reduzida a uma única variável. Uma economia que produz, exporta, arrecada, investe e participa de setores estratégicos da economia mundial não pode ser compreendida exclusivamente por meio de seus problemas. Talvez a principal conclusão deste trabalho seja justamente essa. Os números não sustentam a imagem de um país quebrado. Também não sustentam a ideia de uma potência plenamente realizada. O que os dados revelam é uma nação complexa, contraditória e profundamente integrada às transformações econômicas do século XXI.
Para nós, operadores, analistas e investidores, essa constatação possui implicações práticas. Diferentemente do debate político cotidiano, os mercados não recompensam preferências ideológicas. Recompensam interpretações corretas da realidade. Como ensinava Wyckoff (1931), o preço representa o resultado da interação contínua entre oferta e demanda. Como enfatiza Van Tharp (2006), o sucesso nos mercados depende muito mais da gestão das probabilidades do que da busca por certezas absolutas. E como sugere Huddleston, os grandes movimentos ocorrem justamente onde existe liquidez suficiente para permitir o reposicionamento dos participantes.
Por esse motivo, a volatilidade não deve ser enxergada apenas como fonte de risco. Para aqueles que vivem os mercados diariamente, ela constitui matéria-prima. É o ambiente em que as narrativas são testadas, as expectativas são confrontadas e os preços revelam aquilo que os agentes econômicos acreditam sobre o futuro.
O Brasil continuará produzindo divergências. Continuará gerando debates acalorados. Continuará convivendo com desafios fiscais, políticos e institucionais. Mas continuará, também, ocupando uma posição estratégica em uma economia global que demanda exatamente aquilo que o país possui em abundância: alimentos, energia, recursos minerais e capacidade produtiva.
No fim, talvez a questão mais importante não seja se o Brasil é forte ou fraco. A questão é compreender que, em um mundo movido por capital, liquidez e expectativas, os países, assim como os ativos financeiros, são constantemente reprecificados. E a história econômica demonstra que aqueles que conseguem interpretar corretamente os ciclos costumam enxergar oportunidades onde a maioria vê apenas ruído.
REFERÊNCIAS
1. AGÊNCIA NACIONAL DO PETRÓLEO, GÁS NATURAL E BIOCOMBUSTÍVEIS (ANP). Anuário Estatístico Brasileiro do Petróleo, Gás Natural e Biocombustíveis. Rio de Janeiro: ANP, diversos anos.
2. BANCO CENTRAL DO BRASIL (BCB). Relatório de Inflação. Brasília: Banco Central do Brasil, diversos números entre 2023 e 2026.
3. BANCO CENTRAL DO BRASIL (BCB). Focus: Relatório de Mercado. Brasília: Banco Central do Brasil, diversos números entre 2023 e 2026.
4. CONGRESSIONAL BUDGET OFFICE (CBO). The Budget and Economic Outlook: 2024 to 2034. Washington, D.C.: Congressional Budget Office, 2024.
5. DALIO, Ray. Principles for Dealing with the Changing World Order: Why Nations Succeed and Fail. New York: Avid Reader Press, 2021.
6. EICHENGREEN, Barry. Globalizing Capital: A History of the International Monetary System. 3. ed. Princeton: Princeton University Press, 2019.
7. EMPRESA DE PESQUISA ENERGÉTICA (EPE). Balanço Energético Nacional. Rio de Janeiro: EPE, diversos anos.
8. FEDERAL RESERVE SYSTEM. Monetary Policy Report. Washington, D.C.: Board of Governors of the Federal Reserve System, diversos números entre 2023 e 2026.
9. FEDERAL RESERVE SYSTEM. Annual Report. Washington, D.C.: Board of Governors of the Federal Reserve System, diversos números entre 2023 e 2026.
10. FEDERAL RESERVE BANK OF ST. LOUIS (FRED). Federal Debt Held by the Public as Percent of Gross Domestic Product. St. Louis: Federal Reserve Bank of St. Louis, série histórica.
11. HUDDLESTON, Michael J. (ICT - Inner Circle Trader). ICT Mentorship Series. Material educacional disponibilizado pelo autor em cursos, palestras e conteúdos públicos digitais, 2016-2026.
12. INTERNATIONAL MONETARY FUND (IMF). World Economic Outlook. Washington, D.C.: International Monetary Fund, diversos números entre 2023 e 2026.
13. INTERNATIONAL MONETARY FUND (IMF). World Economic Outlook Database. Washington, D.C.: International Monetary Fund, diversos anos.
14. INTERNATIONAL MONETARY FUND (IMF). Fiscal Monitor. Washington, D.C.: International Monetary Fund, diversos números entre 2023 e 2026.
15. INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Sistema de Contas Nacionais. Rio de Janeiro: IBGE, diversos anos.
16. INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Produto Interno Bruto - PIB. Rio de Janeiro: IBGE, diversos anos.
17. KEYNES, John Maynard. The General Theory of Employment, Interest and Money. London: Macmillan, 1936.
18. MINSKY, Hyman P. Stabilizing an Unstable Economy. New Haven: Yale University Press, 1986.
19. MINISTÉRIO DA AGRICULTURA E PECUÁRIA (MAPA). Agrostat Brasil. Brasília: MAPA, diversos anos.
20. MINISTÉRIO DO PLANEJAMENTO E ORÇAMENTO (MPO). Relatórios Econômicos e de Crescimento. Brasília: Governo Federal, diversos anos.
21. ORGANISATION FOR ECONOMIC CO-OPERATION AND DEVELOPMENT (OECD). Economic Outlook. Paris: OECD Publishing, diversos números entre 2023 e 2026.
22. RODRIK, Dani. The Globalization Paradox: Democracy and the Future of the World Economy. New York: W. W. Norton & Company, 2011.
23. STIGLITZ, Joseph E. Globalization and Its Discontents. New York: W. W. Norton & Company, 2002.
24. THARP, Van K. Trade Your Way to Financial Freedom. 2. ed. New York: McGraw-Hill, 2006.
25. UNITED NATIONS CONFERENCE ON TRADE AND DEVELOPMENT (UNCTAD). Trade and Development Report. Geneva: United Nations, diversos números entre 2022 e 2026.
26. WORLD BANK. Global Economic Prospects. Washington, D.C.: World Bank, diversos números entre 2023 e 2026.
27. WORLD HEALTH ORGANIZATION (WHO). Statement on the Fifteenth Meeting of the International Health Regulations Emergency Committee Regarding the Coronavirus Disease (COVID-19) Pandemic. Geneva: WHO, 2023.
28. WILLIAMS, Larry. Long-Term Secrets to Short-Term Trading. Hoboken: John Wiley & Sons, 2011.
29. WYCKOFF, Richard D. The Richard D. Wyckoff Method of Trading and Investing in Stocks. New York: Magazine of Wall Street, 1931.

Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.