
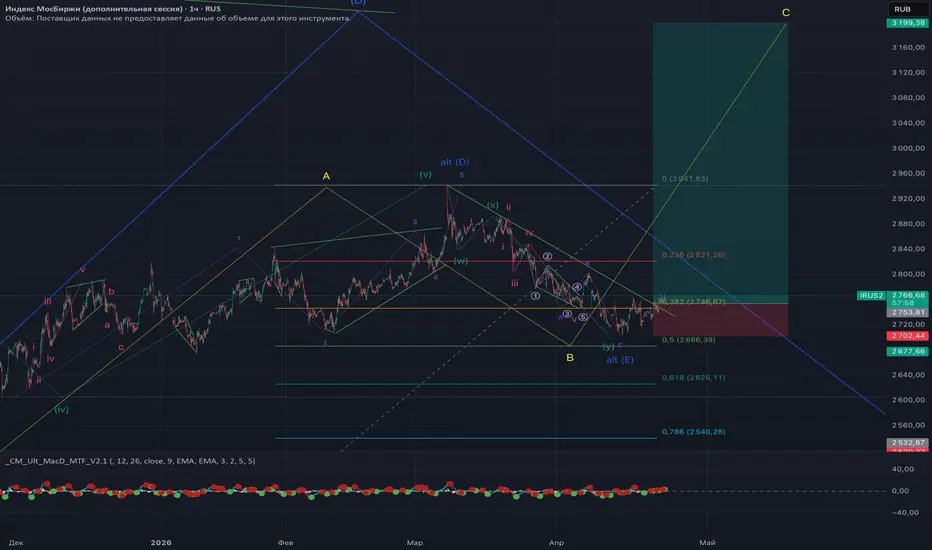
Добрый день, друзья. Сегодня поговорим про российский рынок - давно мы не смотрели на него в широком смысле, с рассмотрением динамики индекса $IMOEX. Отдельные посты про отечественные компании у нас были: разбирали Евротранс, российские нефтяные компании, влияние ударов по НПЗ и нефтеперерабатывающим терминалам (все это было в нашем телеграмме, милости просим по ссылке в шапке профиля). На самом деле это не случайно: на отечественном рынке шла продолжительная коррекция, и примерно с ее начала мы обзоров и не публиковали. Судя по всему, она подходит к концу.
На наш взгляд, сейчас реализуется один из двух сценариев. Первый - мы завершили треугольник, в котором находимся уже почти полтора года, и начинаем из него выходить. Дальнейшее направление в таком случае - вверх без значимых коррекций (под значимыми понимаем коррекции по 30%). Второй - мы все еще внутри треугольника, и сейчас завершаем волну D. В таком случае нас ждет еще одна волна снижения - волна E. Возможные причины мы уже обсуждали: продолжение прокси-войны с Европой после договорнячка с США, провокации с обеих сторон, способные нарушить перемирие - если предположить, что оно будет заключено. Причин может быть много, но важно понимать: такой сценарий возможен, хотя обновления минимумов мы точно не ждем.
На текущем, достаточно вялом (сентимент сейчас около минимумов 2022 года), рынке интересно себя ведут два сектора: банки, которые часто идут против рынка, в частности $T, $VTBR. ВТБ кстати мы уже несколько лет считаем одной из лучших инвестиционных идей на рынке, начали ее покупать еще когда он был одной из самых ненавистных бумаг нашего рынка, и тезис не меняется, считаем, что у компании все будет отлично, windfall, как одна из главных пугалок последнего времени, их точно не затронет.
Второй сектор - нефтники. Они у нас в индексе заведуют волатильностью, что не удивительно, индекс волатильности нефтяных цен находится на уровне 86,7 на сегодняшний день, такие цифры мы видели последний раз только в 2020 году, когда WTI достигал отрицательных значений. Нефтяники в индексе занимают достаточно большую часть, поэтому волатильность передается и туда. Однако не по всем нефтяным компаниям ситуация однородна, движение бумаг где-то сильнее, где-то слабее самого роста нефти (в основном слабее) - это обусловлено разными факторами, в том числе сохраняющейся неопределенностью относительно того, насколько удары по инфраструктуре реально повлияли на финансовое состояние компаний. Точные цифры мы увидим еще не скоро.
По ставке и другим макропоказателям отечественного рынка подробно поговорим в пятницу, перед заседанием ЦБ, спойлер: ничего супер интересного там нету, да и на заседании скорее всего немного заскучаем. Как итог хотелось бы повторить: мы считаем, что коррекция завершена - либо в волне E, либо в волне B of D. Дальше нас с высокой долей вероятности ждет рост - непростой, но рост. Мы уже начали потихоньку набирать позицию в российских акциях с плечом, причем некоторые имена, PLZL,
 IRAO,
 VTBR,
 ROSN берем отдельно, хотя в трейдинге стокпикингом обычно и не страдаем. Долгосрочные позиции, которые удерживаем уже давно при этом никуда не девали.
На наш взгляд, сейчас реализуется один из двух сценариев. Первый - мы завершили треугольник, в котором находимся уже почти полтора года, и начинаем из него выходить. Дальнейшее направление в таком случае - вверх без значимых коррекций (под значимыми понимаем коррекции по 30%). Второй - мы все еще внутри треугольника, и сейчас завершаем волну D. В таком случае нас ждет еще одна волна снижения - волна E. Возможные причины мы уже обсуждали: продолжение прокси-войны с Европой после договорнячка с США, провокации с обеих сторон, способные нарушить перемирие - если предположить, что оно будет заключено. Причин может быть много, но важно понимать: такой сценарий возможен, хотя обновления минимумов мы точно не ждем.
На текущем, достаточно вялом (сентимент сейчас около минимумов 2022 года), рынке интересно себя ведут два сектора: банки, которые часто идут против рынка, в частности $T, $VTBR. ВТБ кстати мы уже несколько лет считаем одной из лучших инвестиционных идей на рынке, начали ее покупать еще когда он был одной из самых ненавистных бумаг нашего рынка, и тезис не меняется, считаем, что у компании все будет отлично, windfall, как одна из главных пугалок последнего времени, их точно не затронет.
Второй сектор - нефтники. Они у нас в индексе заведуют волатильностью, что не удивительно, индекс волатильности нефтяных цен находится на уровне 86,7 на сегодняшний день, такие цифры мы видели последний раз только в 2020 году, когда
WTI достигал отрицательных значений. Нефтяники в индексе занимают достаточно большую часть, поэтому волатильность передается и туда. Однако не по всем нефтяным компаниям ситуация однородна, движение бумаг где-то сильнее, где-то слабее самого роста нефти (в основном слабее) - это обусловлено разными факторами, в том числе сохраняющейся неопределенностью относительно того, насколько удары по инфраструктуре реально повлияли на финансовое состояние компаний. Точные цифры мы увидим еще не скоро.По ставке и другим макропоказателям отечественного рынка подробно поговорим в пятницу, перед заседанием ЦБ, спойлер: ничего супер интересного там нету, да и на заседании скорее всего немного заскучаем. Как итог хотелось бы повторить: мы считаем, что коррекция завершена - либо в волне E, либо в волне B of D. Дальше нас с высокой долей вероятности ждет рост - непростой, но рост. Мы уже начали потихоньку набирать позицию в российских акциях с плечом, причем некоторые имена,
PLZL, IRAO, VTBR, ROSN берем отдельно, хотя в трейдинге стокпикингом обычно и не страдаем. Долгосрочные позиции, которые удерживаем уже давно при этом никуда не девали.
Команда трейдеров из России с опытом более 6ти лет. Используем комплексную торговую систему, основанную на волновом принципе Эллиота. Торгуем все виды рынков
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.