
Depuis plus de deux décennies, le “carry-trade en yen” a constitué un pilier discret mais puissant de la finance mondiale. Ce mécanisme repose sur l’emprunt à bas coût en yens, du fait des taux ultra-faibles appliqués par la banque centrale du japon (BoJ), puis le placement de ces fonds dans des actifs étrangers plus rémunérateurs (actions, obligations, marchés émergents…). Le jeu était séduisant : un faible coût de financement et un rendement élevé en contrepartie = profit.
Mais estimer la taille de ce phénomène est un défi. Les transactions s’étalent sur des prêts, obligations, dérivés, institutions variées, et les données sont fragmentaires. Selon les sources, le “carry-trade actif” global pourrait représenter quelques centaines de milliards de dollars (200–300 milliards dans une estimation prudente), tandis que les calculs plus larges, incluant dettes, financements, expositions dérivées, évoquent un volume allant jusqu’à 500–800 milliards de dollars, voire plus dans certaines estimations.
Ce qui le rend inquiétant, c’est que ce flux de liquidité bon marché a fonctionné comme un moteur global de placements à risque, soutenant des marchés d’actions, de dettes ou des économies émergentes qui dépendaient de capitaux “importés” par le yen.
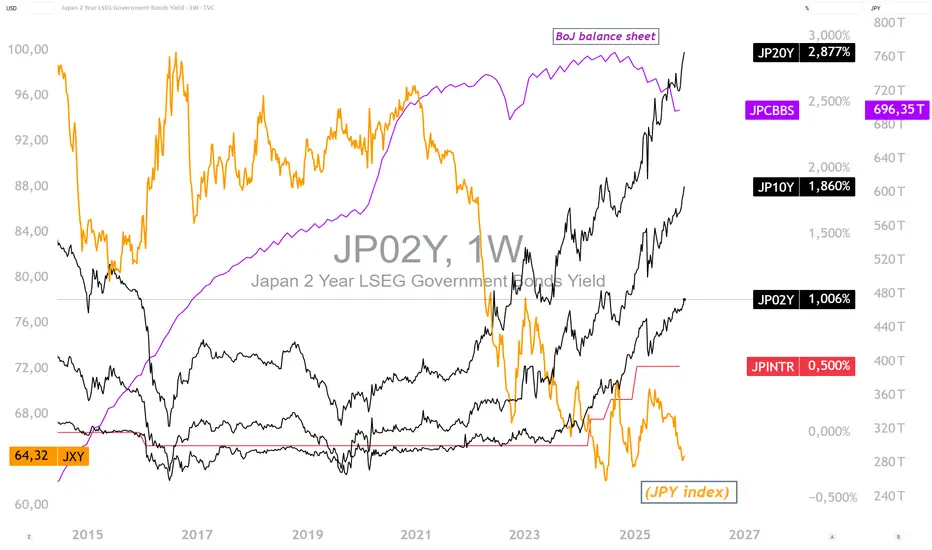
Mais ce moteur s’essouffle. La BoJ a amorcé un relèvement de ses taux, et le yen s’est renforcé, ce qui renchérit le coût de l’emprunt en yen et réduit la marge du carry-trade. Dans ces conditions, beaucoup d’investisseurs ont déjà commencé à “désamorcer” leurs positions (on parle d’“unwinding”) car les taux d’intérêt obligataires du Japon sont en net retournement haussier depuis l’année 2024 comme le montre le graphique ci-dessous.

Un arrêt ou un ralentissement significatif du carry-trade peut avoir plusieurs conséquences : réduction des flux vers les actifs risqués, ventes forcées, volatilité, raréfaction de la liquidité globale, et coûts de financement plus élevés pour des régions ou des acteurs dépendant de capitaux étrangers. Si un volume de 300 à 500 milliards de dollars devait sortir, cela représenterait un retrait substantiel comparé aux volumes habituels de flux d’investissement, ce qui pourrait provoquer des corrections assez nettes sur les actifs risqués en bourse.
Toutefois, ce scénario n’implique pas nécessairement un “krach”. Il s’agit plutôt d’un ajustement global : une normalisation du financement, une redéfinition des valorisations, une stabilisation possible des marchés après la purge des positions les plus fragiles. D’autre part, même si les taux d’intérêt japonais remontent, ils sont encore nettement plus faible que les taux US ou les taux européens.
En somme : le carry-trade en yen a agi comme un amortisseur, voire un stimulant, pour les marchés mondiaux. Son reflux marque une transition. C’est un changement structurel, pas non plus un risque systémique car les montants restent malgré tout sous contrôle. Dans tous les cas, la politique monétaire future que va mener la Banque Centrale du Japon (BoJ) aura un impact sur les actifs risqués en bourse, notamment la décision de politique monétaire du vendredi 19 décembre prochain.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.
Mais estimer la taille de ce phénomène est un défi. Les transactions s’étalent sur des prêts, obligations, dérivés, institutions variées, et les données sont fragmentaires. Selon les sources, le “carry-trade actif” global pourrait représenter quelques centaines de milliards de dollars (200–300 milliards dans une estimation prudente), tandis que les calculs plus larges, incluant dettes, financements, expositions dérivées, évoquent un volume allant jusqu’à 500–800 milliards de dollars, voire plus dans certaines estimations.
Ce qui le rend inquiétant, c’est que ce flux de liquidité bon marché a fonctionné comme un moteur global de placements à risque, soutenant des marchés d’actions, de dettes ou des économies émergentes qui dépendaient de capitaux “importés” par le yen.
Mais ce moteur s’essouffle. La BoJ a amorcé un relèvement de ses taux, et le yen s’est renforcé, ce qui renchérit le coût de l’emprunt en yen et réduit la marge du carry-trade. Dans ces conditions, beaucoup d’investisseurs ont déjà commencé à “désamorcer” leurs positions (on parle d’“unwinding”) car les taux d’intérêt obligataires du Japon sont en net retournement haussier depuis l’année 2024 comme le montre le graphique ci-dessous.
Un arrêt ou un ralentissement significatif du carry-trade peut avoir plusieurs conséquences : réduction des flux vers les actifs risqués, ventes forcées, volatilité, raréfaction de la liquidité globale, et coûts de financement plus élevés pour des régions ou des acteurs dépendant de capitaux étrangers. Si un volume de 300 à 500 milliards de dollars devait sortir, cela représenterait un retrait substantiel comparé aux volumes habituels de flux d’investissement, ce qui pourrait provoquer des corrections assez nettes sur les actifs risqués en bourse.
Toutefois, ce scénario n’implique pas nécessairement un “krach”. Il s’agit plutôt d’un ajustement global : une normalisation du financement, une redéfinition des valorisations, une stabilisation possible des marchés après la purge des positions les plus fragiles. D’autre part, même si les taux d’intérêt japonais remontent, ils sont encore nettement plus faible que les taux US ou les taux européens.
En somme : le carry-trade en yen a agi comme un amortisseur, voire un stimulant, pour les marchés mondiaux. Son reflux marque une transition. C’est un changement structurel, pas non plus un risque systémique car les montants restent malgré tout sous contrôle. Dans tous les cas, la politique monétaire future que va mener la Banque Centrale du Japon (BoJ) aura un impact sur les actifs risqués en bourse, notamment la décision de politique monétaire du vendredi 19 décembre prochain.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.