
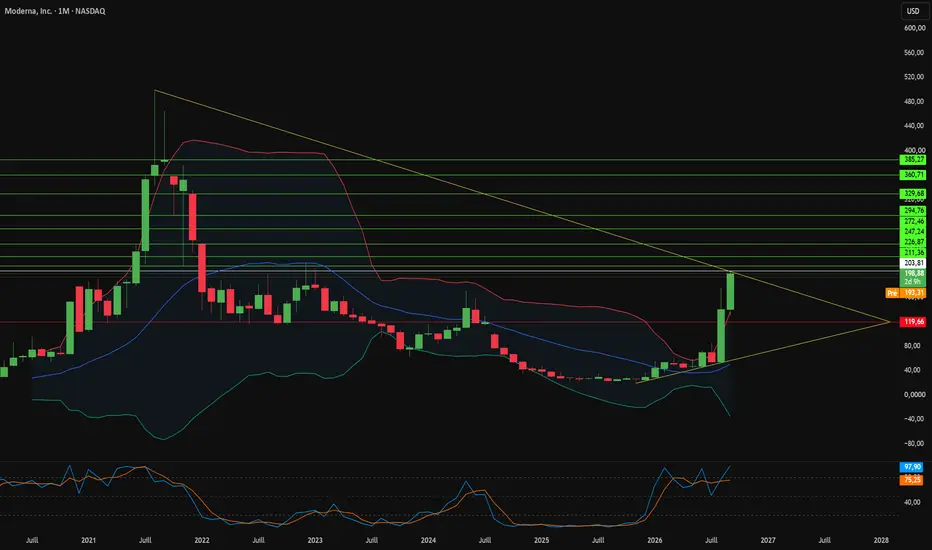
Moderna ressemble à une entreprise de biotechnologie, mais se comporte comme un atout stratégique. Son écosystème est lié à la BARDA, à la DARPA, à l'opération Warp Speed et à d'anciens dirigeants de la FDA. Les nœuds de fabrication au Royaume-Uni, au Canada et en Australie l'ancrent dans l'architecture de biosécurité occidentale. Les sites d'essais cliniques de phase 3 sur le mélanome en Israël, y compris l'hôpital HaEmek à Afula, la relient à l'un des systèmes de santé les plus numérisés au monde. Dans un monde qui se prépare à la prochaine pandémie, la capacité d'action rapide de l'ARNm est devenue un levier géostratégique.
La science et la technologie racontent une histoire plus complexe. Le véritable atout de Moderna est un pipeline transformant les données en conception, dont la molécule d'ARNm est le produit final. Les outils d'IA comme AlphaFold 3 aident à prédire comment les néoantigènes se lient au système immunitaire d'un patient. Le domaine plus vaste de l'ARNm s'appuie également sur des algorithmes développés à l'étranger, notamment LinearDesign de Baidu. Cela crée une dépendance technologique et une exposition aux risques cybernétiques. Les données génomiques, les dossiers des patients et les processus de conception sont désormais des cibles de grande valeur. Pourtant, la biologie résiste encore au code. Les nanoparticules lipidiques s'accumulent dans le foie et déclenchent des inflammations.
Le front des brevets a déjà coûté cher à Moderna. En mars 2026, l'entreprise a payé jusqu'à 2,25 milliards de dollars pour conclure un accord avec Arbutus et Genevant. L'accord comprenait 950 millions de dollars d'avance et n'a permis d'acheter qu'une licence non exclusive pour la technologie d'administration. BioNTech, CureVac et Alnylam détiennent chacun des revendications de propriété intellectuelle chevauchantes ou adjacentes. Moderna ne contrôle plus la chimie de base de l'administration. Ce qu'elle possède vraiment, ce sont ses données cliniques et son temps.
L'économie rend ce temps précieux. Au deuxième trimestre 2026, les revenus n'ont atteint que 145 millions de dollars, contre une perte nette de 782 millions de dollars. L'effondrement post-pandémique de la demande de vaccins respiratoires a laissé une infrastructure de fabrication coûteuse et sous-utilisée. Les liquidités en fin d'année sont estimées entre 4,7 et 5,2 milliards de dollars, tandis que les hauts dirigeants ont régulièrement vendu des actions via des plans 10b5-1. Tout converge désormais vers le vaccin personnalisé contre le cancer mRNA-4157, développé avec Merck. Le succès pourrait redéfinir l'oncologie. Un échec pourrait forcer des augmentations de capital dilutives et tester la valeur stratégique de Moderna.
La science et la technologie racontent une histoire plus complexe. Le véritable atout de Moderna est un pipeline transformant les données en conception, dont la molécule d'ARNm est le produit final. Les outils d'IA comme AlphaFold 3 aident à prédire comment les néoantigènes se lient au système immunitaire d'un patient. Le domaine plus vaste de l'ARNm s'appuie également sur des algorithmes développés à l'étranger, notamment LinearDesign de Baidu. Cela crée une dépendance technologique et une exposition aux risques cybernétiques. Les données génomiques, les dossiers des patients et les processus de conception sont désormais des cibles de grande valeur. Pourtant, la biologie résiste encore au code. Les nanoparticules lipidiques s'accumulent dans le foie et déclenchent des inflammations.
Le front des brevets a déjà coûté cher à Moderna. En mars 2026, l'entreprise a payé jusqu'à 2,25 milliards de dollars pour conclure un accord avec Arbutus et Genevant. L'accord comprenait 950 millions de dollars d'avance et n'a permis d'acheter qu'une licence non exclusive pour la technologie d'administration. BioNTech, CureVac et Alnylam détiennent chacun des revendications de propriété intellectuelle chevauchantes ou adjacentes. Moderna ne contrôle plus la chimie de base de l'administration. Ce qu'elle possède vraiment, ce sont ses données cliniques et son temps.
L'économie rend ce temps précieux. Au deuxième trimestre 2026, les revenus n'ont atteint que 145 millions de dollars, contre une perte nette de 782 millions de dollars. L'effondrement post-pandémique de la demande de vaccins respiratoires a laissé une infrastructure de fabrication coûteuse et sous-utilisée. Les liquidités en fin d'année sont estimées entre 4,7 et 5,2 milliards de dollars, tandis que les hauts dirigeants ont régulièrement vendu des actions via des plans 10b5-1. Tout converge désormais vers le vaccin personnalisé contre le cancer mRNA-4157, développé avec Merck. Le succès pourrait redéfinir l'oncologie. Un échec pourrait forcer des augmentations de capital dilutives et tester la valeur stratégique de Moderna.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.