
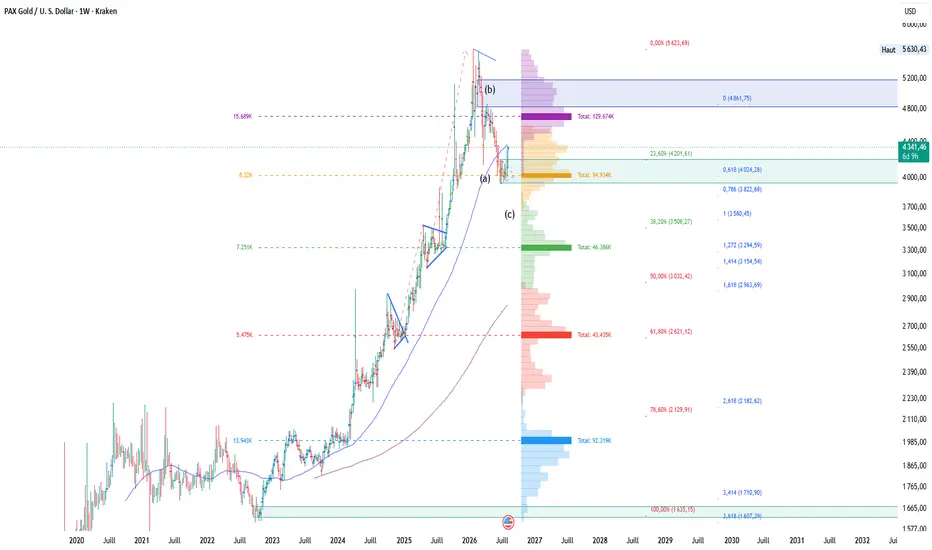
PAXG / Or — Le scénario commence-t-il à évoluer ?
PAXG – Weekly – Logarithmique
Évolution depuis la précédente analyse
Validation technique
Le scénario correctif reste valide, mais il commence à être challengé.
La zone des 4 020 $, que nous avions identifiée comme première zone d’équilibre, a bien produit une réaction significative. Le marché n’a pas poursuivi directement vers la seconde zone de valorisation située autour de 3 580–3 500 $.
Cela réduit la probabilité d’une accélération baissière immédiate. Cependant, un point reste essentiel : le prix évolue toujours sous la SMA50 Weekly. Cette moyenne devient désormais la principale résistance dynamique du marché.
Tant que PAXG reste sous la SMA50 Weekly :
- la correction intermédiaire reste valide ;
- la succession de Lower High n’est pas invalidée ;
- le rebond actuel doit encore être considéré comme une tentative de reprise au sein d’une structure corrective.
À l’inverse, une reconquête propre de la SMA50 Weekly, suivie d’un maintien au-dessus, constituerait un premier signal sérieux de changement de régime.
La SMA200 Weekly, elle, reste très éloignée sous le prix. Cela confirme que la tendance de fond demeure largement haussière.
Nous avons donc aujourd’hui une configuration claire : Tendance primaire haussière, tendance intermédiaire toujours corrective.
La zone des 4 020 $ reste donc centrale. Si le prix était rejeté sous la SMA50 Weekly puis venait à reperdre cette zone en clôture Weekly, les objectifs 3 820 $, puis 3 580–3 500 $, redeviendraient pleinement actifs.
À l’inverse, une reconquête durable de la SMA50 Weekly ouvrirait la voie vers la zone 4 650–4 850 $, où se concentrent plusieurs résistances importantes.
Dashboard
① Flux investisseurs (ETF Or)
🟢 Amélioration nette
C’est probablement le changement le plus important depuis notre précédente analyse.
Après deux mois consécutifs de sorties, les ETF or mondiaux ont enregistré environ 3 milliards de dollars d’entrées nettes en juillet, soit une hausse des avoirs d’environ 23 tonnes, à 4 068 tonnes.
Le retour des flux investisseurs constitue donc un premier soutien concret au rebond actuel.
Dernière donnée : juillet 2026
Source : World Gold Council
② Flux institutionnels (Banques centrales)
🟢 Toujours haussier
La demande des banques centrales reste un pilier structurel.
Au deuxième trimestre, les achats officiels ont fortement rebondi à environ 289 tonnes, après un premier trimestre plus faible.
La Chine continue également de renforcer progressivement ses réserves.
Ce pilier reste donc clairement favorable à la tendance de long terme.
Dernière donnée : Q2 / juin 2026
Source : World Gold Council • FMI • banques centrales nationales
③ Demande physique
🟢 Résiliente mais contrastée
La demande d’investissement physique reste solide.
Les achats de lingots et de pièces ont atteint environ 307 tonnes au Q2, ce qui confirme qu’une demande réelle subsiste malgré des prix élevés.
En revanche, la joaillerie continue de ralentir fortement sous l’effet du niveau des prix.
La lecture reste donc positive, mais plus sélective :
investissement solide, consommation plus fragile.
Dernière donnée : Q2 2026
Source : World Gold Council
④ Environnement macro
🔴 Toujours le principal frein
La macro reste encore le principal obstacle à une reprise durable.
Les taux réels américains restent élevés, la Fed demeure prudente et la politique monétaire conserve un caractère restrictif.
Il faut toutefois garder à l’esprit que le marché anticipe généralement les décisions de la Fed. Une baisse des rendements réels ou du dollar peut donc soutenir l’or avant même qu’une baisse de taux soit officiellement décidée.
Le coût d’opportunité de détenir de l’or reste donc important.
Nous avons néanmoins observé ponctuellement un environnement plus favorable au rebond, notamment via une détente du dollar et de certains rendements.
La macro est donc légèrement moins défavorable qu’auparavant, mais pas encore suffisamment favorable pour valider à elle seule un nouveau cycle haussier.
Sources : Federal Reserve • U.S. Treasury • FRED • CME FedWatch
⑤ Positionnement du marché
🟠 Constructif mais à surveiller
Le positionnement spéculatif s’est amélioré, mais sans atteindre un niveau d’euphorie.
Les données COMEX et COT montrent un marché davantage orienté à l’achat qu’il y a quelques semaines, ce qui accompagne le rebond actuel.
Cela reste positif, mais pas encore suffisamment fort pour confirmer un retournement structurel.
Sources : CME Group • CFTC
Qualité du mouvement
C’est ici que l’évolution devient intéressante. Lors de notre précédente analyse :
les banques centrales achetaient ;
la demande physique tenait ;
les ETF restaient faibles ;
la macro dominait clairement la pression vendeuse.
Aujourd’hui :
🟢 les banques centrales restent acheteuses ;
🟢 la demande physique d’investissement reste solide ;
🟢 les flux ETF sont redevenus positifs ;
🟠 le positionnement accompagne le rebond ;
🔴 mais la macro reste restrictive.
Le rebond actuel possède donc davantage de soutien fondamental qu’il y a quelques semaines.
Cependant, le graphique rappelle que cette amélioration fondamentale n’a pas encore été pleinement validée techniquement.
Le prix reste sous la SMA50 Weekly, qui devient désormais le véritable niveau de contrôle du marché.
Conclusion
Cette fois, le Dashboard s’améliore, mais la structure Weekly n’a pas encore totalement changé.
🟢 Les acheteurs structurels restent présents.
🟢 Les flux ETF recommencent à soutenir le marché.
🟢 La demande d’investissement physique reste solide.
🟠 Le positionnement accompagne le rebond.
🔴 La macro reste le principal vent contraire.
Techniquement, la zone des 4 020 $ a parfaitement joué son rôle de première zone d’équilibre.
Mais tant que PAXG reste sous la SMA50 Weekly, la correction intermédiaire reste valide.
La véritable confirmation d’un changement de régime passera désormais par :
- une reconquête durable de la SMA50 Weekly ;
- l’invalidation de la succession de Lower High ;
- le maintien des flux ETF positifs ;
- une détente plus durable des taux réels américains.
À l’inverse, un rejet sous la SMA50 Weekly suivi d’une perte des 4 020 $ réactiverait rapidement le scénario correctif vers 3 820 $, puis 3 580–3 500 $.
La lecture actuelle peut donc être résumée simplement :
Le fond reste haussier, le moyen terme reste correctif, mais la qualité du rebond s’améliore. La SMA50 Weekly devient maintenant le niveau charnière qui dira si le marché est simplement en train de respirer (Techniquement)… ou réellement de changer de régime.
PAXG – Weekly – Logarithmique
Évolution depuis la précédente analyse
Validation technique
Le scénario correctif reste valide, mais il commence à être challengé.
La zone des 4 020 $, que nous avions identifiée comme première zone d’équilibre, a bien produit une réaction significative. Le marché n’a pas poursuivi directement vers la seconde zone de valorisation située autour de 3 580–3 500 $.
Cela réduit la probabilité d’une accélération baissière immédiate. Cependant, un point reste essentiel : le prix évolue toujours sous la SMA50 Weekly. Cette moyenne devient désormais la principale résistance dynamique du marché.
Tant que PAXG reste sous la SMA50 Weekly :
- la correction intermédiaire reste valide ;
- la succession de Lower High n’est pas invalidée ;
- le rebond actuel doit encore être considéré comme une tentative de reprise au sein d’une structure corrective.
À l’inverse, une reconquête propre de la SMA50 Weekly, suivie d’un maintien au-dessus, constituerait un premier signal sérieux de changement de régime.
La SMA200 Weekly, elle, reste très éloignée sous le prix. Cela confirme que la tendance de fond demeure largement haussière.
Nous avons donc aujourd’hui une configuration claire : Tendance primaire haussière, tendance intermédiaire toujours corrective.
La zone des 4 020 $ reste donc centrale. Si le prix était rejeté sous la SMA50 Weekly puis venait à reperdre cette zone en clôture Weekly, les objectifs 3 820 $, puis 3 580–3 500 $, redeviendraient pleinement actifs.
À l’inverse, une reconquête durable de la SMA50 Weekly ouvrirait la voie vers la zone 4 650–4 850 $, où se concentrent plusieurs résistances importantes.
Dashboard
① Flux investisseurs (ETF Or)
🟢 Amélioration nette
C’est probablement le changement le plus important depuis notre précédente analyse.
Après deux mois consécutifs de sorties, les ETF or mondiaux ont enregistré environ 3 milliards de dollars d’entrées nettes en juillet, soit une hausse des avoirs d’environ 23 tonnes, à 4 068 tonnes.
Le retour des flux investisseurs constitue donc un premier soutien concret au rebond actuel.
Dernière donnée : juillet 2026
Source : World Gold Council
② Flux institutionnels (Banques centrales)
🟢 Toujours haussier
La demande des banques centrales reste un pilier structurel.
Au deuxième trimestre, les achats officiels ont fortement rebondi à environ 289 tonnes, après un premier trimestre plus faible.
La Chine continue également de renforcer progressivement ses réserves.
Ce pilier reste donc clairement favorable à la tendance de long terme.
Dernière donnée : Q2 / juin 2026
Source : World Gold Council • FMI • banques centrales nationales
③ Demande physique
🟢 Résiliente mais contrastée
La demande d’investissement physique reste solide.
Les achats de lingots et de pièces ont atteint environ 307 tonnes au Q2, ce qui confirme qu’une demande réelle subsiste malgré des prix élevés.
En revanche, la joaillerie continue de ralentir fortement sous l’effet du niveau des prix.
La lecture reste donc positive, mais plus sélective :
investissement solide, consommation plus fragile.
Dernière donnée : Q2 2026
Source : World Gold Council
④ Environnement macro
🔴 Toujours le principal frein
La macro reste encore le principal obstacle à une reprise durable.
Les taux réels américains restent élevés, la Fed demeure prudente et la politique monétaire conserve un caractère restrictif.
Il faut toutefois garder à l’esprit que le marché anticipe généralement les décisions de la Fed. Une baisse des rendements réels ou du dollar peut donc soutenir l’or avant même qu’une baisse de taux soit officiellement décidée.
Le coût d’opportunité de détenir de l’or reste donc important.
Nous avons néanmoins observé ponctuellement un environnement plus favorable au rebond, notamment via une détente du dollar et de certains rendements.
La macro est donc légèrement moins défavorable qu’auparavant, mais pas encore suffisamment favorable pour valider à elle seule un nouveau cycle haussier.
Sources : Federal Reserve • U.S. Treasury • FRED • CME FedWatch
⑤ Positionnement du marché
🟠 Constructif mais à surveiller
Le positionnement spéculatif s’est amélioré, mais sans atteindre un niveau d’euphorie.
Les données COMEX et COT montrent un marché davantage orienté à l’achat qu’il y a quelques semaines, ce qui accompagne le rebond actuel.
Cela reste positif, mais pas encore suffisamment fort pour confirmer un retournement structurel.
Sources : CME Group • CFTC
Qualité du mouvement
C’est ici que l’évolution devient intéressante. Lors de notre précédente analyse :
les banques centrales achetaient ;
la demande physique tenait ;
les ETF restaient faibles ;
la macro dominait clairement la pression vendeuse.
Aujourd’hui :
🟢 les banques centrales restent acheteuses ;
🟢 la demande physique d’investissement reste solide ;
🟢 les flux ETF sont redevenus positifs ;
🟠 le positionnement accompagne le rebond ;
🔴 mais la macro reste restrictive.
Le rebond actuel possède donc davantage de soutien fondamental qu’il y a quelques semaines.
Cependant, le graphique rappelle que cette amélioration fondamentale n’a pas encore été pleinement validée techniquement.
Le prix reste sous la SMA50 Weekly, qui devient désormais le véritable niveau de contrôle du marché.
Conclusion
Cette fois, le Dashboard s’améliore, mais la structure Weekly n’a pas encore totalement changé.
🟢 Les acheteurs structurels restent présents.
🟢 Les flux ETF recommencent à soutenir le marché.
🟢 La demande d’investissement physique reste solide.
🟠 Le positionnement accompagne le rebond.
🔴 La macro reste le principal vent contraire.
Techniquement, la zone des 4 020 $ a parfaitement joué son rôle de première zone d’équilibre.
Mais tant que PAXG reste sous la SMA50 Weekly, la correction intermédiaire reste valide.
La véritable confirmation d’un changement de régime passera désormais par :
- une reconquête durable de la SMA50 Weekly ;
- l’invalidation de la succession de Lower High ;
- le maintien des flux ETF positifs ;
- une détente plus durable des taux réels américains.
À l’inverse, un rejet sous la SMA50 Weekly suivi d’une perte des 4 020 $ réactiverait rapidement le scénario correctif vers 3 820 $, puis 3 580–3 500 $.
La lecture actuelle peut donc être résumée simplement :
Le fond reste haussier, le moyen terme reste correctif, mais la qualité du rebond s’améliore. La SMA50 Weekly devient maintenant le niveau charnière qui dira si le marché est simplement en train de respirer (Techniquement)… ou réellement de changer de régime.

Publications connexes
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Publications connexes
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.