
Morning Call - 14/10/2026 - Especial do IPC
Agenda de Indicadores:
9:00 – BRA – Crescimento do Setor de Serviços (Agosto)
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Junho)
10:30 – USA – Índice de Indicadores Antecedentes
14:30 – BRA – Fluxo Cambial Estrangeiros
15:00 – USA – Livro Bege
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Autoridades:
6:40 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota)
14:30 – USA – Thomas Barkin, do Fed de Richmond (Não Vota)
Agenda de Balanços:
2:00 – HOL – ASML (ASML)
7:00 – USA – BlackRock (BLK)
7:45 – USA – Bank of America (BAC)
8:30 – USA – Morgan Stanley (MS)
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLX2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam em alta nesta quarta-feira, acompanhando a recuperação das empresas ligadas à inteligência artificial e a estabilização do mercado de títulos públicos. O movimento, entretanto, ocorre em meio à cautela antes da divulgação do Índice de Preços ao Consumidor (IPC) dos Estados Unidos, que poderá redefinir as expectativas para a próxima decisão do Federal Reserve.
O setor de tecnologia volta a apresentar sinais de recuperação após a recente onda de vendas provocada por preocupações com a concorrência chinesa na indústria de semicondutores. Na Ásia, Samsung Electronics e SK Hynix encerraram a sessão em alta, enquanto as ações de tecnologia europeias também avançam, impulsionadas pelas perspectivas otimistas da fabricante holandesa de equipamentos para semicondutores ASML, cujos papéis sobem aproximadamente 3%.
A melhora no sentimento em relação à inteligência artificial oferece suporte aos índices americanos, mas os riscos geopolíticos continuam limitando o apetite por ativos de maior risco.
O petróleo Brent avança cerca de 0,5%, para US$ 105 por barril, aproximando-se da máxima em duas semanas, após novos ataques contra duas embarcações no Estreito de Ormuz. A tensão aumentou depois que autoridades iranianas afirmaram estar utilizando novas táticas contra navios na região, ampliando os receios de interrupções no transporte internacional de energia.
Para Mohit Kumar, estrategista da Jefferies, a geopolítica e a inteligência artificial permanecem como os principais fatores de influência sobre os mercados financeiros. O analista destaca a ausência de avanços significativos nas negociações envolvendo o Oriente Médio e avalia que as chances de um acordo, mesmo limitado, antes das eleições legislativas de meio de mandato nos Estados Unidos estão diminuindo.
A persistência das tensões mantém os preços da energia elevados e reforça as preocupações com a inflação global, especialmente diante da possibilidade de novas interrupções no abastecimento de petróleo e derivados.
Apesar desse cenário, o mercado de títulos americanos apresenta uma recuperação após semanas de forte pressão vendedora. O rendimento do Treasury de 10 anos recua aproximadamente 2 pontos-base, para 5,20%, aproximando-se da mínima em duas semanas.
Na ponta longa da curva, o rendimento dos títulos de 30 anos também cai 2 pontos-base, para 5,58%, caminhando para a quarta sessão consecutiva de queda, a maior sequência desde junho.
O movimento representa um alívio após a disparada dos custos de financiamento provocada pela combinação entre energia mais cara, preocupações fiscais e expectativas de manutenção de juros elevados por um período prolongado.
A continuidade dessa recuperação, entretanto, dependerá principalmente dos números de inflação que serão divulgados nesta quarta-feira. Uma leitura mais moderada poderá fortalecer as apostas de manutenção dos juros pelo Federal Reserve em outubro, favorecendo novas quedas dos rendimentos e oferecendo suporte às bolsas.
Por outro lado, uma surpresa inflacionária poderá reacender as expectativas de aperto monetário, pressionando novamente os Treasuries e as ações de empresas com avaliações mais sensíveis às taxas de juros.
No cenário corporativo, a temporada de balanços continua concentrando as atenções. Bank of America e Morgan Stanley divulgarão seus resultados trimestrais ainda hoje, após uma rodada de números mistos de Citigroup e outros grandes bancos americanos provocar perdas nas ações do setor e limitar o desempenho de Wall Street.
Os novos balanços serão acompanhados em busca de sinais sobre a evolução das receitas, o crescimento do crédito e os efeitos dos juros elevados sobre a atividade financeira.
Para os traders, o IPC será o principal catalisador da sessão. O comportamento dos rendimentos dos Treasuries após a divulgação poderá determinar se a recuperação das ações de tecnologia ganhará continuidade ou se Wall Street enfrentará uma nova rodada de volatilidade.
Especial IPC - Inflação dos EUA pode acelerar, mas núcleo mais moderado favorece pausa do Fed

O Índice de Preços ao Consumidor (IPC) dos Estados Unidos, que será divulgado nesta quarta-feira, deverá mostrar uma nova aceleração da inflação em setembro, impulsionada principalmente pelos preços da gasolina e dos alimentos. Apesar da pressão sobre o custo de vida, a expectativa de uma desaceleração da inflação subjacente poderá reforçar as apostas de que o Federal Reserve manterá os juros inalterados na reunião deste mês.
O relatório chega em um momento particularmente delicado para a política monetária americana. Após elevar os juros em setembro pela primeira vez em três anos, o Fed enfrenta um cenário de inflação persistente, atividade econômica relativamente resiliente e sinais recentes de enfraquecimento do mercado de trabalho.
A principal questão para os traders será determinar se a aceleração dos preços representa um choque concentrado na energia ou o início de uma pressão inflacionária mais ampla, capaz de exigir novos aumentos das taxas de juros.
IPC Cheio:
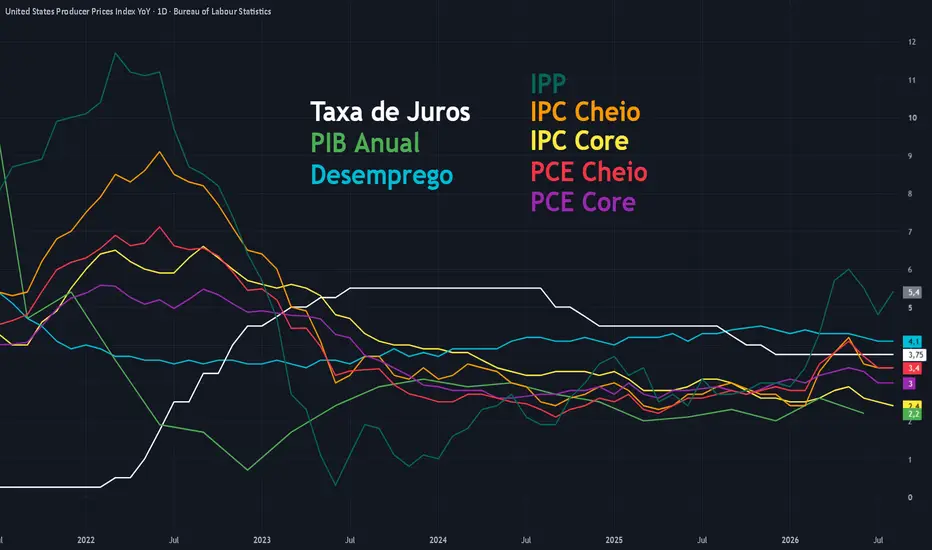
As projeções apontam para uma alta de 0,6% no IPC de setembro, após o avanço de 0,4% registrado em agosto. Se confirmada, a leitura elevará a inflação acumulada em 12 meses de 3,4% para 3,6%.
O principal responsável pela aceleração deverá ser a gasolina, cujos preços subiram 7,1% em setembro, segundo dados da Administração de Informação de Energia dos Estados Unidos (EIA). Economistas estimam que o combustível poderá acrescentar aproximadamente 0,3 ponto percentual à variação mensal do índice.
Os alimentos também devem contribuir para o avanço da inflação, com alta projetada de pelo menos 0,2%, após dois meses consecutivos de aumentos de 0,1%.
O encarecimento de produtos essenciais tem impacto direto sobre o orçamento das famílias, especialmente entre os consumidores de menor renda, que destinam uma parcela maior de seus recursos à alimentação, ao transporte e à energia.
Uma pesquisa da Reuters mostrou que cerca de 78% dos americanos associam a alta dos preços, superior ao crescimento dos salários, às políticas do governo Trump, incluindo as tarifas comerciais e o conflito no Oriente Médio.
Para Sung Won Sohn, professor de economia da Universidade Loyola Marymount, a pressão sobre alimentos e energia aprofunda a chamada economia em K, na qual diferentes grupos de renda apresentam trajetórias econômicas cada vez mais distintas. Enquanto parte das famílias consegue absorver o aumento dos custos, os consumidores mais vulneráveis enfrentam uma perda mais intensa de poder de compra.
Núcleo da inflação poderá trazer alívio ao Fed
Apesar da aceleração do índice cheio, a expectativa é de que a inflação subjacente apresente um comportamento mais moderado.
Excluindo alimentos e energia, o núcleo do IPC deverá avançar 0,2% em setembro, abaixo dos 0,3% registrados em agosto. Na comparação anual, entretanto, a taxa poderá subir ligeiramente, de 2,4% para 2,5%.
A desaceleração mensal deverá refletir, em parte, a perda de intensidade dos reajustes de preços relacionados aos serviços de telefonia móvel, que haviam pressionado a leitura anterior. Ainda assim, aumentos anunciados por outras operadoras em setembro representam um risco de surpresa para cima.
As passagens aéreas também merecem atenção, diante do encarecimento do combustível de aviação. Em contrapartida, os aluguéis devem apresentar aumentos moderados, enquanto os preços de bens deverão registrar variações relativamente pequenas, com menor contribuição das tarifas comerciais.
O comportamento do núcleo será especialmente importante porque permitirá avaliar se o choque energético está se espalhando para outros componentes da economia.
Embora a inflação cheia seja a mais perceptível para os consumidores, o Fed acompanha com atenção a persistência das pressões subjacentes para determinar a necessidade de novos ajustes monetários.
O risco de contaminação pelo diesel
Um dos principais pontos de incerteza é a velocidade com que a alta dos combustíveis poderá atingir outros preços da economia americana.
Até o momento, parte dos economistas considera que o choque energético ainda não foi integralmente transmitido aos preços de bens e serviços. A expectativa de um núcleo relativamente moderado reforça essa interpretação.
Outros analistas, entretanto, alertam que os preços elevados do diesel representam um risco importante para os próximos meses.
O combustível desempenha papel central no transporte rodoviário, na distribuição de alimentos e nas cadeias de abastecimento. Caso os custos permaneçam elevados, empresas poderão repassar parte dessas despesas aos consumidores, ampliando a pressão inflacionária para além do setor energético.
Os indicadores de preços das pesquisas empresariais já sugerem pressões relevantes sobre os custos de produção.
Dessa forma, mesmo que o núcleo do IPC surpreenda positivamente nesta quarta-feira, o Fed poderá manter uma postura cautelosa enquanto não houver evidências mais consistentes de que o choque energético está perdendo força.
Fed: manutenção dos juros em outubro ganha força
O Federal Reserve elevou sua taxa básica em 25 pontos-base na reunião de setembro, para a faixa de 3,75% a 4,00%, realizando o primeiro aumento desde 2023.
Apesar de sinalizar a possibilidade de novos ajustes, a autoridade monetária passou a enfrentar um cenário menos favorável a uma segunda alta consecutiva.
A criação de empregos abaixo das expectativas em setembro e as leituras mais moderadas do índice de preços de despesas de consumo pessoal (PCE) de julho e agosto reduziram a urgência de um novo aperto monetário.
Atualmente, os mercados atribuem aproximadamente 22% de probabilidade a uma alta dos juros na reunião de 28 de outubro, tornando a manutenção das taxas o cenário predominante.
O Fed utiliza o PCE como principal referência para sua meta de inflação de 2%. Em agosto, o núcleo desse indicador alcançou 3,0%, acima dos 2,4% registrados pelo núcleo do IPC no mesmo período, diferença explicada principalmente pelas ponderações e metodologias utilizadas nos dois índices.
Para Scott Anderson, economista-chefe para os Estados Unidos do BMO Capital Markets, uma variação mensal de 0,2% no núcleo do IPC provavelmente será suficiente para sustentar a manutenção dos juros em outubro. Isso, entretanto, não encerraria a discussão sobre novos aumentos nos meses seguintes.
Parte dos economistas continua projetando uma nova elevação das taxas em dezembro, especialmente se a inflação permanecer elevada e a atividade econômica demonstrar resistência.
O que o trader deve observar no IPC?
A reação dos mercados dependerá menos da inflação cheia isoladamente e mais da combinação entre o núcleo, a composição dos preços e as implicações para a política monetária.
Possível interpretação do mercado:
≤ 0,2%: Reforça a pausa do Fed; favorece queda dos rendimentos e enfraquecimento do dólar. Possível alta das ações e valorização do Ouro e Prata
> 0,3%: Aumenta o risco de nova alta dos juros; tende a pressionar ações e ouro, enquanto favorecer o dólar
Essas são reações prováveis, não automáticas. A resposta dos ativos dependerá também do posicionamento anterior dos traders e das expectativas já incorporadas aos preços.
O principal risco para Wall Street seria uma surpresa simultânea no IPC cheio e no núcleo, indicando que o aumento dos custos de energia começou a contaminar outros segmentos da economia.
Nesse cenário, o mercado poderia voltar a precificar uma política monetária mais restritiva, pressionando os Treasuries e as avaliações das ações, especialmente das empresas de tecnologia.
Por outro lado, uma leitura de núcleo mais moderada, mesmo acompanhada por inflação cheia elevada, poderá fortalecer a percepção de que o Fed tem espaço para aguardar novos indicadores antes de elevar novamente os juros.
Para o trader, a pergunta central não será apenas quanto a inflação subiu em setembro, mas se o choque energético está se transformando em uma pressão inflacionária persistente. É essa resposta que poderá determinar a direção dos juros, do dólar e das bolsas americanas nas próximas semanas.
9:00 – BRA – Crescimento do Setor de Serviços (Agosto)
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Junho)
10:30 – USA – Índice de Indicadores Antecedentes
14:30 – BRA – Fluxo Cambial Estrangeiros
15:00 – USA – Livro Bege
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Autoridades:
6:40 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota)
14:30 – USA – Thomas Barkin, do Fed de Richmond (Não Vota)
Agenda de Balanços:
2:00 – HOL – ASML (ASML)
7:00 – USA – BlackRock (BLK)
7:45 – USA – Bank of America (BAC)
8:30 – USA – Morgan Stanley (MS)
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLX2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em alta nesta quarta-feira, acompanhando a recuperação das empresas ligadas à inteligência artificial e a estabilização do mercado de títulos públicos. O movimento, entretanto, ocorre em meio à cautela antes da divulgação do Índice de Preços ao Consumidor (IPC) dos Estados Unidos, que poderá redefinir as expectativas para a próxima decisão do Federal Reserve.O setor de tecnologia volta a apresentar sinais de recuperação após a recente onda de vendas provocada por preocupações com a concorrência chinesa na indústria de semicondutores. Na Ásia, Samsung Electronics e SK Hynix encerraram a sessão em alta, enquanto as ações de tecnologia europeias também avançam, impulsionadas pelas perspectivas otimistas da fabricante holandesa de equipamentos para semicondutores ASML, cujos papéis sobem aproximadamente 3%.
A melhora no sentimento em relação à inteligência artificial oferece suporte aos índices americanos, mas os riscos geopolíticos continuam limitando o apetite por ativos de maior risco.
O petróleo Brent avança cerca de 0,5%, para US$ 105 por barril, aproximando-se da máxima em duas semanas, após novos ataques contra duas embarcações no Estreito de Ormuz. A tensão aumentou depois que autoridades iranianas afirmaram estar utilizando novas táticas contra navios na região, ampliando os receios de interrupções no transporte internacional de energia.
Para Mohit Kumar, estrategista da Jefferies, a geopolítica e a inteligência artificial permanecem como os principais fatores de influência sobre os mercados financeiros. O analista destaca a ausência de avanços significativos nas negociações envolvendo o Oriente Médio e avalia que as chances de um acordo, mesmo limitado, antes das eleições legislativas de meio de mandato nos Estados Unidos estão diminuindo.
A persistência das tensões mantém os preços da energia elevados e reforça as preocupações com a inflação global, especialmente diante da possibilidade de novas interrupções no abastecimento de petróleo e derivados.
Apesar desse cenário, o mercado de títulos americanos apresenta uma recuperação após semanas de forte pressão vendedora. O rendimento do Treasury de 10 anos recua aproximadamente 2 pontos-base, para 5,20%, aproximando-se da mínima em duas semanas.
Na ponta longa da curva, o rendimento dos títulos de 30 anos também cai 2 pontos-base, para 5,58%, caminhando para a quarta sessão consecutiva de queda, a maior sequência desde junho.
O movimento representa um alívio após a disparada dos custos de financiamento provocada pela combinação entre energia mais cara, preocupações fiscais e expectativas de manutenção de juros elevados por um período prolongado.
A continuidade dessa recuperação, entretanto, dependerá principalmente dos números de inflação que serão divulgados nesta quarta-feira. Uma leitura mais moderada poderá fortalecer as apostas de manutenção dos juros pelo Federal Reserve em outubro, favorecendo novas quedas dos rendimentos e oferecendo suporte às bolsas.
Por outro lado, uma surpresa inflacionária poderá reacender as expectativas de aperto monetário, pressionando novamente os Treasuries e as ações de empresas com avaliações mais sensíveis às taxas de juros.
No cenário corporativo, a temporada de balanços continua concentrando as atenções. Bank of America e Morgan Stanley divulgarão seus resultados trimestrais ainda hoje, após uma rodada de números mistos de Citigroup e outros grandes bancos americanos provocar perdas nas ações do setor e limitar o desempenho de Wall Street.
Os novos balanços serão acompanhados em busca de sinais sobre a evolução das receitas, o crescimento do crédito e os efeitos dos juros elevados sobre a atividade financeira.
Para os traders, o IPC será o principal catalisador da sessão. O comportamento dos rendimentos dos Treasuries após a divulgação poderá determinar se a recuperação das ações de tecnologia ganhará continuidade ou se Wall Street enfrentará uma nova rodada de volatilidade.
Especial IPC - Inflação dos EUA pode acelerar, mas núcleo mais moderado favorece pausa do Fed
O Índice de Preços ao Consumidor (IPC) dos Estados Unidos, que será divulgado nesta quarta-feira, deverá mostrar uma nova aceleração da inflação em setembro, impulsionada principalmente pelos preços da gasolina e dos alimentos. Apesar da pressão sobre o custo de vida, a expectativa de uma desaceleração da inflação subjacente poderá reforçar as apostas de que o Federal Reserve manterá os juros inalterados na reunião deste mês.
O relatório chega em um momento particularmente delicado para a política monetária americana. Após elevar os juros em setembro pela primeira vez em três anos, o Fed enfrenta um cenário de inflação persistente, atividade econômica relativamente resiliente e sinais recentes de enfraquecimento do mercado de trabalho.
A principal questão para os traders será determinar se a aceleração dos preços representa um choque concentrado na energia ou o início de uma pressão inflacionária mais ampla, capaz de exigir novos aumentos das taxas de juros.
IPC Cheio:
As projeções apontam para uma alta de 0,6% no IPC de setembro, após o avanço de 0,4% registrado em agosto. Se confirmada, a leitura elevará a inflação acumulada em 12 meses de 3,4% para 3,6%.
O principal responsável pela aceleração deverá ser a gasolina, cujos preços subiram 7,1% em setembro, segundo dados da Administração de Informação de Energia dos Estados Unidos (EIA). Economistas estimam que o combustível poderá acrescentar aproximadamente 0,3 ponto percentual à variação mensal do índice.
Os alimentos também devem contribuir para o avanço da inflação, com alta projetada de pelo menos 0,2%, após dois meses consecutivos de aumentos de 0,1%.
O encarecimento de produtos essenciais tem impacto direto sobre o orçamento das famílias, especialmente entre os consumidores de menor renda, que destinam uma parcela maior de seus recursos à alimentação, ao transporte e à energia.
Uma pesquisa da Reuters mostrou que cerca de 78% dos americanos associam a alta dos preços, superior ao crescimento dos salários, às políticas do governo Trump, incluindo as tarifas comerciais e o conflito no Oriente Médio.
Para Sung Won Sohn, professor de economia da Universidade Loyola Marymount, a pressão sobre alimentos e energia aprofunda a chamada economia em K, na qual diferentes grupos de renda apresentam trajetórias econômicas cada vez mais distintas. Enquanto parte das famílias consegue absorver o aumento dos custos, os consumidores mais vulneráveis enfrentam uma perda mais intensa de poder de compra.
Núcleo da inflação poderá trazer alívio ao Fed
Apesar da aceleração do índice cheio, a expectativa é de que a inflação subjacente apresente um comportamento mais moderado.
Excluindo alimentos e energia, o núcleo do IPC deverá avançar 0,2% em setembro, abaixo dos 0,3% registrados em agosto. Na comparação anual, entretanto, a taxa poderá subir ligeiramente, de 2,4% para 2,5%.
A desaceleração mensal deverá refletir, em parte, a perda de intensidade dos reajustes de preços relacionados aos serviços de telefonia móvel, que haviam pressionado a leitura anterior. Ainda assim, aumentos anunciados por outras operadoras em setembro representam um risco de surpresa para cima.
As passagens aéreas também merecem atenção, diante do encarecimento do combustível de aviação. Em contrapartida, os aluguéis devem apresentar aumentos moderados, enquanto os preços de bens deverão registrar variações relativamente pequenas, com menor contribuição das tarifas comerciais.
O comportamento do núcleo será especialmente importante porque permitirá avaliar se o choque energético está se espalhando para outros componentes da economia.
Embora a inflação cheia seja a mais perceptível para os consumidores, o Fed acompanha com atenção a persistência das pressões subjacentes para determinar a necessidade de novos ajustes monetários.
O risco de contaminação pelo diesel
Um dos principais pontos de incerteza é a velocidade com que a alta dos combustíveis poderá atingir outros preços da economia americana.
Até o momento, parte dos economistas considera que o choque energético ainda não foi integralmente transmitido aos preços de bens e serviços. A expectativa de um núcleo relativamente moderado reforça essa interpretação.
Outros analistas, entretanto, alertam que os preços elevados do diesel representam um risco importante para os próximos meses.
O combustível desempenha papel central no transporte rodoviário, na distribuição de alimentos e nas cadeias de abastecimento. Caso os custos permaneçam elevados, empresas poderão repassar parte dessas despesas aos consumidores, ampliando a pressão inflacionária para além do setor energético.
Os indicadores de preços das pesquisas empresariais já sugerem pressões relevantes sobre os custos de produção.
Dessa forma, mesmo que o núcleo do IPC surpreenda positivamente nesta quarta-feira, o Fed poderá manter uma postura cautelosa enquanto não houver evidências mais consistentes de que o choque energético está perdendo força.
Fed: manutenção dos juros em outubro ganha força
O Federal Reserve elevou sua taxa básica em 25 pontos-base na reunião de setembro, para a faixa de 3,75% a 4,00%, realizando o primeiro aumento desde 2023.
Apesar de sinalizar a possibilidade de novos ajustes, a autoridade monetária passou a enfrentar um cenário menos favorável a uma segunda alta consecutiva.
A criação de empregos abaixo das expectativas em setembro e as leituras mais moderadas do índice de preços de despesas de consumo pessoal (PCE) de julho e agosto reduziram a urgência de um novo aperto monetário.
Atualmente, os mercados atribuem aproximadamente 22% de probabilidade a uma alta dos juros na reunião de 28 de outubro, tornando a manutenção das taxas o cenário predominante.
O Fed utiliza o PCE como principal referência para sua meta de inflação de 2%. Em agosto, o núcleo desse indicador alcançou 3,0%, acima dos 2,4% registrados pelo núcleo do IPC no mesmo período, diferença explicada principalmente pelas ponderações e metodologias utilizadas nos dois índices.
Para Scott Anderson, economista-chefe para os Estados Unidos do BMO Capital Markets, uma variação mensal de 0,2% no núcleo do IPC provavelmente será suficiente para sustentar a manutenção dos juros em outubro. Isso, entretanto, não encerraria a discussão sobre novos aumentos nos meses seguintes.
Parte dos economistas continua projetando uma nova elevação das taxas em dezembro, especialmente se a inflação permanecer elevada e a atividade econômica demonstrar resistência.
O que o trader deve observar no IPC?
A reação dos mercados dependerá menos da inflação cheia isoladamente e mais da combinação entre o núcleo, a composição dos preços e as implicações para a política monetária.
Possível interpretação do mercado:
≤ 0,2%: Reforça a pausa do Fed; favorece queda dos rendimentos e enfraquecimento do dólar. Possível alta das ações e valorização do Ouro e Prata
> 0,3%: Aumenta o risco de nova alta dos juros; tende a pressionar ações e ouro, enquanto favorecer o dólar
Essas são reações prováveis, não automáticas. A resposta dos ativos dependerá também do posicionamento anterior dos traders e das expectativas já incorporadas aos preços.
O principal risco para Wall Street seria uma surpresa simultânea no IPC cheio e no núcleo, indicando que o aumento dos custos de energia começou a contaminar outros segmentos da economia.
Nesse cenário, o mercado poderia voltar a precificar uma política monetária mais restritiva, pressionando os Treasuries e as avaliações das ações, especialmente das empresas de tecnologia.
Por outro lado, uma leitura de núcleo mais moderada, mesmo acompanhada por inflação cheia elevada, poderá fortalecer a percepção de que o Fed tem espaço para aguardar novos indicadores antes de elevar novamente os juros.
Para o trader, a pergunta central não será apenas quanto a inflação subiu em setembro, mas se o choque energético está se transformando em uma pressão inflacionária persistente. É essa resposta que poderá determinar a direção dos juros, do dólar e das bolsas americanas nas próximas semanas.

Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.