
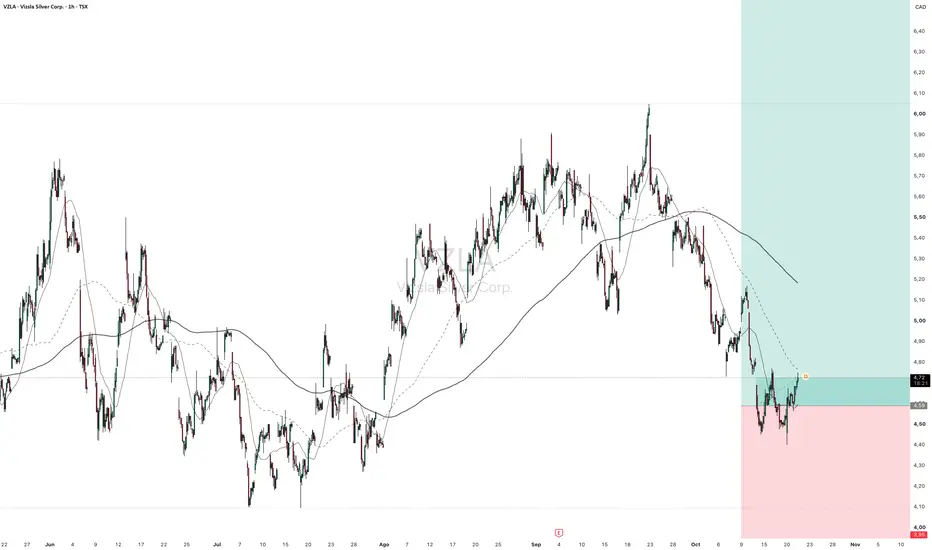
Vizsla Silver y el valor de Pánuco condicionado a volver a operar con seguridad
Vizsla Silver ofrece exposición a un proyecto de plata y oro con una rentabilidad potencial elevada. Sin embargo, el principal obstáculo para convertir ese potencial en valor para el accionista es la posibilidad de construir y operar Pánuco de forma segura.
A 3,25 dólares por acción, cierre del 16 de octubre de 2026, consideramos que existe una oportunidad que merece seguimiento, pero todavía no una compra suficientemente respaldada. Nuestra decisión es WATCH: esperaríamos confirmación del regreso al sitio, los permisos necesarios y un presupuesto actualizado antes de comprometer capital. Precio de referencia.
El descuento puede reducirse rápidamente si esos obstáculos se resuelven. También puede resultar insuficiente si la paralización se prolonga.
Un proyecto atractivo que todavía debe convertirse en una mina
Vizsla es una desarrolladora minera canadiense cuyo principal activo es Pánuco, en Sinaloa, México. Su valor depende de transformar el yacimiento en una operación comercial rentable. Por ahora, los flujos de caja mineros que sustentan la valoración son proyecciones.
El estudio de factibilidad publicado en noviembre de 2025 contempla una vida inicial de 9,4 años, producción media anual de 17,4 millones de onzas de plata equivalente y un valor presente neto después de impuestos de 1.802 millones de dólares, utilizando plata a 35,50 dólares y oro a 3.100 dólares por onza. Estudio de factibilidad.
En palabras simples, la plata equivalente convierte el oro producido a una cantidad comparable de plata según una relación de precios. No significa que Pánuco vaya a producir físicamente 17,4 millones de onzas de plata. La exposición al oro también importa.
La oportunidad consiste en que el mercado reconozca una mayor parte del valor del proyecto conforme disminuya la incertidumbre sobre su desarrollo. La exploración adicional podría ampliar ese valor, pero no necesitamos atribuir dinero a descubrimientos futuros para justificar que Pánuco merece atención.
El descuento tiene una causa concreta
En enero de 2026 fueron secuestrados diez trabajadores vinculados al proyecto. En su actualización del 6 de abril, la compañía confirmó que nueve habían sido encontrados fallecidos y que uno continuaba desaparecido. Es una tragedia humana que también puso en evidencia un riesgo operativo fundamental. Actualización de la compañía.
En agosto, la dirección explicó que las operaciones en el sitio estaban suspendidas desde febrero y que esperaba regresar antes de finalizar 2026, sujeto a las condiciones de seguridad y a la implementación y prueba de nuevos protocolos. Comunicación presentada ante la SEC.
Nuestra interpretación es que una parte importante del descuento refleja dudas sobre la posibilidad de ejecutar el proyecto, además del riesgo habitual de construcción. No podemos cuantificar cuánto corresponde a seguridad, permisos o precios de los metales.
Aquí está el posible diferencial de la inversión: si Vizsla demuestra que puede desarrollar Pánuco de forma sostenida, el precio podría recuperarse antes de la primera producción. Pero disponer de carreteras, electricidad o minas cercanas no demuestra que el problema de seguridad esté resuelto.
Por qué nos interesaría entrar
Vemos dos argumentos principales a favor.
El primero es la relación entre inversión y potencial económico. El estudio estima 238,7 millones de dólares de inversión previa a producción. La cifra de 173 millones que también aparece en sus resultados corresponde al coste inicial neto después de incorporar ingresos y costes de preproducción. Para evaluar la financiación, no trataríamos esos ingresos futuros como efectivo garantizado. Desglose del capital inicial.
El segundo es la liquidez disponible. Al 31 de julio de 2026, Vizsla reportó 406,5 millones de dólares de caja, 4,4 millones en inversiones a corto plazo y aproximadamente 355 millones de acciones emitidas. Ese balance le concede margen para avanzar sin depender inmediatamente de otra ampliación de capital. Son cifras de julio, no una medición de la caja disponible hoy. Estados financieros trimestrales.
La combinación es atractiva, aunque no elimina los riesgos. Una paralización consume recursos; mayores costes de seguridad pueden alterar la economía del proyecto; y la construcción puede requerir más capital del previsto.
Antes de entrar, exigiríamos comprobar que la liquidez cubre la inversión pendiente, los gastos corporativos, los intereses y una contingencia razonable bajo un calendario actualizado.
La financiación ayuda, pero no protege el precio de la acción
Vizsla emitió 300 millones de dólares de deuda convertible, con cupón del 5% y vencimiento el 15 de enero de 2031. El precio inicial de conversión es aproximadamente 5,84 dólares. Además, contrató una cobertura mediante opciones con un límite cercano a 10,51 dólares. Condiciones de la financiación.
En palabras simples, esa cobertura puede compensar parte del coste económico de la conversión si la acción sube. No elimina el principal de la deuda, no asegura ausencia de dilución en cualquier circunstancia y no establece un valor mínimo para la acción. Tampoco convierte 10,51 dólares en un objetivo bursátil.
El cupón supone 15 millones de dólares anuales antes de considerar los intereses que genere la tesorería. Si la producción se retrasa varios años, el vencimiento de 2031 se volvería progresivamente más relevante.
Restar los 300 millones de principal a la caja y las inversiones a corto plazo de julio deja aproximadamente 111 millones de liquidez neta, antes de otras obligaciones. No consideraríamos los más de 400 millones de caja bruta como una protección íntegra para el accionista.
Qué valoración podemos defender
En palabras simples, el valor presente neto del estudio estima cuánto valdrían los flujos futuros del proyecto bajo determinadas condiciones. La tasa de descuento del 5% empleada en ese cálculo no representa por sí sola una compensación suficiente por todos los riesgos que asumimos al comprar VZLA.
Para construir escenarios bursátiles utilizamos el valor del proyecto, aplicamos descuentos propios por ejecución y añadimos la liquidez neta. También reservamos recursos para costes adicionales y contemplamos más acciones que las actualmente emitidas.
Este es un marco simplificado de valoración, no una actualización completa del modelo técnico. Nuestro horizonte común es de 24 meses, hasta octubre de 2028.
Escenario bajista: aproximadamente 1 dólar por acción, una caída del 69%. Partimos de la sensibilidad del estudio con ambos metales un 25% por debajo de sus precios base, que sitúa el valor del proyecto cerca de 1.132 millones. Reconocemos solamente el 35% de ese valor por retrasos y dificultades persistentes. Añadimos 110 millones de liquidez neta, descontamos una reserva adicional de 100 millones y dividimos entre 400 millones de acciones, suponiendo dilución. No es un suelo: una pérdida duradera de viabilidad puede producir un resultado mucho peor.
Escenario base: aproximadamente 4,30 dólares, un potencial de subida del 32%. Suponemos permisos suficientes, regreso sostenible al sitio y avances que permitan reconocer el 90% del valor de 1.802 millones del estudio. Añadimos 110 millones de liquidez neta, restamos 100 millones para costes corporativos, financieros y desviaciones adicionales, y utilizamos 380 millones de acciones. Este escenario exige una reducción importante de los riesgos actuales; no corresponde a mantener indefinidamente la situación presente.
Escenario alcista: aproximadamente 6,50 dólares, un potencial de subida del 100%. Utilizamos la sensibilidad del estudio con plata a 44,38 dólares y oro a 3.875 dólares, cuyo valor del proyecto ronda 2.471 millones. Suponemos ejecución satisfactoria y reconocimiento de ese valor, con los mismos ajustes de liquidez, reserva y 380 millones de acciones. No asumimos una prima adicional por exploración. Sensibilidades publicadas.
Los descuentos, las reservas y el número futuro de acciones son estimaciones nuestras. La reserva de 100 millones se añade a los costes ya incluidos en el estudio; no volvemos a descontar toda la construcción. Asimismo, mantenemos el principal convertible como deuda y no añadimos simultáneamente todas sus acciones potenciales. Una conversión efectiva exigiría rehacer ese cálculo junto con la cobertura.
No asignamos probabilidades porque no tenemos una base defendible para cuantificar la seguridad futura y el tiempo de resolución de los permisos. Esa incertidumbre impide presentar un valor esperado con suficiente confianza.
Los catalizadores que necesitamos
El primer hito es un regreso efectivo y sostenible al sitio. La ventana comunicada apunta a finales de 2026, pero es una expectativa condicionada. No hemos verificado una confirmación posterior de reanudación plena.
El segundo es completar los permisos necesarios. La MIA es relevante, pero no debemos tratarla como el único trámite: la documentación técnica también identifica autorizaciones relacionadas con cambio de uso de suelo, evaluación de riesgo y otros aspectos de construcción y operación. No hemos verificado una fecha firme de aprobación de todo el conjunto. Requisitos de permisos.
El tercer hito sería una decisión formal de construcción respaldada por presupuesto y calendario actualizados. La dirección mantiene como objetivo la primera producción de plata en el segundo semestre de 2027, sujeta a permisos, acceso al sitio, financiación y otras condiciones. Primera producción tampoco equivale a alcanzar inmediatamente el funcionamiento comercial previsto. Objetivos y condiciones publicados.
Si se cumplen estos pasos, esperaríamos una reducción del descuento. Si se retrasan, revisaríamos el consumo de caja y la valoración. No asumiríamos que un retraso es inocuo porque el metal sigue bajo tierra.
Qué podría invalidar la oportunidad
El argumento más fuerte para no invertir es que la calidad geológica no compense la imposibilidad de operar con seguridad. Los protocolos pueden mejorar la protección, pero todavía falta evidencia suficiente para valorar su eficacia sostenida.
También nos harían reconsiderar la tesis unas condiciones regulatorias que deterioren la economía del proyecto, sobrecostes que absorban el margen financiero o resultados operativos iniciales inferiores a lo previsto. Una caída de los metales agravaría esos problemas.
La invalidación sería un deterioro duradero de la capacidad de desarrollar Pánuco, o una financiación necesaria en condiciones que destruyan una parte relevante del valor por acción. No hace falta una expropiación para que el accionista sufra una pérdida severa: bastan retrasos prolongados, consumo de caja y dilución.
Antes de arriesgar capital verificaríamos las autorizaciones y sus condiciones, el alcance real del regreso al sitio, los compromisos de gasto y la caja actualizada. También necesitaríamos reconciliar los costes adicionales de seguridad con el presupuesto y revisar las acciones potenciales por incentivos y financiación.
Cómo entraríamos y cómo saldríamos
Con el modelo actual, desde 3,25 dólares vemos una ganancia de 1,05 dólares hasta el escenario base frente a una pérdida de 2,25 dólares hasta el bajista. Es aproximadamente 0,47 unidades de ganancia por cada unidad de pérdida. El escenario alcista es atractivo, pero no debería ser la única justificación de entrada.
Exigiríamos al menos 2:1 entre ganancia al escenario base y pérdida al bajista. Esa condición produce un precio máximo de 2,10 dólares: ganar 2,20 frente a perder 1,10. Consideraríamos atractiva una zona de 1,90–2,10 dólares, exclusivamente si la información operativa sostiene el modelo. Son niveles de valoración, no soportes técnicos ni órdenes automáticas.
También podríamos comprar más arriba después de una mejora sustancial de los fundamentos, pero entonces habría que actualizar la valoración. No elevaríamos el máximo solo porque la acción haya subido.
Clasificamos VZLA como una situación especial minera, preproductiva y especulativa, con resultados que dependen de acontecimientos difíciles de prever. Una entrada inicial orientativa sería del 0,25% de una cartera diversificada, ampliable hacia 0,5% después de confirmar hitos. Hoy proponemos 0% de nueva exposición.
Si entráramos y la acción alcanzara 4–4,30 dólares sin mejora adicional de la valoración, consideraríamos tomar beneficios. Mantener hacia 6,50 exigiría avances compatibles con el escenario alcista. Saldríamos antes si se invalida la viabilidad operativa o financiera; el escenario bajista de 1 dólar no es un stop.
Revisaríamos la situación al cierre de 2026. Si no hay regreso confirmado o una explicación verificable del nuevo calendario, mantendríamos la espera. Después de un anuncio favorable, comprobaríamos ejecución y presupuesto antes de aumentar.
Las opciones no solucionan esta incertidumbre. Vender calls cubiertas limita la subida y solo amortigua la caída por la prima cobrada. Un spread alcista añade un vencimiento a una tesis cuyo calendario puede desplazarse. Como ejemplo puramente matemático, un spread 5/7,50 comprado por 0,40 tendría un cobro máximo de 2,50, pero una ganancia neta máxima de 2,10 y podría perder toda la prima. No estamos utilizando esas cantidades como cotizaciones actuales ni proponiendo ejecutar esa estructura.
Nuestra decisión
Mantendríamos Vizsla Silver en vigilancia. Pánuco puede justificar una valoración superior si se convierte en una operación segura y rentable. Todavía no contamos con suficiente evidencia para tratar esa transición como el escenario dominante.
Compraríamos únicamente con una combinación más favorable de precio y confirmación operativa. Con los supuestos actuales, el máximo sería 2,10 dólares; a precios superiores exigiríamos información que aumente de forma defendible el valor por acción.
TRADE CARD
Ticker: VZLA.
Long/Short: Long potencial.
Precio de referencia y fecha: 3,25 USD; cierre del 16/10/2026.
Entrada ideal: 1,90–2,10 USD, condicionada a fundamentos y avances verificables.
Entrada máxima: 2,10 USD bajo el modelo actual.
Target: 4,30 USD, condicionado a una reducción sustancial de riesgos.
Bear/Base/Bull: 1,00 / 4,30 / 6,50 USD a 24 meses; posibilidad de pérdidas mayores en un fracaso permanente.
Catalizador y fecha: Regreso al sitio previsto para finales de 2026, condicionado; permisos y decisión de construcción sin fecha firme verificada.
Qué esperamos: Acceso seguro sostenido, permisos suficientes y presupuesto actualizado financiable.
Invalidación: Imposibilidad duradera de operar, deterioro económico material o financiación destructiva para el accionista.
Salida: Beneficios en 4–4,30 USD si no mejora la valoración; cierre ante invalidación.
Risk/Reward: Desde 2,10 USD, ganancia potencial de 2,20 USD (+104,8%) frente a pérdida de 1,10 USD (−52,4%): 2:1. Desde 3,25 USD: 0,47:1.
Horizonte: 24 meses; revisión del primer hito al cierre de 2026.
Tamaño orientativo: 0% de nueva exposición hoy; 0,25% inicial y hasta 0,5% tras confirmaciones.
Convicción 1–10: 4/10 para invertir al precio de referencia.
DECISIÓN: WATCH.
Vizsla Silver ofrece exposición a un proyecto de plata y oro con una rentabilidad potencial elevada. Sin embargo, el principal obstáculo para convertir ese potencial en valor para el accionista es la posibilidad de construir y operar Pánuco de forma segura.
A 3,25 dólares por acción, cierre del 16 de octubre de 2026, consideramos que existe una oportunidad que merece seguimiento, pero todavía no una compra suficientemente respaldada. Nuestra decisión es WATCH: esperaríamos confirmación del regreso al sitio, los permisos necesarios y un presupuesto actualizado antes de comprometer capital. Precio de referencia.
El descuento puede reducirse rápidamente si esos obstáculos se resuelven. También puede resultar insuficiente si la paralización se prolonga.
Un proyecto atractivo que todavía debe convertirse en una mina
Vizsla es una desarrolladora minera canadiense cuyo principal activo es Pánuco, en Sinaloa, México. Su valor depende de transformar el yacimiento en una operación comercial rentable. Por ahora, los flujos de caja mineros que sustentan la valoración son proyecciones.
El estudio de factibilidad publicado en noviembre de 2025 contempla una vida inicial de 9,4 años, producción media anual de 17,4 millones de onzas de plata equivalente y un valor presente neto después de impuestos de 1.802 millones de dólares, utilizando plata a 35,50 dólares y oro a 3.100 dólares por onza. Estudio de factibilidad.
En palabras simples, la plata equivalente convierte el oro producido a una cantidad comparable de plata según una relación de precios. No significa que Pánuco vaya a producir físicamente 17,4 millones de onzas de plata. La exposición al oro también importa.
La oportunidad consiste en que el mercado reconozca una mayor parte del valor del proyecto conforme disminuya la incertidumbre sobre su desarrollo. La exploración adicional podría ampliar ese valor, pero no necesitamos atribuir dinero a descubrimientos futuros para justificar que Pánuco merece atención.
El descuento tiene una causa concreta
En enero de 2026 fueron secuestrados diez trabajadores vinculados al proyecto. En su actualización del 6 de abril, la compañía confirmó que nueve habían sido encontrados fallecidos y que uno continuaba desaparecido. Es una tragedia humana que también puso en evidencia un riesgo operativo fundamental. Actualización de la compañía.
En agosto, la dirección explicó que las operaciones en el sitio estaban suspendidas desde febrero y que esperaba regresar antes de finalizar 2026, sujeto a las condiciones de seguridad y a la implementación y prueba de nuevos protocolos. Comunicación presentada ante la SEC.
Nuestra interpretación es que una parte importante del descuento refleja dudas sobre la posibilidad de ejecutar el proyecto, además del riesgo habitual de construcción. No podemos cuantificar cuánto corresponde a seguridad, permisos o precios de los metales.
Aquí está el posible diferencial de la inversión: si Vizsla demuestra que puede desarrollar Pánuco de forma sostenida, el precio podría recuperarse antes de la primera producción. Pero disponer de carreteras, electricidad o minas cercanas no demuestra que el problema de seguridad esté resuelto.
Por qué nos interesaría entrar
Vemos dos argumentos principales a favor.
El primero es la relación entre inversión y potencial económico. El estudio estima 238,7 millones de dólares de inversión previa a producción. La cifra de 173 millones que también aparece en sus resultados corresponde al coste inicial neto después de incorporar ingresos y costes de preproducción. Para evaluar la financiación, no trataríamos esos ingresos futuros como efectivo garantizado. Desglose del capital inicial.
El segundo es la liquidez disponible. Al 31 de julio de 2026, Vizsla reportó 406,5 millones de dólares de caja, 4,4 millones en inversiones a corto plazo y aproximadamente 355 millones de acciones emitidas. Ese balance le concede margen para avanzar sin depender inmediatamente de otra ampliación de capital. Son cifras de julio, no una medición de la caja disponible hoy. Estados financieros trimestrales.
La combinación es atractiva, aunque no elimina los riesgos. Una paralización consume recursos; mayores costes de seguridad pueden alterar la economía del proyecto; y la construcción puede requerir más capital del previsto.
Antes de entrar, exigiríamos comprobar que la liquidez cubre la inversión pendiente, los gastos corporativos, los intereses y una contingencia razonable bajo un calendario actualizado.
La financiación ayuda, pero no protege el precio de la acción
Vizsla emitió 300 millones de dólares de deuda convertible, con cupón del 5% y vencimiento el 15 de enero de 2031. El precio inicial de conversión es aproximadamente 5,84 dólares. Además, contrató una cobertura mediante opciones con un límite cercano a 10,51 dólares. Condiciones de la financiación.
En palabras simples, esa cobertura puede compensar parte del coste económico de la conversión si la acción sube. No elimina el principal de la deuda, no asegura ausencia de dilución en cualquier circunstancia y no establece un valor mínimo para la acción. Tampoco convierte 10,51 dólares en un objetivo bursátil.
El cupón supone 15 millones de dólares anuales antes de considerar los intereses que genere la tesorería. Si la producción se retrasa varios años, el vencimiento de 2031 se volvería progresivamente más relevante.
Restar los 300 millones de principal a la caja y las inversiones a corto plazo de julio deja aproximadamente 111 millones de liquidez neta, antes de otras obligaciones. No consideraríamos los más de 400 millones de caja bruta como una protección íntegra para el accionista.
Qué valoración podemos defender
En palabras simples, el valor presente neto del estudio estima cuánto valdrían los flujos futuros del proyecto bajo determinadas condiciones. La tasa de descuento del 5% empleada en ese cálculo no representa por sí sola una compensación suficiente por todos los riesgos que asumimos al comprar VZLA.
Para construir escenarios bursátiles utilizamos el valor del proyecto, aplicamos descuentos propios por ejecución y añadimos la liquidez neta. También reservamos recursos para costes adicionales y contemplamos más acciones que las actualmente emitidas.
Este es un marco simplificado de valoración, no una actualización completa del modelo técnico. Nuestro horizonte común es de 24 meses, hasta octubre de 2028.
Escenario bajista: aproximadamente 1 dólar por acción, una caída del 69%. Partimos de la sensibilidad del estudio con ambos metales un 25% por debajo de sus precios base, que sitúa el valor del proyecto cerca de 1.132 millones. Reconocemos solamente el 35% de ese valor por retrasos y dificultades persistentes. Añadimos 110 millones de liquidez neta, descontamos una reserva adicional de 100 millones y dividimos entre 400 millones de acciones, suponiendo dilución. No es un suelo: una pérdida duradera de viabilidad puede producir un resultado mucho peor.
Escenario base: aproximadamente 4,30 dólares, un potencial de subida del 32%. Suponemos permisos suficientes, regreso sostenible al sitio y avances que permitan reconocer el 90% del valor de 1.802 millones del estudio. Añadimos 110 millones de liquidez neta, restamos 100 millones para costes corporativos, financieros y desviaciones adicionales, y utilizamos 380 millones de acciones. Este escenario exige una reducción importante de los riesgos actuales; no corresponde a mantener indefinidamente la situación presente.
Escenario alcista: aproximadamente 6,50 dólares, un potencial de subida del 100%. Utilizamos la sensibilidad del estudio con plata a 44,38 dólares y oro a 3.875 dólares, cuyo valor del proyecto ronda 2.471 millones. Suponemos ejecución satisfactoria y reconocimiento de ese valor, con los mismos ajustes de liquidez, reserva y 380 millones de acciones. No asumimos una prima adicional por exploración. Sensibilidades publicadas.
Los descuentos, las reservas y el número futuro de acciones son estimaciones nuestras. La reserva de 100 millones se añade a los costes ya incluidos en el estudio; no volvemos a descontar toda la construcción. Asimismo, mantenemos el principal convertible como deuda y no añadimos simultáneamente todas sus acciones potenciales. Una conversión efectiva exigiría rehacer ese cálculo junto con la cobertura.
No asignamos probabilidades porque no tenemos una base defendible para cuantificar la seguridad futura y el tiempo de resolución de los permisos. Esa incertidumbre impide presentar un valor esperado con suficiente confianza.
Los catalizadores que necesitamos
El primer hito es un regreso efectivo y sostenible al sitio. La ventana comunicada apunta a finales de 2026, pero es una expectativa condicionada. No hemos verificado una confirmación posterior de reanudación plena.
El segundo es completar los permisos necesarios. La MIA es relevante, pero no debemos tratarla como el único trámite: la documentación técnica también identifica autorizaciones relacionadas con cambio de uso de suelo, evaluación de riesgo y otros aspectos de construcción y operación. No hemos verificado una fecha firme de aprobación de todo el conjunto. Requisitos de permisos.
El tercer hito sería una decisión formal de construcción respaldada por presupuesto y calendario actualizados. La dirección mantiene como objetivo la primera producción de plata en el segundo semestre de 2027, sujeta a permisos, acceso al sitio, financiación y otras condiciones. Primera producción tampoco equivale a alcanzar inmediatamente el funcionamiento comercial previsto. Objetivos y condiciones publicados.
Si se cumplen estos pasos, esperaríamos una reducción del descuento. Si se retrasan, revisaríamos el consumo de caja y la valoración. No asumiríamos que un retraso es inocuo porque el metal sigue bajo tierra.
Qué podría invalidar la oportunidad
El argumento más fuerte para no invertir es que la calidad geológica no compense la imposibilidad de operar con seguridad. Los protocolos pueden mejorar la protección, pero todavía falta evidencia suficiente para valorar su eficacia sostenida.
También nos harían reconsiderar la tesis unas condiciones regulatorias que deterioren la economía del proyecto, sobrecostes que absorban el margen financiero o resultados operativos iniciales inferiores a lo previsto. Una caída de los metales agravaría esos problemas.
La invalidación sería un deterioro duradero de la capacidad de desarrollar Pánuco, o una financiación necesaria en condiciones que destruyan una parte relevante del valor por acción. No hace falta una expropiación para que el accionista sufra una pérdida severa: bastan retrasos prolongados, consumo de caja y dilución.
Antes de arriesgar capital verificaríamos las autorizaciones y sus condiciones, el alcance real del regreso al sitio, los compromisos de gasto y la caja actualizada. También necesitaríamos reconciliar los costes adicionales de seguridad con el presupuesto y revisar las acciones potenciales por incentivos y financiación.
Cómo entraríamos y cómo saldríamos
Con el modelo actual, desde 3,25 dólares vemos una ganancia de 1,05 dólares hasta el escenario base frente a una pérdida de 2,25 dólares hasta el bajista. Es aproximadamente 0,47 unidades de ganancia por cada unidad de pérdida. El escenario alcista es atractivo, pero no debería ser la única justificación de entrada.
Exigiríamos al menos 2:1 entre ganancia al escenario base y pérdida al bajista. Esa condición produce un precio máximo de 2,10 dólares: ganar 2,20 frente a perder 1,10. Consideraríamos atractiva una zona de 1,90–2,10 dólares, exclusivamente si la información operativa sostiene el modelo. Son niveles de valoración, no soportes técnicos ni órdenes automáticas.
También podríamos comprar más arriba después de una mejora sustancial de los fundamentos, pero entonces habría que actualizar la valoración. No elevaríamos el máximo solo porque la acción haya subido.
Clasificamos VZLA como una situación especial minera, preproductiva y especulativa, con resultados que dependen de acontecimientos difíciles de prever. Una entrada inicial orientativa sería del 0,25% de una cartera diversificada, ampliable hacia 0,5% después de confirmar hitos. Hoy proponemos 0% de nueva exposición.
Si entráramos y la acción alcanzara 4–4,30 dólares sin mejora adicional de la valoración, consideraríamos tomar beneficios. Mantener hacia 6,50 exigiría avances compatibles con el escenario alcista. Saldríamos antes si se invalida la viabilidad operativa o financiera; el escenario bajista de 1 dólar no es un stop.
Revisaríamos la situación al cierre de 2026. Si no hay regreso confirmado o una explicación verificable del nuevo calendario, mantendríamos la espera. Después de un anuncio favorable, comprobaríamos ejecución y presupuesto antes de aumentar.
Las opciones no solucionan esta incertidumbre. Vender calls cubiertas limita la subida y solo amortigua la caída por la prima cobrada. Un spread alcista añade un vencimiento a una tesis cuyo calendario puede desplazarse. Como ejemplo puramente matemático, un spread 5/7,50 comprado por 0,40 tendría un cobro máximo de 2,50, pero una ganancia neta máxima de 2,10 y podría perder toda la prima. No estamos utilizando esas cantidades como cotizaciones actuales ni proponiendo ejecutar esa estructura.
Nuestra decisión
Mantendríamos Vizsla Silver en vigilancia. Pánuco puede justificar una valoración superior si se convierte en una operación segura y rentable. Todavía no contamos con suficiente evidencia para tratar esa transición como el escenario dominante.
Compraríamos únicamente con una combinación más favorable de precio y confirmación operativa. Con los supuestos actuales, el máximo sería 2,10 dólares; a precios superiores exigiríamos información que aumente de forma defendible el valor por acción.
TRADE CARD
Ticker: VZLA.
Long/Short: Long potencial.
Precio de referencia y fecha: 3,25 USD; cierre del 16/10/2026.
Entrada ideal: 1,90–2,10 USD, condicionada a fundamentos y avances verificables.
Entrada máxima: 2,10 USD bajo el modelo actual.
Target: 4,30 USD, condicionado a una reducción sustancial de riesgos.
Bear/Base/Bull: 1,00 / 4,30 / 6,50 USD a 24 meses; posibilidad de pérdidas mayores en un fracaso permanente.
Catalizador y fecha: Regreso al sitio previsto para finales de 2026, condicionado; permisos y decisión de construcción sin fecha firme verificada.
Qué esperamos: Acceso seguro sostenido, permisos suficientes y presupuesto actualizado financiable.
Invalidación: Imposibilidad duradera de operar, deterioro económico material o financiación destructiva para el accionista.
Salida: Beneficios en 4–4,30 USD si no mejora la valoración; cierre ante invalidación.
Risk/Reward: Desde 2,10 USD, ganancia potencial de 2,20 USD (+104,8%) frente a pérdida de 1,10 USD (−52,4%): 2:1. Desde 3,25 USD: 0,47:1.
Horizonte: 24 meses; revisión del primer hito al cierre de 2026.
Tamaño orientativo: 0% de nueva exposición hoy; 0,25% inicial y hasta 0,5% tras confirmaciones.
Convicción 1–10: 4/10 para invertir al precio de referencia.
DECISIÓN: WATCH.

Rafael Apodaca
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Rafael Apodaca
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.