
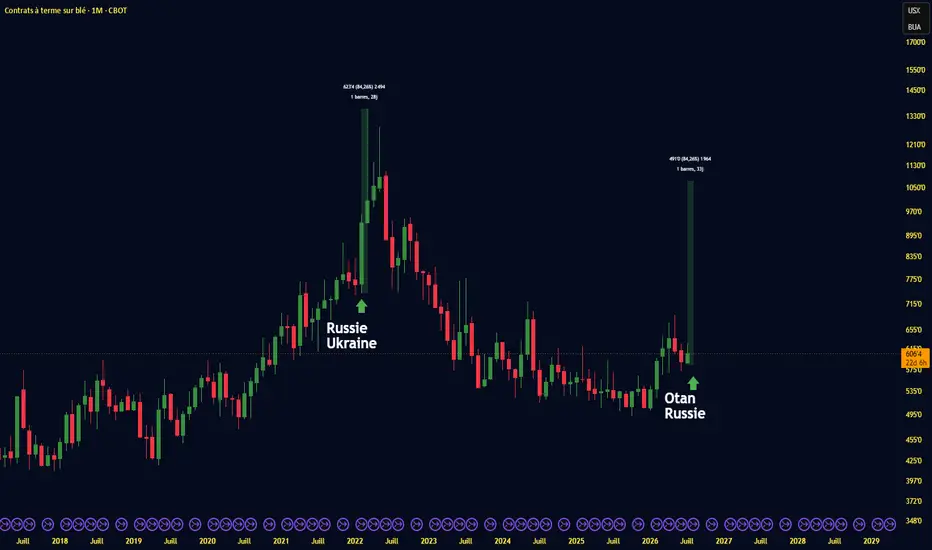
Blé : Le retour du cycle Russie-OTAN = le catalyseur d’un pump de +80 % sur ZW
Un simple début de conflit direct ou même une provocation majeure entre la Pologne et la Russie pourrait suffire à faire exploser les prix du blé. Et cette fois, le marché est beaucoup plus vulnérable qu’en 2022.Pourquoi c’est explosif ?
1. Russie + Ukraine = poumon vital du blé mondial
La Russie et l’Ukraine représentent historiquement près de 25-30 % des exportations mondiales de blé. Toute perturbation directe sur la Russie (exportateur n°1) est bien plus grave qu’une perturbation limitée à l’Ukraine seule.
En cas d’escalade avec l’OTAN (via la Pologne), on risque :Sanctions beaucoup plus dures sur les exportations russes.
Perturbations logistiques massives en Mer Noire.
Réorientation des stocks russes vers l’usage militaire ou des alliés (Chine, etc.).
Attaques ou menaces sur les infrastructures agricoles et portuaires.
2. La Pologne = ligne rouge de l’OTAN
La Pologne est en première ligne : renforcement massif de ses frontières (Eastern Shield), avertissements américains sur des provocations russes possibles (missiles, drones, ou incursion limitée).
Dès qu’un incident sérieux se produit (même limité), le marché va immédiatement pricer un risque systémique Russie-OTAN.
Ce n’est plus « juste l’Ukraine », c’est potentiellement toute la production et les exportations russes qui sont menacées. Le blé devient alors un actif de sécurité alimentaire stratégique.
3. Contexte 2026 ultra-taut Les stocks mondiaux sont déjà sous pression (après plusieurs années de tensions géopolitiques).
La production russe est en baisse structurelle (taxes à l’export, surfaces semées en recul).
Le cycle El Niño et les aléas climatiques pèsent déjà sur d’autres régions productrices.
Le marché est « war-premium ready » : après le cacao (+117 %), le marché des matières premières agricoles est sensibilisé aux chocs géopolitiques.
4. Historique + Amplification
En 2022, le simple déclenchement de l’invasion de l’Ukraine a fait grimper le blé de plus de 40 % en quelques semaines (jusqu’à +80 % sur certains contrats).
Cette fois, le choc serait asymétrique : la Russie est le premier exportateur. Un risque de perte de 10-20 millions de tonnes d’exportations russes (ou plus) n’est pas remplaçable rapidement par les États-Unis, l’Europe ou l’Australie.
Résultat : un pump rapide et violent. +50 % est le scénario de base, +80 % voire plus est tout à fait réaliste en cas de vraie escalade (surtout si le conflit s’enlise et touche les récoltes).
Le setup parfait pour un trade haussier:
Le cycle Russie-OTAN est de retour sur le devant de la scène. Le blé n’est plus seulement une commodité agricole ,il devient une arme géostratégique et un actif refuge alimentaire.
Dès les premiers signes d’incident Pologne-Russie (drone abattu, provocation frontalière, ou déclaration forte), le ZW peut s’enflammer très rapidement.
Le marché va sur-réagir par peur de pénuries généralisées et de contagion.
Long ZW sur force haussière géopolitique.
+60 à +100 % en quelques mois si le scénario s’emballe.
Un simple début de conflit direct ou même une provocation majeure entre la Pologne et la Russie pourrait suffire à faire exploser les prix du blé. Et cette fois, le marché est beaucoup plus vulnérable qu’en 2022.Pourquoi c’est explosif ?
1. Russie + Ukraine = poumon vital du blé mondial
La Russie et l’Ukraine représentent historiquement près de 25-30 % des exportations mondiales de blé. Toute perturbation directe sur la Russie (exportateur n°1) est bien plus grave qu’une perturbation limitée à l’Ukraine seule.
En cas d’escalade avec l’OTAN (via la Pologne), on risque :Sanctions beaucoup plus dures sur les exportations russes.
Perturbations logistiques massives en Mer Noire.
Réorientation des stocks russes vers l’usage militaire ou des alliés (Chine, etc.).
Attaques ou menaces sur les infrastructures agricoles et portuaires.
2. La Pologne = ligne rouge de l’OTAN
La Pologne est en première ligne : renforcement massif de ses frontières (Eastern Shield), avertissements américains sur des provocations russes possibles (missiles, drones, ou incursion limitée).
Dès qu’un incident sérieux se produit (même limité), le marché va immédiatement pricer un risque systémique Russie-OTAN.
Ce n’est plus « juste l’Ukraine », c’est potentiellement toute la production et les exportations russes qui sont menacées. Le blé devient alors un actif de sécurité alimentaire stratégique.
3. Contexte 2026 ultra-taut Les stocks mondiaux sont déjà sous pression (après plusieurs années de tensions géopolitiques).
La production russe est en baisse structurelle (taxes à l’export, surfaces semées en recul).
Le cycle El Niño et les aléas climatiques pèsent déjà sur d’autres régions productrices.
Le marché est « war-premium ready » : après le cacao (+117 %), le marché des matières premières agricoles est sensibilisé aux chocs géopolitiques.
4. Historique + Amplification
En 2022, le simple déclenchement de l’invasion de l’Ukraine a fait grimper le blé de plus de 40 % en quelques semaines (jusqu’à +80 % sur certains contrats).
Cette fois, le choc serait asymétrique : la Russie est le premier exportateur. Un risque de perte de 10-20 millions de tonnes d’exportations russes (ou plus) n’est pas remplaçable rapidement par les États-Unis, l’Europe ou l’Australie.
Résultat : un pump rapide et violent. +50 % est le scénario de base, +80 % voire plus est tout à fait réaliste en cas de vraie escalade (surtout si le conflit s’enlise et touche les récoltes).
Le setup parfait pour un trade haussier:
Le cycle Russie-OTAN est de retour sur le devant de la scène. Le blé n’est plus seulement une commodité agricole ,il devient une arme géostratégique et un actif refuge alimentaire.
Dès les premiers signes d’incident Pologne-Russie (drone abattu, provocation frontalière, ou déclaration forte), le ZW peut s’enflammer très rapidement.
Le marché va sur-réagir par peur de pénuries généralisées et de contagion.
Long ZW sur force haussière géopolitique.
+60 à +100 % en quelques mois si le scénario s’emballe.

Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.