 002878
以下内容仅代表个人观点,可能存在信息滞后、理解偏差及较大不确定性,不构成任何投资建议、荐股、收益承诺或买卖引导,亦无任何推荐或诱导实盘交易之意。市场有风险,投资需谨慎,任何交易决策均应基于独立判断并自行承担相应风险。过往表现及经验不代表未来收益,股市可能出现大幅波动甚至本金损失;投资者应结合自身风险承受能力、资金状况及投资目标审慎决策,必要时咨询具备资质的专业人士。据此操作,风险自担。
各位交易员朋友,晚上好。
核心观点:审慎关注,有较大风险,择时择机做多。
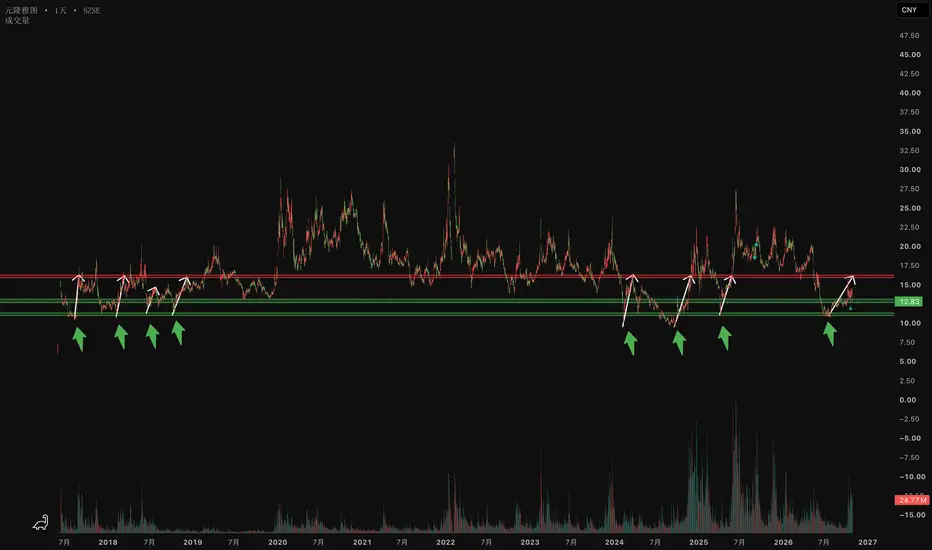
技术面逻辑:
如图所示,自2017上市以来年至今9年,该底部被资金认可测试8次有效。
⚠️特别警示!当下该标的基本面存在风险,可能导致该底部区域不再被资金认可。
基本面逻辑:
1.⚠️财务情况恶化。营收连续两个季度加速下滑(Q2同比-16.35%,Q3同比-36.95%),费用率大幅攀升,若Q4不能出现显著的收入端改善或费用收缩,全年亏损概率较高。
一个值得留意的结构性信号是:毛利率同比有所提升(+2.06pct),但费用端侵蚀严重。三费(销售、管理、财务)合计1.86亿元,占营收比升至11.03%,同比大增54.17%,直接导致了净利率转负(-0.42%)。经营现金流同比大幅改善,是财报中少有的正向项,但与利润表的背离需要后续季度验证其可持续性。
2.估值方面,由于公司已陷入亏损,动态市盈率为-218.07,TTM市盈率为负,传统PE估值暂时失效;当前主要参考指标是市净率2.68倍,总市值约33.61亿元,流通市值30.27亿元。52周价格区间为10.70元至22.56元,当前价格已逼近区间下沿。
3.⚠️基本面正处于“增收不增利、由盈转亏”的恶化阶段
4.⚠️机构覆盖风险:市场上对元隆雅图的卖方覆盖非常稀疏,仅有1位分析师给出12个月目标价21.65元,评级为“买入”,52周波动区间10.70–22.56元。
综上,给予审慎关注提示。观察该标的价格在该区域,资金是否仍然认可该区域,如若认可,适时择机做多。
祝,交易顺利。
Trade aktif
买入,目标价17.5,预计40个点利润,预计时长90天,期间关键点位做T

Publikasi terkait
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.