
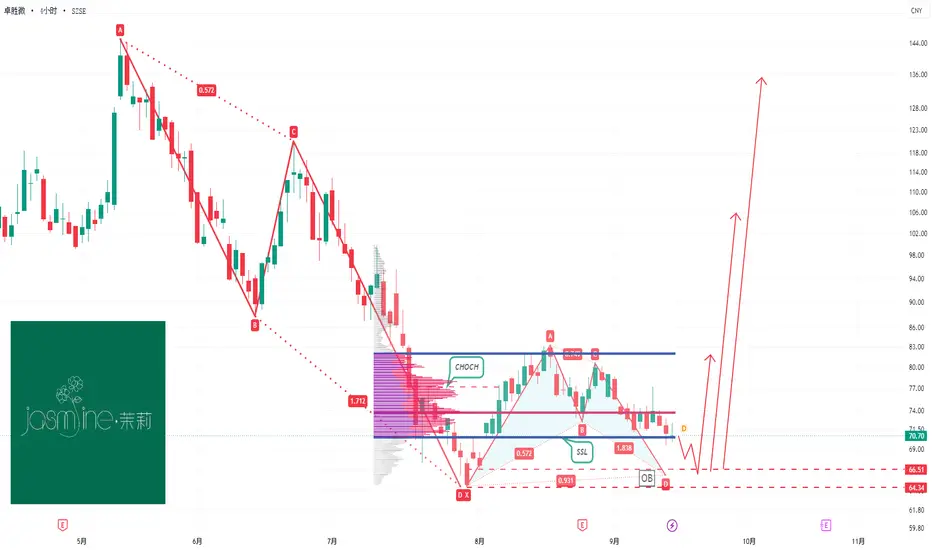
卓胜微(300782)基本面分析
卓胜微是国内射频前端芯片设计企业,主营射频开关、低噪声放大器、滤波器、射频功率放大器及射频模组,产品主要应用于智能手机、智能穿戴、VR/AR、汽车电子、物联网等终端设备,是国内少数实现高端射频模组国产化突破的厂商,核心产品L-PAMiD已经实现头部客户批量供货。
行业与需求端
半导体射频赛道和消费电子周期高度绑定。当前全球手机行业处于底部磨底阶段,手机整体出货偏弱,但高端机型单机射频芯片价值量持续提升,国产射频芯片在安卓终端持续渗透。长期看,手机迭代、汽车电子、卫星通信、6G前沿技术会持续打开射频芯片的增量空间。
公司经营现状
公司正在推进Fab-Lite产线转型,高端射频模组业务营收保持增长,模组业务占比持续抬升;但短期受到下游消费电子需求疲软、行业价格竞争激烈、自建产线折旧成本较高影响,短期业绩承压,2026上半年营收小幅增长,但归母净利润亏损。
长期看点:L-PAMiD全国产模组放量,打开高端市场空间;业务布局从手机向汽车电子、物联网、卫星通信多元化拓展,分散单一手机行业周期风险。
核心风险
1. 消费电子复苏不及预期,手机终端客户持续去库存,压制芯片订单;
2. 射频行业竞争加剧,产品价格下行,压缩毛利率;
3. 产线投入持续带来折旧压力,高端模组客户验证与出货进度不及预期;
4. 半导体行业周期波动,宏观、汇率变化影响海外业务收入。
免责声明
本文仅为交易观点与行情结构的分享交流,不构成任何投资、交易建议。市场存在较高不确定性与风险,所有交易决策请由个人独立判断并自行承担全部交易风险。本人不对外提供任何投资交易指导意见。
卓胜微是国内射频前端芯片设计企业,主营射频开关、低噪声放大器、滤波器、射频功率放大器及射频模组,产品主要应用于智能手机、智能穿戴、VR/AR、汽车电子、物联网等终端设备,是国内少数实现高端射频模组国产化突破的厂商,核心产品L-PAMiD已经实现头部客户批量供货。
行业与需求端
半导体射频赛道和消费电子周期高度绑定。当前全球手机行业处于底部磨底阶段,手机整体出货偏弱,但高端机型单机射频芯片价值量持续提升,国产射频芯片在安卓终端持续渗透。长期看,手机迭代、汽车电子、卫星通信、6G前沿技术会持续打开射频芯片的增量空间。
公司经营现状
公司正在推进Fab-Lite产线转型,高端射频模组业务营收保持增长,模组业务占比持续抬升;但短期受到下游消费电子需求疲软、行业价格竞争激烈、自建产线折旧成本较高影响,短期业绩承压,2026上半年营收小幅增长,但归母净利润亏损。
长期看点:L-PAMiD全国产模组放量,打开高端市场空间;业务布局从手机向汽车电子、物联网、卫星通信多元化拓展,分散单一手机行业周期风险。
核心风险
1. 消费电子复苏不及预期,手机终端客户持续去库存,压制芯片订单;
2. 射频行业竞争加剧,产品价格下行,压缩毛利率;
3. 产线投入持续带来折旧压力,高端模组客户验证与出货进度不及预期;
4. 半导体行业周期波动,宏观、汇率变化影响海外业务收入。
免责声明
本文仅为交易观点与行情结构的分享交流,不构成任何投资、交易建议。市场存在较高不确定性与风险,所有交易决策请由个人独立判断并自行承担全部交易风险。本人不对外提供任何投资交易指导意见。

Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.