
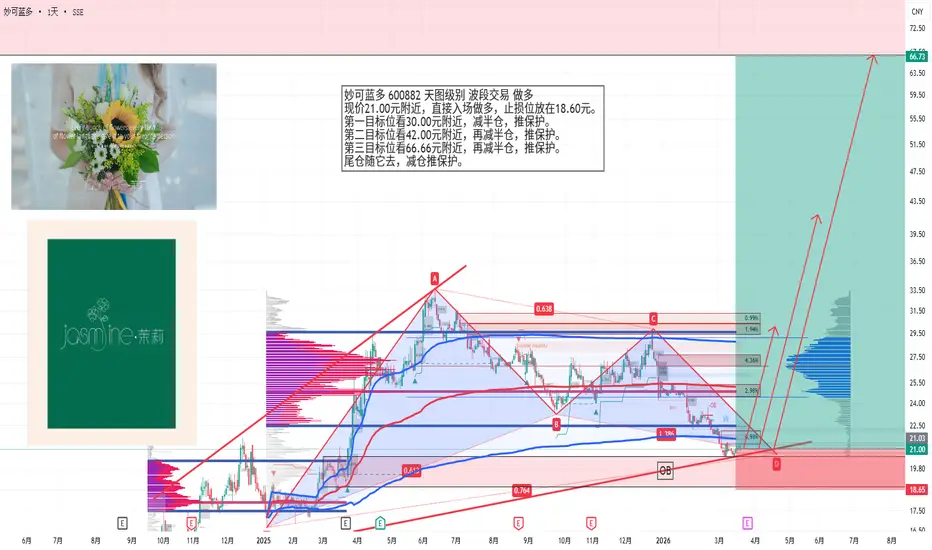
妙可蓝多 600882 天图级别 波段交易 做多
现价21.00元附近,直接入场做多,止损位放在18.60元。
第一目标位看30.00元附近,减半仓,推保护。
第二目标位看42.00元附近,再减半仓,推保护。
第三目标位看66.66元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
现价21.00元附近,直接入场做多,止损位放在18.60元。
第一目标位看30.00元附近,减半仓,推保护。
第二目标位看42.00元附近,再减半仓,推保护。
第三目标位看66.66元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
Trade aktif
Catatan
妙可蓝多(600882)深度投资分析报告股票代码|入场价|目标价|止损价
600882|21.00元|30.00元 / 42.00元 / 66.66元|18.60元
一、致命风险
1. 乳制品行业价格战,毛利率持续受压
事实:奶酪、常温奶、休闲乳制品竞争激烈,渠道促销常态化,利润被持续挤压。
依据:上游原料成本波动,下游费用率高企,企业盈利弹性弱。
概率:中高(45%)
2. 消费复苏不及预期,可选消费需求疲软
事实:居民消费意愿偏弱,儿童零食、休闲乳制品增速放缓,终端动销承压。
依据:渠道库存偏高,终端回款变慢,直接影响营收与利润兑现。
概率:中高(42%)
3. 行业竞争加剧,二线品牌低价冲击
事实:蒙牛、伊利、多家零食企业切入奶酪赛道,低价产品分流用户。
依据:妙可蓝多定价优势减弱,份额与毛利双重受压。
概率:中(38%)
4. 食品安全与品牌信任风险(乳制品高敏感)
事实:乳制品一旦出现质量、抽检问题,品牌与股价会出现致命冲击。
依据:监管严格,消费者信任脆弱,黑天鹅影响不可逆。
概率:低,但一旦发生即致命(15%)
5. 业绩不及预期引发估值双杀
事实:当前估值已隐含一定修复预期,若营收/利润下滑容易出现杀估值。
依据:消费股业绩证伪时,跌幅通常大于指数。
概率:中高(45%)
二、核心风险传导
• 价格战→毛利率下滑→净利下滑→估值下杀→极高影响
• 消费疲软→动销放缓→库存高企→营收增速下滑→高影响
• 竞争加剧→份额被侵蚀→定价权丢失→盈利修复延迟→高影响
• 食品安全→品牌崩塌→渠道抛弃→业绩崩盘→致命影响
• 业绩不及预期→机构调仓→流动性变差→股价持续走弱→中高影响
三、中性基本面(纯客观数据)
• 业绩:奶酪赛道龙头,营收整体稳健,利润受成本与费用压制明显。
• 财务:现金流整体健康,负债率中等,无明显暴雷与偿债风险。
• 地位:国内奶酪第一品牌,儿童奶酪棒心智占领极强,渠道深度覆盖。
• 机构:消费赛道核心配置标的,机构分歧中等。
• 估值:处于历史中低位区间,已消化大部分利空。
四、核心优势
1. 奶酪赛道绝对龙头,品牌壁垒极强
心智占领深,渠道壁垒高,后来者极难颠覆。
2. 赛道长期空间巨大
中国人均奶酪消费量远低于海外,长期成长逻辑通顺。
3. 产品结构持续升级
向高毛利、成人化、健康化延伸,打开长期天花板。
4. 成本端存在边际改善空间
原料价格若企稳,毛利率弹性会非常明显。
5. 技术面支撑明确
21元附近为阶段支撑,筹码结构相对稳定。
五、投资类型
• 门派:价值投资门派
• 风格:困境反转 + 价值修复
• 对应理论:格雷厄姆价值投资 + 彼得林奇困境反转股 + 巴菲特消费垄断逻辑
六、投资周期
• 短期(0–6个月):震荡筑底,估值修复
• 中期(6–18个月):业绩企稳+毛利率回升→主升段
• 长期(1–3年):奶酪渗透率提升→成长兑现
总周期:6–18个月(中线为主)
七、风险与机遇综合判定
1. 短期(0–6个月)
风险:消费疲软、价格战、业绩波动|机遇:低估值、龙头壁垒、技术支撑|结论:震荡筑底,谨慎乐观
2. 中期(6–18个月)
风险:竞争加剧、盈利修复不及预期|机遇:成本改善、品类升级、消费回暖|结论:趋势向上,修复为主
3. 长期(1–3年)
风险:基本盘被冲击、新品拓展失败|机遇:赛道扩容、份额集中、估值回归|结论:成长可期,价值兑现
4. 总判定
短线:观望/小仓位试错
中线:可布局,困境反转+价值修复
当前策略:分批建仓,止损严格,趋势跟踪
八、能不能投?
可投(中线为主,6–18个月)
核心依据:
1. 估值处于历史中低位,安全边际清晰
2. 奶酪赛道龙头,护城河深厚
3. 财务健康,无暴雷风险
4. 成本与毛利率存在向上弹性
5. 21元附近支撑明确,止损可控
谨慎提示:消费偏弱、行业价格战、业绩存在波动,必须严格执行止损。
九、目标价可行性
第一目标位 30.00元:为短期趋势性目标,依赖毛利率企稳、季度业绩环比改善、消费板块回暖。
第二目标位 42.00元:为中线估值修复目标,依赖利润率回升至行业均值、营收重回双位数增长。
第三目标位 66.66元:为长期价值兑现目标,依赖奶酪渗透率持续提升、全球化布局及新业务(如成人奶酪、烘焙原料)贡献增量利润,估值回归至成长股合理中枢。
以趋势跟踪为主,业绩兑现则上看目标,不及预期则下调。
十、操作建议(可直接执行)
• 入场价:21.00元附近
• 首次仓位:总资金 8%–12%
• 止损价:18.60元(跌破无条件离场)
• 加仓:企稳回升至22.5元加3%–5%;突破24.0元加3%–5%
• 止盈:
30.00元(第一目标):减仓50%
42.00元(第二目标):减仓至剩余25%
66.66元(第三目标):清仓或留底仓
• 周期:中线6–18个月
资产配置建议
1. 可配置(占股票仓位8%–12%)
2. 逻辑:细分龙头+困境修复+安全边际明确
3. 规则:分批建仓、严格止损、不追高、中线持有
4. 结论:适合价值+困境反转风格投资者

Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.