
PT Bumi Resources Minerals Tbk
Update Teknikal:
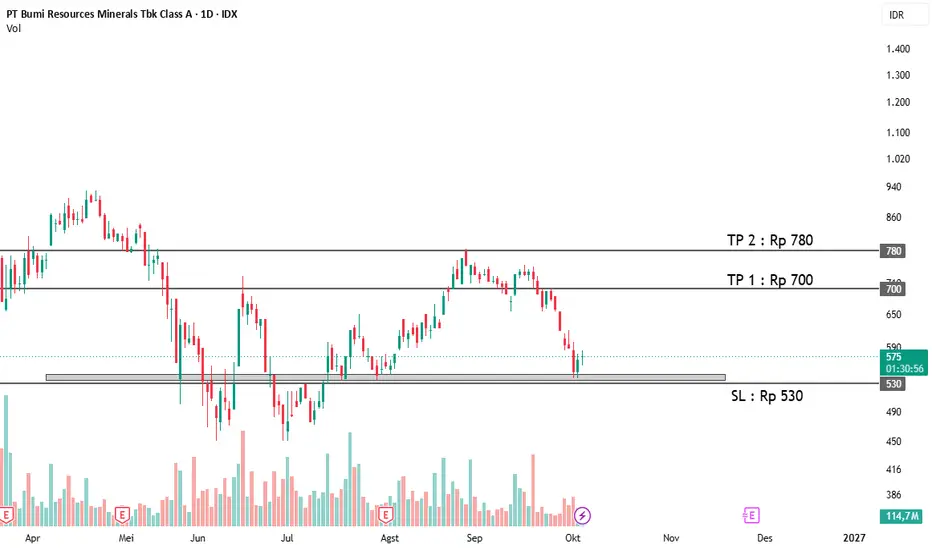
• Harga saat ini: Rp580
• Action: BUY Rp570-580
• Target Price 1: Rp700
• Target Price 2: Rp780
• Stop Loss: Rp530
---
Update Fundamental:
Katalis BRMS datang dari normalisasi produksi emas Poboya di 2H26 setelah aktivitas pushback selesai, ditambah upgrade pabrik CIL dari 500 menjadi 2.000 ton/hari yang ditargetkan selesai 4Q26. Berikutnya, tambang bawah tanah Poboya ditargetkan mulai produksi 1H27 dengan kadar emas lebih tinggi, membuka ruang kenaikan produksi menuju 150 ribu oz pada 2028 dan >200 ribu oz pada 2029.
Secara fundamental, 1H26 memang masih lemah dengan pendapatan Rp1,65 triliun (-16,0% YoY), EBITDA Rp615 miliar (-31,0%), dan laba bersih Rp222 miliar (-40,4%), terutama akibat turunnya volume produksi dan penjualan emas. Namun, ASP emas yang lebih tinggi membantu menahan penurunan, sementara kontrak penjualan dengan ANTM hingga Juni 2028 dapat mengurangi risiko penyerapan produksi ke depan.
---
Disclaimer ON:
Analisis ini berdasarkan data teknikal dan fundamental saham Indonesia di IHSG, bukan rekomendasi investasi langsung.
---
Dengan Direct Market Access (DMA), kamu bisa trading saham langsung dari TradingView x STAR by Samuel Sekuritas Indonesia. Eksekusi lebih praktis, analisis lebih cepat, dan semuanya bisa dilakukan tanpa biaya tambahan.
Jangan lupa follow kami di id.tradingview.com/broker/SamuelSekuritas/ untuk update dan rekomendasi saham dari senior chartist Samuel Sekuritas Indonesia. Kalau ada pertanyaan, langsung tulis aja di kolom komentar.
---
"Your Livelong Investment Partner"
PT Samuel Sekuritas Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan
Update Teknikal:
• Harga saat ini: Rp580
• Action: BUY Rp570-580
• Target Price 1: Rp700
• Target Price 2: Rp780
• Stop Loss: Rp530
---
Update Fundamental:
Katalis BRMS datang dari normalisasi produksi emas Poboya di 2H26 setelah aktivitas pushback selesai, ditambah upgrade pabrik CIL dari 500 menjadi 2.000 ton/hari yang ditargetkan selesai 4Q26. Berikutnya, tambang bawah tanah Poboya ditargetkan mulai produksi 1H27 dengan kadar emas lebih tinggi, membuka ruang kenaikan produksi menuju 150 ribu oz pada 2028 dan >200 ribu oz pada 2029.
Secara fundamental, 1H26 memang masih lemah dengan pendapatan Rp1,65 triliun (-16,0% YoY), EBITDA Rp615 miliar (-31,0%), dan laba bersih Rp222 miliar (-40,4%), terutama akibat turunnya volume produksi dan penjualan emas. Namun, ASP emas yang lebih tinggi membantu menahan penurunan, sementara kontrak penjualan dengan ANTM hingga Juni 2028 dapat mengurangi risiko penyerapan produksi ke depan.
---
Disclaimer ON:
Analisis ini berdasarkan data teknikal dan fundamental saham Indonesia di IHSG, bukan rekomendasi investasi langsung.
---
Dengan Direct Market Access (DMA), kamu bisa trading saham langsung dari TradingView x STAR by Samuel Sekuritas Indonesia. Eksekusi lebih praktis, analisis lebih cepat, dan semuanya bisa dilakukan tanpa biaya tambahan.
Jangan lupa follow kami di id.tradingview.com/broker/SamuelSekuritas/ untuk update dan rekomendasi saham dari senior chartist Samuel Sekuritas Indonesia. Kalau ada pertanyaan, langsung tulis aja di kolom komentar.
---
"Your Livelong Investment Partner"
PT Samuel Sekuritas Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan

Akses Eksklusif TradingView Hanya di STAR by Samuel Sekuritas Indonesia.
Cobain Sekarang Juga!
Cobain Sekarang Juga!
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Akses Eksklusif TradingView Hanya di STAR by Samuel Sekuritas Indonesia.
Cobain Sekarang Juga!
Cobain Sekarang Juga!
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.