
السلام عليكم ورحمة الله وبركاته..
هذه قراءة فنية وأساسية لسهم Bitdeer Technologies Group (BTDR) تحتمل الصواب والخطأ، وليست دعوة للشراء أو البيع، وإنما من باب التعلم والممارسة وتبادل وجهات النظر.
شركة Bitdeer Technologies تعمل أساسًا في تعدين البتكوين والبنية التحتية للحوسبة ومراكز البيانات، كما تمر حاليًا بمرحلة تحول مهمة نحو الذكاء الاصطناعي والحوسبة عالية الأداء (AI/HPC)، وهو ما يجعل قصة الشركة في الوقت الحالي قائمة على مسارين رئيسيين: نشاط تعدين البتكوين، والتوسع في مراكز بيانات الذكاء الاصطناعي.
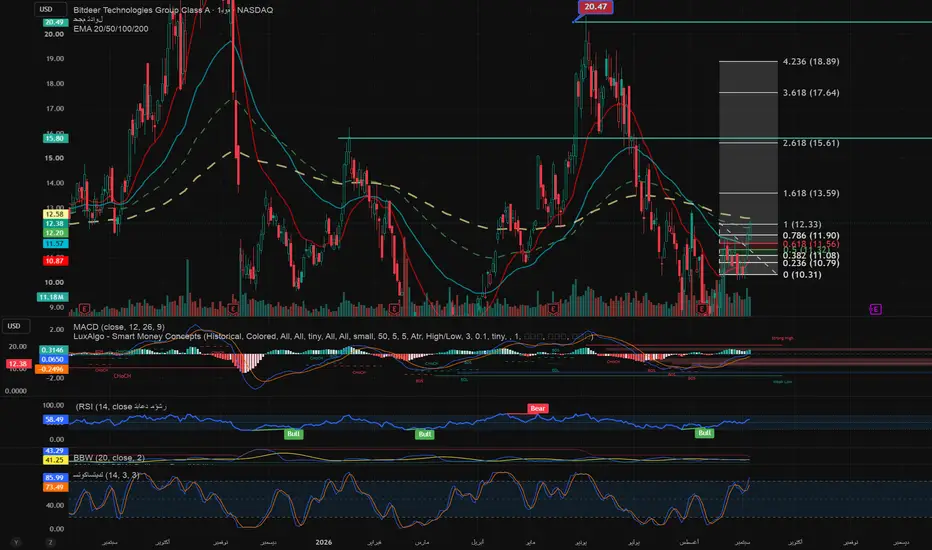
لفت السهم انتباهي بعد تحسن واضح في بنائه الفني خلال الفترة الأخيرة، حيث أغلق عند 12.38 دولار بعد وصوله أثناء الجلسة إلى 12.49 دولار، محققًا ارتفاعًا أسبوعيًا يقارب 20%.
ومن الناحية الفنية، أصبح السعر على الفاصل اليومي أعلى من عدد من متوسطاته المهمة:
المتوسط الأسي 20 يومًا (EMA20) عند 10.87 دولار.
المتوسط الأسي 50 يومًا (EMA50) عند 11.57 دولار.
المتوسط الأسي 100 يوم (EMA100) عند 12.20 دولار.
المتوسط الأسي 200 يوم (EMA200) عند 12.58 دولار.
ويظهر أن السهم نجح في استعادة المتوسطات 20 و50 و100 يوم، بينما لا يزال أمام اختبار مهم عند المتوسط الأسي 200 يوم قرب 12.58 دولار.
كما تجاوز السهم مستوى فيبوناتشي 1.0 عند 12.33 دولار، ولذلك أرى أن المنطقة بين 12.20 و12.33 دولار أصبحت منطقة مهمة يجب مراقبة قدرتها على التحول من مقاومة سابقة إلى دعم.
أما منطقة الحسم الحالية فأراها بين 12.58 و12.66 دولار، وذلك لاجتماع المتوسط الأسي 200 يوم قرب 12.58 دولار مع المتوسط الأسي 50 أسبوعًا قرب 12.66 دولار، إضافة إلى مقاومات فنية قريبة.
اختراق هذه المنطقة والإغلاق فوقها بحجم تداول جيد سيعطي إشارة أقوى على استمرار التحسن.
أما المؤشرات الفنية، فمؤشر القوة النسبية RSI على اليومي قرب 58.5، وهي قراءة إيجابية فوق مستوى 50 دون وجود تشبع شرائي حاد.
كما يظهر مؤشر MACD — مؤشر تقارب وتباعد المتوسطات المتحركة تحسنًا واضحًا وتقاطعًا إيجابيًا مع نمو أعمدة الزخم.
وفي المقابل وصل مؤشر Stochastic — الاستوكاستك إلى مستويات مرتفعة نسبيًا، ولذلك لا أستبعد حدوث تهدئة أو إعادة اختبار قصيرة قبل محاولة استكمال الصعود.
وعلى الفاصل الأسبوعي، تظهر المتوسطات تقريبًا عند المستويات التالية:
المتوسط الأسي 20 أسبوعًا عند 12.30 دولار.
المتوسط الأسي 50 أسبوعًا عند 12.66 دولار.
المتوسط الأسي 100 أسبوع عند 12.42 دولار.
المتوسط الأسي 200 أسبوع عند 11.46 دولار.
وقد استعاد السهم المتوسط الأسي 20 أسبوعًا، وأصبح حاليًا أمام تجمع مهم من المتوسطات والمقاومات بين 12.42 و12.66 دولار.
كما أن مؤشر القوة النسبية الأسبوعي RSI أصبح قريبًا من مستوى 50، وهو مستوى مهم لتحول الزخم إلى منطقة أكثر إيجابية، في حين بدأ مؤشر الاستوكاستك الأسبوعي بالصعود من مستويات منخفضة.
أما امتداد فيبوناتشي التالي فيظهر قرب 13.59 دولار عند مستوى 1.618، وفي حال تجاوزه بإغلاق مقنع يصبح مستوى 15.61 دولار عند امتداد 2.618 محطة فنية لاحقة للمراقبة.
ومن الناحية الأساسية، يبقى ارتباط الشركة بالبتكوين مهمًا جدًا؛ إذ لا يزال نشاط التعدين يمثل جزءًا كبيرًا من أعمال Bitdeer.
فقد بلغت إيرادات التعدين الذاتي في الربع الثاني نحو 168.4 مليون دولار من إجمالي إيرادات بلغ نحو 228.8 مليون دولار.
كما أنتجت الشركة في يوليو 1,190 بتكوين، وبلغت قوة التعدين الذاتي نحو 76.7 EH/s — إكساهاش في الثانية، وهو مقياس قوة الحوسبة المستخدمة في التعدين.
ولهذا فإن تحسن البتكوين يمثل عامل دعم مهمًا للشركة، لكنه لا يعني أن السهم سيتحرك معه بصورة آلية؛ إذ تتأثر ربحية التعدين أيضًا بصعوبة الشبكة، وتكاليف الطاقة، وكفاءة أجهزة التعدين.
والبتكوين نفسه يظهر حاليًا تحسنًا فنيًا على الفاصلين اليومي والأسبوعي، ويتداول قرب منطقة 79–80 ألف دولار وفوق عدد من متوسطاته المهمة.
وتبقى منطقة 81–82 ألف دولار منطقة حسم قريبة، بينما يمثل استمرار الثبات فوق منطقة 77–78.5 ألف دولار عاملًا إيجابيًا للصورة الحالية.
أما الجانب الذي يجعل Bitdeer مختلفة عن كثير من شركات التعدين التقليدية، فهو توسعها المتسارع في الذكاء الاصطناعي والحوسبة عالية الأداء.
فقد أعلنت الشركة عقدًا طويل الأجل لمشروع Tydal في النرويج بقيمة تعاقدية تقارب 4.7 مليار دولار لمدة 16 سنة، مع إمكانية ارتفاع القيمة في حال تمديد العقد.
كما سيخصص المشروع نحو 121 ميغاواط من القدرة الكهربائية لتشغيل بنية حوسبة تعتمد على معالجات NVIDIA الرسومية لخدمة تطبيقات الذكاء الاصطناعي والحوسبة عالية الأداء.
وفي ماليزيا أصبحت منشأة A102 بسعة 9.5 ميغاواط محجوزة بالكامل بعقود طويلة الأجل، مع إيرادات تعاقدية متوقعة تتجاوز 800 مليون دولار.
وتستهدف الشركة تمويل جزء متزايد من توسعها من خلال دفعات العملاء المقدمة وتمويل الدين على مستوى المشروع، بدل الاعتماد الكامل على إصدار الأسهم.
أما الوضع المالي، فقد بلغت إيرادات الربع الثاني نحو 228.8 مليون دولار، بينما سجلت الشركة صافي خسارة يقارب 92.3 مليون دولار.
وبلغت Adjusted EBITDA — الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك نحو 31.1 مليون دولار بالموجب.
وبنهاية يونيو كان لدى الشركة نحو 496.3 مليون دولار من النقد والنقد المقيد، إضافة إلى أصول رقمية ومستحقات مرتبطة بها بنحو 196.9 مليون دولار.
لكن في المقابل تبقى المديونية مرتفعة، كما أن طبيعة المشروعات الجديدة تحتاج إلى إنفاق رأسمالي كبير.
أما أبرز المخاطر التي أرى ضرورة التنبيه إليها، فهي مخاطر التخفيف (Dilution)، ومعناه انخفاض الحصة النسبية للمساهم نتيجة زيادة عدد الأسهم القائمة، مما قد يقلل نصيبه النسبي في ملكية الشركة وربحيتها المستقبلية.
فقد ارتفع عدد أسهم الفئة A خلال النصف الأول من العام، كما لدى الشركة برنامج ATM — At-The-Market Offering، أي إمكانية بيع أسهم جديدة تدريجيًا في السوق بسقف يصل إلى مليار دولار.
ووجود هذا البرنامج لا يعني أن الشركة أصدرت كامل المبلغ، لكنه يضع احتمال إصدار أسهم إضافية ضمن المخاطر التي ينبغي للمساهم معرفتها.
كما أن تمويل مشروع Tydal المتبقي، والمقدر بنحو 500 مليون دولار تقريبًا، لم يُغلق نهائيًا حتى الآن، وكذلك خطابات الاعتماد المتوقعة للمشروع ما زالت خاضعة لاستكمال الشروط.
وتوجد أيضًا قضية قانونية مرتبطة بمشروع Clarington في أوهايو، وقد تؤثر في توقيت ذلك المشروع تحديدًا، دون أن تكون قضية تخص جميع أعمال الشركة.
ومن الجوانب الإيجابية أن المدير المالي ومدير الاستراتيجية قاما خلال أغسطس بشراء أسهم في السوق بأموالهما قرب مستوى 9 دولارات، بإجمالي يقارب 447 ألف دولار، وهي معلومة إيجابية من ناحية الثقة الداخلية، لكنها لا تمثل إشارة شراء بحد ذاتها.
أما السيناريو الفني، فأرى أن الثبات فوق 12.20–12.33 دولار يحافظ على الصورة الإيجابية الحالية.
أما تجاوز 12.58–12.66 دولار والإغلاق فوقها بحجم تداول جيد فسيدعم مراقبة منطقة 12.8–13.2 دولار، ثم منطقة 13.3–13.59 دولار.
وفي حال تجاوز 13.59 دولار بإغلاق واضح، يصبح مستوى 15.61 دولار محطة فنية لاحقة للمراقبة.
أما العودة دون 11.90 دولار فتستدعي الحذر، بينما كسر منطقة 11.55–11.60 دولار بإغلاق واضح سيضعف البناء الفني الحالي بدرجة أكبر.
وبعد الارتفاع الأسبوعي القوي لا أحب مطاردة السهم، وإنما أفضل مراقبة إعادة اختبار ناجحة للمناطق التي تم تجاوزها، أو اختراق واضح لمنطقة الحسم الحالية.
وخلاصة القراءة، أن السهم يجمع حاليًا بين تحسن فني واضح، واستفادة محتملة من تحسن البتكوين، وتحول استراتيجي كبير نحو مراكز بيانات الذكاء الاصطناعي.
لكن في المقابل تبقى الشركة ذات مخاطرة مرتفعة بسبب الخسائر الحالية، والمديونية، والإنفاق الرأسمالي الكبير، واحتمال التخفيف.
ولهذا أراها قصة تحول ونمو عالية المخاطر أكثر من كونها استثمارًا ماليًا محافظًا.
وما ذُكر أعلاه يبقى اجتهادًا شخصيًا يحتمل الصواب والخطأ، وليس توصية بالشراء أو البيع، وعلى كل شخص إجراء دراسته الخاصة وإدارة مخاطره وفق قدرته وأهدافه، والله ولي التوفيق.

Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.