
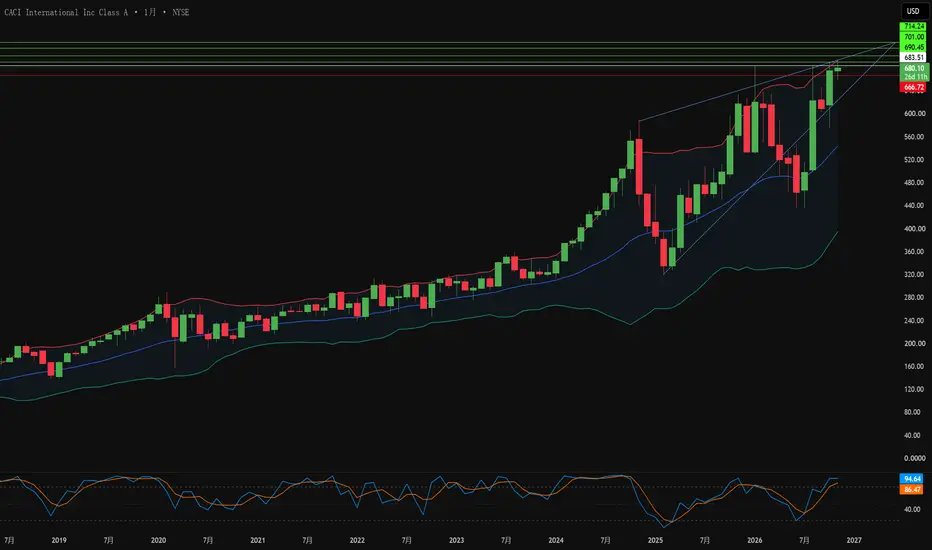
CACI International 在 10 月 30 日创下 689.15 美元的历史新高。媒体焦点主要集中在超预期的财报表现以及小幅上调的业绩指引。然而,季度财报中更具启示性的数据表明:技术类业务目前已贡献了 58.6% 的收入。但市场仍然像对待传统政府 IT 承包商一样给其估值。
该公司最近获得的订单描绘了现代战场的新格局。美国中央司令部授予了上限达 15 亿美元的合同,美国海军订购了高达 2.81 亿美元的电磁战项目。其 SkyValor 反无人机系统已根据一项 5 亿美元的国土防御合同进入全速生产阶段。斥资 26 亿美元收购 ARKA 则增添了天基传感能力,而罗切斯特的新工厂使制造面积扩大了 300% 以上。
专利方面的情况也出人意料。常被归功于该公司的几项专利实际上属于朗讯和麻省理工学院。真正的优势在于其他方面:安全许可、认证制造能力以及在国防重点项目中的固有地位。管理层将 2027 财年的营收指引上调至 107 亿至 109 亿美元之间。
不过,警示信号依然存在。上季度内生性增长仅为 2.1%,净杠杆率攀升至 EBITDA 的 3.5 倍。芯片、存储器和稀土面临成本上升和漫长交付周期。悬而未决的问题在于,公司能否在市场完成重新估值之前,切实证明其向防务技术巨头的转型。
该公司最近获得的订单描绘了现代战场的新格局。美国中央司令部授予了上限达 15 亿美元的合同,美国海军订购了高达 2.81 亿美元的电磁战项目。其 SkyValor 反无人机系统已根据一项 5 亿美元的国土防御合同进入全速生产阶段。斥资 26 亿美元收购 ARKA 则增添了天基传感能力,而罗切斯特的新工厂使制造面积扩大了 300% 以上。
专利方面的情况也出人意料。常被归功于该公司的几项专利实际上属于朗讯和麻省理工学院。真正的优势在于其他方面:安全许可、认证制造能力以及在国防重点项目中的固有地位。管理层将 2027 财年的营收指引上调至 107 亿至 109 亿美元之间。
不过,警示信号依然存在。上季度内生性增长仅为 2.1%,净杠杆率攀升至 EBITDA 的 3.5 倍。芯片、存储器和稀土面临成本上升和漫长交付周期。悬而未决的问题在于,公司能否在市场完成重新估值之前,切实证明其向防务技术巨头的转型。

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.