
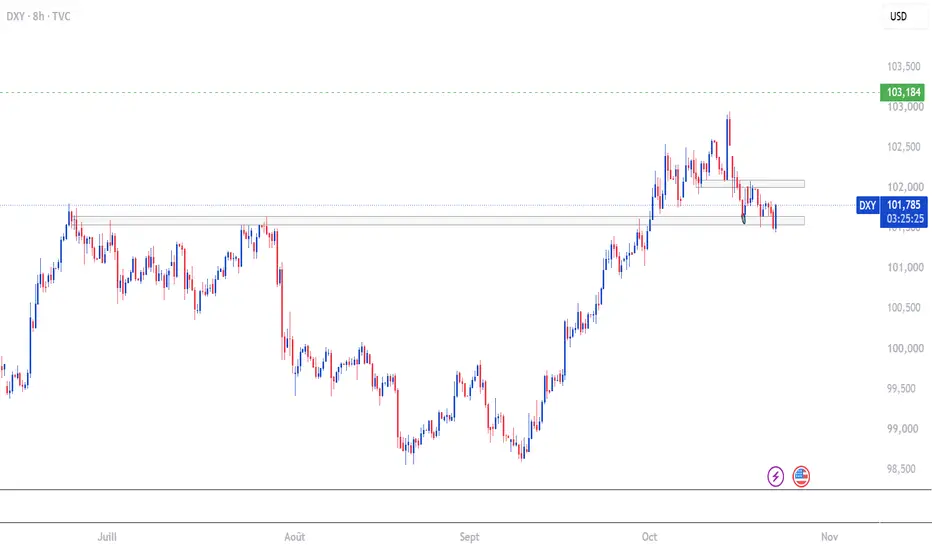
Le dollar consolide près de ses plus bas de trois semaines avant le FOMC des 27 et 28 octobre. Une hausse immédiate reste peu probable, mais décembre demeure ouvert. Le DXY évolue autour de 101,70, avec un support important à 101,50.
La hiérarchie du marché FX favorise désormais les devises dont les banques centrales présentent le risque de resserrement le plus immédiat.
USD
Le marché immobilier américain continue de se détériorer, tandis que les interrogations sur la rentabilité des investissements dans l’IA limitent les flux vers les actifs américains.
Les résultats de Meta et Tesla ont rassuré, sans supprimer la forte sélectivité du secteur technologique. Une nouvelle détérioration du sentiment IA pèserait sur les rendements américains et le dollar.
EUR
Le rendement français à dix ans a atteint 5,002 % et le spread OAT-Bund avoisine 157 points de base.
La crise budgétaire, les manifestations et le risque de dégradation de la notation française limitent le potentiel de l’euro. L’EUR/USD profite davantage de la faiblesse du dollar que d’une amélioration des fondamentaux européens.
GBP
L’inflation britannique a atteint 3,5 %, avec une inflation sous-jacente à 2,8 % et des services à 3,7 %.
Une hausse de 25 points de base de la BoE le 5 novembre est presque entièrement intégrée. La livre reste soutenue, mais le budget du 28 octobre représente un risque important pour les gilts et la crédibilité budgétaire.
Résistances GBP/USD : 1,3400–1,3440, puis 1,3500.
CAD
Le marché attribue environ 80 % de probabilité à une hausse de la Banque du Canada le 28 octobre.
Le CAD bénéficie simultanément de la réévaluation hawkish de la BoC et d’un pétrole élevé. Une désescalade crédible avec l’Iran constituerait le principal risque baissier.
AUD
La probabilité d’une hausse de la RBA en novembre a progressé autour de 60–64 % après les propos restrictifs d’Andrew Hauser.
L’AUD/USD se maintient au-dessus de 0,7000. L’IPC australien du troisième trimestre sera déterminant pour valider ou non une nouvelle hausse.
NZD
L’inflation néo-zélandaise a ralenti à 0,7 % sur le trimestre et 3,7 % sur un an, légèrement sous les attentes.
Le ralentissement vient en grande partie de la baisse temporaire du carburant. Hors carburants, les pressions restent solides et l’inflation non négociable atteint encore 3,3 %. Une hausse de la RBNZ le 28 octobre demeure presque entièrement intégrée.
JPY
La BoJ devrait maintenir ses taux inchangés en octobre, mais une hausse en décembre est désormais le scénario dominant.
L’USD/JPY reste enfermé entre 157,50 et 159,00. Le ton plus restrictif de la BoJ et le risque d’intervention soutiennent le yen, tandis que le carry trade et la facture pétrolière japonaise le pénalisent.
Pétrole
Le Brent reste supérieur à 110 dollars et les stocks américains ont diminué beaucoup plus que prévu.
Les informations évoquant un accord rapide entre Washington et Téhéran ont été démenties. De nouveaux scénarios de frappes américaines et israéliennes seraient en préparation, sans qu’une décision définitive soit confirmée.
Le marché récompense les banques centrales susceptibles de surprendre à la hausse. L’euro reste pénalisé par la France, tandis que le dollar attend la Fed pour retrouver une direction claire.
La hiérarchie du marché FX favorise désormais les devises dont les banques centrales présentent le risque de resserrement le plus immédiat.
USD
Le marché immobilier américain continue de se détériorer, tandis que les interrogations sur la rentabilité des investissements dans l’IA limitent les flux vers les actifs américains.
Les résultats de Meta et Tesla ont rassuré, sans supprimer la forte sélectivité du secteur technologique. Une nouvelle détérioration du sentiment IA pèserait sur les rendements américains et le dollar.
EUR
Le rendement français à dix ans a atteint 5,002 % et le spread OAT-Bund avoisine 157 points de base.
La crise budgétaire, les manifestations et le risque de dégradation de la notation française limitent le potentiel de l’euro. L’EUR/USD profite davantage de la faiblesse du dollar que d’une amélioration des fondamentaux européens.
GBP
L’inflation britannique a atteint 3,5 %, avec une inflation sous-jacente à 2,8 % et des services à 3,7 %.
Une hausse de 25 points de base de la BoE le 5 novembre est presque entièrement intégrée. La livre reste soutenue, mais le budget du 28 octobre représente un risque important pour les gilts et la crédibilité budgétaire.
Résistances GBP/USD : 1,3400–1,3440, puis 1,3500.
CAD
Le marché attribue environ 80 % de probabilité à une hausse de la Banque du Canada le 28 octobre.
Le CAD bénéficie simultanément de la réévaluation hawkish de la BoC et d’un pétrole élevé. Une désescalade crédible avec l’Iran constituerait le principal risque baissier.
AUD
La probabilité d’une hausse de la RBA en novembre a progressé autour de 60–64 % après les propos restrictifs d’Andrew Hauser.
L’AUD/USD se maintient au-dessus de 0,7000. L’IPC australien du troisième trimestre sera déterminant pour valider ou non une nouvelle hausse.
NZD
L’inflation néo-zélandaise a ralenti à 0,7 % sur le trimestre et 3,7 % sur un an, légèrement sous les attentes.
Le ralentissement vient en grande partie de la baisse temporaire du carburant. Hors carburants, les pressions restent solides et l’inflation non négociable atteint encore 3,3 %. Une hausse de la RBNZ le 28 octobre demeure presque entièrement intégrée.
JPY
La BoJ devrait maintenir ses taux inchangés en octobre, mais une hausse en décembre est désormais le scénario dominant.
L’USD/JPY reste enfermé entre 157,50 et 159,00. Le ton plus restrictif de la BoJ et le risque d’intervention soutiennent le yen, tandis que le carry trade et la facture pétrolière japonaise le pénalisent.
Pétrole
Le Brent reste supérieur à 110 dollars et les stocks américains ont diminué beaucoup plus que prévu.
Les informations évoquant un accord rapide entre Washington et Téhéran ont été démenties. De nouveaux scénarios de frappes américaines et israéliennes seraient en préparation, sans qu’une décision définitive soit confirmée.
Le marché récompense les banques centrales susceptibles de surprendre à la hausse. L’euro reste pénalisé par la France, tandis que le dollar attend la Fed pour retrouver une direction claire.

Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.