
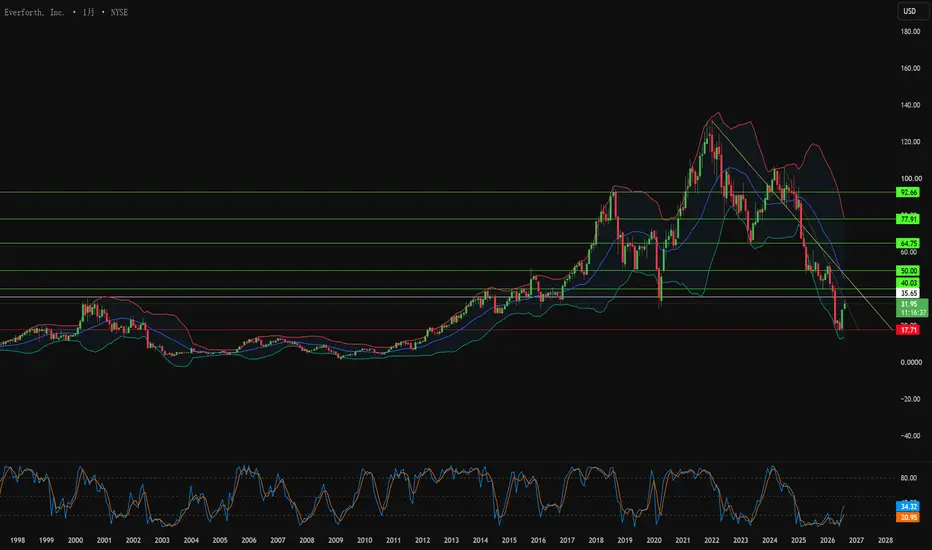
Everforth, Inc. 因一连串不寻常的事件成为焦点。唐纳德·特朗普于2026年6月4日购买了高达5万美元的该公司股票。五十四天后,美国陆军授予该公司一份价值1.155亿美元的国防合同。股价自购买之日起上涨了56%,但相关披露文件在交易发生79天后才提交。这一报告延迟意味着散户投资者完全错过了上涨的初始阶段。此后,联邦政府对国防合同签订前政治交易的审查进一步加强。
以Everforth ECS名义运营的联邦业务现已成为收入的核心支柱。陆军授予其一份价值1.478亿美元的独家投标合同,涵盖截至2029年9月的SUNet安全网络管理。国防健康局则追加了一项价值3000万美元的医疗IT现代化项目。在商业人才招聘需求放缓之际,这些多年期合同带来了持续的政府收入。该公司还将AWS高级首席伙伴能力扩展至商业企业市场,将国防级网络安全标准转化为企业数字转型业务。
管理层在市场倒逼之前便已对资产负债表进行了调整。循环信贷额度从5亿美元扩大至6亿美元,到期日从2028年延长至2031年。摩根大通和富国银行以SOFR加175至275个基点的利率提供了资金支持。2026年第二季度收入达到10.1亿美元,超出市场预期,净利润为1420万美元。Everforth通过商业秘密和诸如Rapid Discovery Tool等专用加速工具来保护其竞争优势,而非申请正式专利,从而在缩短部署周期的同时避免了专利申请成本。
估值正是该谜题的核心所在。该股票目前的市盈率为15.7倍,而IT行业平均水平为19.3倍,EV/EBITDA约为6倍。远期市盈率差距更大,为7.5倍,而行业平均为14.5倍。现金流折现模型显示其合理股价为每股64.04美元,而分析师的目标价集中在27.50美元至29.25美元之间。这种分歧构成了交易的核心逻辑:要么是模型高估了联邦合同现金流的持久性,要么是市场尚未对一家仍带有商业招聘折扣的国防IT承包商进行重新定价。
以Everforth ECS名义运营的联邦业务现已成为收入的核心支柱。陆军授予其一份价值1.478亿美元的独家投标合同,涵盖截至2029年9月的SUNet安全网络管理。国防健康局则追加了一项价值3000万美元的医疗IT现代化项目。在商业人才招聘需求放缓之际,这些多年期合同带来了持续的政府收入。该公司还将AWS高级首席伙伴能力扩展至商业企业市场,将国防级网络安全标准转化为企业数字转型业务。
管理层在市场倒逼之前便已对资产负债表进行了调整。循环信贷额度从5亿美元扩大至6亿美元,到期日从2028年延长至2031年。摩根大通和富国银行以SOFR加175至275个基点的利率提供了资金支持。2026年第二季度收入达到10.1亿美元,超出市场预期,净利润为1420万美元。Everforth通过商业秘密和诸如Rapid Discovery Tool等专用加速工具来保护其竞争优势,而非申请正式专利,从而在缩短部署周期的同时避免了专利申请成本。
估值正是该谜题的核心所在。该股票目前的市盈率为15.7倍,而IT行业平均水平为19.3倍,EV/EBITDA约为6倍。远期市盈率差距更大,为7.5倍,而行业平均为14.5倍。现金流折现模型显示其合理股价为每股64.04美元,而分析师的目标价集中在27.50美元至29.25美元之间。这种分歧构成了交易的核心逻辑:要么是模型高估了联邦合同现金流的持久性,要么是市场尚未对一家仍带有商业招聘折扣的国防IT承包商进行重新定价。

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.