
Guten Morgen zusammen,
der heutige Handelstag steht ganz im Zeichen des Monatsschlusses und dürfte damit einer der wichtigsten Tage der gesamten Handelswoche werden. Hinter uns liegen mehrere ereignisreiche Tage mit dem Zinsentscheid der US-Notenbank, zahlreichen hochkarätigen Unternehmenszahlen sowie einer ganzen Reihe wichtiger Konjunkturdaten aus Europa und den USA. Entsprechend wurden in den vergangenen Sitzungen bereits viele neue Informationen in die Märkte eingepreist.
Während die großen US-Indizes gestern nach starken Quartalszahlen von Apple, Amazon und weiteren Technologiewerten deutlich zulegen konnten, richtet sich der Blick heute vor allem auf den offiziellen Monatsabschluss der Juli-Kerzen. Gerade institutionelle Investoren, Fondsmanager und große Marktteilnehmer achten zum Monatsende besonders auf die Schlusskurse, da diese häufig wichtige Signale für den Start in den neuen Handelsmonat liefern.
Zusätzlich stehen heute noch einmal relevante Inflationsdaten aus der Eurozone sowie verschiedene Stimmungsindikatoren aus den USA auf dem Programm. Auch wenn der Wirtschaftskalender deutlich ruhiger ausfällt als noch gestern, könnten diese Daten den letzten Impuls für den Wochenschluss liefern.
Aus charttechnischer Sicht befinden sich viele Märkte an entscheidenden Zonen. Während der DAX unmittelbar unter seinem Allzeithoch notiert, kämpfen Nasdaq und Nvidia weiterhin um wichtige Widerstände. Gleichzeitig hat sich die Volatilität nach den starken Schwankungen der vergangenen Tage wieder deutlich beruhigt.
Schauen wir uns deshalb wie gewohnt zunächst die geopolitische Lage, anschließend alle wichtigen Wirtschaftsdaten sowie danach die Märkte im Detail an.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Geopolitisch bleibt die Lage weiterhin angespannt, auch wenn sich die Situation gegenüber den vergangenen Wochen nicht weiter verschärft hat. Zwischen Israel/Usa und dem Iran bestehen nach wie vor erhebliche Spannungen, wobei beide Seiten aktuell eine direkte militärische Eskalation vermeiden. Dennoch bleibt die Region äußerst fragil.
Auch die USA halten ihre militärische Präsenz im Nahen Osten weiterhin aufrecht und beobachten die Entwicklungen sehr genau. Gleichzeitig laufen hinter den Kulissen diplomatische Gespräche verschiedener Staaten, um eine erneute Eskalation zu verhindern. Eine nachhaltige politische Lösung zeichnet sich derzeit allerdings weiterhin nicht ab.
Für die Finanzmärkte bleibt insbesondere die Entwicklung rund um den Persischen Golf entscheidend. Zwar haben sich die Transportströme zuletzt etwas stabilisiert, dennoch bestehen weiterhin Einschränkungen im Schiffsverkehr. Entsprechend bleibt ein geopolitischer Risikoaufschlag im Ölpreis eingepreist.
Solange sich die Lage nicht deutlich entspannt, dürfte der Ölmarkt äußerst sensibel auf jede neue Nachricht reagieren. Gleichzeitig würde eine erneute Eskalation die Inflationssorgen wieder verstärken und damit auch die Zinserwartungen der Marktteilnehmer beeinflussen.
Insgesamt bleibt die geopolitische Lage damit zwar etwas ruhiger als noch vor einigen Wochen, von einer vollständigen Entwarnung kann allerdings weiterhin keine Rede sein.
Fundamentale Wirtschaftsdaten gestern
Europa
Der Handelstag begann gestern zunächst mit einer ganzen Reihe wichtiger Konjunkturdaten aus Deutschland und der Eurozone.
Deutsches Bruttoinlandsprodukt
Das deutsche Bruttoinlandsprodukt für das zweite Quartal stieg gegenüber dem Vorquartal um 0,2 %.
Actual: 0,2 %
Forecast: 0,1 %
Previous: 0,3 %
Damit konnte die deutsche Wirtschaft die Erwartungen leicht übertreffen, wenngleich sich das Wachstum gegenüber dem ersten Quartal etwas verlangsamte. Insgesamt zeigt sich damit weiterhin eine stabile wirtschaftliche Entwicklung.
Noch deutlicher fiel die Entwicklung auf Jahresbasis aus.
Year-over-Year
Actual: 0,9 %
Forecast: 0,6 %
Previous: 0,4 %
Hier erkennt man, dass sich die deutsche Wirtschaft gegenüber dem Vorjahr deutlich verbessert hat. Zwar bleibt das Wachstum insgesamt moderat, dennoch setzt sich der positive Trend der vergangenen Quartale fort.
⸻
Eurozone GDP
Auch auf Ebene der gesamten Eurozone überraschten die Zahlen positiv.
Quarter-over-Quarter:
Actual: 0,4 %
Forecast: 0,2 %
Previous: -0,2 %
Damit hat sich die Wirtschaftsleistung gegenüber dem ersten Quartal deutlich beschleunigt.
Noch stärker fiel die Überraschung auf Jahresbasis aus.
Year-over-Year:
Actual: 1,0 %
Forecast: 0,5 %
Previous: 0,3 %
Damit wächst die europäische Wirtschaft aktuell doppelt so stark wie von den Ökonomen erwartet wurde. Gerade angesichts der weiterhin hohen Finanzierungskosten ist dies ein durchaus positives Signal für die Eurozone.
⸻
Arbeitsmarkt Eurozone
Die Arbeitslosenquote blieb dagegen nahezu unverändert.
Actual:
6,3 %
Forecast:
6,2 %
Previous:
6,3 %
Der europäische Arbeitsmarkt präsentiert sich damit weiterhin äußerst robust. Eine stabile Beschäftigung stützt gleichzeitig den privaten Konsum und verhindert bislang eine stärkere konjunkturelle Abschwächung.
⸻
Deutsche Inflation
Auch die deutschen Inflationszahlen lagen leicht über den Erwartungen.
Monatlich:
Actual:
0,8 %
Forecast:
0,7 %
Previous:
-0,3 %
Jährlich:
Actual:
2,8 %
Forecast
2,7 %
Previous:
2,3 %
Damit zeigt sich erneut, dass der Inflationsdruck in Deutschland zuletzt wieder leicht zugenommen hat. Für die EZB dürfte dies ein weiterer Hinweis darauf sein, bei möglichen Zinsschritten vorsichtig zu bleiben.
⸻
USA – Der wichtigste Datenblock der Woche
Während Europa solide Daten geliefert hat, richtete sich der Blick gestern eindeutig auf die Vereinigten Staaten.
Im Mittelpunkt stand dabei der Core PCE Price Index, also der von der Federal Reserve bevorzugte Inflationsindikator.
Gerade dieser Indikator spielt für die US-Notenbank eine zentrale Rolle, weil er Preisveränderungen im Konsumverhalten wesentlich genauer abbildet als beispielsweise der klassische Verbraucherpreisindex. Deshalb hatte auch Fed-Chef Kevin Warsh nach der Zinssitzung mehrfach betont, dass die kommenden PCE-Daten für die weitere Geldpolitik besonders wichtig seien.
Core PCE Month-over-Month
Actual:
0,1 %
Forecast:
0,2 %
Previous:
0,3 %
Damit fiel der monatliche Inflationsanstieg geringer aus als erwartet. Das zeigt, dass sich der kurzfristige Preisdruck zuletzt etwas abgeschwächt hat.
Für die Märkte war dies zunächst positiv, da eine niedrigere Inflation grundsätzlich den Spielraum der Federal Reserve erhöht.
Core PCE Year-over-Year
Actual:
3,3 %
Forecast:
3,3 %
Previous:
3,4 %
Auch auf Jahresbasis setzte sich der langsame Rückgang der Kerninflation fort. Zwar liegt die Inflation weiterhin deutlich oberhalb des langfristigen Inflationsziels der Fed, dennoch bestätigt dieser Wert den zuletzt beobachteten Abwärtstrend.
Allerdings reicht eine Kerninflation von 3,3 % nach wie vor nicht aus, um bereits von einer nachhaltig erreichten Preisstabilität sprechen zu können. Genau deshalb dürfte die Fed weiterhin datenabhängig agieren und sich jede weitere Veröffentlichung sehr genau anschauen.
US-Bruttoinlandsprodukt (GDP)
Neben den Inflationsdaten stand gestern auch das amerikanische Bruttoinlandsprodukt für das zweite Quartal im Mittelpunkt.
GDP (Quarter-over-Quarter)
Actual: 1,5 %
Forecast: 2,1 %
Previous: 2,1 %
Auf den ersten Blick wirkt diese Veröffentlichung zunächst negativ. Das Wirtschaftswachstum hat sich gegenüber dem Vorquartal spürbar verlangsamt und blieb auch klar unter den Erwartungen der Analysten.
Allerdings lohnt sich hier ein genauerer Blick auf die Zusammensetzung der Zahlen. Wie aus dem Bericht des Bureau of Economic Analysis hervorgeht, wurde das Wachstum weiterhin vor allem vom privaten Konsum getragen. Die Konsumausgaben der US-Haushalte blieben robust und konnten die schwächeren Beiträge aus den Bereichen Staatsausgaben sowie Exportentwicklung teilweise kompensieren.
Besonders interessant war außerdem die Entwicklung der sogenannten Real Final Sales to Private Domestic Purchasers. Dieser Wert gilt unter Ökonomen als einer der besten Indikatoren für die tatsächliche Stärke der Binnenwirtschaft, da hier Lagerveränderungen und Außenhandel weitgehend herausgerechnet werden.
Dieser Wert stieg sogar auf 3,9 %, nachdem im ersten Quartal lediglich 1,7 % erreicht wurden. Das zeigt, dass die Nachfrage der privaten Haushalte weiterhin erstaunlich robust bleibt.
Gleichzeitig stiegen jedoch auch die Preisindizes innerhalb des GDP-Berichts stärker an. Der GDP Price Index legte auf 6,3 % zu und lag damit deutlich über den Erwartungen. Auch dadurch wird klar, warum die Federal Reserve trotz der etwas schwächeren Wachstumszahlen ihre restriktive Haltung bislang beibehält.
Insgesamt liefern die GDP-Daten somit ein gemischtes Bild. Das Wirtschaftswachstum verliert zwar etwas an Dynamik, gleichzeitig bleibt die US-Wirtschaft jedoch weiterhin erstaunlich widerstandsfähig. Für die Federal Reserve bedeutet dies, dass momentan weder akuter Handlungsdruck für Zinssenkungen besteht noch eine schwere Rezession unmittelbar bevorsteht.
⸻
Initial Jobless Claims
Auch der Arbeitsmarkt bleibt weiterhin äußerst stabil.
Initial Jobless Claims
Actual: 197.000
Forecast: 201.000
Previous: 188.000
Die Erstanträge auf Arbeitslosenhilfe lagen damit leicht unter den Erwartungen. Zwar stiegen sie gegenüber der Vorwoche geringfügig an, bewegen sich jedoch weiterhin auf historisch niedrigen Niveaus.
Für die Federal Reserve ist genau dieser Punkt entscheidend. Solange der amerikanische Arbeitsmarkt robust bleibt, steigen weder Arbeitslosigkeit noch Rezessionsängste deutlich an. Dadurch kann die Notenbank ihre restriktive Geldpolitik länger aufrechterhalten.
Genau deshalb beobachten die Märkte momentan zwei Faktoren ganz besonders: Zum einen die Entwicklung der Inflation und zum anderen den Arbeitsmarkt. Erst wenn beide Bereiche eine nachhaltige Abschwächung zeigen, dürfte sich die Haltung der Fed deutlich verändern.
⸻
Fundamentale Wirtschaftsdaten heute
Auch heute stehen noch einige interessante Veröffentlichungen auf dem Wirtschaftskalender.
Besonders im Fokus stehen dabei die europäischen Inflationsdaten.
Eurozone Verbraucherpreise
CPI (Year-over-Year)
Forecast: 2,9 %
Previous: 2,8 %
Die Märkte rechnen also mit einem erneuten leichten Anstieg der Gesamtinflation. Sollte diese Prognose bestätigt oder sogar übertroffen werden, könnte dies die Diskussion über den zukünftigen Zinspfad der Europäischen Zentralbank erneut anheizen.
⸻
Core CPI (Year-over-Year)
Forecast: 2,4 %
Previous: 2,4 %
Hier erwarten die Analysten keine Veränderung gegenüber dem Vormonat. Gerade die Kerninflation ohne Energie- und Lebensmittelpreise bleibt jedoch einer der wichtigsten Indikatoren für die EZB.
⸻
CPI (Month-over-Month)
Forecast: 0,1 %
Nach den zuletzt wieder etwas höheren deutschen Inflationszahlen dürfte heute besonders spannend werden, ob sich dieser Trend auch auf Ebene der gesamten Eurozone bestätigt.
⸻
USA
Am Nachmittag richtet sich der Blick dann erneut auf die Vereinigten Staaten.
Unter anderem stehen folgende Veröffentlichungen auf dem Programm:
* Chicago PMI
* Michigan Consumer Sentiment
* Michigan Consumer Expectations
* Michigan 1-Year Inflation Expectations
* Michigan 5-Year Inflation Expectations
Gerade die Inflationserwartungen der Verbraucher spielen für die Federal Reserve eine immer größere Rolle. Sollten die langfristigen Inflationserwartungen wieder steigen, könnte dies die Wahrscheinlichkeit weiterer Zinsschritte erhöhen. Fallen sie hingegen zurück, würde dies den Inflationsdruck aus Sicht der Notenbank etwas entschärfen.
Der Chicago PMI liefert zusätzlich einen guten Einblick in die aktuelle Lage des verarbeitenden Gewerbes und dürfte insbesondere für die kurzfristige Marktreaktion am Nachmittag relevant werden.
⸻
Earnings im Überblick
Auch gestern setzte sich die Berichtssaison mit mehreren Schwergewichten fort.
Apple
Apple konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten übertreffen.
EPS Surprise: +6,88 %
Revenue Surprise: +0,51 %
Besonders positiv wurden die Aussagen des Managements zur Nachfrage im Servicegeschäft sowie zur weiteren Entwicklung rund um künstliche Intelligenz aufgenommen. Gleichzeitig bestätigte Apple einen stabilen Ausblick und konnte damit die Sorgen vieler Investoren reduzieren.
⸻
Amazon
Auch Amazon überzeugte erneut mit sehr starken Quartalszahlen.
EPS Surprise: +217,68 %
Revenue Surprise: +2,26 %
Vor allem das Cloud-Geschäft sowie die operative Marge entwickelten sich besser als erwartet. Zusätzlich fiel auch der Ausblick des Unternehmens solide aus, wodurch die Aktie nachbörslich deutlich zulegen konnte.
Die starken Zahlen von Apple und Amazon waren gestern einer der Hauptgründe für die kräftige Erholung im Nasdaq und S&P 500.
⸻
Mastercard
Auch Mastercard konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen übertreffen. Das Unternehmen profitiert weiterhin von einer robusten Konsumnachfrage sowie steigenden Zahlungsvolumina weltweit.
⸻
BMW
Deutlich schwächer verlief dagegen der Bericht von BMW.
EPS Surprise: -2,38 %
Revenue Surprise: -3,96 %
Hier belasteten weiterhin die schwierigen Rahmenbedingungen im Automobilsektor sowie der hohe Wettbewerbsdruck.
⸻
Adidas
Bei Adidas fiel der Gewinn unter den Erwartungen aus.
EPS Surprise: -11,76 %
Revenue Surprise: +2,43 %
Während der Umsatz leicht überzeugen konnte, enttäuschte die Profitabilität des Unternehmens.
⸻
MTU Aero Engines
MTU konnte dagegen solide Ergebnisse präsentieren.
EPS Surprise: +0,83 %
Revenue Surprise: +9,91 %
Vor allem die hohe Nachfrage im Wartungs- und Servicegeschäft sorgte hier für positive Überraschungen.
⸻
Symrise
Auch Symrise veröffentlichte Quartalszahlen. Die Resultate lagen insgesamt im Rahmen der Erwartungen und sorgten für keine größeren Marktbewegungen.
⸻
Heute im Fokus
Heute setzt sich die Berichtssaison fort. Besonders interessant werden unter anderem:
* AbbVie
* Chevron
* Linde
* Siemens Healthineers
* Heidelberg Materials
* Monster Beverage
* Moderna
* Eaton
* Colgate-Palmolive
Vor allem Heidelberg Materials sowie Siemens Healthineers dürften heute auch für den DAX von besonderem Interesse sein.
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, da dieser aktuell weiterhin einer der wichtigsten makroökonomischen Einflussfaktoren bleibt.
US Oil notiert aktuell bei rund 82,10 US-Dollar je Barrel und hat gestern die von uns mehrfach angesprochene Widerstandszone im Bereich von 86 US-Dollar sauber respektiert. Dort kam es zu einer deutlichen Rejection, woraufhin der Markt bearish in den Handelsschluss gegangen ist. Zusätzlich wurde das Daily Low bereits unterschritten, womit sich kurzfristig zunächst eine etwas schwächere Marktstruktur ergeben hat.
Charttechnisch bewegen wir uns weiterhin innerhalb einer sehr großen Seitwärtsrange, welche bereits seit mehreren Wochen den Ölpreis bestimmt.
Auf der Unterseite bleibt zunächst die Zone um 79 US-Dollar entscheidend. Dort befindet sich gleichzeitig das Monatstief aus dem April. Sollte diese Unterstützung nicht halten, rückt anschließend der Bereich zwischen 76 und 77 US-Dollar in den Fokus.
Erst ein Daily Close unter dieser Zone sowie eine gleichzeitige weitere geopolitische Entspannung im Nahen Osten würden für mich ein deutlich bearisheres Szenario eröffnen.
Auf der Oberseite bleibt dagegen alles unverändert.
Sollte sich die geopolitische Lage wieder verschärfen oder neue Risiken für die Ölversorgung entstehen, müsste zunächst das Monatshoch aus dem Mai bei 86,31 US-Dollar überwunden werden. Anschließend wartet bereits der Bereich um 87,76 US-Dollar.
Erst oberhalb dieser beiden Widerstände würde sich das Chartbild wieder deutlich aufhellen und einen erneuten Anstieg in Richtung 90 US-Dollar ermöglichen.
Solange keine neue geopolitische Eskalation entsteht, dürfte der Ölmarkt jedoch zunächst innerhalb dieser großen Range verbleiben.
⸻
US-Staatsanleihen
Auch bei den amerikanischen Staatsanleihen bleibt der heutige Monatsschluss extrem wichtig.
Gerade institutionelle Anleger achten zum Monatsende sehr genau darauf, wie die Monatskerzen schließen, da daraus häufig Rückschlüsse auf die Positionierung für den kommenden Monat gezogen werden.
Auf Wochenbasis sehen wir aktuell überwiegend fallende Anleihekurse.
3-jährige Staatsanleihen
Woche:
-1,88 %
Monat Juli:
+2,76 %
⸻
5-jährige Staatsanleihen
Woche:
ca. -1,50 %
Monat:
+3,91 %
⸻
10-jährige Staatsanleihen
Woche:
-0,63 %
Monat:
+4,20 %
⸻
30-jährige Staatsanleihen
Woche:
ca. +0,50 %
Monat:
+4,67 %
Insgesamt erkennt man sehr gut, dass der Juli trotz der schwächeren Handelswoche ein ausgesprochen starker Monat für den Rentenmarkt war.
Gleichzeitig bleibt die Entwicklung der Renditen einer der wichtigsten Einflussfaktoren für sämtliche Risikoanlagen.
Steigende Renditen bedeuten höhere Finanzierungskosten für Unternehmen, erhöhen den Diskontierungszins zukünftiger Gewinne und belasten dadurch insbesondere Wachstumsunternehmen.
⸻
FedWatch Tool
Besonders interessant bleibt deshalb weiterhin das aktuelle FedWatch Tool.
Für die Sitzung im September preist der Markt mittlerweile folgende Wahrscheinlichkeiten ein:
* 34,6 % Wahrscheinlichkeit für unveränderte Zinsen.
* 65,4 % Wahrscheinlichkeit für eine Zinserhöhung.
Damit geht der Terminmarkt mittlerweile mehrheitlich davon aus, dass die Federal Reserve ihre Geldpolitik im September erneut verschärfen könnte.
Das zeigt sehr eindrucksvoll, dass die Märkte trotz des etwas schwächeren Core-PCE-Berichts weiterhin davon ausgehen, dass die Inflation noch nicht vollständig unter Kontrolle ist.
Entsprechend bleiben sämtliche Inflations- und Arbeitsmarktdaten in den kommenden Wochen von enormer Bedeutung.
⸻
US-Dollar (DXY)
Der Dollar zeigte in dieser Woche eine ausgesprochen schwache Entwicklung.
Gestern verlor der Dollar-Index nochmals rund 0,82 %, nachdem die Core-PCE-Daten etwas niedriger als erwartet ausgefallen waren.
Bereits in den vergangenen Wochen hatte ich mehrfach darauf hingewiesen, dass ein Rücklauf in Richtung der 100-Punkte-Marke durchaus möglich wäre.
Genau dieses Szenario ist nun eingetreten.
Der Dollar konnte sich nicht über der psychologisch wichtigen Marke halten und schloss sogar leicht darunter.
Charttechnisch bleibt deshalb das gestrige Daily Low entscheidend.
Sollten wir dieses Niveau heute erneut unterschreiten, könnte sich die Korrektur problemlos bis in den Bereich um 99,50 Punkte ausdehnen.
Erst oberhalb eines Daily Closes über 100,50 beziehungsweise 100,60 Punkten würde sich das kurzfristige Chartbild wieder aufhellen.
Bis dahin bleibt der Dollar aus meiner Sicht zunächst angeschlagen.
⸻
VIX
Deutlich entspannter präsentiert sich dagegen mittlerweile wieder die Volatilität.
Der VIX verlor gestern rund 18,42 % und notiert aktuell nur noch bei etwa 16,85 Punkten.
Damit wurden große Teile der Unsicherheit rund um die Fed-Sitzung sowie die Berichtssaison bereits wieder aus dem Markt genommen.
Ein VIX unterhalb von 20 signalisiert grundsätzlich wieder ein deutlich ruhigeres Marktumfeld.
Dennoch sollte man nicht vergessen, dass wir weiterhin geopolitische Risiken sowie zahlreiche wichtige Konjunkturdaten vor uns haben.
Kurzfristige Ausschläge bleiben deshalb jederzeit möglich.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia sehen wir aktuell genau das Szenario, auf das ich bereits seit mehreren Tagen hingewiesen habe.
Die Aktie konnte den Bereich um 190 US-Dollar erfolgreich verteidigen und notiert aktuell bereits wieder im Bereich von 195 US-Dollar.
Vorbörslich sehen wir sogar bereits Kurse in Richtung der 200-Dollar-Marke.
Genau diese Marke wird heute zum Monatsschluss entscheidend.
Sollte Nvidia den Monat oberhalb von 200 US-Dollar beenden, würde sich das Chartbild deutlich verbessern.
In diesem Fall lägen die nächsten Kursziele aus meiner Sicht bei 212 bis 213 US-Dollar.
Scheitert die Aktie dagegen erneut an der psychologisch wichtigen 200-Dollar-Marke, bleiben die Unterstützungen bei 195 US-Dollar sowie anschließend bei 186,50 US-Dollar entscheidend.
Ich bleibe deshalb erst oberhalb der 200-Dollar-Marke wieder klar bullish.
⸻
Bitcoin
Auch beim Bitcoin sehen wir weiterhin exakt das Szenario, welches wir in den vergangenen Wochen mehrfach besprochen haben.
Die wichtigen Monatstiefs aus März bei rund 65.000 US-Dollar sowie aus April bei 65.700 US-Dollar konnten bislang nicht nachhaltig zurückerobert werden.
Genau dort kam es erneut zu einer deutlichen Ablehnung.
Solange Bitcoin keinen Daily Close oberhalb von 65.700 US-Dollar schafft, bleibe ich deshalb kurzfristig eher bearish eingestellt.
In diesem Fall könnte die laufende Korrektur problemlos noch einmal in Richtung 62.000 beziehungsweise 61.000 US-Dollar fortgesetzt werden.
Erst oberhalb der April-Tiefs würde sich das Chartbild wieder deutlich verbessern.
S&P 500
Der S&P 500 zeigte gestern genau die Reaktion, die man nach den besser als erwarteten Inflationsdaten sowie den starken Quartalszahlen von Apple und Amazon erwarten konnte.
Mit einem Tagesplus von rund 1,67 % konnte der Index die komplette Abwärtskerze vom Mittwoch wieder neutralisieren und damit ein klares bullishes Signal senden.
Besonders wichtig war dabei die Rückeroberung der Zone um das Wochentief der Kalenderwochen 28 und 29. Aktuell notiert der Index bereits wieder oberhalb von 7.500 Punkten, womit sich das kurzfristige Chartbild deutlich aufgehellt hat.
Solange sich der S&P 500 oberhalb dieser Marke behaupten kann, bleibt mein Bias zunächst bullish.
Die nächsten Kursziele liegen für mich bei:
* 7.548 Punkten
* 7.563 Punkten (Wochenhoch KW30)
* anschließend die psychologisch wichtige 7.600-Punkte-Marke
Sollte der Markt hingegen nochmals unter das aktuelle Daily Low beziehungsweise unter das Wochentief der Kalenderwoche 28 zurückfallen, könnte sich kurzfristig nochmals eine Korrektur in Richtung 7.409 Punkte entwickeln.
Da wir heute jedoch den letzten Handelstag des Monats vor uns haben, gehe ich aktuell eher von einem ruhigeren Handel innerhalb der bestehenden Range aus.
⸻
Nasdaq
Auch der Nasdaq präsentierte sich gestern ausgesprochen stark.
Mit einem Tagesgewinn von rund 3,58 % gehörte der Technologieindex erneut zu den stärksten Märkten überhaupt.
Treiber waren insbesondere die starken Quartalszahlen von Apple und Amazon sowie die insgesamt etwas entspannteren Inflationsdaten aus den USA.
Charttechnisch befinden wir uns aktuell direkt an der nächsten wichtigen Widerstandszone im Bereich von 28.500 Punkten.
Solange der Nasdaq oberhalb der Zone um 28.185 Punkte bleibt – also oberhalb des wichtigen Monatstiefs aus Juni –, bleibe ich kurzfristig bullish eingestellt.
Gelingt nun auch noch ein nachhaltiger Ausbruch über 28.500 Punkte, eröffnen sich aus meiner Sicht weitere Kursziele bei:
* 29.000 Punkten
* 29.225 Punkten (Wochenhoch KW30)
Trotz der starken Erholung sollte jedoch nicht vergessen werden, dass der Juli insgesamt ein schwacher Monat für den Nasdaq war.
Aus übergeordneter Sicht befinden wir uns allerdings weiterhin in einer intakten Aufwärtsstruktur, die seit März besteht. Die jüngste Korrektur verlief bislang sehr sauber innerhalb dieser Bewegung und entspricht ungefähr einer 50-prozentigen Korrektur der letzten Aufwärtswelle – ein technisch durchaus gesundes Muster.
⸻
Dow Jones
Auch der Dow Jones konnte gestern deutlich zulegen.
Nach der Stabilisierung im Bereich von 51.500 Punkten setzte eine kräftige Gegenbewegung ein, wodurch der Index rund 1,38 % gewann.
Heute richtet sich der Fokus zunächst auf den Bereich um 52.500 Punkte.
Sollte sich der Dow oberhalb dieser Marke etablieren können, wäre aus meiner Sicht ein weiterer Anstieg bis in den Bereich von 53.000 Punkten durchaus möglich.
Fällt der Markt hingegen wieder unter die Zone um 52.333 Punkte sowie unter das heutige Tagestief bei 52.268 Punkten, könnte nochmals das Wochentief der Kalenderwoche 29 im Bereich von 52.000 Punkten angelaufen werden.
Insgesamt wirkt das Chartbild derzeit jedoch deutlich stabiler als noch zu Beginn der Woche.
⸻
DAX charttechnischer Ausblick
Kommen wir abschließend zu unserem deutschen Leitindex.
Auch hier ist das Szenario der vergangenen Tage nahezu punktgenau aufgegangen.
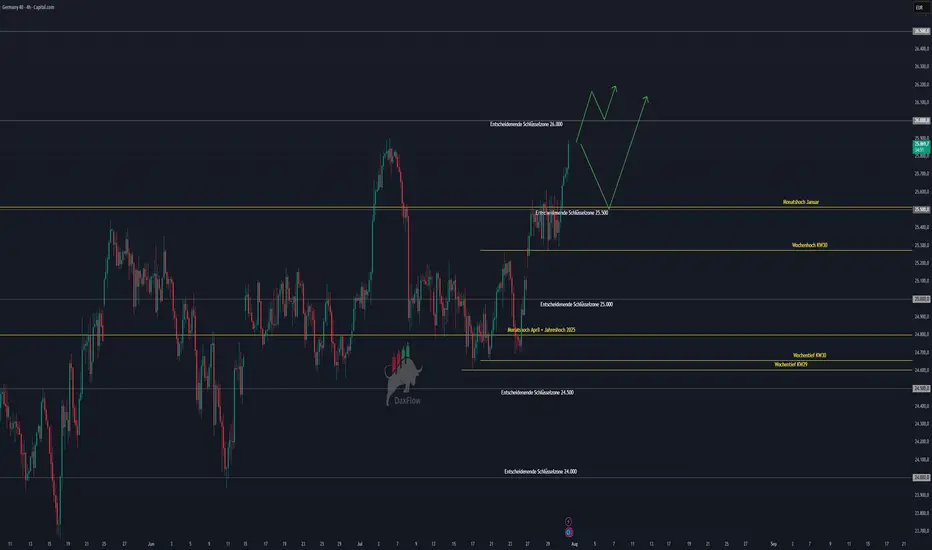
Der DAX konnte gestern um rund 1,36 % zulegen und schloss oberhalb der Hochs der vergangenen Handelstage. Damit wurde die kurzfristige Konsolidierung nach oben aufgelöst.
Aktuell notiert der DAX bereits bei rund 25.845 Punkten und bewegt sich damit unmittelbar unter seinem Allzeithoch.
Aus übergeordneter Sicht bleibt das Chartbild klar bullish.
Für mich gibt es aktuell keinen Grund, aktiv gegen diesen Trend zu handeln. Solange der Markt oberhalb der jüngsten Ausbruchszone bleibt, suche ich persönlich weiterhin bevorzugt nach Long-Setups.
Die nächste große Zielzone bleibt unverändert der Bereich um 26.000 Punkte.
Sollte dieser Bereich nachhaltig überwunden werden, könnten in den kommenden Wochen weitere Allzeithochs folgen.
Kommt es hingegen zunächst zu einem Rücksetzer, sehe ich zwei interessante Unterstützungsbereiche:
* 25.500 Punkte
* bei einem Ausbruch über 26.000 Punkten anschließend ein möglicher Pullback in den Bereich um 25.900 Punkte
Genau diese Rücksetzer würde ich aktuell deutlich lieber für neue Long-Positionen nutzen, als gegen den bestehenden Trend zu spekulieren.
Da heute gleichzeitig Monatsultimo ist, rechne ich allerdings eher mit einem ruhigeren Handel. Viele institutionelle Investoren dürften zunächst ihre Monatspositionen schließen oder anpassen, bevor ab der kommenden Woche wieder neue Impulse entstehen.
⸻
Fazit
Der Juli endet mit einem insgesamt sehr spannenden Marktbild.
Auf der einen Seite haben die Inflationsdaten aus den USA zuletzt etwas Entspannung gebracht. Der Core PCE entwickelte sich leicht besser als erwartet und bestätigte den zuletzt nachlassenden Inflationsdruck. Gleichzeitig präsentierte sich der amerikanische Arbeitsmarkt weiterhin robust, während das Wirtschaftswachstum zwar etwas nachließ, die Binnenkonjunktur jedoch weiterhin stabil bleibt.
Auf Unternehmensseite sorgten insbesondere die starken Quartalszahlen von Apple und Amazon für neuen Optimismus im Technologiesektor und unterstützten die kräftige Erholung an den US-Aktienmärkten.
Auch charttechnisch haben sich viele Märkte deutlich verbessert. Der S&P 500, Nasdaq und Dow Jones konnten wichtige Unterstützungen verteidigen, Nvidia kämpft um die Rückeroberung der 200-Dollar-Marke und der DAX notiert unmittelbar unter seinem Allzeithoch.
Trotzdem sollte man die Risiken nicht aus den Augen verlieren. Die geopolitische Lage im Nahen Osten bleibt angespannt, die Entwicklung am Ölmarkt könnte jederzeit neue Inflationssorgen auslösen und auch die Erwartungen an den weiteren Zinspfad der Federal Reserve bleiben ein wichtiger Unsicherheitsfaktor.
Für den heutigen Handel erwarte ich daher eher einen ruhigeren Verlauf mit Blick auf den Monatsabschluss. Wirklich neue Impulse dürften dann ab der kommenden Woche folgen, wenn sich die Marktteilnehmer nach dem Monatswechsel neu positionieren.
⸻
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch ein schönes Wochenende und wie immer:
Ich wünsche euch stabile Trades.
der heutige Handelstag steht ganz im Zeichen des Monatsschlusses und dürfte damit einer der wichtigsten Tage der gesamten Handelswoche werden. Hinter uns liegen mehrere ereignisreiche Tage mit dem Zinsentscheid der US-Notenbank, zahlreichen hochkarätigen Unternehmenszahlen sowie einer ganzen Reihe wichtiger Konjunkturdaten aus Europa und den USA. Entsprechend wurden in den vergangenen Sitzungen bereits viele neue Informationen in die Märkte eingepreist.
Während die großen US-Indizes gestern nach starken Quartalszahlen von Apple, Amazon und weiteren Technologiewerten deutlich zulegen konnten, richtet sich der Blick heute vor allem auf den offiziellen Monatsabschluss der Juli-Kerzen. Gerade institutionelle Investoren, Fondsmanager und große Marktteilnehmer achten zum Monatsende besonders auf die Schlusskurse, da diese häufig wichtige Signale für den Start in den neuen Handelsmonat liefern.
Zusätzlich stehen heute noch einmal relevante Inflationsdaten aus der Eurozone sowie verschiedene Stimmungsindikatoren aus den USA auf dem Programm. Auch wenn der Wirtschaftskalender deutlich ruhiger ausfällt als noch gestern, könnten diese Daten den letzten Impuls für den Wochenschluss liefern.
Aus charttechnischer Sicht befinden sich viele Märkte an entscheidenden Zonen. Während der DAX unmittelbar unter seinem Allzeithoch notiert, kämpfen Nasdaq und Nvidia weiterhin um wichtige Widerstände. Gleichzeitig hat sich die Volatilität nach den starken Schwankungen der vergangenen Tage wieder deutlich beruhigt.
Schauen wir uns deshalb wie gewohnt zunächst die geopolitische Lage, anschließend alle wichtigen Wirtschaftsdaten sowie danach die Märkte im Detail an.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Geopolitisch bleibt die Lage weiterhin angespannt, auch wenn sich die Situation gegenüber den vergangenen Wochen nicht weiter verschärft hat. Zwischen Israel/Usa und dem Iran bestehen nach wie vor erhebliche Spannungen, wobei beide Seiten aktuell eine direkte militärische Eskalation vermeiden. Dennoch bleibt die Region äußerst fragil.
Auch die USA halten ihre militärische Präsenz im Nahen Osten weiterhin aufrecht und beobachten die Entwicklungen sehr genau. Gleichzeitig laufen hinter den Kulissen diplomatische Gespräche verschiedener Staaten, um eine erneute Eskalation zu verhindern. Eine nachhaltige politische Lösung zeichnet sich derzeit allerdings weiterhin nicht ab.
Für die Finanzmärkte bleibt insbesondere die Entwicklung rund um den Persischen Golf entscheidend. Zwar haben sich die Transportströme zuletzt etwas stabilisiert, dennoch bestehen weiterhin Einschränkungen im Schiffsverkehr. Entsprechend bleibt ein geopolitischer Risikoaufschlag im Ölpreis eingepreist.
Solange sich die Lage nicht deutlich entspannt, dürfte der Ölmarkt äußerst sensibel auf jede neue Nachricht reagieren. Gleichzeitig würde eine erneute Eskalation die Inflationssorgen wieder verstärken und damit auch die Zinserwartungen der Marktteilnehmer beeinflussen.
Insgesamt bleibt die geopolitische Lage damit zwar etwas ruhiger als noch vor einigen Wochen, von einer vollständigen Entwarnung kann allerdings weiterhin keine Rede sein.
Fundamentale Wirtschaftsdaten gestern
Europa
Der Handelstag begann gestern zunächst mit einer ganzen Reihe wichtiger Konjunkturdaten aus Deutschland und der Eurozone.
Deutsches Bruttoinlandsprodukt
Das deutsche Bruttoinlandsprodukt für das zweite Quartal stieg gegenüber dem Vorquartal um 0,2 %.
Actual: 0,2 %
Forecast: 0,1 %
Previous: 0,3 %
Damit konnte die deutsche Wirtschaft die Erwartungen leicht übertreffen, wenngleich sich das Wachstum gegenüber dem ersten Quartal etwas verlangsamte. Insgesamt zeigt sich damit weiterhin eine stabile wirtschaftliche Entwicklung.
Noch deutlicher fiel die Entwicklung auf Jahresbasis aus.
Year-over-Year
Actual: 0,9 %
Forecast: 0,6 %
Previous: 0,4 %
Hier erkennt man, dass sich die deutsche Wirtschaft gegenüber dem Vorjahr deutlich verbessert hat. Zwar bleibt das Wachstum insgesamt moderat, dennoch setzt sich der positive Trend der vergangenen Quartale fort.
⸻
Eurozone GDP
Auch auf Ebene der gesamten Eurozone überraschten die Zahlen positiv.
Quarter-over-Quarter:
Actual: 0,4 %
Forecast: 0,2 %
Previous: -0,2 %
Damit hat sich die Wirtschaftsleistung gegenüber dem ersten Quartal deutlich beschleunigt.
Noch stärker fiel die Überraschung auf Jahresbasis aus.
Year-over-Year:
Actual: 1,0 %
Forecast: 0,5 %
Previous: 0,3 %
Damit wächst die europäische Wirtschaft aktuell doppelt so stark wie von den Ökonomen erwartet wurde. Gerade angesichts der weiterhin hohen Finanzierungskosten ist dies ein durchaus positives Signal für die Eurozone.
⸻
Arbeitsmarkt Eurozone
Die Arbeitslosenquote blieb dagegen nahezu unverändert.
Actual:
6,3 %
Forecast:
6,2 %
Previous:
6,3 %
Der europäische Arbeitsmarkt präsentiert sich damit weiterhin äußerst robust. Eine stabile Beschäftigung stützt gleichzeitig den privaten Konsum und verhindert bislang eine stärkere konjunkturelle Abschwächung.
⸻
Deutsche Inflation
Auch die deutschen Inflationszahlen lagen leicht über den Erwartungen.
Monatlich:
Actual:
0,8 %
Forecast:
0,7 %
Previous:
-0,3 %
Jährlich:
Actual:
2,8 %
Forecast
2,7 %
Previous:
2,3 %
Damit zeigt sich erneut, dass der Inflationsdruck in Deutschland zuletzt wieder leicht zugenommen hat. Für die EZB dürfte dies ein weiterer Hinweis darauf sein, bei möglichen Zinsschritten vorsichtig zu bleiben.
⸻
USA – Der wichtigste Datenblock der Woche
Während Europa solide Daten geliefert hat, richtete sich der Blick gestern eindeutig auf die Vereinigten Staaten.
Im Mittelpunkt stand dabei der Core PCE Price Index, also der von der Federal Reserve bevorzugte Inflationsindikator.
Gerade dieser Indikator spielt für die US-Notenbank eine zentrale Rolle, weil er Preisveränderungen im Konsumverhalten wesentlich genauer abbildet als beispielsweise der klassische Verbraucherpreisindex. Deshalb hatte auch Fed-Chef Kevin Warsh nach der Zinssitzung mehrfach betont, dass die kommenden PCE-Daten für die weitere Geldpolitik besonders wichtig seien.
Core PCE Month-over-Month
Actual:
0,1 %
Forecast:
0,2 %
Previous:
0,3 %
Damit fiel der monatliche Inflationsanstieg geringer aus als erwartet. Das zeigt, dass sich der kurzfristige Preisdruck zuletzt etwas abgeschwächt hat.
Für die Märkte war dies zunächst positiv, da eine niedrigere Inflation grundsätzlich den Spielraum der Federal Reserve erhöht.
Core PCE Year-over-Year
Actual:
3,3 %
Forecast:
3,3 %
Previous:
3,4 %
Auch auf Jahresbasis setzte sich der langsame Rückgang der Kerninflation fort. Zwar liegt die Inflation weiterhin deutlich oberhalb des langfristigen Inflationsziels der Fed, dennoch bestätigt dieser Wert den zuletzt beobachteten Abwärtstrend.
Allerdings reicht eine Kerninflation von 3,3 % nach wie vor nicht aus, um bereits von einer nachhaltig erreichten Preisstabilität sprechen zu können. Genau deshalb dürfte die Fed weiterhin datenabhängig agieren und sich jede weitere Veröffentlichung sehr genau anschauen.
US-Bruttoinlandsprodukt (GDP)
Neben den Inflationsdaten stand gestern auch das amerikanische Bruttoinlandsprodukt für das zweite Quartal im Mittelpunkt.
GDP (Quarter-over-Quarter)
Actual: 1,5 %
Forecast: 2,1 %
Previous: 2,1 %
Auf den ersten Blick wirkt diese Veröffentlichung zunächst negativ. Das Wirtschaftswachstum hat sich gegenüber dem Vorquartal spürbar verlangsamt und blieb auch klar unter den Erwartungen der Analysten.
Allerdings lohnt sich hier ein genauerer Blick auf die Zusammensetzung der Zahlen. Wie aus dem Bericht des Bureau of Economic Analysis hervorgeht, wurde das Wachstum weiterhin vor allem vom privaten Konsum getragen. Die Konsumausgaben der US-Haushalte blieben robust und konnten die schwächeren Beiträge aus den Bereichen Staatsausgaben sowie Exportentwicklung teilweise kompensieren.
Besonders interessant war außerdem die Entwicklung der sogenannten Real Final Sales to Private Domestic Purchasers. Dieser Wert gilt unter Ökonomen als einer der besten Indikatoren für die tatsächliche Stärke der Binnenwirtschaft, da hier Lagerveränderungen und Außenhandel weitgehend herausgerechnet werden.
Dieser Wert stieg sogar auf 3,9 %, nachdem im ersten Quartal lediglich 1,7 % erreicht wurden. Das zeigt, dass die Nachfrage der privaten Haushalte weiterhin erstaunlich robust bleibt.
Gleichzeitig stiegen jedoch auch die Preisindizes innerhalb des GDP-Berichts stärker an. Der GDP Price Index legte auf 6,3 % zu und lag damit deutlich über den Erwartungen. Auch dadurch wird klar, warum die Federal Reserve trotz der etwas schwächeren Wachstumszahlen ihre restriktive Haltung bislang beibehält.
Insgesamt liefern die GDP-Daten somit ein gemischtes Bild. Das Wirtschaftswachstum verliert zwar etwas an Dynamik, gleichzeitig bleibt die US-Wirtschaft jedoch weiterhin erstaunlich widerstandsfähig. Für die Federal Reserve bedeutet dies, dass momentan weder akuter Handlungsdruck für Zinssenkungen besteht noch eine schwere Rezession unmittelbar bevorsteht.
⸻
Initial Jobless Claims
Auch der Arbeitsmarkt bleibt weiterhin äußerst stabil.
Initial Jobless Claims
Actual: 197.000
Forecast: 201.000
Previous: 188.000
Die Erstanträge auf Arbeitslosenhilfe lagen damit leicht unter den Erwartungen. Zwar stiegen sie gegenüber der Vorwoche geringfügig an, bewegen sich jedoch weiterhin auf historisch niedrigen Niveaus.
Für die Federal Reserve ist genau dieser Punkt entscheidend. Solange der amerikanische Arbeitsmarkt robust bleibt, steigen weder Arbeitslosigkeit noch Rezessionsängste deutlich an. Dadurch kann die Notenbank ihre restriktive Geldpolitik länger aufrechterhalten.
Genau deshalb beobachten die Märkte momentan zwei Faktoren ganz besonders: Zum einen die Entwicklung der Inflation und zum anderen den Arbeitsmarkt. Erst wenn beide Bereiche eine nachhaltige Abschwächung zeigen, dürfte sich die Haltung der Fed deutlich verändern.
⸻
Fundamentale Wirtschaftsdaten heute
Auch heute stehen noch einige interessante Veröffentlichungen auf dem Wirtschaftskalender.
Besonders im Fokus stehen dabei die europäischen Inflationsdaten.
Eurozone Verbraucherpreise
CPI (Year-over-Year)
Forecast: 2,9 %
Previous: 2,8 %
Die Märkte rechnen also mit einem erneuten leichten Anstieg der Gesamtinflation. Sollte diese Prognose bestätigt oder sogar übertroffen werden, könnte dies die Diskussion über den zukünftigen Zinspfad der Europäischen Zentralbank erneut anheizen.
⸻
Core CPI (Year-over-Year)
Forecast: 2,4 %
Previous: 2,4 %
Hier erwarten die Analysten keine Veränderung gegenüber dem Vormonat. Gerade die Kerninflation ohne Energie- und Lebensmittelpreise bleibt jedoch einer der wichtigsten Indikatoren für die EZB.
⸻
CPI (Month-over-Month)
Forecast: 0,1 %
Nach den zuletzt wieder etwas höheren deutschen Inflationszahlen dürfte heute besonders spannend werden, ob sich dieser Trend auch auf Ebene der gesamten Eurozone bestätigt.
⸻
USA
Am Nachmittag richtet sich der Blick dann erneut auf die Vereinigten Staaten.
Unter anderem stehen folgende Veröffentlichungen auf dem Programm:
* Chicago PMI
* Michigan Consumer Sentiment
* Michigan Consumer Expectations
* Michigan 1-Year Inflation Expectations
* Michigan 5-Year Inflation Expectations
Gerade die Inflationserwartungen der Verbraucher spielen für die Federal Reserve eine immer größere Rolle. Sollten die langfristigen Inflationserwartungen wieder steigen, könnte dies die Wahrscheinlichkeit weiterer Zinsschritte erhöhen. Fallen sie hingegen zurück, würde dies den Inflationsdruck aus Sicht der Notenbank etwas entschärfen.
Der Chicago PMI liefert zusätzlich einen guten Einblick in die aktuelle Lage des verarbeitenden Gewerbes und dürfte insbesondere für die kurzfristige Marktreaktion am Nachmittag relevant werden.
⸻
Earnings im Überblick
Auch gestern setzte sich die Berichtssaison mit mehreren Schwergewichten fort.
Apple
Apple konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten übertreffen.
EPS Surprise: +6,88 %
Revenue Surprise: +0,51 %
Besonders positiv wurden die Aussagen des Managements zur Nachfrage im Servicegeschäft sowie zur weiteren Entwicklung rund um künstliche Intelligenz aufgenommen. Gleichzeitig bestätigte Apple einen stabilen Ausblick und konnte damit die Sorgen vieler Investoren reduzieren.
⸻
Amazon
Auch Amazon überzeugte erneut mit sehr starken Quartalszahlen.
EPS Surprise: +217,68 %
Revenue Surprise: +2,26 %
Vor allem das Cloud-Geschäft sowie die operative Marge entwickelten sich besser als erwartet. Zusätzlich fiel auch der Ausblick des Unternehmens solide aus, wodurch die Aktie nachbörslich deutlich zulegen konnte.
Die starken Zahlen von Apple und Amazon waren gestern einer der Hauptgründe für die kräftige Erholung im Nasdaq und S&P 500.
⸻
Mastercard
Auch Mastercard konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen übertreffen. Das Unternehmen profitiert weiterhin von einer robusten Konsumnachfrage sowie steigenden Zahlungsvolumina weltweit.
⸻
BMW
Deutlich schwächer verlief dagegen der Bericht von BMW.
EPS Surprise: -2,38 %
Revenue Surprise: -3,96 %
Hier belasteten weiterhin die schwierigen Rahmenbedingungen im Automobilsektor sowie der hohe Wettbewerbsdruck.
⸻
Adidas
Bei Adidas fiel der Gewinn unter den Erwartungen aus.
EPS Surprise: -11,76 %
Revenue Surprise: +2,43 %
Während der Umsatz leicht überzeugen konnte, enttäuschte die Profitabilität des Unternehmens.
⸻
MTU Aero Engines
MTU konnte dagegen solide Ergebnisse präsentieren.
EPS Surprise: +0,83 %
Revenue Surprise: +9,91 %
Vor allem die hohe Nachfrage im Wartungs- und Servicegeschäft sorgte hier für positive Überraschungen.
⸻
Symrise
Auch Symrise veröffentlichte Quartalszahlen. Die Resultate lagen insgesamt im Rahmen der Erwartungen und sorgten für keine größeren Marktbewegungen.
⸻
Heute im Fokus
Heute setzt sich die Berichtssaison fort. Besonders interessant werden unter anderem:
* AbbVie
* Chevron
* Linde
* Siemens Healthineers
* Heidelberg Materials
* Monster Beverage
* Moderna
* Eaton
* Colgate-Palmolive
Vor allem Heidelberg Materials sowie Siemens Healthineers dürften heute auch für den DAX von besonderem Interesse sein.
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, da dieser aktuell weiterhin einer der wichtigsten makroökonomischen Einflussfaktoren bleibt.
US Oil notiert aktuell bei rund 82,10 US-Dollar je Barrel und hat gestern die von uns mehrfach angesprochene Widerstandszone im Bereich von 86 US-Dollar sauber respektiert. Dort kam es zu einer deutlichen Rejection, woraufhin der Markt bearish in den Handelsschluss gegangen ist. Zusätzlich wurde das Daily Low bereits unterschritten, womit sich kurzfristig zunächst eine etwas schwächere Marktstruktur ergeben hat.
Charttechnisch bewegen wir uns weiterhin innerhalb einer sehr großen Seitwärtsrange, welche bereits seit mehreren Wochen den Ölpreis bestimmt.
Auf der Unterseite bleibt zunächst die Zone um 79 US-Dollar entscheidend. Dort befindet sich gleichzeitig das Monatstief aus dem April. Sollte diese Unterstützung nicht halten, rückt anschließend der Bereich zwischen 76 und 77 US-Dollar in den Fokus.
Erst ein Daily Close unter dieser Zone sowie eine gleichzeitige weitere geopolitische Entspannung im Nahen Osten würden für mich ein deutlich bearisheres Szenario eröffnen.
Auf der Oberseite bleibt dagegen alles unverändert.
Sollte sich die geopolitische Lage wieder verschärfen oder neue Risiken für die Ölversorgung entstehen, müsste zunächst das Monatshoch aus dem Mai bei 86,31 US-Dollar überwunden werden. Anschließend wartet bereits der Bereich um 87,76 US-Dollar.
Erst oberhalb dieser beiden Widerstände würde sich das Chartbild wieder deutlich aufhellen und einen erneuten Anstieg in Richtung 90 US-Dollar ermöglichen.
Solange keine neue geopolitische Eskalation entsteht, dürfte der Ölmarkt jedoch zunächst innerhalb dieser großen Range verbleiben.
⸻
US-Staatsanleihen
Auch bei den amerikanischen Staatsanleihen bleibt der heutige Monatsschluss extrem wichtig.
Gerade institutionelle Anleger achten zum Monatsende sehr genau darauf, wie die Monatskerzen schließen, da daraus häufig Rückschlüsse auf die Positionierung für den kommenden Monat gezogen werden.
Auf Wochenbasis sehen wir aktuell überwiegend fallende Anleihekurse.
3-jährige Staatsanleihen
Woche:
-1,88 %
Monat Juli:
+2,76 %
⸻
5-jährige Staatsanleihen
Woche:
ca. -1,50 %
Monat:
+3,91 %
⸻
10-jährige Staatsanleihen
Woche:
-0,63 %
Monat:
+4,20 %
⸻
30-jährige Staatsanleihen
Woche:
ca. +0,50 %
Monat:
+4,67 %
Insgesamt erkennt man sehr gut, dass der Juli trotz der schwächeren Handelswoche ein ausgesprochen starker Monat für den Rentenmarkt war.
Gleichzeitig bleibt die Entwicklung der Renditen einer der wichtigsten Einflussfaktoren für sämtliche Risikoanlagen.
Steigende Renditen bedeuten höhere Finanzierungskosten für Unternehmen, erhöhen den Diskontierungszins zukünftiger Gewinne und belasten dadurch insbesondere Wachstumsunternehmen.
⸻
FedWatch Tool
Besonders interessant bleibt deshalb weiterhin das aktuelle FedWatch Tool.
Für die Sitzung im September preist der Markt mittlerweile folgende Wahrscheinlichkeiten ein:
* 34,6 % Wahrscheinlichkeit für unveränderte Zinsen.
* 65,4 % Wahrscheinlichkeit für eine Zinserhöhung.
Damit geht der Terminmarkt mittlerweile mehrheitlich davon aus, dass die Federal Reserve ihre Geldpolitik im September erneut verschärfen könnte.
Das zeigt sehr eindrucksvoll, dass die Märkte trotz des etwas schwächeren Core-PCE-Berichts weiterhin davon ausgehen, dass die Inflation noch nicht vollständig unter Kontrolle ist.
Entsprechend bleiben sämtliche Inflations- und Arbeitsmarktdaten in den kommenden Wochen von enormer Bedeutung.
⸻
US-Dollar (DXY)
Der Dollar zeigte in dieser Woche eine ausgesprochen schwache Entwicklung.
Gestern verlor der Dollar-Index nochmals rund 0,82 %, nachdem die Core-PCE-Daten etwas niedriger als erwartet ausgefallen waren.
Bereits in den vergangenen Wochen hatte ich mehrfach darauf hingewiesen, dass ein Rücklauf in Richtung der 100-Punkte-Marke durchaus möglich wäre.
Genau dieses Szenario ist nun eingetreten.
Der Dollar konnte sich nicht über der psychologisch wichtigen Marke halten und schloss sogar leicht darunter.
Charttechnisch bleibt deshalb das gestrige Daily Low entscheidend.
Sollten wir dieses Niveau heute erneut unterschreiten, könnte sich die Korrektur problemlos bis in den Bereich um 99,50 Punkte ausdehnen.
Erst oberhalb eines Daily Closes über 100,50 beziehungsweise 100,60 Punkten würde sich das kurzfristige Chartbild wieder aufhellen.
Bis dahin bleibt der Dollar aus meiner Sicht zunächst angeschlagen.
⸻
VIX
Deutlich entspannter präsentiert sich dagegen mittlerweile wieder die Volatilität.
Der VIX verlor gestern rund 18,42 % und notiert aktuell nur noch bei etwa 16,85 Punkten.
Damit wurden große Teile der Unsicherheit rund um die Fed-Sitzung sowie die Berichtssaison bereits wieder aus dem Markt genommen.
Ein VIX unterhalb von 20 signalisiert grundsätzlich wieder ein deutlich ruhigeres Marktumfeld.
Dennoch sollte man nicht vergessen, dass wir weiterhin geopolitische Risiken sowie zahlreiche wichtige Konjunkturdaten vor uns haben.
Kurzfristige Ausschläge bleiben deshalb jederzeit möglich.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia sehen wir aktuell genau das Szenario, auf das ich bereits seit mehreren Tagen hingewiesen habe.
Die Aktie konnte den Bereich um 190 US-Dollar erfolgreich verteidigen und notiert aktuell bereits wieder im Bereich von 195 US-Dollar.
Vorbörslich sehen wir sogar bereits Kurse in Richtung der 200-Dollar-Marke.
Genau diese Marke wird heute zum Monatsschluss entscheidend.
Sollte Nvidia den Monat oberhalb von 200 US-Dollar beenden, würde sich das Chartbild deutlich verbessern.
In diesem Fall lägen die nächsten Kursziele aus meiner Sicht bei 212 bis 213 US-Dollar.
Scheitert die Aktie dagegen erneut an der psychologisch wichtigen 200-Dollar-Marke, bleiben die Unterstützungen bei 195 US-Dollar sowie anschließend bei 186,50 US-Dollar entscheidend.
Ich bleibe deshalb erst oberhalb der 200-Dollar-Marke wieder klar bullish.
⸻
Bitcoin
Auch beim Bitcoin sehen wir weiterhin exakt das Szenario, welches wir in den vergangenen Wochen mehrfach besprochen haben.
Die wichtigen Monatstiefs aus März bei rund 65.000 US-Dollar sowie aus April bei 65.700 US-Dollar konnten bislang nicht nachhaltig zurückerobert werden.
Genau dort kam es erneut zu einer deutlichen Ablehnung.
Solange Bitcoin keinen Daily Close oberhalb von 65.700 US-Dollar schafft, bleibe ich deshalb kurzfristig eher bearish eingestellt.
In diesem Fall könnte die laufende Korrektur problemlos noch einmal in Richtung 62.000 beziehungsweise 61.000 US-Dollar fortgesetzt werden.
Erst oberhalb der April-Tiefs würde sich das Chartbild wieder deutlich verbessern.
S&P 500
Der S&P 500 zeigte gestern genau die Reaktion, die man nach den besser als erwarteten Inflationsdaten sowie den starken Quartalszahlen von Apple und Amazon erwarten konnte.
Mit einem Tagesplus von rund 1,67 % konnte der Index die komplette Abwärtskerze vom Mittwoch wieder neutralisieren und damit ein klares bullishes Signal senden.
Besonders wichtig war dabei die Rückeroberung der Zone um das Wochentief der Kalenderwochen 28 und 29. Aktuell notiert der Index bereits wieder oberhalb von 7.500 Punkten, womit sich das kurzfristige Chartbild deutlich aufgehellt hat.
Solange sich der S&P 500 oberhalb dieser Marke behaupten kann, bleibt mein Bias zunächst bullish.
Die nächsten Kursziele liegen für mich bei:
* 7.548 Punkten
* 7.563 Punkten (Wochenhoch KW30)
* anschließend die psychologisch wichtige 7.600-Punkte-Marke
Sollte der Markt hingegen nochmals unter das aktuelle Daily Low beziehungsweise unter das Wochentief der Kalenderwoche 28 zurückfallen, könnte sich kurzfristig nochmals eine Korrektur in Richtung 7.409 Punkte entwickeln.
Da wir heute jedoch den letzten Handelstag des Monats vor uns haben, gehe ich aktuell eher von einem ruhigeren Handel innerhalb der bestehenden Range aus.
⸻
Nasdaq
Auch der Nasdaq präsentierte sich gestern ausgesprochen stark.
Mit einem Tagesgewinn von rund 3,58 % gehörte der Technologieindex erneut zu den stärksten Märkten überhaupt.
Treiber waren insbesondere die starken Quartalszahlen von Apple und Amazon sowie die insgesamt etwas entspannteren Inflationsdaten aus den USA.
Charttechnisch befinden wir uns aktuell direkt an der nächsten wichtigen Widerstandszone im Bereich von 28.500 Punkten.
Solange der Nasdaq oberhalb der Zone um 28.185 Punkte bleibt – also oberhalb des wichtigen Monatstiefs aus Juni –, bleibe ich kurzfristig bullish eingestellt.
Gelingt nun auch noch ein nachhaltiger Ausbruch über 28.500 Punkte, eröffnen sich aus meiner Sicht weitere Kursziele bei:
* 29.000 Punkten
* 29.225 Punkten (Wochenhoch KW30)
Trotz der starken Erholung sollte jedoch nicht vergessen werden, dass der Juli insgesamt ein schwacher Monat für den Nasdaq war.
Aus übergeordneter Sicht befinden wir uns allerdings weiterhin in einer intakten Aufwärtsstruktur, die seit März besteht. Die jüngste Korrektur verlief bislang sehr sauber innerhalb dieser Bewegung und entspricht ungefähr einer 50-prozentigen Korrektur der letzten Aufwärtswelle – ein technisch durchaus gesundes Muster.
⸻
Dow Jones
Auch der Dow Jones konnte gestern deutlich zulegen.
Nach der Stabilisierung im Bereich von 51.500 Punkten setzte eine kräftige Gegenbewegung ein, wodurch der Index rund 1,38 % gewann.
Heute richtet sich der Fokus zunächst auf den Bereich um 52.500 Punkte.
Sollte sich der Dow oberhalb dieser Marke etablieren können, wäre aus meiner Sicht ein weiterer Anstieg bis in den Bereich von 53.000 Punkten durchaus möglich.
Fällt der Markt hingegen wieder unter die Zone um 52.333 Punkte sowie unter das heutige Tagestief bei 52.268 Punkten, könnte nochmals das Wochentief der Kalenderwoche 29 im Bereich von 52.000 Punkten angelaufen werden.
Insgesamt wirkt das Chartbild derzeit jedoch deutlich stabiler als noch zu Beginn der Woche.
⸻
DAX charttechnischer Ausblick
Kommen wir abschließend zu unserem deutschen Leitindex.
Auch hier ist das Szenario der vergangenen Tage nahezu punktgenau aufgegangen.
Der DAX konnte gestern um rund 1,36 % zulegen und schloss oberhalb der Hochs der vergangenen Handelstage. Damit wurde die kurzfristige Konsolidierung nach oben aufgelöst.
Aktuell notiert der DAX bereits bei rund 25.845 Punkten und bewegt sich damit unmittelbar unter seinem Allzeithoch.
Aus übergeordneter Sicht bleibt das Chartbild klar bullish.
Für mich gibt es aktuell keinen Grund, aktiv gegen diesen Trend zu handeln. Solange der Markt oberhalb der jüngsten Ausbruchszone bleibt, suche ich persönlich weiterhin bevorzugt nach Long-Setups.
Die nächste große Zielzone bleibt unverändert der Bereich um 26.000 Punkte.
Sollte dieser Bereich nachhaltig überwunden werden, könnten in den kommenden Wochen weitere Allzeithochs folgen.
Kommt es hingegen zunächst zu einem Rücksetzer, sehe ich zwei interessante Unterstützungsbereiche:
* 25.500 Punkte
* bei einem Ausbruch über 26.000 Punkten anschließend ein möglicher Pullback in den Bereich um 25.900 Punkte
Genau diese Rücksetzer würde ich aktuell deutlich lieber für neue Long-Positionen nutzen, als gegen den bestehenden Trend zu spekulieren.
Da heute gleichzeitig Monatsultimo ist, rechne ich allerdings eher mit einem ruhigeren Handel. Viele institutionelle Investoren dürften zunächst ihre Monatspositionen schließen oder anpassen, bevor ab der kommenden Woche wieder neue Impulse entstehen.
⸻
Fazit
Der Juli endet mit einem insgesamt sehr spannenden Marktbild.
Auf der einen Seite haben die Inflationsdaten aus den USA zuletzt etwas Entspannung gebracht. Der Core PCE entwickelte sich leicht besser als erwartet und bestätigte den zuletzt nachlassenden Inflationsdruck. Gleichzeitig präsentierte sich der amerikanische Arbeitsmarkt weiterhin robust, während das Wirtschaftswachstum zwar etwas nachließ, die Binnenkonjunktur jedoch weiterhin stabil bleibt.
Auf Unternehmensseite sorgten insbesondere die starken Quartalszahlen von Apple und Amazon für neuen Optimismus im Technologiesektor und unterstützten die kräftige Erholung an den US-Aktienmärkten.
Auch charttechnisch haben sich viele Märkte deutlich verbessert. Der S&P 500, Nasdaq und Dow Jones konnten wichtige Unterstützungen verteidigen, Nvidia kämpft um die Rückeroberung der 200-Dollar-Marke und der DAX notiert unmittelbar unter seinem Allzeithoch.
Trotzdem sollte man die Risiken nicht aus den Augen verlieren. Die geopolitische Lage im Nahen Osten bleibt angespannt, die Entwicklung am Ölmarkt könnte jederzeit neue Inflationssorgen auslösen und auch die Erwartungen an den weiteren Zinspfad der Federal Reserve bleiben ein wichtiger Unsicherheitsfaktor.
Für den heutigen Handel erwarte ich daher eher einen ruhigeren Verlauf mit Blick auf den Monatsabschluss. Wirklich neue Impulse dürften dann ab der kommenden Woche folgen, wenn sich die Marktteilnehmer nach dem Monatswechsel neu positionieren.
⸻
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch ein schönes Wochenende und wie immer:
Ich wünsche euch stabile Trades.

Publikasi terkait
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Publikasi terkait
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.