
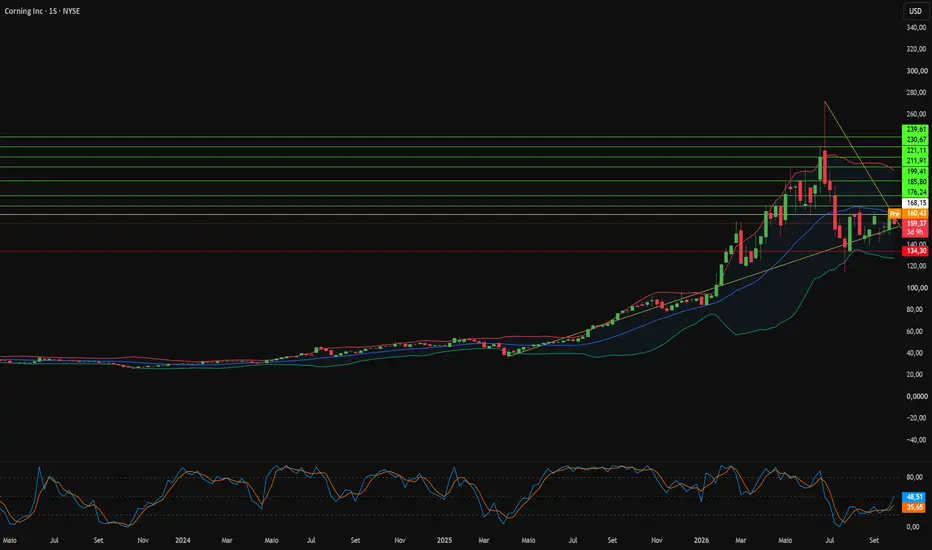
A Corning foi muito além de suas raízes como fabricante diversificada de vidro. A análise a enquadra como um monopólio de ciência de materiais que controla a camada física da tecnologia global. A empresa opera 124 fábricas em 15 países através de cinco plataformas de mercado. Sua participação de 80,5% na Hemlock Semiconductor ancora o fornecimento americano de polissilício, apoiada por um prêmio de US$ 325 milhões do CHIPS Act. A ampliação de créditos federais de manufatura, parcerias solares com Suniva e Heliene, e um conselho formado por ex-oficiais do Fed, da FCC e de segurança nacional reforçam essa posição. Washington trata cada vez mais a Corning como infraestrutura estratégica, e não apenas como uma fornecedora.
O Plano Springboard é o motor financeiro. A administração tem como meta vendas anualizadas de US$ 20 bilhões até o final de 2026, US$ 30 bilhões até 2028 e US$ 40 bilhões até 2030. Também visa manter as margens operacionais acima de 20%. Os resultados do segundo trimestre de 2026 apoiam esse caminho, com um aumento de 17% nas vendas principais, para US$ 4,74 bilhões, e um aumento de 30% no EPS (lucro por ação) principal, para US$ 0,78. Acordos vinculantes com Amazon, Meta, Nvidia, AT&T, Verizon e Zayo convertem a demanda dos provedores de nuvem (hyperscalers) em receita contratada. O compromisso de US$ 2,5 bilhões da Apple em Kentucky traz de volta aos EUA toda a produção de vidro de cobertura para iPhone e Apple Watch. Os clientes agora cofinanciam a capacidade da Corning, transformando vendas cíclicas de hardware em receita visível e garantida. O fechamento de seu centro de desenvolvimento em Israel mostra o quão implacavelmente o capital está migrando para a IA.
A vantagem competitiva de longo prazo baseia-se na física e em patentes. Os chips de IA geram calor que deforma substratos orgânicos tradicionais, enquanto o vidro oferece expansão térmica quase zero e roteamento ultrafino. A análise projeta que o mercado de substratos de núcleo de vidro atingirá US$ 8,14 bilhões até 2035. A óptica co-empacotada (co-packaged optics) pode ultrapassar US$ 20 bilhões até 2036. A Corning detém patentes importantes em alinhamento automatizado de fibra e processamento de vidro sem contato. Ela também fornece radomes de mísseis de Pyroceram, fibra compatível com BEAD e cerâmicas para captura direta de ar. A vantagem da Corning reside na propriedade dos métodos de fabricação que o hardware de IA de próxima geração não pode evitar.
O risco central é o tempo. As metas da administração para 2028 dependem da rápida adoção de óptica co-empacotada e substratos de vidro. O Yole Group, no entanto, prevê que a comercialização em larga escala ocorrerá mais perto de 2030. Os rendimentos de vias através do vidro (through-glass via) e as restrições de empacotamento da TSMC continuam não resolvidos. Uma pausa nos gastos de capital dos hyperscalers também pode inviabilizar o Springboard. Os investidores devem pesar uma formidável posição estratégica contra uma possível lacuna entre as receitas de IA prometidas e as realizadas.
O Plano Springboard é o motor financeiro. A administração tem como meta vendas anualizadas de US$ 20 bilhões até o final de 2026, US$ 30 bilhões até 2028 e US$ 40 bilhões até 2030. Também visa manter as margens operacionais acima de 20%. Os resultados do segundo trimestre de 2026 apoiam esse caminho, com um aumento de 17% nas vendas principais, para US$ 4,74 bilhões, e um aumento de 30% no EPS (lucro por ação) principal, para US$ 0,78. Acordos vinculantes com Amazon, Meta, Nvidia, AT&T, Verizon e Zayo convertem a demanda dos provedores de nuvem (hyperscalers) em receita contratada. O compromisso de US$ 2,5 bilhões da Apple em Kentucky traz de volta aos EUA toda a produção de vidro de cobertura para iPhone e Apple Watch. Os clientes agora cofinanciam a capacidade da Corning, transformando vendas cíclicas de hardware em receita visível e garantida. O fechamento de seu centro de desenvolvimento em Israel mostra o quão implacavelmente o capital está migrando para a IA.
A vantagem competitiva de longo prazo baseia-se na física e em patentes. Os chips de IA geram calor que deforma substratos orgânicos tradicionais, enquanto o vidro oferece expansão térmica quase zero e roteamento ultrafino. A análise projeta que o mercado de substratos de núcleo de vidro atingirá US$ 8,14 bilhões até 2035. A óptica co-empacotada (co-packaged optics) pode ultrapassar US$ 20 bilhões até 2036. A Corning detém patentes importantes em alinhamento automatizado de fibra e processamento de vidro sem contato. Ela também fornece radomes de mísseis de Pyroceram, fibra compatível com BEAD e cerâmicas para captura direta de ar. A vantagem da Corning reside na propriedade dos métodos de fabricação que o hardware de IA de próxima geração não pode evitar.
O risco central é o tempo. As metas da administração para 2028 dependem da rápida adoção de óptica co-empacotada e substratos de vidro. O Yole Group, no entanto, prevê que a comercialização em larga escala ocorrerá mais perto de 2030. Os rendimentos de vias através do vidro (through-glass via) e as restrições de empacotamento da TSMC continuam não resolvidos. Uma pausa nos gastos de capital dos hyperscalers também pode inviabilizar o Springboard. Os investidores devem pesar uma formidável posição estratégica contra uma possível lacuna entre as receitas de IA prometidas e as realizadas.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.