
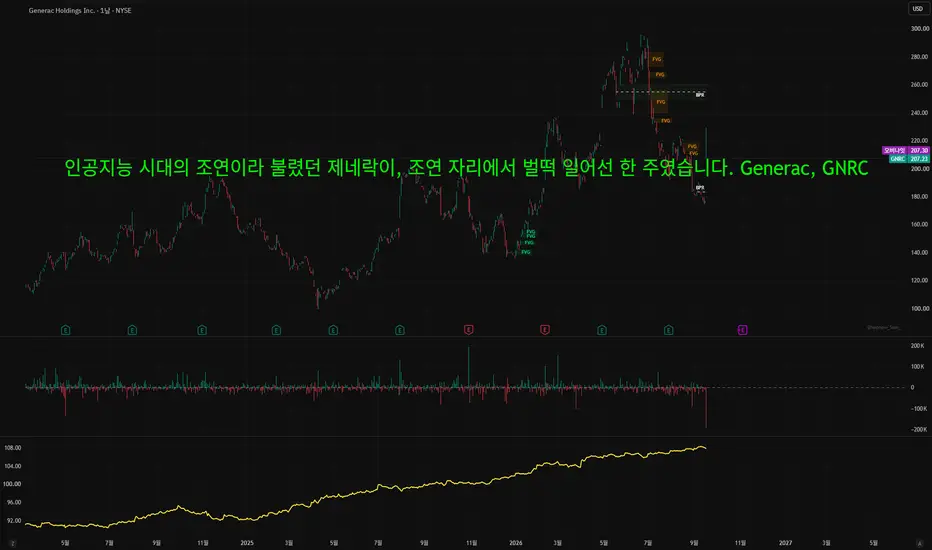
인공지능 시대의 조연이라 불렸던 제네락이, 조연 자리에서 벌떡 일어선 한 주였습니다. Generac, GNRC
오늘의 주인공은 반도체가 아니라 발전기입니다. 인공지능 시대의 조연이라 불렸던 제네락이, 조연 자리에서 벌떡 일어선 한 주였습니다.
먼저 재료부터 보시죠. 제네락은 현지 시각 9월 16일 아마존과 데이터센터 비상 발전기 장기 공급 계약을 맺었고, 초기 인도분은 2027년과 2028년에 걸쳐 24억 달러, 총 지급 규모는 최대 80억 달러입니다. 여기서 첫 번째 함정. 80억 달러는 확정 매출이 아니라 아마존의 실제 구매액에 따라 달라지는 상한선입니다. 그리고 재미있는 조건이 하나 붙었습니다. 아마존 계열사가 제네락 보통주 169만 3,745주를 주당 200.9266달러에 살 수 있는 권리를 받았고, 이 중 30만 7,954주는 즉시 확정, 나머지는 발전기 구매액이 쌓일수록 단계적으로 확정되며, 전부 행사되면 기존 주주 지분이 희석될 수 있습니다. 고객이 공급사의 주주가 되는 구조죠. 지난 4월 오라클이 블룸에너지 지분을 비슷한 방식으로 확보한 사례의 최신판입니다. 경제학적으로 보면 이건 단순 납품 계약이 아니라 공급 우선권을 사면서 이해관계를 한 배에 묶는 장치입니다. 반응은 즉각적이었습니다. 시간외에서 한때 45% 폭등, 정규장에서는 18.34% 상승으로 마감했습니다.
그런데 제가 주목한 건 재료가 아니라 숫자입니다. 2분기 매출은 11% 늘어난 11억 7천만 달러, 그 안에서 상업·산업 부문이 29% 뛴 5억 5,600만 달러였고, 순이익은 두 배 넘게 늘어 1억 4,300만 달러, 조정 주당순이익은 시장 예상치 2.01달러를 크게 웃돈 2.91달러였습니다. 7월 29일 기준 데이터센터 수주잔고는 약 16억 달러였는데, 회사는 여기에 두 번째 대형 고객 물량이 포함되지 않았다고 밝혔습니다. 즉 아마존은 이 잔고 바깥에서 새로 얹힌 겁니다. 대형 발전기 생산능력도 2026년 4분기 12억 5천만 달러 이상에서 2027년 3분기 말까지 세 배로 늘린다는 계획입니다. 회사는 2028년까지 약 40억 달러 규모 물량에 집중하고 있습니다.
왜 이 수요가 구조적일까요. 전기는 쌓아둘 수 없고, 인공지능 연산은 1초의 정전도 못 견딥니다. 백업 발전기는 사실상 보험료에 가까운 고정 지출이라 경기보다 설비 증설 속도를 따라갑니다. 게다가 제네락은 주택용 비상발전기라는 현금 나오는 본업이 따로 있어서, 꿈만 파는 적자 성장주와는 체급이 다릅니다.
약점도 정직하게 말씀드리죠. 정전 활동이 장기 평균보다 30% 적어 주택 부문 매출은 역성장 중이고, 2분기 이익률에는 7,100만 달러 관세 환급이 일회성으로 6%포인트 기여했습니다. 이건 실력이 아니라 보너스입니다. 시장 목표주가도 니덤 282달러, 캔터 피츠제럴드 333달러로 갈립니다.
정리하면 단기는 재료 소멸 뒤 되돌림, 중기는 2027년 납품이 실적으로 찍히는 확인 구간, 장기는 수요 자체가 구조적입니다. 하루 18% 오른 자리에서 한 번에 담기보다 나눠서 접근하는 게 합리적입니다.
본 내용은 정보 제공 목적이며 투자 권유가 아니고, 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.
오늘의 주인공은 반도체가 아니라 발전기입니다. 인공지능 시대의 조연이라 불렸던 제네락이, 조연 자리에서 벌떡 일어선 한 주였습니다.
먼저 재료부터 보시죠. 제네락은 현지 시각 9월 16일 아마존과 데이터센터 비상 발전기 장기 공급 계약을 맺었고, 초기 인도분은 2027년과 2028년에 걸쳐 24억 달러, 총 지급 규모는 최대 80억 달러입니다. 여기서 첫 번째 함정. 80억 달러는 확정 매출이 아니라 아마존의 실제 구매액에 따라 달라지는 상한선입니다. 그리고 재미있는 조건이 하나 붙었습니다. 아마존 계열사가 제네락 보통주 169만 3,745주를 주당 200.9266달러에 살 수 있는 권리를 받았고, 이 중 30만 7,954주는 즉시 확정, 나머지는 발전기 구매액이 쌓일수록 단계적으로 확정되며, 전부 행사되면 기존 주주 지분이 희석될 수 있습니다. 고객이 공급사의 주주가 되는 구조죠. 지난 4월 오라클이 블룸에너지 지분을 비슷한 방식으로 확보한 사례의 최신판입니다. 경제학적으로 보면 이건 단순 납품 계약이 아니라 공급 우선권을 사면서 이해관계를 한 배에 묶는 장치입니다. 반응은 즉각적이었습니다. 시간외에서 한때 45% 폭등, 정규장에서는 18.34% 상승으로 마감했습니다.
그런데 제가 주목한 건 재료가 아니라 숫자입니다. 2분기 매출은 11% 늘어난 11억 7천만 달러, 그 안에서 상업·산업 부문이 29% 뛴 5억 5,600만 달러였고, 순이익은 두 배 넘게 늘어 1억 4,300만 달러, 조정 주당순이익은 시장 예상치 2.01달러를 크게 웃돈 2.91달러였습니다. 7월 29일 기준 데이터센터 수주잔고는 약 16억 달러였는데, 회사는 여기에 두 번째 대형 고객 물량이 포함되지 않았다고 밝혔습니다. 즉 아마존은 이 잔고 바깥에서 새로 얹힌 겁니다. 대형 발전기 생산능력도 2026년 4분기 12억 5천만 달러 이상에서 2027년 3분기 말까지 세 배로 늘린다는 계획입니다. 회사는 2028년까지 약 40억 달러 규모 물량에 집중하고 있습니다.
왜 이 수요가 구조적일까요. 전기는 쌓아둘 수 없고, 인공지능 연산은 1초의 정전도 못 견딥니다. 백업 발전기는 사실상 보험료에 가까운 고정 지출이라 경기보다 설비 증설 속도를 따라갑니다. 게다가 제네락은 주택용 비상발전기라는 현금 나오는 본업이 따로 있어서, 꿈만 파는 적자 성장주와는 체급이 다릅니다.
약점도 정직하게 말씀드리죠. 정전 활동이 장기 평균보다 30% 적어 주택 부문 매출은 역성장 중이고, 2분기 이익률에는 7,100만 달러 관세 환급이 일회성으로 6%포인트 기여했습니다. 이건 실력이 아니라 보너스입니다. 시장 목표주가도 니덤 282달러, 캔터 피츠제럴드 333달러로 갈립니다.
정리하면 단기는 재료 소멸 뒤 되돌림, 중기는 2027년 납품이 실적으로 찍히는 확인 구간, 장기는 수요 자체가 구조적입니다. 하루 18% 오른 자리에서 한 번에 담기보다 나눠서 접근하는 게 합리적입니다.
본 내용은 정보 제공 목적이며 투자 권유가 아니고, 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.