
📊 Rasio Sharpe Bagian 1: Penerapan Praktis & Interpretasi
Saham • Portofolio • Strategi Trading • Analisis Bergulir • Sharpe vs. Sortino
Dikembangkan oleh peraih Nobel William F. Sharpe, Rasio Sharpe merupakan salah satu ukuran kinerja yang disesuaikan dengan risiko yang paling banyak digunakan. Rasio ini dapat ditemukan dalam backtest strategi, lembar fakta reksa dana, ringkasan hasil backtest strategi di TradingView, serta berbagai literatur keuangan.
1️⃣ Rasio Sharpe — Konsep Dasar
Rasio Sharpe mengukur besarnya imbal hasil berlebih yang dihasilkan untuk setiap unit variabilitas imbal hasil.
Sharpe = (Rₚ − Rf) / σₚ
Keterangan:
• Rₚ = imbal hasil portofolio atau strategi
• Rf = imbal hasil bebas risiko
• σₚ = simpangan baku imbal hasil
Untuk data harian, Rasio Sharpe yang disetahunkan umumnya dihitung sebagai berikut:
Sharpe tahunan = Rata-rata(Imbal Hasil Harian Berlebih) / Simpangan Baku(Imbal Hasil Harian Berlebih) × √252
📌 Poin utama: Rasio Sharpe yang lebih tinggi umumnya menunjukkan bahwa imbal hasil diperoleh dengan lebih efisien relatif terhadap volatilitas.
💡 Contoh
Misalkan dua investasi memiliki hasil berikut:
• Investasi A — Imbal hasil 20%, volatilitas 20%
• Investasi B — Imbal hasil 18%, volatilitas 12%
Investasi A memiliki imbal hasil lebih tinggi, tetapi Investasi B mungkin memiliki Rasio Sharpe lebih tinggi karena menghasilkan imbal hasil dengan variabilitas yang jauh lebih rendah.
📌 Poin utama: Rasio Sharpe bukanlah pemeringkatan berdasarkan imbal hasil semata. Rasio ini memeringkat imbal hasil yang disesuaikan dengan risiko.
Contoh yang lebih konkret akan membantu penerapannya. Misalkan harga penutupan suatu ticker bergerak sebagai berikut selama enam sesi:
• Hari 1: $100,00
• Hari 2: $101,50 (+1,50%)
• Hari 3: $99,80 (−1,67%)
• Hari 4: $102,30 (+2,51%)
• Hari 5: $101,90 (−0,39%)
• Hari 6: $103,40 (+1,47%)
Rata-rata(Imbal Hasil Harian) ≈ 0,68%, Simpangan Baku(Imbal Hasil Harian) ≈ 1,68%
Dengan asumsi tingkat bebas risiko harian dapat diabaikan, Sharpe harian kira-kira 0,68 / 1,68 ≈ 0,41. Kalikan dengan √252 untuk memperoleh angka tahunan — perlu diperhatikan bahwa dengan hanya lima observasi, perhitungan ini sekadar ilustrasi; perhitungan nyata sebaiknya menggunakan riwayat imbal hasil yang jauh lebih panjang (biasanya data harian selama satu hingga beberapa tahun) sebelum angka tahunan tersebut bermakna secara statistik.
📈 Interpretasi Umum Nilai Sharpe Tahunan
• < 0 — Kinerja disesuaikan risiko yang buruk/negatif
• 0–0,5 — Lemah
• 0,5–1,0 — Sedang
• 1,0–2,0 — Baik
• 2,0–3,0 — Sangat baik
• > 3,0 — Luar biasa, tetapi sering kali sulit dipertahankan
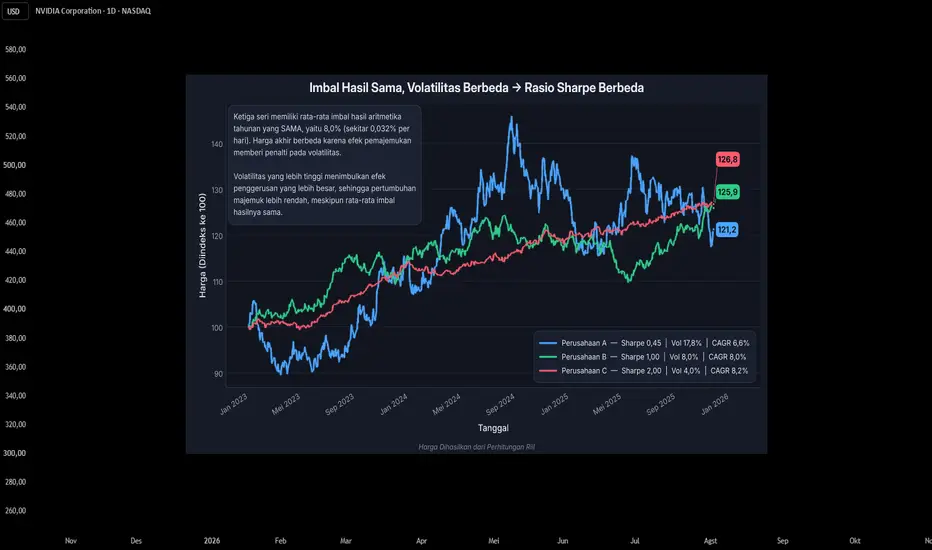
📊 Deskripsi Grafik
Grafik di atas menampilkan tiga perusahaan dengan lintasan harga yang berbeda. Meskipun ketiganya disimulasikan dengan ekspektasi imbal hasil tahunan yang sama, yaitu 8%, perbedaan volatilitas menghasilkan lintasan harga dan hasil pertumbuhan majemuk yang sangat berbeda.
Perusahaan C (Sharpe 2,00, Volatilitas 4%) naik melalui lintasan yang stabil dengan sedikit gejolak, memiliki volatilitas terendah, dan berakhir dengan pertumbuhan majemuk tertinggi (CAGR 8,2%).
Perusahaan A (Sharpe 0,45, Volatilitas 17,8%) mengikuti lintasan paling volatil, dengan fluktuasi besar dan lonjakan di atas +45%, serta berakhir pada nilai akhir terendah (CAGR 6,6%) meskipun memiliki ekspektasi imbal hasil rata-rata yang sama.
Perusahaan B (Sharpe 1,0, Volatilitas 8,0%) memiliki Rasio Sharpe lebih dari dua kali Rasio Sharpe Perusahaan A dan setengah dari Rasio Sharpe Perusahaan C. Lintasannya lebih mulus daripada Perusahaan A, tetapi lebih volatil daripada Perusahaan C, sehingga menghasilkan CAGR 8,0%.
🎯 Kesimpulan utama: Rasio Sharpe mengutamakan imbal hasil berlebih yang lebih tinggi dan volatilitas yang lebih rendah. Dua investasi dapat menghasilkan imbal hasil serupa, tetapi investasi yang mencapainya dengan volatilitas lebih rendah dapat memiliki Rasio Sharpe yang jauh lebih tinggi.
2️⃣ Rasio Sharpe untuk Portofolio Saham
Saat mengevaluasi portofolio, Rasio Sharpe harus dihitung dari rangkaian imbal hasil portofolio itu sendiri.
💼 Contoh portofolio
• AAPL — bobot 25%, imbal hasil +2,0%
• MSFT — bobot 25%, imbal hasil +1,0%
• NVDA — bobot 25%, imbal hasil +4,0%
• AMD — bobot 25%, imbal hasil −2,0%
Rportofolio = 0,25RAAPL + 0,25RMSFT + 0,25RNVDA + 0,25RAMD = 1,25%
Rportofolio = 0,25×(+2) + 0,25×(+1) + 0,25×(+4) + 0,25×(−2) = 1,25%
Ulangi perhitungan ini untuk setiap periode guna membentuk rangkaian imbal hasil portofolio, lalu hitung Rasio Sharpe dari rangkaian tersebut.
⚠️ Penting: Jangan sekadar menghitung rata-rata Rasio Sharpe masing-masing saham dalam portofolio. Risiko portofolio bergantung pada volatilitas setiap saham sekaligus korelasi di antara saham-saham tersebut. Karena itu, Rasio Sharpe portofolio harus dihitung berdasarkan imbal hasil portofolio.
Studi “Buffett’s Alpha” oleh Andrea Frazzini, David Kabiller, dan Lasse Pedersen meneliti kinerja Berkshire dari November 1976 hingga Desember 2011.
Studi tersebut menemukan bahwa Berkshire Hathaway, yang dipimpin Warren Buffett, mencapai Rasio Sharpe jangka panjang yang luar biasa, sekitar 0,76 (1976–2011), dibandingkan dengan 0,39 untuk pasar saham secara keseluruhan pada periode yang sama.
📈 3️⃣ Rasio Sharpe untuk Membandingkan Saham Individual
Rasio Sharpe juga dapat digunakan untuk membandingkan saham individual, asalkan setiap saham dievaluasi dengan metodologi yang sama.
• AAPL — imbal hasil 18%, volatilitas 22%, Sharpe 0,82
• MSFT — imbal hasil 17%, volatilitas 18%, Sharpe 0,94
• NVDA — imbal hasil 35%, volatilitas 45%, Sharpe 0,78
• AMD — imbal hasil 28%, volatilitas 38%, Sharpe 0,74
📌 Peringkat berdasarkan imbal hasil tanpa penyesuaian adalah NVDA > AMD > AAPL > MSFT, sedangkan peringkat berdasarkan Rasio Sharpe adalah MSFT > AAPL > NVDA > AMD.
Agar perbandingan lintas saham bermakna, gunakan hal-hal yang sama untuk setiap saham:
• Kerangka waktu
• Periode lookback
• Metode perhitungan imbal hasil
• Tingkat bebas risiko
• Metode anualisasi
• Perlakuan terhadap data yang hilang
⚙️ 4️⃣ Rasio Sharpe untuk Strategi Trading
Catatan transaksi suatu strategi mungkin berisi imbal hasil seperti +5%, −2%, +8%, −4%, dan +3%. Menghitung Rasio Sharpe langsung dari transaksi-transaksi ini mungkin tampak praktis, tetapi umumnya bukan pendekatan yang disarankan.
Alasannya, Rasio Sharpe pada dasarnya mengukur imbal hasil sepanjang waktu. Durasi kepemilikan setiap transaksi dapat sangat berbeda, sehingga memperlakukan setiap transaksi sebagai satu observasi dengan jarak waktu yang sama dapat mendistorsi dimensi waktu.
⚙️ Pendekatan yang disarankan
Kurva Ekuitas → Imbal Hasil Periodik → Imbal Hasil Berlebih → Rasio Sharpe
Mulailah dari kurva ekuitas strategi dan hitung imbal hasil periodik, misalnya:
• 1 Jan: $100.000
• 2 Jan: $100.500
• 3 Jan: $101.200
• 4 Jan: $99.900
• 5 Jan: $101.000
rₜ = (Ekuitasₜ / Ekuitasₜ₋₁) − 1
Pendekatan ini memperhitungkan durasi kepemilikan, efek pemajemukan imbal hasil, ukuran posisi, periode ketika dana berada dalam bentuk kas, eksposur portofolio, posisi yang saling tumpang tindih, serta lintasan aktual strategi. Rasio Sharpe dihitung sebagai Rata-rata(rₜ) / Simpangan Baku(rₜ).
Statistik tingkat transaksi tetap dapat dihitung sebagai Rata-rata(Imbal Hasil Transaksi) / Simpangan Baku(Imbal Hasil Transaksi), tetapi harus diberi label yang jelas sebagai Rasio Sharpe tingkat transaksi, bukan Rasio Sharpe deret waktu yang standar.
5️⃣ Rasio Sharpe Bergulir (Rolling Sharpe)
Satu nilai Rasio Sharpe merangkum keseluruhan periode. Rasio Sharpe bergulir berguna ketika kondisi pasar atau kinerja aset yang disesuaikan dengan risiko berubah dari waktu ke waktu.
Dengan periode lookback 252 hari, perhitungan bergeser maju satu observasi setiap kali:
• Hari 252 → Imbal hasil 1–252
• Hari 253 → Imbal hasil 2–253
• Hari 254 → Imbal hasil 3–254
Hasilnya adalah rangkaian Rasio Sharpe sepanjang waktu, bukan satu angka saja.
Untuk suatu ticker, masukan mentahnya bukan kurva ekuitas, melainkan rangkaian imbal hasil harga harian ticker itu sendiri (persentase perubahan harga penutupan dari satu sesi ke sesi berikutnya). Rasio Sharpe bergulir 252 hari menghitung ulang rasio dari rangkaian yang sama, dengan mengeluarkan hari tertua dan menambahkan hari terbaru pada setiap langkah:
• Jendela 1 (Jan 2023 – Des 2023): 1,65
• Jendela 2 (Feb 2023 – Jan 2024): 1,58
• Jendela 3 (Mar 2023 – Feb 2024): 1,40
• Jendela 4 (Apr 2023 – Mar 2024): 1,05
• Jendela 5 (Mei 2023 – Apr 2024): 0,62
📉 Dalam contoh ini, Rasio Sharpe bergulir turun dari 1,65 menjadi 0,62 selama kira-kira empat bulan — kinerja ticker yang disesuaikan dengan risiko sedang memburuk meskipun harga mungkin masih bergerak naik, karena volatilitas meningkat lebih cepat daripada imbal hasil. Pergeseran seperti inilah yang tidak terlihat jika hanya menggunakan satu nilai Rasio Sharpe yang dihitung dari seluruh riwayat.
🔄 Apa yang Ditunjukkan Rasio Sharpe Bergulir?
Misalkan sebuah ticker memiliki Rasio Sharpe sepanjang riwayatnya (beberapa tahun) sebesar 1,20, yang dihitung dari seluruh riwayat imbal hasil harga harian. Angka itu mungkin tampak sehat, tetapi analisis bergulir dapat menunjukkan bahwa kinerja terkini yang disesuaikan dengan risiko sedang memburuk.
Contoh:
• 1,8 → 1,6 → 1,3 → 0,9 → 0,4 = memburuk
• 0,3 → 0,6 → 0,9 → 1,2 → 1,5 = membaik
📌 Rasio Sharpe statis menunjukkan apa yang terjadi selama suatu periode. Rasio Sharpe bergulir menunjukkan bagaimana kinerja yang disesuaikan dengan risiko berubah dari waktu ke waktu.
⏱️ Memilih Periode Lookback Bergulir
• 30 hari (~1,5 bulan) — Sangat responsif, tetapi banyak noise
• 63 hari (~3 bulan) — Jangka pendek
• 126 hari (~6 bulan) — Jangka menengah
• 252 hari (~1 tahun) — Lebih stabil
• 504 hari (~2 tahun) — Sangat stabil, tetapi lebih lambat merespons
Tidak ada periode lookback yang selalu benar. Jendela yang lebih pendek bereaksi lebih cepat, tetapi lebih banyak noise secara statistik; jendela yang lebih panjang lebih stabil, tetapi lebih lambat mendeteksi perubahan. Untuk pemantauan strategi, 126–252 hari perdagangan dapat memberikan keseimbangan yang bermanfaat. Untuk penelitian, membandingkan 63/126/252 hari secara bersamaan bisa sangat informatif.
⚠️ Rasio Sharpe Tidak Mengukur Drawdown Secara Langsung
Rasio Sharpe menggunakan simpangan baku sebagai ukuran risiko. Simpangan baku memperhitungkan variasi positif maupun negatif sebagai volatilitas. Artinya, imbal hasil positif yang luar biasa besar juga dapat meningkatkan risiko terukur, meskipun imbal hasil tersebut diinginkan.
Rasio Sharpe juga tidak secara khusus mengukur penurunan maksimum (maximum drawdown), durasi drawdown, waktu yang dihabiskan dalam kondisi di bawah puncak ekuitas (underwater), atau volatilitas sisi bawah saja.
⚖️ Rasio Sharpe vs. Rasio Sortino
Rasio Sortino mirip dengan Rasio Sharpe, tetapi menggunakan definisi risiko yang berbeda.
Sharpe = (Imbal Hasil − Tingkat Bebas Risiko) / Volatilitas Total
Sortino = (Imbal Hasil − Imbal Hasil Target) / Deviasi Sisi Bawah
Perbedaan utamanya: Rasio Sharpe memperlakukan seluruh volatilitas sebagai risiko, sedangkan Rasio Sortino secara khusus berfokus pada volatilitas yang tidak menguntungkan.
Sebagai contoh, strategi yang sesekali memperoleh imbal hasil positif yang sangat besar dapat memiliki simpangan baku lebih tinggi sehingga Rasio Sharpe-nya lebih rendah. Rasio Sortino tidak menghukum imbal hasil positif tersebut hanya karena nilainya luar biasa besar; rasio ini berfokus pada imbal hasil di bawah target yang dipilih atau imbal hasil minimum yang dapat diterima.
🎯 Mengapa Sortino Bisa Lebih Baik untuk Mengukur Risiko?
Dalam banyak penerapan investasi dan trading, risiko sisi bawah lebih relevan daripada volatilitas total. Investor umumnya menyambut kejutan positif, sedangkan kejutan negatif dapat mengancam modal.
• Imbal hasil — Strategi A 20%, Strategi B 20%
• Volatilitas sisi atas — Strategi A tinggi, Strategi B rendah
• Volatilitas sisi bawah — Strategi A rendah, Strategi B tinggi
• Sharpe — Strategi A serupa, Strategi B serupa
• Sortino — Strategi A lebih tinggi, Strategi B lebih rendah
Rasio Sharpe dapat menilai kedua strategi memiliki risiko serupa karena keduanya menunjukkan variasi yang besar. Rasio Sortino menangkap bahwa variasi Strategi A terutama berasal dari hasil positif, sedangkan variasi Strategi B terutama berasal dari hasil negatif.
Karena itu, Rasio Sortino mungkin lebih intuitif dan lebih informatif ketika perhatian utama adalah risiko sisi bawah, bukan volatilitas total.
🤔 Sharpe atau Sortino?
Tidak ada satu metrik yang selalu lebih unggul. Keduanya menjawab pertanyaan yang berbeda:
• Sharpe bertanya: Berapa banyak imbal hasil berlebih yang saya hasilkan untuk setiap unit volatilitas total?
• Sortino bertanya: Berapa banyak imbal hasil yang saya hasilkan untuk setiap unit risiko sisi bawah?
Rasio Sharpe tetap sangat berguna ketika volatilitas total relevan. Rasio Sortino dapat lebih sesuai dengan kepentingan investor ketika perhatian utama adalah kerugian dan imbal hasil yang tidak menguntungkan. Untuk strategi trading, sebaiknya jangan mengandalkan salah satu metrik saja.
🏁 Kesimpulan Akhir
Rasio Sharpe adalah alat yang kuat, tetapi manfaatnya bergantung pada penggunaan rangkaian imbal hasil yang tepat.
📌 Untuk saham individual: hitung Rasio Sharpe dari imbal hasil periodik saham tersebut.
📌 Saat membandingkan aset yang berbeda pada kerangka waktu yang berbeda: pastikan Rasio Sharpe menggunakan definisi imbal hasil, tingkat bebas risiko, periode lookback, dan metode anualisasi yang konsisten.
📌 Untuk portofolio: hitung dari imbal hasil portofolio — bukan dari rata-rata Rasio Sharpe masing-masing saham di dalamnya.
📌 Untuk strategi: sebaiknya hitung dari imbal hasil periodik kurva ekuitas, alih-alih memperlakukan setiap transaksi sebagai observasi yang berjarak sama.
📌 Untuk pemantauan: gunakan periode lookback bergulir seperti 63, 126, atau 252 periode untuk melihat apakah kinerja yang disesuaikan dengan risiko membaik atau memburuk.
📌 Ketika perhatian utama adalah risiko sisi bawah, bukan volatilitas total: Sortino dapat memberikan sudut pandang yang lebih relevan bagi investor.
Pada akhirnya, tidak ada satu rasio yang dapat menggambarkan keseluruhan kondisi. Rasio Sharpe mengukur imbal hasil relatif terhadap volatilitas total; Rasio Sortino mengukur imbal hasil relatif terhadap risiko sisi bawah; dan Rasio Martin mengukur imbal hasil relatif terhadap risiko yang berkaitan dengan drawdown. Jika digunakan bersama, ketiganya memberikan gambaran kinerja yang disesuaikan dengan risiko secara lebih lengkap.
📝 Catatan
Penerapan Rasio Sharpe sangat luas. Pembaca yang berminat sebaiknya mempelajari penerapan dan metodologi lainnya.
📚 Rasio Sharpe Bagian 2: 5 Kesalahan Umum dalam Perhitungan
Menjelaskan cara menghindari kesalahan yang paling umum saat menghitung dan menafsirkan Rasio Sharpe — mulai dari periode imbal hasil yang tidak konsisten dan anualisasi yang keliru hingga perhitungan volatilitas yang tidak valid serta berbagai masalah metodologis lainnya.
🌐 Pemberitahuan Terjemahan
Ini adalah terjemahan berbantuan mesin dari publikasi asli berbahasa Inggris, yang tetap menjadi versi acuan. Kami telah berupaya semaksimal mungkin untuk mempertahankan makna dan terminologi teknis sumber, tetapi beberapa pilihan kata, istilah, atau susunan kalimat mungkin berbeda. Publikasi asli berbahasa Inggris dapat ditemukan di profil TradingView penulis. Jika ada bagian yang kurang jelas, silakan merujuk ke versi bahasa Inggris sebagai acuan utama.
Rasio Sharpe — Referensi Edukasi TrendAdvantage

Publikasi terkait
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Publikasi terkait
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.