
📊 Martin Ratio: Apakah Imbal Hasil yang Lebih Tinggi Sepadan dengan Drawdown-nya?
📈 Imbal Hasil Saja Tidak Memberikan Gambaran Keseluruhan
Saat membandingkan aset, imbal hasil (return) adalah salah satu angka pertama yang diperhatikan investor. Namun, imbal hasil saja dapat menyembunyikan bagian penting dari sebuah investasi: drawdown yang dialami sepanjang perjalanan.
Dua aset yang sama-sama menghasilkan imbal hasil 40% dalam periode yang sama:
IMBAL HASIL vs. MAXIMUM DRAWDOWN
Aset Imbal Hasil Maximum DD
Aset A +40% -10%
Aset B +40% -35%
Jika hanya melihat imbal hasil, kedua aset tampak berkinerja sama baiknya, padahal pengalaman berinvestasinya jelas berbeda.
Aset B menuntut investor untuk menoleransi penurunan yang jauh lebih dalam. Maximum drawdown pun hanya menggambarkan sebagian cerita: ukuran ini tidak menunjukkan seberapa sering atau seberapa lama aset berada di bawah puncak sebelumnya.
Hal ini memunculkan pertanyaan yang lebih penting:
❓ Berapa besar imbal hasil yang dicapai dibandingkan dengan drawdown yang dialami?
Martin Ratio menyediakan salah satu cara untuk menjawab pertanyaan tersebut.
📐 Apa Itu Martin Ratio?
Martin Ratio adalah ukuran kinerja yang disesuaikan dengan risiko, yang menghubungkan imbal hasil dengan Ulcer Index, yaitu ukuran risiko berbasis drawdown.
Martin Ratio = Imbal Hasil / Ulcer Index
Interpretasi dasarnya sederhana:
Martin Ratio yang lebih tinggi berarti imbal hasil yang dicapai lebih besar dibandingkan risiko terkait drawdown yang diukur oleh Ulcer Index.
Dengan demikian, rasio ini menggabungkan dua aspek penting dari sebuah investasi:
• 📈 Imbal hasil — apa yang dihasilkan oleh aset.
• 📉 Risiko terkait drawdown — kedalaman dan lamanya penurunan dari puncak sebelumnya.
Hal ini membuat Martin Ratio sangat berguna untuk membandingkan aset yang mungkin memiliki imbal hasil serupa tetapi karakteristik drawdown yang sangat berbeda.
🩹 Mengapa Menggunakan Ulcer Index?
Volatilitas dan drawdown mengukur hal yang berbeda. Volatilitas mengukur variasi imbal hasil, sedangkan drawdown mengukur seberapa jauh aset turun dari puncak sebelumnya. Ulcer Index dirancang berdasarkan drawdown sehingga menangkap kedalaman dan durasi penurunan, alih-alih memperlakukan semua pergerakan harga sebagai jenis risiko yang sama. Nilai Ulcer Index yang lebih rendah menunjukkan risiko terkait drawdown yang lebih rendah, yang mencerminkan penurunan dari puncak sebelumnya yang lebih dangkal dan/atau tidak berlangsung lama.
Hal ini membuat Martin Ratio berguna ketika pertanyaannya bukan sekadar:
"Seberapa volatil aset ini?"
melainkan:
"Berapa besar imbal hasil yang saya peroleh dibandingkan dengan tingkat keparahan drawdown (besaran dan durasi) yang harus saya tanggung?"
⚖️ Martin Ratio vs. Sharpe dan Sortino
Sharpe Ratio — Volatilitas
Berapa besar imbal hasil dibandingkan dengan total variabilitas?
Sortino Ratio — Volatilitas sisi bawah (downside)
Berapa besar imbal hasil dibandingkan dengan variabilitas sisi bawah?
Martin Ratio — Drawdown / Ulcer Index
Berapa besar imbal hasil dibandingkan dengan risiko terkait drawdown?
Martin Ratio tidak boleh dipandang sebagai pengganti universal untuk Sharpe atau Sortino. Rasio ini menjawab pertanyaan yang berbeda karena ukuran risikonya secara eksplisit berbasis drawdown. Sebagai contoh, sebuah aset dapat memiliki kinerja yang menarik jika disesuaikan dengan volatilitas, namun tetap mengalami profil drawdown yang relatif tajam.
🔍 Cara Menginterpretasikan Martin Ratio
Martin Ratio Lebih Tinggi: Nilai yang lebih tinggi menunjukkan bahwa imbal hasil yang dihasilkan lebih besar dibandingkan Ulcer Index selama periode pengukuran yang dipilih.
Martin Ratio Lebih Rendah: Nilai yang lebih rendah menunjukkan bahwa imbal hasil kurang efisien dibandingkan risiko terkait drawdown yang diukur oleh Ulcer Index.
Martin Ratio Negatif: Nilai negatif terjadi ketika imbal hasil yang diukur bernilai negatif, sementara Ulcer Index tetap positif.
Bandingkan Aset dengan Pengaturan yang Identik: Perbandingan Martin Ratio paling bermakna jika aset-aset tersebut menggunakan periode lookback, definisi imbal hasil, metodologi perhitungan, dan timeframe yang sama.
🎯 Di Mana Rasio Ini Berguna?
• Membandingkan berbagai pilihan aset atau sekuritas.
• Menyusun peringkat watchlist berdasarkan kinerja yang disesuaikan dengan risiko.
• Mengevaluasi apakah aset dengan imbal hasil lebih tinggi juga memiliki profil drawdown yang efisien.
• Membandingkan saham, ETF, sektor, komoditas, pasar, atau aset lain yang dapat diperdagangkan.
• Menambahkan perspektif berbasis drawdown di samping ukuran tradisional berbasis volatilitas seperti Sharpe dan Sortino.
📊 Kerangka Sederhana untuk Membandingkan Aset
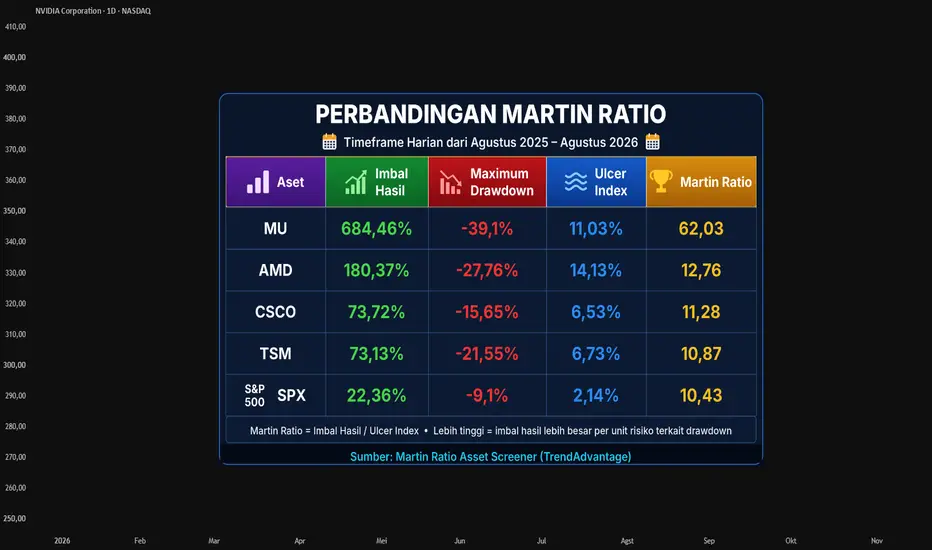
Cara yang berguna untuk memahami Martin Ratio adalah dengan membandingkan beberapa aset dalam periode lookback yang sama, seperti yang diperlihatkan pada gambar grafik.
Untuk setiap aset, empat statistik terkait diperiksa:
• Imbal Hasil — apa yang dihasilkan aset selama periode pengukuran.
• Maximum Drawdown — penurunan terdalam dari puncak ke titik terendah.
• Ulcer Index — ukuran yang lebih luas atas kedalaman dan lamanya drawdown.
• Martin Ratio — imbal hasil dibandingkan dengan Ulcer Index.
💡 Poin Penting dari Data
1️⃣ Imbal Hasil Tinggi Dapat Mengimbangi Risiko Terkait Drawdown yang Lebih Tinggi
Micron (MU) mengalami Maximum Drawdown terbesar (−39,10%), tetapi juga menghasilkan imbal hasil luar biasa sebesar 684,46%. Martin Ratio-nya sebesar 62,03 mencerminkan imbal hasil yang sangat tinggi dibandingkan risiko terkait drawdown-nya.
2️⃣ Lamanya Drawdown Dapat Memengaruhi Efisiensi
Jika membandingkan CSCO dan TSM, keduanya menghasilkan imbal hasil yang hampir identik (~73%). Namun, TSM mengalami Maximum Drawdown yang lebih dalam (−21,55% vs. −15,65%) dan Ulcer Index yang lebih tinggi. Akibatnya, CSCO mencapai Martin Ratio yang sedikit lebih tinggi (11,28 vs. 10,87), yang menunjukkan imbal hasil lebih besar dibandingkan risiko terkait drawdown-nya.
3️⃣ Risiko Rendah vs. Efisiensi Tinggi
S&P 500 (SPX) memiliki Maximum Drawdown (−9,10%) dan Ulcer Index (2,14%) terendah dalam perbandingan ini. Namun, total imbal hasilnya yang lebih rendah menghasilkan Martin Ratio sebesar 10,43, yang menggambarkan bagaimana rasio ini menyeimbangkan imbal hasil dengan risiko terkait drawdown.
⚠️ Pertimbangan Penting
• Rasio yang disesuaikan dengan risiko tidak boleh diinterpretasikan secara terpisah. Imbal hasil, drawdown, dan Ulcer Index juga perlu diperiksa.
• Peringkat dapat berubah tergantung pada periode lookback yang dipilih.
• Aset yang berbeda dapat memiliki karakteristik imbal hasil dan drawdown yang sangat berbeda, sehingga perbandingan harus dilakukan secara konsisten.
• Martin Ratio adalah ukuran kinerja deskriptif yang disesuaikan dengan risiko, bukan prediksi imbal hasil di masa depan.
🏁 Kesimpulan
Imbal hasil mentah menunjukkan apa yang dihasilkan oleh suatu aset; metrik drawdown menunjukkan risiko yang dialami untuk mencapai imbal hasil tersebut.
Dengan menggabungkan imbal hasil dan Ulcer Index, Martin Ratio mengungkap apakah keuntungan suatu aset efisien dibandingkan dengan tingkat keparahan drawdown-nya. Ini memberikan perspektif tentang kinerja yang tidak dapat diberikan oleh angka imbal hasil saja.
Pemberitahuan Terjemahan
Ini adalah terjemahan berbantuan mesin dari publikasi asli berbahasa Inggris, yang tetap menjadi versi resmi. Segala upaya telah dilakukan untuk mempertahankan makna asli dan terminologi teknis, tetapi beberapa kata, istilah, atau susunan kalimat mungkin berbeda dari sumbernya. Publikasi asli berbahasa Inggris dapat ditemukan di profil TradingView penulis. Jika ada hal yang kurang jelas, silakan merujuk ke versi bahasa Inggris sebagai acuan definitif.
Martin Ratio — Referensi Edukasi TrendAdvantage

Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.