
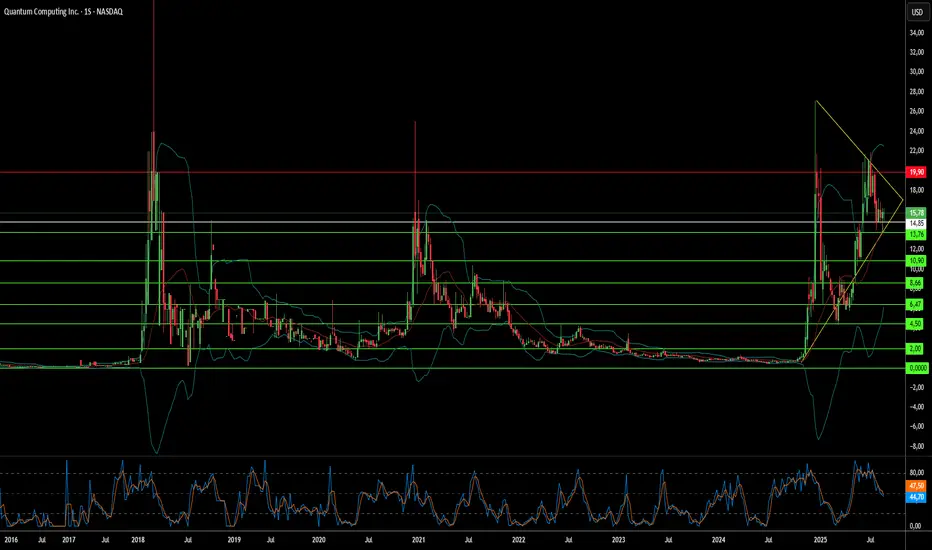
A Quantum Computing Inc. (QCi) posicionou-se como líder em computação quântica fotônica, promovendo sistemas que funcionam à temperatura ambiente e com baixo consumo de energia — um contraste marcante com os concorrentes que exigem caro resfriamento criogênico. Contudo, essa vantagem aparente oculta fragilidades tecnológicas fundamentais que ameaçam a viabilidade de longo prazo da empresa. O principal desafio reside no fato de que os fótons não interagem naturalmente, exigindo soluções complexas para criar os portões de dois qubits essenciais para o processamento quântico. Enquanto a QCi aposta exclusivamente na fotônica, o setor evolui para sistemas híbridos que combinam múltiplas modalidades de qubits, como a Photonic Inc., que utiliza qubits de spin eletrônico para processamento e fótons para comunicação.
Avanços científicos recentes enfraquecem ainda mais o posicionamento estratégico da QCi. A descoberta dos altermagnetos em julho de 2025 por pesquisadores da Universidade de Tohoku validou novos caminhos para sistemas quânticos baseados em elétrons, fortalecendo as abordagens dos concorrentes e destacando as limitações das soluções puramente fotônicas. Além disso, a tecnologia quântica de segurança da QCi enfrenta ventos contrários estratégicos oriundos das políticas governamentais de cibersegurança, já que os EUA determinaram a transição para a criptografia clássica pós-quântica (PQC) em vez de soluções de segurança baseadas em quântica, desvalorizando efetivamente a tecnologia da empresa em segmentos críticos do mercado.
As fragilidades financeiras e jurídicas da companhia agravam esses desafios tecnológicos. Apesar de ter alcançado um valor de mercado de US$ 2,52 bilhões — representando um aumento impressionante de 4.435% em um ano —, a QCi registrou prejuízo líquido de US$ 36,48 milhões em seu trimestre mais recente e é negociada a uma elevadíssima relação Preço/Vendas de 7.169. A empresa enfrenta ainda um processo em andamento por fraude de valores mobiliários, acusado de representar de forma enganosa contratos com a NASA e capacidades de fabricação. Com apenas 7 a 17 patentes ativas em comparação ao portfólio de mais de 1.000 ativos de patentes da IonQ, e com investimentos em P&D muito abaixo da média do setor, a QCi parece mal equipada para a corrida intensiva em capital da computação quântica.
A confluência de desafios tecnológicos, estratégicos, financeiros e jurídicos apresenta um forte argumento para o declínio da empresa. O compromisso da QCi com uma abordagem puramente fotônica parece cada vez mais isolado à medida que o setor avança em direção a sistemas híbridos mais robustos, enquanto sua valorização especulativa permanece desconectada do desempenho comercial fundamental e do posicionamento competitivo.
Avanços científicos recentes enfraquecem ainda mais o posicionamento estratégico da QCi. A descoberta dos altermagnetos em julho de 2025 por pesquisadores da Universidade de Tohoku validou novos caminhos para sistemas quânticos baseados em elétrons, fortalecendo as abordagens dos concorrentes e destacando as limitações das soluções puramente fotônicas. Além disso, a tecnologia quântica de segurança da QCi enfrenta ventos contrários estratégicos oriundos das políticas governamentais de cibersegurança, já que os EUA determinaram a transição para a criptografia clássica pós-quântica (PQC) em vez de soluções de segurança baseadas em quântica, desvalorizando efetivamente a tecnologia da empresa em segmentos críticos do mercado.
As fragilidades financeiras e jurídicas da companhia agravam esses desafios tecnológicos. Apesar de ter alcançado um valor de mercado de US$ 2,52 bilhões — representando um aumento impressionante de 4.435% em um ano —, a QCi registrou prejuízo líquido de US$ 36,48 milhões em seu trimestre mais recente e é negociada a uma elevadíssima relação Preço/Vendas de 7.169. A empresa enfrenta ainda um processo em andamento por fraude de valores mobiliários, acusado de representar de forma enganosa contratos com a NASA e capacidades de fabricação. Com apenas 7 a 17 patentes ativas em comparação ao portfólio de mais de 1.000 ativos de patentes da IonQ, e com investimentos em P&D muito abaixo da média do setor, a QCi parece mal equipada para a corrida intensiva em capital da computação quântica.
A confluência de desafios tecnológicos, estratégicos, financeiros e jurídicos apresenta um forte argumento para o declínio da empresa. O compromisso da QCi com uma abordagem puramente fotônica parece cada vez mais isolado à medida que o setor avança em direção a sistemas híbridos mais robustos, enquanto sua valorização especulativa permanece desconectada do desempenho comercial fundamental e do posicionamento competitivo.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.