
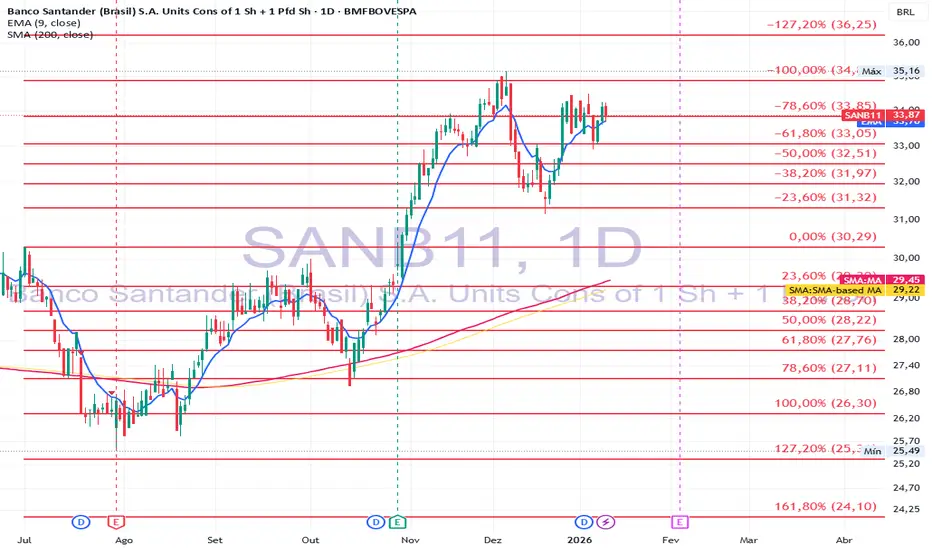
"SANTANDER-SANB11- AGUARDA 4ºTRI 2025,hoje tem preço justo"
Resumo executivo
Documento analisa os resultados do Santander Brasil até o 3T25, mostra recuperação de rentabilidade em 2024–2025 e projeta estabilidade para o 4T25, destacando impactos regulatórios e riscos macroeconômicos.
Resumo por trimestre (ambos: milhões de R$ + por Unit)
🟢 4T24
Lucro gerencial (R$ mi): 3.855
LPA por Unit (R$): não informado no resumo
ROAE: não informado no resumo
NPL: não informado no resumo
🔵 1T25
Lucro gerencial (R$ mi): 3.861
LPA por Unit (R$): 0,51
ROAE: não informado por trimestre (há indicador anualizado)
NPL: não informado por trimestre
🟣 2T25
Lucro gerencial (R$ mi): 3.659
LPA por Unit (R$): 0,49
ROAE: não informado por trimestre
NPL: não informado por trimestre
🔴 3T25
Lucro gerencial (R$ mi): 4.009
LPA por Unit (R$): 0,53
ROAE gerencial: 17,5%
NPL > 90 dias: 3,4%
NPL 15–90 dias: 3,9%
📊 Acumulados / LTM
Lucro 9M25 (R$ mi): 11.529
Lucro LTM (R$ mi): 15.384
ROAE anualizado (9M25): 17,1%
LPA Unit anualizado (LTM): ~4,29 R$
Índice de eficiência (9M25): 37,2%
Desempenho financeiro recente
Lucro líquido gerencial trimestral: 3T25 R$ 4.009 mi; 2T25 R$ 3.659 mi; 1T25 R$ 3.861 mi; 4T24 R$ 3.855 mi. Acumulado 9M25: lucro gerencial R$ 11.529 mi, alta de 15,1% vs 9M24. LTM (últimos 12 meses até 3T25): R$ 15.384 mi.
Rentabilidade e eficiência
ROAE gerencial: recuperação para níveis em torno de 17%–17,5% (3T25 = 17,5%; 9M25 anualizado = 17,1%). Índice de eficiência: 37,2% no acumulado do ano e 37,5% no 3T25, refletindo controle de custos e uso de tecnologia.
Qualidade de crédito e provisões
NPL: 3T25 — NPL acima de 90 dias 3,4%; NPL 15–90 dias 3,9% (melhora no curto prazo, leve pressão no longo prazo). PDD: 3T25 resultado de PDD R$ 6.524 mi; carteira de crédito ampliada R$ 688.801 mi; PDD acumulado 9M25 cresceu 11% vs 9M24, influenciado pela Resolução CMN nº 4.966/21 e juros elevados.
Capital, LPA e proventos
Base acionária: total de 7.498.531.000 ações; em circulação ~7.471.061.000; Units (SANB11) equivalem a ~3,75 bi de Units. LPA trimestral: 3T25 R$ 0,53; 2T25 R$ 0,49; 1T25 R$ 0,51; LPA Unit anualizado ~R$ 4,29 (LTM). Proventos: R$ 2,0 bi aprovados em julho de 2025; total de JCP/distribuições no 9M25 e 2025 acumulado citado no relatório.
Valuation e mercado
Com cotação de R$ 34,22 (09/01/2026), P/L calculado entre ~8,08x e 8,34x dependendo do método (LTM ou projeção 4T25), indicando que o mercado já precificou melhora, mas ainda há espaço caso múltiplos se expandam com queda de juros.
Impactos regulatórios e perspectivas
Resolução CMN nº 4.966/21 (vigente a partir de 01/01/2025) alterou provisões e contabilização de custos de originação, reduzindo comparabilidade com 2024 e elevando PDD em 2025. Riscos: Selic elevada (15%) pressiona margem de mercado e inadimplência; catalisadores para valorização incluem queda da Selic, manutenção da eficiência e expansão de margem financeira. Data-chave: divulgação do resultado do 4T25 prevista para 04/02/2026
Documento analisa os resultados do Santander Brasil até o 3T25, mostra recuperação de rentabilidade em 2024–2025 e projeta estabilidade para o 4T25, destacando impactos regulatórios e riscos macroeconômicos.
Resumo por trimestre (ambos: milhões de R$ + por Unit)
🟢 4T24
Lucro gerencial (R$ mi): 3.855
LPA por Unit (R$): não informado no resumo
ROAE: não informado no resumo
NPL: não informado no resumo
🔵 1T25
Lucro gerencial (R$ mi): 3.861
LPA por Unit (R$): 0,51
ROAE: não informado por trimestre (há indicador anualizado)
NPL: não informado por trimestre
🟣 2T25
Lucro gerencial (R$ mi): 3.659
LPA por Unit (R$): 0,49
ROAE: não informado por trimestre
NPL: não informado por trimestre
🔴 3T25
Lucro gerencial (R$ mi): 4.009
LPA por Unit (R$): 0,53
ROAE gerencial: 17,5%
NPL > 90 dias: 3,4%
NPL 15–90 dias: 3,9%
📊 Acumulados / LTM
Lucro 9M25 (R$ mi): 11.529
Lucro LTM (R$ mi): 15.384
ROAE anualizado (9M25): 17,1%
LPA Unit anualizado (LTM): ~4,29 R$
Índice de eficiência (9M25): 37,2%
Desempenho financeiro recente
Lucro líquido gerencial trimestral: 3T25 R$ 4.009 mi; 2T25 R$ 3.659 mi; 1T25 R$ 3.861 mi; 4T24 R$ 3.855 mi. Acumulado 9M25: lucro gerencial R$ 11.529 mi, alta de 15,1% vs 9M24. LTM (últimos 12 meses até 3T25): R$ 15.384 mi.
Rentabilidade e eficiência
ROAE gerencial: recuperação para níveis em torno de 17%–17,5% (3T25 = 17,5%; 9M25 anualizado = 17,1%). Índice de eficiência: 37,2% no acumulado do ano e 37,5% no 3T25, refletindo controle de custos e uso de tecnologia.
Qualidade de crédito e provisões
NPL: 3T25 — NPL acima de 90 dias 3,4%; NPL 15–90 dias 3,9% (melhora no curto prazo, leve pressão no longo prazo). PDD: 3T25 resultado de PDD R$ 6.524 mi; carteira de crédito ampliada R$ 688.801 mi; PDD acumulado 9M25 cresceu 11% vs 9M24, influenciado pela Resolução CMN nº 4.966/21 e juros elevados.
Capital, LPA e proventos
Base acionária: total de 7.498.531.000 ações; em circulação ~7.471.061.000; Units (SANB11) equivalem a ~3,75 bi de Units. LPA trimestral: 3T25 R$ 0,53; 2T25 R$ 0,49; 1T25 R$ 0,51; LPA Unit anualizado ~R$ 4,29 (LTM). Proventos: R$ 2,0 bi aprovados em julho de 2025; total de JCP/distribuições no 9M25 e 2025 acumulado citado no relatório.
Valuation e mercado
Com cotação de R$ 34,22 (09/01/2026), P/L calculado entre ~8,08x e 8,34x dependendo do método (LTM ou projeção 4T25), indicando que o mercado já precificou melhora, mas ainda há espaço caso múltiplos se expandam com queda de juros.
Impactos regulatórios e perspectivas
Resolução CMN nº 4.966/21 (vigente a partir de 01/01/2025) alterou provisões e contabilização de custos de originação, reduzindo comparabilidade com 2024 e elevando PDD em 2025. Riscos: Selic elevada (15%) pressiona margem de mercado e inadimplência; catalisadores para valorização incluem queda da Selic, manutenção da eficiência e expansão de margem financeira. Data-chave: divulgação do resultado do 4T25 prevista para 04/02/2026

Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.