
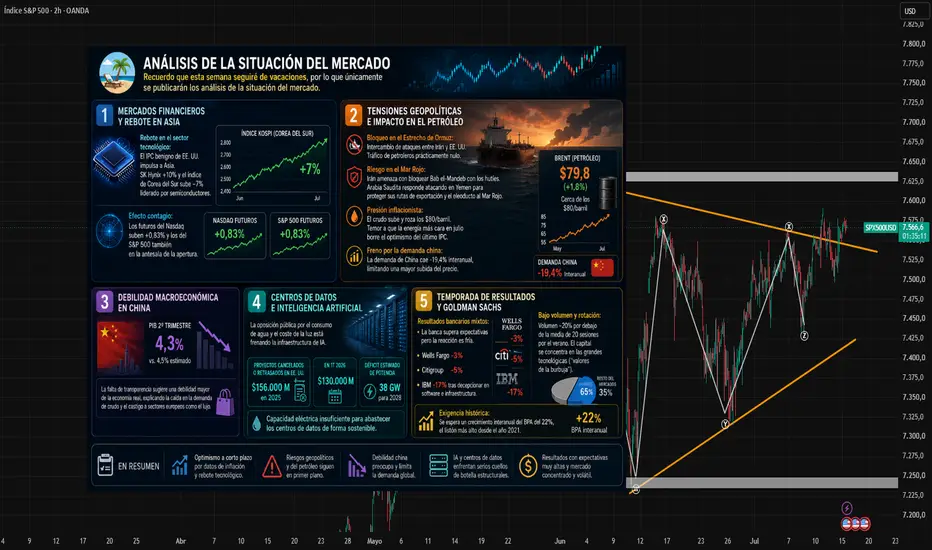
Recuerdo que esta semana seguiré de vacaciones, por lo que únicamente se publicarán los análisis de la situación del mercado.
1. Mercados financieros y rebote en Asia
Rebote en el sector tecnológico: El dato favorable del IPC de EE. UU. ha actuado como catalizador para los mercados. La bolsa de Corea del Sur ha registrado una fuerte subida, liderada por el sector de los semiconductores. Compañías como SK Hynix se han revalorizado más de un 10%, impulsando al índice coreano cerca de un 7%.
Efecto contagio: Este fuerte impulso del mercado de memorias también ha favorecido a los futuros del Nasdaq (+0,83%) y del S&P 500 en las horas previas a la apertura.
2. Tensiones geopolíticas e impacto en el petróleo
Bloqueo en el Estrecho de Ormuz: La situación entre Irán y EE. UU. continúa deteriorándose, con un intercambio constante de ataques. El tráfico de petroleros por la zona es prácticamente inexistente debido a la falta de seguridad.
Riesgo en el Mar Rojo: Irán ha amenazado con coordinarse con los hutíes para bloquear el paso de Bab el-Mandeb. Como respuesta, Arabia Saudita está atacando posiciones en Yemen con el objetivo de proteger sus rutas de exportación y el oleoducto que conecta con el Mar Rojo.
Presión inflacionista: El precio del crudo sigue al alza, acercándose a los 80 dólares por barril. Existe el temor de que el encarecimiento de la energía durante julio termine diluyendo el optimismo generado por el último dato de inflación en EE. UU.
Freno por la demanda china: El petróleo no ha escalado aún más debido a la caída del 19,4% interanual de la demanda de China, que está actuando como un importante contrapeso en la formación de precios.
3. Debilidad macroeconómica en China
PIB por debajo de lo esperado: China ha informado de un crecimiento del PIB del 4,3% en el segundo trimestre, frente al 4,5% previsto por el consenso. Teniendo en cuenta las habituales dudas sobre la transparencia de sus estadísticas oficiales, la debilidad real de su economía podría ser mayor, lo que ayudaría a explicar tanto el desplome de la demanda de crudo como el castigo que están sufriendo sectores europeos especialmente expuestos al país, como el lujo.
4. Centros de datos e inteligencia artificial
Cancelación masiva de proyectos: Un informe de Morgan Stanley señala que la creciente oposición social por motivos medioambientales —principalmente el elevado consumo de agua y el incremento del coste de la electricidad— está frenando el desarrollo de infraestructuras vinculadas a la inteligencia artificial.
Magnitud del problema: En Estados Unidos se han cancelado o aplazado proyectos de centros de datos por valor de 156.000 millones de dólares durante 2025 y otros 130.000 millones solo en el primer trimestre de 2026. Además, se estima un déficit de 38 GW de capacidad eléctrica de aquí a 2028 para poder abastecer estas instalaciones de forma sostenible.
5. Temporada de resultados y Goldman Sachs
Resultados bancarios: Aunque la gran banca ha superado las expectativas, la reacción inicial del mercado ha sido tibia. Wells Fargo cayó un 3% y Citigroup un 5%. Por su parte, IBM se desplomó un 17% tras decepcionar con los resultados de su división de software e infraestructura.
Bajo volumen y rotación: El volumen negociado continúa aproximadamente un 20% por debajo de la media de las últimas 20 sesiones debido al periodo estival. La liquidez sigue siendo reducida y el capital vuelve a concentrarse en las grandes tecnológicas —los denominados "valores de la burbuja"— en detrimento del resto del mercado.
Un listón muy exigente: Para esta temporada de resultados se espera un crecimiento interanual del beneficio por acción (BPA) del 22%, la previsión más exigente desde 2021.

Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.