
Fed taglia i tassi di -25 bps, come previsto, ma esprime cautela.
La nuova «dot-plot» prevede un solo ulteriore taglio da -0,25% nel 2026.
Borse poco reattive, mentre continua la salita di oro e argento.
Rame in grande slancio, la Cina ne chiede molto e l’offerta è rigida.
La Federal Reserve ha confermato le attese dei mercati con il terzo taglio consecutivo dei Fed Funds, riducendo il corridoio al 3,50–3,75% dal precedente 3,75–4%. Una decisione già scontata dagli analisti, ma accompagnata da un messaggio cauto: il FOMC apre infatti alla possibilità di una pausa, con gennaio che appare sempre più come una data simbolica per interrompere il ciclo di allentamento.
La votazione interna ha messo in luce profonde divergenze. I contrari sono stati tre. Da un lato Stephen Miran, espressione dell’area più vicina all’ex presidente Trump, ha spinto ancora una volta per un taglio più deciso di 50 bps, sostenendo proiezioni che porterebbero i tassi nel 2025 fino al 2–2,25% per poi risalire verso 2,50–2,75% nel 2028. Dall’altro, due presidenti regionali, Jeffrey Schmid della Fed di Kansas City e Austan Goolsbee della Fed di Chicago, quest’ultimo ex consigliere di Barack Obama, hanno votato per lasciare i tassi invariati.
Il quadro economico delineato dalla Fed continua a essere quello di un’attività robusta, anche se affiancata da un’inflazione ancora «elevata». Powell ha sottolineato che i rischi sull’inflazione «puntano al rialzo», mentre sul mercato del lavoro «si muovono verso il basso», creando quella che ha definito «una situazione complicata» per la politica monetaria.
Un passaggio importante del comunicato è il riferimento, del tutto nuovo, al “timing” dei futuri aggiustamenti: un modo esplicito per lasciare aperta la porta a una pausa più lunga del previsto. Uno scarto significativo rispetto al testo di ottobre, condizionato dallo shutdown che aveva limitato la disponibilità di dati macroeconomici.
Le proiezioni dei tassi contenute nei “dot plot” rimangono invece immutate. La mediana prevede i Fed Funds al 3,25–3,50% a fine 2026, ipotizzando quindi un solo taglio addizionale. Per il 2027 e per il 2028 il range atteso è 3–3,25%, mentre l’obiettivo di lungo periodo resta inchiodato al 3%, segnale di una visione di fondo stabile.
Sul fronte macroeconomico, le previsioni sono diventate più ottimistiche rispetto a settembre. Il PIL per il 2025 viene ora stimato a +2,3%, contro l’1,8% precedente. Nel 2027 la crescita è prevista al 2%, rispetto all’1,9% stimato tre mesi fa, mentre il 2028 vede una proiezione di 1,9%, rispetto all’1,8% indicato in precedenza. Gli obiettivi di lungo periodo restano ancorati all’1,8%. Secondo Powell, la combinazione di politica fiscale espansiva e investimenti strutturali nell’intelligenza artificiale continuerà a sostenere l’attività economica.
Anche il mercato del lavoro viene visto con una lente più sfumata. La disoccupazione è attesa al 4,4% nel 2026, al 4,2% nel 2027 e su livelli simili nel 2028. Tuttavia, dietro questo quadro rassicurante emergono segnali di debolezza sia dal lato della domanda sia da quello dell’offerta di lavoro, su cui Powell ha espresso preoccupazione.
Quanto all’inflazione, la previsione PCE per il 2025 scende al 2,4%, rispetto al 2,6% indicato tre mesi fa. Per il 2027 il tasso è visto al 2,1%, per poi tornare al 2% nel 2028.
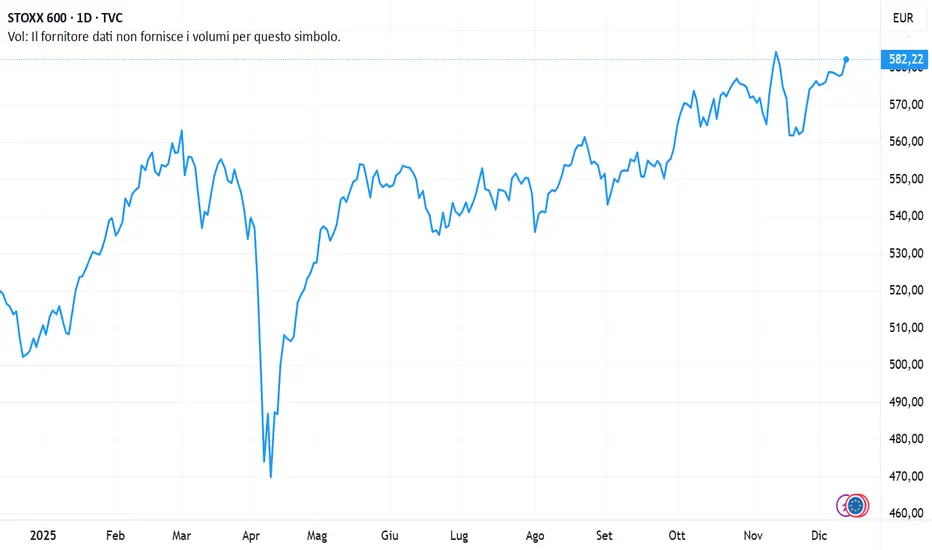
La reazione dei mercati alla decisione della Fed è stata inizialmente positiva. L’S&P500 è salito dello 0,7%, avvicinandosi ai massimi storici. Tuttavia, durante la notte i future hanno invertito la rotta, con il Nasdaq in calo dell’1,2%, complice un trimestre deludente per Oracle, che ha perso quasi il 12% nell’after-hours.
Il quadro asiatico dell’11 dicembre si presenta più eterogeneo. Il Nikkei ha chiuso a –0,8%, mentre l’Hang Seng ha ceduto -0,1%, il CSI300 -0,5% e il Taiex taiwanese -1%. Lo yuan ha toccato i minimi su base annua contro il dollaro, mentre un’asta di JGB ventennali ha registrato il miglior rapporto di domanda degli ultimi cinque anni.
In Corea il Kospi ha perso -0,4%, con SK Hynix in ribasso del 3% dopo un raro “allarme investimento”. L’India si è distinta invece con un Sensex in lieve rialzo dello 0,3%, mentre la rupia ha segnato un nuovo minimo storico contro l’euro e quasi contro il dollaro.
Tra le materie prime spicca il rame, che ha chiuso a 11.556 dollari/tonnellata dopo aver toccato nuovi massimi storici a 11.771 dollari. A spingere le quotazioni sono stati i nuovi piani cinesi su rinnovabili, rete elettrica e infrastrutture digitali, insieme al taglio dei tassi USA. L’EIA vede la domanda di rame raffinato salire a 33 milioni di tonnellate nel 2035 e 37 milioni nel 2050, rispetto ai 27 del 2024, prospettando un mercato sempre più tirato.
I metalli preziosi restano ben impostati, con l’oro in rialzo dello 0,5% a 4.245 dollari/oncia e l’argento oltre gli 82 dollari, in crescita del 2,3%. Le criptovalute, al contrario, hanno accolto male la mossa della Fed: Bitcoin è sceso del 2,2% intorno ai 90 dollari, mentre Ethereum ha perso il 4% portandosi a 3.200 dollari. Il sentiment, più che dalla Fed, sembra condizionato dalle rinnovate preoccupazioni sulla redditività dell’intelligenza artificiale e dal calo dei titoli tecnologici.
Sul mercato obbligazionario, infine, forte rally dei Treasury, soprattutto sulla parte breve, dopo l’annuncio della ripartenza del quantitative easing, con acquisti di T-Bills per 40 miliardi al mese. I rendimenti sono scesi al 4,12% sul decennale (da 4,20%) e al 3,52% sul biennale (da 3,62%), in un contesto che torna più accomodante per la politica monetaria americana.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
La nuova «dot-plot» prevede un solo ulteriore taglio da -0,25% nel 2026.
Borse poco reattive, mentre continua la salita di oro e argento.
Rame in grande slancio, la Cina ne chiede molto e l’offerta è rigida.
La Federal Reserve ha confermato le attese dei mercati con il terzo taglio consecutivo dei Fed Funds, riducendo il corridoio al 3,50–3,75% dal precedente 3,75–4%. Una decisione già scontata dagli analisti, ma accompagnata da un messaggio cauto: il FOMC apre infatti alla possibilità di una pausa, con gennaio che appare sempre più come una data simbolica per interrompere il ciclo di allentamento.
La votazione interna ha messo in luce profonde divergenze. I contrari sono stati tre. Da un lato Stephen Miran, espressione dell’area più vicina all’ex presidente Trump, ha spinto ancora una volta per un taglio più deciso di 50 bps, sostenendo proiezioni che porterebbero i tassi nel 2025 fino al 2–2,25% per poi risalire verso 2,50–2,75% nel 2028. Dall’altro, due presidenti regionali, Jeffrey Schmid della Fed di Kansas City e Austan Goolsbee della Fed di Chicago, quest’ultimo ex consigliere di Barack Obama, hanno votato per lasciare i tassi invariati.
Il quadro economico delineato dalla Fed continua a essere quello di un’attività robusta, anche se affiancata da un’inflazione ancora «elevata». Powell ha sottolineato che i rischi sull’inflazione «puntano al rialzo», mentre sul mercato del lavoro «si muovono verso il basso», creando quella che ha definito «una situazione complicata» per la politica monetaria.
Un passaggio importante del comunicato è il riferimento, del tutto nuovo, al “timing” dei futuri aggiustamenti: un modo esplicito per lasciare aperta la porta a una pausa più lunga del previsto. Uno scarto significativo rispetto al testo di ottobre, condizionato dallo shutdown che aveva limitato la disponibilità di dati macroeconomici.
Le proiezioni dei tassi contenute nei “dot plot” rimangono invece immutate. La mediana prevede i Fed Funds al 3,25–3,50% a fine 2026, ipotizzando quindi un solo taglio addizionale. Per il 2027 e per il 2028 il range atteso è 3–3,25%, mentre l’obiettivo di lungo periodo resta inchiodato al 3%, segnale di una visione di fondo stabile.
Sul fronte macroeconomico, le previsioni sono diventate più ottimistiche rispetto a settembre. Il PIL per il 2025 viene ora stimato a +2,3%, contro l’1,8% precedente. Nel 2027 la crescita è prevista al 2%, rispetto all’1,9% stimato tre mesi fa, mentre il 2028 vede una proiezione di 1,9%, rispetto all’1,8% indicato in precedenza. Gli obiettivi di lungo periodo restano ancorati all’1,8%. Secondo Powell, la combinazione di politica fiscale espansiva e investimenti strutturali nell’intelligenza artificiale continuerà a sostenere l’attività economica.
Anche il mercato del lavoro viene visto con una lente più sfumata. La disoccupazione è attesa al 4,4% nel 2026, al 4,2% nel 2027 e su livelli simili nel 2028. Tuttavia, dietro questo quadro rassicurante emergono segnali di debolezza sia dal lato della domanda sia da quello dell’offerta di lavoro, su cui Powell ha espresso preoccupazione.
Quanto all’inflazione, la previsione PCE per il 2025 scende al 2,4%, rispetto al 2,6% indicato tre mesi fa. Per il 2027 il tasso è visto al 2,1%, per poi tornare al 2% nel 2028.
La reazione dei mercati alla decisione della Fed è stata inizialmente positiva. L’S&P500 è salito dello 0,7%, avvicinandosi ai massimi storici. Tuttavia, durante la notte i future hanno invertito la rotta, con il Nasdaq in calo dell’1,2%, complice un trimestre deludente per Oracle, che ha perso quasi il 12% nell’after-hours.
Il quadro asiatico dell’11 dicembre si presenta più eterogeneo. Il Nikkei ha chiuso a –0,8%, mentre l’Hang Seng ha ceduto -0,1%, il CSI300 -0,5% e il Taiex taiwanese -1%. Lo yuan ha toccato i minimi su base annua contro il dollaro, mentre un’asta di JGB ventennali ha registrato il miglior rapporto di domanda degli ultimi cinque anni.
In Corea il Kospi ha perso -0,4%, con SK Hynix in ribasso del 3% dopo un raro “allarme investimento”. L’India si è distinta invece con un Sensex in lieve rialzo dello 0,3%, mentre la rupia ha segnato un nuovo minimo storico contro l’euro e quasi contro il dollaro.
Tra le materie prime spicca il rame, che ha chiuso a 11.556 dollari/tonnellata dopo aver toccato nuovi massimi storici a 11.771 dollari. A spingere le quotazioni sono stati i nuovi piani cinesi su rinnovabili, rete elettrica e infrastrutture digitali, insieme al taglio dei tassi USA. L’EIA vede la domanda di rame raffinato salire a 33 milioni di tonnellate nel 2035 e 37 milioni nel 2050, rispetto ai 27 del 2024, prospettando un mercato sempre più tirato.
I metalli preziosi restano ben impostati, con l’oro in rialzo dello 0,5% a 4.245 dollari/oncia e l’argento oltre gli 82 dollari, in crescita del 2,3%. Le criptovalute, al contrario, hanno accolto male la mossa della Fed: Bitcoin è sceso del 2,2% intorno ai 90 dollari, mentre Ethereum ha perso il 4% portandosi a 3.200 dollari. Il sentiment, più che dalla Fed, sembra condizionato dalle rinnovate preoccupazioni sulla redditività dell’intelligenza artificiale e dal calo dei titoli tecnologici.
Sul mercato obbligazionario, infine, forte rally dei Treasury, soprattutto sulla parte breve, dopo l’annuncio della ripartenza del quantitative easing, con acquisti di T-Bills per 40 miliardi al mese. I rendimenti sono scesi al 4,12% sul decennale (da 4,20%) e al 3,52% sul biennale (da 3,62%), in un contesto che torna più accomodante per la politica monetaria americana.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.