
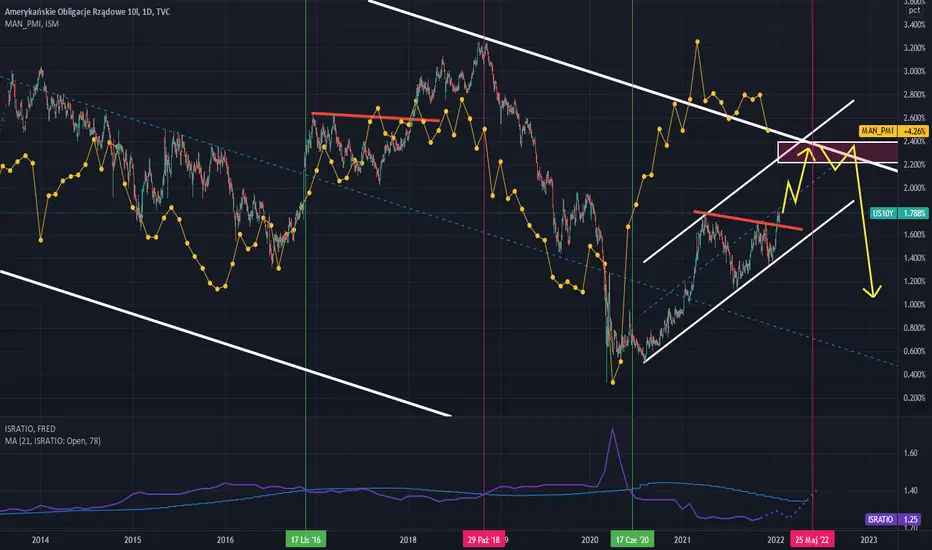
Oczekiwania co do podwyżki stóp procentowych wywoływane rosnącą presją inflacyjną windują rentowności obligacji amerykańskich.
Wskaźnik "wielkości zapasów/wielkości sprzedaży" wspiera presję inflacyjną już od czerwca 2020 roku. Zakładam, że wskaźnik ten zacznie się "normalizować" w połowie roku i wtedy też powinniśmy osiągnąć też szczyt na rentownościach.
Jeśli Fed „podniesie” czterokrotnie w tym roku (jak wskazuje na ostatnim "Fed Minutes") myślę, że 10-latki mogą w konsekwencji spaść nawet o 100 punktów bazowych.
Agresywne podnoszenie stóp w zbliżającą się dezinflacyjną fazę spowolnienia gospodarczego (słabnące PMI) będzie błędem. Przyspieszy procesy deflacyjne i mocno spowolni wzrost gospodarczy. Poważnie ucierpią wtedy ryzykowne i spekulacyjne aktywa.
Warto pamiętać, że strukturalna presja na obniżenie realnych długoterminowych stóp procentowych ze względu na zmiany demograficzne, niższy potencjalny wzrost PKB i wyższe oszczędności globalne pozostaje nadal silna. Czynniki te powodują, że rentowności 10-letnich obligacji skarbowych nie powinny przełamać poziomu 2,30-2,40%.
Wskaźnik "wielkości zapasów/wielkości sprzedaży" wspiera presję inflacyjną już od czerwca 2020 roku. Zakładam, że wskaźnik ten zacznie się "normalizować" w połowie roku i wtedy też powinniśmy osiągnąć też szczyt na rentownościach.
Jeśli Fed „podniesie” czterokrotnie w tym roku (jak wskazuje na ostatnim "Fed Minutes") myślę, że 10-latki mogą w konsekwencji spaść nawet o 100 punktów bazowych.
Agresywne podnoszenie stóp w zbliżającą się dezinflacyjną fazę spowolnienia gospodarczego (słabnące PMI) będzie błędem. Przyspieszy procesy deflacyjne i mocno spowolni wzrost gospodarczy. Poważnie ucierpią wtedy ryzykowne i spekulacyjne aktywa.
Warto pamiętać, że strukturalna presja na obniżenie realnych długoterminowych stóp procentowych ze względu na zmiany demograficzne, niższy potencjalny wzrost PKB i wyższe oszczędności globalne pozostaje nadal silna. Czynniki te powodują, że rentowności 10-letnich obligacji skarbowych nie powinny przełamać poziomu 2,30-2,40%.

Unikalny proces inwestycyjny oparty o globalne makro.
Więcej na kompasrynkowy.pl
Więcej na kompasrynkowy.pl
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Unikalny proces inwestycyjny oparty o globalne makro.
Więcej na kompasrynkowy.pl
Więcej na kompasrynkowy.pl
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.