
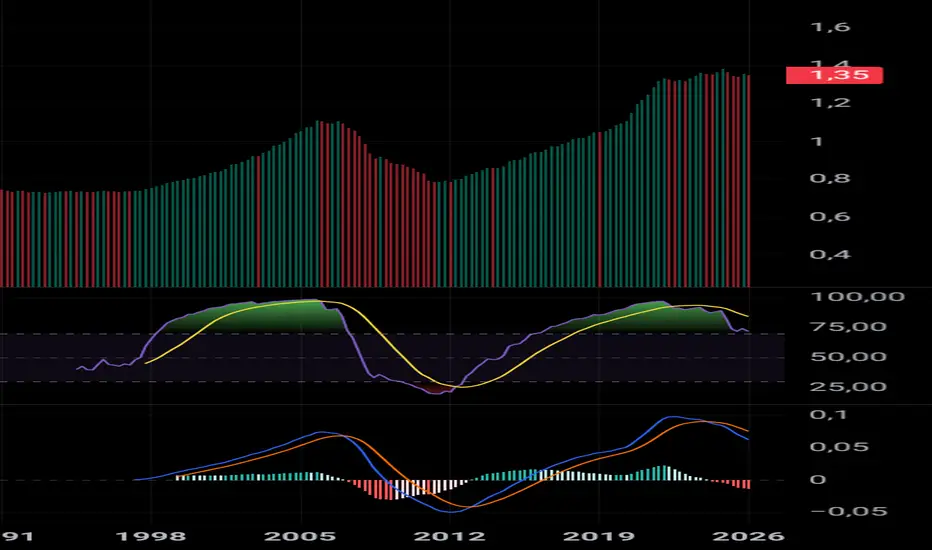
ABD Enflasyondan Arındırılmış Konut Fiyatları
Grafiğimiz ABD Konut Fiyat Endeksi'nin (USHPI) Tüketici Fiyat Endeksi'ne (USCPI) oranını, yani konut fiyatlarının genel enflasyondan arındırılmış (reel) değerini göstermektedir. Şu andaki 1,35 seviyesi, konut fiyatlarının genel enflasyona göre oldukça yüksek bir primle işlem gördüğünü kanıtlıyor.
Oran Bize Şunları Söylüyor:
1. Konutun Genel Enflasyona Karşı Üstünlüğü (Reel Artış)
Oranın 1,00 seviyesinin üzerinde olması, ev fiyatlarının ekmek, süt veya yakıt gibi sepetteki diğer tüm ürünlerden daha hızlı pahalandığını gösterir.
Varlık Balonu Riski: Grafikteki dik yükseliş, 2008 krizinden önceki "konut balonu" dönemine benzer bir ivme sergiliyor. Eğer bu oran tarihsel ortalamasının (genellikle 1,0 civarı) çok üzerine çıkarsa, konut piyasasında bir "aşırı ısınma"dan söz edilir.
Alım Gücü Kaybı: Maaşlar genellikle USCPI (enflasyon) paralelinde artarken, USHPI'nin bu denli kopup gitmesi, orta sınıf için ev sahibi olmanın bir hayal haline geldiğini simgeler.
2. Arz-Talep Dengesizliğinin İspatı
Bu grafik sadece enflasyonu değil, piyasadaki yapısal sorunları da anlatır:
Arz Kıtlığı: Genel enflasyon (USCPI) düşük seyretse bile konut fiyatlarının (USHPI) fırlaması, satılık ev stokunun yetersiz olduğunu gösterir.
Maliyet Artışları: İnşaat malzemeleri ve işçilik maliyetlerinin, genel mal ve hizmet sepetinden daha agresif yükselmesi bu oranı yukarı itmiştir.
3. Yatırımcı Gözüyle Değerlendirme
Grafikteki son durum, konutun bir "güvenli liman" veya "spekülatif araç" olarak aşırı talep gördüğünü kanıtlıyor:
Yüksek Oran = Düşük Getiri Potansiyeli: Oran 1,35 gibi zirvelere yakınken konut almak, "zirveden satın alma" riskini taşır. Tarihsel olarak bu oran çok yükseldiğinde, ya konut fiyatları durulur ya da genel enflasyonun yükselerek aradaki farkı kapatması beklenir.
Kira Çarpanı Baskısı: Ev fiyatları enflasyondan bu kadar hızlı koptuğunda, kiralar genellikle bu hıza yetişemez ve gayrimenkulün geri dönüş süresi (amortisman) uzar.
4. Makroekonomik Risk: "Düzeltme" Beklentisi
Grafikteki dik ivmelenme genellikle sürdürülebilir değildir. Bu tablonun normalleşmesi iki yoldan biriyle olur:
Sert Düzeltme: Ev fiyatlarının (USHPI) nominal olarak düşmesi (Ekonomik kriz senaryosu).
Yatay Seyir: Ev fiyatlarının sabit kalırken, genel enflasyonun (USCPI) yükselerek farkı kapatması (Stagflasyon benzeri süreç).
Görseldeki 1,35 değeri, ABD'de konut piyasasının genel ekonomiyle olan bağının koptuğunu ve konutun hiç olmadığı kadar pahalı hale geldiğini gösteriyor. Bu durum, olası bir faiz artışı veya ekonomik durgunlukta konut piyasasının en hassas (kırılgan) bölge olacağına işaret eder.
FED’in faiz kararları, USHPI / USCPI grafiği üzerindeki en güçlü "yerçekimi" kuvvetidir. Bu oranın 1,35 seviyesindeki seyri, FED'in hamleleriyle doğrudan bir çarpışma rotasındadır.
FED kararlarının bu oran üzerindeki ayrıntılı etkileri:
1. "Mortgage" Maliyetleri ve Talep Baskısı
FED faiz artırdığında, ABD'de 30 yıllık sabit mortgage oranları hızla yükselir.
Oranın Düşüş Eğilimi: Faizler arttıkça, insanların aylık ödeme kapasitesi düşer. Bu durum USHPI (ev fiyatları) üzerinde aşağı yönlü baskı kurar. Eğer genel enflasyon (USCPI) yüksek kalmaya devam ederse, pay payda karşısında küçüleceği için grafik sert bir inişe geçer.
"Lock-in" Etkisi: Ancak şu anki gibi yüksek faiz dönemlerinde, düşük faizle ev almış olanlar evlerini satmak istemezler (arz kısılır). Bu da oranın beklenen hızda düşmesini engeller ve piyasada bir kilitlenmeye yol açar.
2. Likidite Daralması ve Varlık Balonları
Grafikteki 1,35 seviyesi, piyasadaki "ucuz para" döneminin bir mirasıdır.
Parasal Sıkılaşma (QT): FED piyasadan nakit çektiğinde, gayrimenkul gibi likiditesi düşük varlıklardan çıkış başlar.
Reel Değer Kaybı: FED enflasyonu (USCPI) %2 hedefine çekmeye çalışırken, faizleri yüksek tutarak ev fiyatlarındaki spekülatif köpüğü söndürmeyi hedefler. Bu, grafikteki dik çıkışın "yataylaşması" veya "çökmesi" anlamına gelir.
3. Konut Sektörünün Enflasyon İçindeki Ağırlığı
İlginç bir paradoks vardır: USCPI (enflasyon) sepetinin yaklaşık %30-%40'ı konut maliyetlerinden (kira ve eşdeğer kira) oluşur.
Gecikmeli Etki: Ev fiyatları (USHPI) düştüğünde, bu durum enflasyon verisine (USCPI) 6-12 ay gecikmeyle yansır.
Kısırdöngü: Oran 1,35 iken FED faiz artırmaya devam ederse, bir noktada ev fiyatları o kadar sert düşebilir ki, bu durum genel enflasyonu da beraberinde aşağı çeker ve ekonomiyi resesyona sokabilir.
Grafikteki 1,35 seviyesi, FED için bir "alarm" seviyesidir. FED'in temel amacı bu oranı tarihsel ortalamalara (yaklaşık 1,0 - 1,1 bandına) geri çekmektir. Bu da ya ev fiyatlarının nominal olarak düşmesiyle ya da ev fiyatları sabitken genel hayat pahalılığının artmasıyla gerçekleşecektir.
Şu anki tablo, konut piyasasının makroekonomik verilere göre "aşırı pahalı" olduğunu ve FED'in bu tabloyu değiştirmek için elindeki en güçlü silah olan faizi kullanmaya devam edeceğini gösteriyor.
Tamam ama, Trump yönetiminin Kevin Warsh hamlesi piyasadaki tüm denklemleri değiştirdi. Trump, mevcut FED Başkanı Jerome Powell'ı faizleri yüksek tuttuğu için sert bir dille eleştirirken, Kevin Warsh'ı ekonomiyi canlandıracak ve faiz indirimlerine daha sıcak bakacak bir isim olarak aday gösterdi. Hatta Trump, Warsh'ın göreve gelmesiyle ekonominin %15 büyüme hızına ulaşabileceğini dahi iddia ediyor.
Eğer bu senaryo gerçekleşir ve faizler Trump ile Warsh'ın istediği gibi hızla aşağı çekilirse, USHPI / USCPI oranının bulunduğu "aşırı pahalı" bölgedeki seyri şu şekilde değişir:
1. Konut Fiyatlarında "İkinci Dalga" Artışı
Düşük faiz, mortgage taksitlerini azaltarak kenarda bekleyen alıcıları sahaya sürer.
Aylık ödemelerin düşmesi, özellikle orta ve üst segment konutlara olan talebi hızla artırır.
Talep artışı, zaten kısıtlı olan konut arzı üzerinde yeni bir baskı kurarak ev fiyatlarını (USHPI) nominal olarak daha da yukarı taşır. Bu durum, grafikteki oranın (1,35) düşmek yerine daha da zirveye tırmanmasına neden olabilir.
2. "Lock-in" Etkisinin Kırılması (Arz Artışı)
Şu anki yüksek faiz ortamında, %3 ile kredi çekmiş olan ev sahipleri evlerini satıp %7 ile yeni kredi borcuna girmek istemiyor.
Faizler indiğinde bu kilitlenme çözülür. Daha fazla ikinci el konut piyasaya girer.
Artan arz fiyatları dengelemeye çalışsa da, tarihteki örnekler genellikle talebin arza göre çok daha hızlı tepki verdiğini ve fiyatların arttığını gösteriyor.
3. Enflasyon (USCPI) ve "Negatif Reel Faiz" Riski
Analistler, Trump'ın taleplerinin gerçekleşmesi durumunda (enflasyon %2 iken çok düşük faiz) "negatif reel faiz" ortamının oluşabileceğini belirtiyor.
Eğer faizler enflasyondan daha hızlı düşerse, nakit paradan kaçan yatırımcı gayrimenkule sığınır. Bu da konut fiyatlarının genel enflasyondan (USCPI) çok daha sert kopmasına ve 1,35 olan oranın 1,50 gibi ekstrem seviyelere çıkmasına yol açabilir.
4. Kevin Warsh'ın "Bilanço" Stratejisi
Warsh'ın yaklaşımı sadece faizle sınırlı değil; o, FED'in bilançosunu küçülterek para arzını yönetmeyi savunuyor.
Warsh, kısa vadeli faizleri düşürürken uzun vadeli tahvil faizlerini yüksek tutacak (getiri eğrisi kontrolü) bir politika izleyebilir. Bu da mortgage oranlarının, FED'in politika faizi kadar hızlı düşmemesine neden olabilir ki bu durum konut piyasasındaki "köpüğü" bir miktar dizginleyebilir.
Faizlerin kesin olarak ineceği bir senaryoda, ev fiyatlarındaki nominal artışın devam etmesi kaçınılmaz görünüyor. Ancak bu durumun grafiğimizdeki "aşırı pahalılık" oranını düşürüp düşürmeyeceği, genel enflasyonun (USCPI) ne kadar hızlı yükseleceğine bağlı olacaktır. Eğer enflasyon da faizle birlikte fırlarsa oran dengelenir; ancak enflasyon düşük kalır ve sadece evler pahalanırsa, tarihin en büyük konut balonuyla karşı karşıya kalabiliriz.
Grafiğimiz ABD Konut Fiyat Endeksi'nin (USHPI) Tüketici Fiyat Endeksi'ne (USCPI) oranını, yani konut fiyatlarının genel enflasyondan arındırılmış (reel) değerini göstermektedir. Şu andaki 1,35 seviyesi, konut fiyatlarının genel enflasyona göre oldukça yüksek bir primle işlem gördüğünü kanıtlıyor.
Oran Bize Şunları Söylüyor:
1. Konutun Genel Enflasyona Karşı Üstünlüğü (Reel Artış)
Oranın 1,00 seviyesinin üzerinde olması, ev fiyatlarının ekmek, süt veya yakıt gibi sepetteki diğer tüm ürünlerden daha hızlı pahalandığını gösterir.
Varlık Balonu Riski: Grafikteki dik yükseliş, 2008 krizinden önceki "konut balonu" dönemine benzer bir ivme sergiliyor. Eğer bu oran tarihsel ortalamasının (genellikle 1,0 civarı) çok üzerine çıkarsa, konut piyasasında bir "aşırı ısınma"dan söz edilir.
Alım Gücü Kaybı: Maaşlar genellikle USCPI (enflasyon) paralelinde artarken, USHPI'nin bu denli kopup gitmesi, orta sınıf için ev sahibi olmanın bir hayal haline geldiğini simgeler.
2. Arz-Talep Dengesizliğinin İspatı
Bu grafik sadece enflasyonu değil, piyasadaki yapısal sorunları da anlatır:
Arz Kıtlığı: Genel enflasyon (USCPI) düşük seyretse bile konut fiyatlarının (USHPI) fırlaması, satılık ev stokunun yetersiz olduğunu gösterir.
Maliyet Artışları: İnşaat malzemeleri ve işçilik maliyetlerinin, genel mal ve hizmet sepetinden daha agresif yükselmesi bu oranı yukarı itmiştir.
3. Yatırımcı Gözüyle Değerlendirme
Grafikteki son durum, konutun bir "güvenli liman" veya "spekülatif araç" olarak aşırı talep gördüğünü kanıtlıyor:
Yüksek Oran = Düşük Getiri Potansiyeli: Oran 1,35 gibi zirvelere yakınken konut almak, "zirveden satın alma" riskini taşır. Tarihsel olarak bu oran çok yükseldiğinde, ya konut fiyatları durulur ya da genel enflasyonun yükselerek aradaki farkı kapatması beklenir.
Kira Çarpanı Baskısı: Ev fiyatları enflasyondan bu kadar hızlı koptuğunda, kiralar genellikle bu hıza yetişemez ve gayrimenkulün geri dönüş süresi (amortisman) uzar.
4. Makroekonomik Risk: "Düzeltme" Beklentisi
Grafikteki dik ivmelenme genellikle sürdürülebilir değildir. Bu tablonun normalleşmesi iki yoldan biriyle olur:
Sert Düzeltme: Ev fiyatlarının (USHPI) nominal olarak düşmesi (Ekonomik kriz senaryosu).
Yatay Seyir: Ev fiyatlarının sabit kalırken, genel enflasyonun (USCPI) yükselerek farkı kapatması (Stagflasyon benzeri süreç).
Görseldeki 1,35 değeri, ABD'de konut piyasasının genel ekonomiyle olan bağının koptuğunu ve konutun hiç olmadığı kadar pahalı hale geldiğini gösteriyor. Bu durum, olası bir faiz artışı veya ekonomik durgunlukta konut piyasasının en hassas (kırılgan) bölge olacağına işaret eder.
FED’in faiz kararları, USHPI / USCPI grafiği üzerindeki en güçlü "yerçekimi" kuvvetidir. Bu oranın 1,35 seviyesindeki seyri, FED'in hamleleriyle doğrudan bir çarpışma rotasındadır.
FED kararlarının bu oran üzerindeki ayrıntılı etkileri:
1. "Mortgage" Maliyetleri ve Talep Baskısı
FED faiz artırdığında, ABD'de 30 yıllık sabit mortgage oranları hızla yükselir.
Oranın Düşüş Eğilimi: Faizler arttıkça, insanların aylık ödeme kapasitesi düşer. Bu durum USHPI (ev fiyatları) üzerinde aşağı yönlü baskı kurar. Eğer genel enflasyon (USCPI) yüksek kalmaya devam ederse, pay payda karşısında küçüleceği için grafik sert bir inişe geçer.
"Lock-in" Etkisi: Ancak şu anki gibi yüksek faiz dönemlerinde, düşük faizle ev almış olanlar evlerini satmak istemezler (arz kısılır). Bu da oranın beklenen hızda düşmesini engeller ve piyasada bir kilitlenmeye yol açar.
2. Likidite Daralması ve Varlık Balonları
Grafikteki 1,35 seviyesi, piyasadaki "ucuz para" döneminin bir mirasıdır.
Parasal Sıkılaşma (QT): FED piyasadan nakit çektiğinde, gayrimenkul gibi likiditesi düşük varlıklardan çıkış başlar.
Reel Değer Kaybı: FED enflasyonu (USCPI) %2 hedefine çekmeye çalışırken, faizleri yüksek tutarak ev fiyatlarındaki spekülatif köpüğü söndürmeyi hedefler. Bu, grafikteki dik çıkışın "yataylaşması" veya "çökmesi" anlamına gelir.
3. Konut Sektörünün Enflasyon İçindeki Ağırlığı
İlginç bir paradoks vardır: USCPI (enflasyon) sepetinin yaklaşık %30-%40'ı konut maliyetlerinden (kira ve eşdeğer kira) oluşur.
Gecikmeli Etki: Ev fiyatları (USHPI) düştüğünde, bu durum enflasyon verisine (USCPI) 6-12 ay gecikmeyle yansır.
Kısırdöngü: Oran 1,35 iken FED faiz artırmaya devam ederse, bir noktada ev fiyatları o kadar sert düşebilir ki, bu durum genel enflasyonu da beraberinde aşağı çeker ve ekonomiyi resesyona sokabilir.
Grafikteki 1,35 seviyesi, FED için bir "alarm" seviyesidir. FED'in temel amacı bu oranı tarihsel ortalamalara (yaklaşık 1,0 - 1,1 bandına) geri çekmektir. Bu da ya ev fiyatlarının nominal olarak düşmesiyle ya da ev fiyatları sabitken genel hayat pahalılığının artmasıyla gerçekleşecektir.
Şu anki tablo, konut piyasasının makroekonomik verilere göre "aşırı pahalı" olduğunu ve FED'in bu tabloyu değiştirmek için elindeki en güçlü silah olan faizi kullanmaya devam edeceğini gösteriyor.
Tamam ama, Trump yönetiminin Kevin Warsh hamlesi piyasadaki tüm denklemleri değiştirdi. Trump, mevcut FED Başkanı Jerome Powell'ı faizleri yüksek tuttuğu için sert bir dille eleştirirken, Kevin Warsh'ı ekonomiyi canlandıracak ve faiz indirimlerine daha sıcak bakacak bir isim olarak aday gösterdi. Hatta Trump, Warsh'ın göreve gelmesiyle ekonominin %15 büyüme hızına ulaşabileceğini dahi iddia ediyor.
Eğer bu senaryo gerçekleşir ve faizler Trump ile Warsh'ın istediği gibi hızla aşağı çekilirse, USHPI / USCPI oranının bulunduğu "aşırı pahalı" bölgedeki seyri şu şekilde değişir:
1. Konut Fiyatlarında "İkinci Dalga" Artışı
Düşük faiz, mortgage taksitlerini azaltarak kenarda bekleyen alıcıları sahaya sürer.
Aylık ödemelerin düşmesi, özellikle orta ve üst segment konutlara olan talebi hızla artırır.
Talep artışı, zaten kısıtlı olan konut arzı üzerinde yeni bir baskı kurarak ev fiyatlarını (USHPI) nominal olarak daha da yukarı taşır. Bu durum, grafikteki oranın (1,35) düşmek yerine daha da zirveye tırmanmasına neden olabilir.
2. "Lock-in" Etkisinin Kırılması (Arz Artışı)
Şu anki yüksek faiz ortamında, %3 ile kredi çekmiş olan ev sahipleri evlerini satıp %7 ile yeni kredi borcuna girmek istemiyor.
Faizler indiğinde bu kilitlenme çözülür. Daha fazla ikinci el konut piyasaya girer.
Artan arz fiyatları dengelemeye çalışsa da, tarihteki örnekler genellikle talebin arza göre çok daha hızlı tepki verdiğini ve fiyatların arttığını gösteriyor.
3. Enflasyon (USCPI) ve "Negatif Reel Faiz" Riski
Analistler, Trump'ın taleplerinin gerçekleşmesi durumunda (enflasyon %2 iken çok düşük faiz) "negatif reel faiz" ortamının oluşabileceğini belirtiyor.
Eğer faizler enflasyondan daha hızlı düşerse, nakit paradan kaçan yatırımcı gayrimenkule sığınır. Bu da konut fiyatlarının genel enflasyondan (USCPI) çok daha sert kopmasına ve 1,35 olan oranın 1,50 gibi ekstrem seviyelere çıkmasına yol açabilir.
4. Kevin Warsh'ın "Bilanço" Stratejisi
Warsh'ın yaklaşımı sadece faizle sınırlı değil; o, FED'in bilançosunu küçülterek para arzını yönetmeyi savunuyor.
Warsh, kısa vadeli faizleri düşürürken uzun vadeli tahvil faizlerini yüksek tutacak (getiri eğrisi kontrolü) bir politika izleyebilir. Bu da mortgage oranlarının, FED'in politika faizi kadar hızlı düşmemesine neden olabilir ki bu durum konut piyasasındaki "köpüğü" bir miktar dizginleyebilir.
Faizlerin kesin olarak ineceği bir senaryoda, ev fiyatlarındaki nominal artışın devam etmesi kaçınılmaz görünüyor. Ancak bu durumun grafiğimizdeki "aşırı pahalılık" oranını düşürüp düşürmeyeceği, genel enflasyonun (USCPI) ne kadar hızlı yükseleceğine bağlı olacaktır. Eğer enflasyon da faizle birlikte fırlarsa oran dengelenir; ancak enflasyon düşük kalır ve sadece evler pahalanırsa, tarihin en büyük konut balonuyla karşı karşıya kalabiliriz.

Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.