Diupdate
Exit Map & Rank Regime
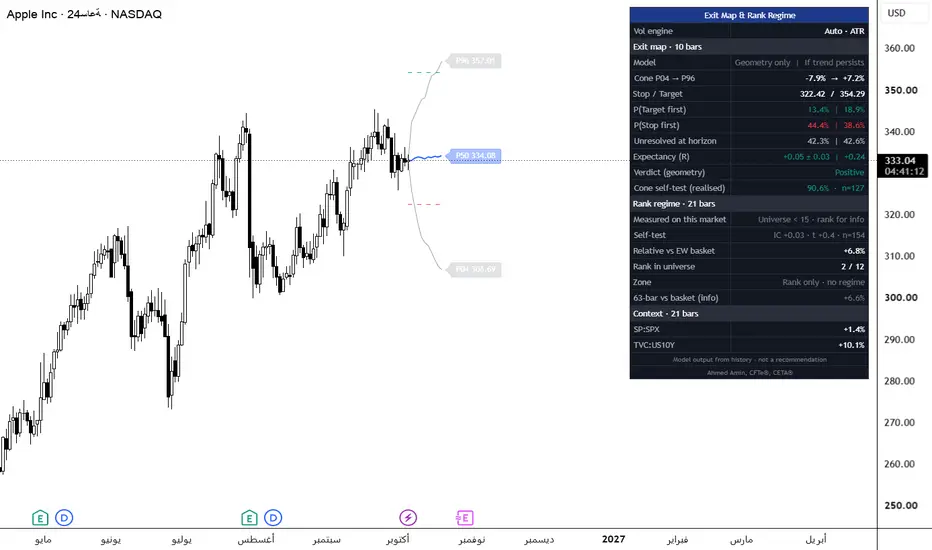
EXIT MAP & RANK REGIME
A market-agnostic risk tool that answers two practical questions on any chart:
1) If I enter here with this stop and this target, what do the odds and the expectancy actually look like?
2) Does being a recent leader inside my universe mean anything in THIS market, and if so, in which direction?
The script does not assume the answer to either question. It measures both on the chart's own history and shows the result together with its own self-tests.
━━━━━━━━━━━━━━━━━━━━
1) EXIT MAP — zero-drift Monte Carlo
━━━━━━━━━━━━━━━━━━━━
• Each recent bar's close, high and low moves are normalised by the previous bar's ATR.
• The normalised moves are de-meaned (zero drift), so a past uptrend or downtrend is not projected forward as if it were an edge.
• Paths are built with a block bootstrap (consecutive bars drawn together) to keep volatility clustering, then rescaled by the current ATR.
• Stop and target touches are checked on simulated highs and lows, not only closes. If both are touched in the same bar, the stop is counted first (conservative).
• A fixed random seed keeps the output stable between ticks.
Outputs:
• P05 / P50 / P95 cone for the chosen horizon
• P(Target first), P(Stop first), and the share still unresolved at the horizon
• Expectancy in R (target = +T/S R, stop = −1R, unresolved = marked to market) with its standard error
• Verdict: when |expectancy| < 2 standard errors the table says "≈ 0 · R:R alone is not an edge"
• Optional "with-drift" expectancy, shown only to reveal how much of a result comes from the past trend
Why zero drift: with a positive historical drift, any Monte Carlo will show bullish odds simply because the stock went up. Removing the drift isolates what the stop/target geometry itself is worth.
━━━━━━━━━━━━━━━━━━━━
2) RANK REGIME — measured, not assumed
━━━━━━━━━━━━━━━━━━━━
• The chart symbol is ranked inside a universe by its relative return over the lookback (default 21 bars) against the universe's equal-weight basket.
• On every sampled historical bar the script computes the Spearman rank correlation (IC) between that relative rank and the following relative return (default 20 bars).
• The mean IC and an overlap-adjusted t-statistic decide the regime:
– Reversal: recent leaders tend to lag next → top zone reads "Extension warning", bottom zone "Relative rebound candidate"
– Momentum: recent leaders tend to keep leading → top zone reads "Leadership", bottom zone "Laggard"
– No reliable signal: the rank is shown for information only
• 63-bar relative performance is displayed for reference only.
Universe presets:
• Auto (default): picks the universe from the chart's exchange
• EGX (33 liquid names), Saudi Tadawul (25 large caps), US sectors (11 SPDR ETFs), US mega caps (30), or your own Custom list (up to 34 symbols)
━━━━━━━━━━━━━━━━━━━━
3) SELF-TESTS (shown in the table)
━━━━━━━━━━━━━━━━━━━━
• Band coverage: how often the realised close landed inside the P05–P95 band built at that time (target ≈ 90%). Green between 85% and 95%, orange outside. This uses an empirical proxy of the simulated band.
• Rank IC: mean IC, overlap-adjusted t and the number of observations.
━━━━━━━━━━━━━━━━━━━━
4) DATA GATE
━━━━━━━━━━━━━━━━━━━━
Bar moves above a plausible limit are treated as unadjusted corporate actions (splits, bonus shares) and excluded from the sample and from the universe. Auto limits: EGX 20%, Tadawul 10.5%, others 50%, widened on higher timeframes. You can override the limit.
━━━━━━━━━━━━━━━━━━━━
HOW TO USE
━━━━━━━━━━━━━━━━━━━━
1. Set your stop and target in ATR multiples.
2. Read the expectancy first. If it is ≈ 0, the stop/target ratio alone gives you nothing; you need a separate reason to take the trade.
3. Use the cone width for position sizing: a wider band means more price risk per share.
4. Read the regime line before the zone. A zone label only carries meaning when the regime is Reversal or Momentum.
━━━━━━━━━━━━━━━━━━━━
LIMITATIONS
━━━━━━━━━━━━━━━━━━━━
• Survivorship bias: the self-test ranks today's universe back through history. Lists of current large caps contain past winners, which tends to overstate momentum. Sector ETFs are cleaner for this reason.
• Use universe symbols from the same market and trading calendar as the chart.
• Up to 36 data requests are used (34 universe symbols + 2 context symbols).
• The cone and the table are recalculated on the last bar. Self-tests use confirmed bars only.
• Some exchanges require a data subscription. Symbols that do not load are skipped automatically.
• Probabilities are model outputs based on historical data. They are not forecasts or win rates.
━━━━━━━━━━━━━━━━━━━━
LANGUAGE
━━━━━━━━━━━━━━━━━━━━
The table can be shown in English or Arabic (Settings → Display → Language). Input tooltips are bilingual.
This script is for education and research. It is not investment advice or a buy/sell signal.
Ahmed Amin, CFTe®, CETA®
خريطة الخروج ونظام الترتيب
Exit Map & Rank Regime
أداة لإدارة المخاطر تعمل على أي سوق، وتجيب عن سؤالين عمليين على أي شارت:
1) لو دخلت هنا بهذا الوقف وهذا الهدف، ما هي الاحتمالات والقيمة المتوقعة فعلاً؟
2) هل لتصدّر السهم لأداء مجموعته مؤخراً أي معنى في هذا السوق تحديداً؟ وإن كان له معنى، ففي أي اتجاه؟
المؤشر لا يفترض الإجابة عن أي من السؤالين، بل يقيسهما على تاريخ الشارت نفسه، ويعرض النتيجة مع اختباراتها الذاتية.
━━━━━━━━━━━━━━━━━━━━
1) خريطة الخروج: محاكاة مونت كارلو دون الاتجاه التاريخي
━━━━━━━━━━━━━━━━━━━━
• حركات الإغلاق والقمة والقاع لكل شمعة حديثة تُطبَّع بقيمة الـ ATR للشمعة السابقة.
• يُطرح متوسط هذه الحركات (Zero-drift)، حتى لا يُسقَط اتجاه صاعد أو هابط سابق على المستقبل وكأنه ميزة.
• تُبنى المسارات بطريقة Block Bootstrap، أي بسحب شموع متتالية معاً للحفاظ على تجمّع التذبذب، ثم يُعاد تحجيمها بالـ ATR الحالي.
• يُفحص لمس الوقف والهدف على القمم والقيعان المُحاكاة، لا على الإغلاق فقط. وإذا لُمسا في الشمعة نفسها يُحتسب الوقف أولاً (افتراض متحفّظ).
• البذرة العشوائية ثابتة، فلا تتغير النتائج مع كل تحديث سعري.
المخرجات:
• مخروط P05 / P50 / P95 للأفق المختار
• احتمال لمس الهدف أولاً، واحتمال لمس الوقف أولاً، ونسبة الحالات التي لم تُحسم بنهاية الأفق
• القيمة المتوقعة بوحدات R (الهدف = +الهدف/الوقف، الوقف = −1R، غير المحسوم = بسعره في نهاية الأفق) مع خطئها المعياري
• الحكم: إذا كانت القيمة المتوقعة أقل من ضعف الخطأ المعياري يظهر "≈ صفر · نسبة العائد للمخاطرة وحدها ليست ميزة"
• قيمة متوقعة اختيارية "مع الاتجاه التاريخي"، تُعرض فقط لإظهار مقدار ما يأتي من اتجاه الماضي
لماذا نحذف الاتجاه التاريخي؟ مع اتجاه صاعد سابق، ستُظهر أي محاكاة مونت كارلو احتمالات صاعدة لمجرد أن السهم ارتفع من قبل. حذف الاتجاه يعزل القيمة الحقيقية لهندسة الوقف والهدف وحدها.
━━━━━━━━━━━━━━━━━━━━
2) نظام الترتيب: يُقاس ولا يُفترض
━━━━━━━━━━━━━━━━━━━━
• يُرتَّب سهم الشارت داخل مجموعة أسهم حسب عائده النسبي خلال نافذة محددة (افتراضياً 21 شمعة) مقابل سلة متساوية الأوزان من المجموعة نفسها.
• في كل نقطة تاريخية مختارة يحسب المؤشر معامل ارتباط سبيرمان (IC) بين هذا الترتيب والعائد النسبي اللاحق (افتراضياً 20 شمعة).
• متوسط الـ IC وقيمة t بعد تصحيح تداخل النوافذ يحددان النظام:
– ارتداد: القادة يتراجعون لاحقاً، فتظهر المنطقة العليا "تحذير تمدد" والسفلى "مرشح لارتداد نسبي"
– زخم: القادة يستمرون، فتظهر المنطقة العليا "قيادة" والسفلى "متأخر"
– لا توجد إشارة موثوقة: يُعرض الترتيب للعلم فقط
• أداء 63 شمعة النسبي معروض للمرجعية فقط.
مجموعات الأسهم الجاهزة:
• تلقائي (الافتراضي): يختار المجموعة حسب بورصة الشارت
• البورصة المصرية (33 سهماً سائلاً)، تداول السعودية (25 سهماً كبيراً)، قطاعات السوق الأمريكي (11 صندوق SPDR)، أكبر 30 سهماً أمريكياً، أو قائمتك الخاصة (حتى 34 رمزاً)
━━━━━━━━━━━━━━━━━━━━
3) الاختبارات الذاتية (في الجدول)
━━━━━━━━━━━━━━━━━━━━
• تغطية النطاق: كم مرة جاء الإغلاق الفعلي داخل نطاق P05–P95 الذي حُسب في حينه (المستهدف قرابة 90%). أخضر بين 85% و95%، وبرتقالي خارجهما. يعتمد على تقريب تجريبي للنطاق المُحاكى.
• معامل الترتيب IC: المتوسط، وقيمة t بعد التصحيح، وعدد الملاحظات.
━━━━━━━━━━━━━━━━━━━━
4) بوابة البيانات
━━━━━━━━━━━━━━━━━━━━
الحركات التي تتجاوز حداً منطقياً تُعامل كإجراءات شركات غير معدّلة (تجزئة أسهم، أسهم مجانية) وتُستبعد من العينة ومن المجموعة. الحدود التلقائية: البورصة المصرية 20%، تداول 10.5%، غيرها 50%، وتتسع على الأطر الزمنية الأعلى. ويمكنك تعديل الحد يدوياً.
━━━━━━━━━━━━━━━━━━━━
طريقة الاستخدام
━━━━━━━━━━━━━━━━━━━━
1. حدّد الوقف والهدف بمضاعفات الـ ATR.
2. اقرأ القيمة المتوقعة أولاً. إذا كانت ≈ صفر، فنسبة الوقف إلى الهدف وحدها لا تمنحك شيئاً، وتحتاج سبباً مستقلاً لدخول الصفقة.
3. استخدم عرض المخروط في تحديد حجم المركز: النطاق الأوسع يعني مخاطرة سعرية أكبر لكل سهم.
4. اقرأ سطر النظام قبل المنطقة. تسمية المنطقة لا معنى لها إلا إذا كان النظام "ارتداد" أو "زخم".
━━━━━━━━━━━━━━━━━━━━
القيود
━━━━━━━━━━━━━━━━━━━━
• انحياز البقاء (Survivorship bias): الاختبار الذاتي يرجع بقائمة اليوم إلى الماضي. وقوائم الأسهم الكبيرة الحالية تضم رابحي الماضي، فتميل إلى تضخيم الزخم. لهذا تعد صناديق القطاعات أنظف.
• استخدم رموزاً من نفس سوق الشارت ونفس أيام التداول.
• يستخدم المؤشر حتى 36 طلب بيانات (34 رمزاً للمجموعة + رمزان للسياق).
• المخروط والجدول يُعاد حسابهما على الشمعة الأخيرة، والاختبارات الذاتية تستخدم الشموع المكتملة فقط.
• بعض البورصات تتطلب اشتراك بيانات، والرموز التي لا تُحمَّل تُتجاهل تلقائياً.
• الاحتمالات مخرجات نموذج مبنية على بيانات تاريخية، وليست توقعات ولا نسب نجاح.
━━━━━━━━━━━━━━━━━━━━
اللغة
━━━━━━━━━━━━━━━━━━━━
يمكن عرض الجدول بالعربية أو الإنجليزية (الإعدادات ← Display ← Language / اللغة)، والتلميحات في الإعدادات ثنائية اللغة.
هذا المؤشر لأغراض تعليمية وبحثية، وليس نصيحة استثمارية ولا إشارة شراء أو بيع.
Ahmed Amin, CFTe®, CETA®
A market-agnostic risk tool that answers two practical questions on any chart:
1) If I enter here with this stop and this target, what do the odds and the expectancy actually look like?
2) Does being a recent leader inside my universe mean anything in THIS market, and if so, in which direction?
The script does not assume the answer to either question. It measures both on the chart's own history and shows the result together with its own self-tests.
━━━━━━━━━━━━━━━━━━━━
1) EXIT MAP — zero-drift Monte Carlo
━━━━━━━━━━━━━━━━━━━━
• Each recent bar's close, high and low moves are normalised by the previous bar's ATR.
• The normalised moves are de-meaned (zero drift), so a past uptrend or downtrend is not projected forward as if it were an edge.
• Paths are built with a block bootstrap (consecutive bars drawn together) to keep volatility clustering, then rescaled by the current ATR.
• Stop and target touches are checked on simulated highs and lows, not only closes. If both are touched in the same bar, the stop is counted first (conservative).
• A fixed random seed keeps the output stable between ticks.
Outputs:
• P05 / P50 / P95 cone for the chosen horizon
• P(Target first), P(Stop first), and the share still unresolved at the horizon
• Expectancy in R (target = +T/S R, stop = −1R, unresolved = marked to market) with its standard error
• Verdict: when |expectancy| < 2 standard errors the table says "≈ 0 · R:R alone is not an edge"
• Optional "with-drift" expectancy, shown only to reveal how much of a result comes from the past trend
Why zero drift: with a positive historical drift, any Monte Carlo will show bullish odds simply because the stock went up. Removing the drift isolates what the stop/target geometry itself is worth.
━━━━━━━━━━━━━━━━━━━━
2) RANK REGIME — measured, not assumed
━━━━━━━━━━━━━━━━━━━━
• The chart symbol is ranked inside a universe by its relative return over the lookback (default 21 bars) against the universe's equal-weight basket.
• On every sampled historical bar the script computes the Spearman rank correlation (IC) between that relative rank and the following relative return (default 20 bars).
• The mean IC and an overlap-adjusted t-statistic decide the regime:
– Reversal: recent leaders tend to lag next → top zone reads "Extension warning", bottom zone "Relative rebound candidate"
– Momentum: recent leaders tend to keep leading → top zone reads "Leadership", bottom zone "Laggard"
– No reliable signal: the rank is shown for information only
• 63-bar relative performance is displayed for reference only.
Universe presets:
• Auto (default): picks the universe from the chart's exchange
• EGX (33 liquid names), Saudi Tadawul (25 large caps), US sectors (11 SPDR ETFs), US mega caps (30), or your own Custom list (up to 34 symbols)
━━━━━━━━━━━━━━━━━━━━
3) SELF-TESTS (shown in the table)
━━━━━━━━━━━━━━━━━━━━
• Band coverage: how often the realised close landed inside the P05–P95 band built at that time (target ≈ 90%). Green between 85% and 95%, orange outside. This uses an empirical proxy of the simulated band.
• Rank IC: mean IC, overlap-adjusted t and the number of observations.
━━━━━━━━━━━━━━━━━━━━
4) DATA GATE
━━━━━━━━━━━━━━━━━━━━
Bar moves above a plausible limit are treated as unadjusted corporate actions (splits, bonus shares) and excluded from the sample and from the universe. Auto limits: EGX 20%, Tadawul 10.5%, others 50%, widened on higher timeframes. You can override the limit.
━━━━━━━━━━━━━━━━━━━━
HOW TO USE
━━━━━━━━━━━━━━━━━━━━
1. Set your stop and target in ATR multiples.
2. Read the expectancy first. If it is ≈ 0, the stop/target ratio alone gives you nothing; you need a separate reason to take the trade.
3. Use the cone width for position sizing: a wider band means more price risk per share.
4. Read the regime line before the zone. A zone label only carries meaning when the regime is Reversal or Momentum.
━━━━━━━━━━━━━━━━━━━━
LIMITATIONS
━━━━━━━━━━━━━━━━━━━━
• Survivorship bias: the self-test ranks today's universe back through history. Lists of current large caps contain past winners, which tends to overstate momentum. Sector ETFs are cleaner for this reason.
• Use universe symbols from the same market and trading calendar as the chart.
• Up to 36 data requests are used (34 universe symbols + 2 context symbols).
• The cone and the table are recalculated on the last bar. Self-tests use confirmed bars only.
• Some exchanges require a data subscription. Symbols that do not load are skipped automatically.
• Probabilities are model outputs based on historical data. They are not forecasts or win rates.
━━━━━━━━━━━━━━━━━━━━
LANGUAGE
━━━━━━━━━━━━━━━━━━━━
The table can be shown in English or Arabic (Settings → Display → Language). Input tooltips are bilingual.
This script is for education and research. It is not investment advice or a buy/sell signal.
Ahmed Amin, CFTe®, CETA®
خريطة الخروج ونظام الترتيب
Exit Map & Rank Regime
أداة لإدارة المخاطر تعمل على أي سوق، وتجيب عن سؤالين عمليين على أي شارت:
1) لو دخلت هنا بهذا الوقف وهذا الهدف، ما هي الاحتمالات والقيمة المتوقعة فعلاً؟
2) هل لتصدّر السهم لأداء مجموعته مؤخراً أي معنى في هذا السوق تحديداً؟ وإن كان له معنى، ففي أي اتجاه؟
المؤشر لا يفترض الإجابة عن أي من السؤالين، بل يقيسهما على تاريخ الشارت نفسه، ويعرض النتيجة مع اختباراتها الذاتية.
━━━━━━━━━━━━━━━━━━━━
1) خريطة الخروج: محاكاة مونت كارلو دون الاتجاه التاريخي
━━━━━━━━━━━━━━━━━━━━
• حركات الإغلاق والقمة والقاع لكل شمعة حديثة تُطبَّع بقيمة الـ ATR للشمعة السابقة.
• يُطرح متوسط هذه الحركات (Zero-drift)، حتى لا يُسقَط اتجاه صاعد أو هابط سابق على المستقبل وكأنه ميزة.
• تُبنى المسارات بطريقة Block Bootstrap، أي بسحب شموع متتالية معاً للحفاظ على تجمّع التذبذب، ثم يُعاد تحجيمها بالـ ATR الحالي.
• يُفحص لمس الوقف والهدف على القمم والقيعان المُحاكاة، لا على الإغلاق فقط. وإذا لُمسا في الشمعة نفسها يُحتسب الوقف أولاً (افتراض متحفّظ).
• البذرة العشوائية ثابتة، فلا تتغير النتائج مع كل تحديث سعري.
المخرجات:
• مخروط P05 / P50 / P95 للأفق المختار
• احتمال لمس الهدف أولاً، واحتمال لمس الوقف أولاً، ونسبة الحالات التي لم تُحسم بنهاية الأفق
• القيمة المتوقعة بوحدات R (الهدف = +الهدف/الوقف، الوقف = −1R، غير المحسوم = بسعره في نهاية الأفق) مع خطئها المعياري
• الحكم: إذا كانت القيمة المتوقعة أقل من ضعف الخطأ المعياري يظهر "≈ صفر · نسبة العائد للمخاطرة وحدها ليست ميزة"
• قيمة متوقعة اختيارية "مع الاتجاه التاريخي"، تُعرض فقط لإظهار مقدار ما يأتي من اتجاه الماضي
لماذا نحذف الاتجاه التاريخي؟ مع اتجاه صاعد سابق، ستُظهر أي محاكاة مونت كارلو احتمالات صاعدة لمجرد أن السهم ارتفع من قبل. حذف الاتجاه يعزل القيمة الحقيقية لهندسة الوقف والهدف وحدها.
━━━━━━━━━━━━━━━━━━━━
2) نظام الترتيب: يُقاس ولا يُفترض
━━━━━━━━━━━━━━━━━━━━
• يُرتَّب سهم الشارت داخل مجموعة أسهم حسب عائده النسبي خلال نافذة محددة (افتراضياً 21 شمعة) مقابل سلة متساوية الأوزان من المجموعة نفسها.
• في كل نقطة تاريخية مختارة يحسب المؤشر معامل ارتباط سبيرمان (IC) بين هذا الترتيب والعائد النسبي اللاحق (افتراضياً 20 شمعة).
• متوسط الـ IC وقيمة t بعد تصحيح تداخل النوافذ يحددان النظام:
– ارتداد: القادة يتراجعون لاحقاً، فتظهر المنطقة العليا "تحذير تمدد" والسفلى "مرشح لارتداد نسبي"
– زخم: القادة يستمرون، فتظهر المنطقة العليا "قيادة" والسفلى "متأخر"
– لا توجد إشارة موثوقة: يُعرض الترتيب للعلم فقط
• أداء 63 شمعة النسبي معروض للمرجعية فقط.
مجموعات الأسهم الجاهزة:
• تلقائي (الافتراضي): يختار المجموعة حسب بورصة الشارت
• البورصة المصرية (33 سهماً سائلاً)، تداول السعودية (25 سهماً كبيراً)، قطاعات السوق الأمريكي (11 صندوق SPDR)، أكبر 30 سهماً أمريكياً، أو قائمتك الخاصة (حتى 34 رمزاً)
━━━━━━━━━━━━━━━━━━━━
3) الاختبارات الذاتية (في الجدول)
━━━━━━━━━━━━━━━━━━━━
• تغطية النطاق: كم مرة جاء الإغلاق الفعلي داخل نطاق P05–P95 الذي حُسب في حينه (المستهدف قرابة 90%). أخضر بين 85% و95%، وبرتقالي خارجهما. يعتمد على تقريب تجريبي للنطاق المُحاكى.
• معامل الترتيب IC: المتوسط، وقيمة t بعد التصحيح، وعدد الملاحظات.
━━━━━━━━━━━━━━━━━━━━
4) بوابة البيانات
━━━━━━━━━━━━━━━━━━━━
الحركات التي تتجاوز حداً منطقياً تُعامل كإجراءات شركات غير معدّلة (تجزئة أسهم، أسهم مجانية) وتُستبعد من العينة ومن المجموعة. الحدود التلقائية: البورصة المصرية 20%، تداول 10.5%، غيرها 50%، وتتسع على الأطر الزمنية الأعلى. ويمكنك تعديل الحد يدوياً.
━━━━━━━━━━━━━━━━━━━━
طريقة الاستخدام
━━━━━━━━━━━━━━━━━━━━
1. حدّد الوقف والهدف بمضاعفات الـ ATR.
2. اقرأ القيمة المتوقعة أولاً. إذا كانت ≈ صفر، فنسبة الوقف إلى الهدف وحدها لا تمنحك شيئاً، وتحتاج سبباً مستقلاً لدخول الصفقة.
3. استخدم عرض المخروط في تحديد حجم المركز: النطاق الأوسع يعني مخاطرة سعرية أكبر لكل سهم.
4. اقرأ سطر النظام قبل المنطقة. تسمية المنطقة لا معنى لها إلا إذا كان النظام "ارتداد" أو "زخم".
━━━━━━━━━━━━━━━━━━━━
القيود
━━━━━━━━━━━━━━━━━━━━
• انحياز البقاء (Survivorship bias): الاختبار الذاتي يرجع بقائمة اليوم إلى الماضي. وقوائم الأسهم الكبيرة الحالية تضم رابحي الماضي، فتميل إلى تضخيم الزخم. لهذا تعد صناديق القطاعات أنظف.
• استخدم رموزاً من نفس سوق الشارت ونفس أيام التداول.
• يستخدم المؤشر حتى 36 طلب بيانات (34 رمزاً للمجموعة + رمزان للسياق).
• المخروط والجدول يُعاد حسابهما على الشمعة الأخيرة، والاختبارات الذاتية تستخدم الشموع المكتملة فقط.
• بعض البورصات تتطلب اشتراك بيانات، والرموز التي لا تُحمَّل تُتجاهل تلقائياً.
• الاحتمالات مخرجات نموذج مبنية على بيانات تاريخية، وليست توقعات ولا نسب نجاح.
━━━━━━━━━━━━━━━━━━━━
اللغة
━━━━━━━━━━━━━━━━━━━━
يمكن عرض الجدول بالعربية أو الإنجليزية (الإعدادات ← Display ← Language / اللغة)، والتلميحات في الإعدادات ثنائية اللغة.
هذا المؤشر لأغراض تعليمية وبحثية، وليس نصيحة استثمارية ولا إشارة شراء أو بيع.
Ahmed Amin, CFTe®, CETA®
Catatan Rilis
v1.2 — Volatility engine: GARCH (filtered historical simulation) where it measurably helps• New engine for the Exit Map: past moves standardised by the GARCH(1,1) volatility of their own bar and rescaled by today's GARCH forecast for the horizon.
• Default "Auto": GARCH-FHS on EGX charts, ATR (v1.1) everywhere else. You can force either engine.
• Why Auto: tested on five markets (10-bar horizon, nominal 92% cone). GARCH-FHS improved the interval score on EGX (t = −2.8, significant after correcting for five tests). FTSE 100, Tadawul, US sector ETFs: no significant difference. Dow 30: slightly worse, not significant after correction. Coverage 90–92% with both engines everywhere.
• Fix: automatic market detection on EGX. On live EGX charts the exchange prefix check failed, so v1.1 used the generic custom list, a 50% data gate and DXY context on Egyptian stocks. Detection now also uses the quote currency (EGP, SAR): EGX charts get the EGX30 universe, the 20% gate and USD/EGP context. The chart symbol is also no longer counted twice in its own universe.
• Stop and target remain in ATR multiples.
• New inputs: Volatility engine, GARCH α, GARCH β, long-run window (α + β capped below 1).
• New table row: active engine and forecast volatility over the horizon. Cone self-test uses the active engine.
—
الإصدار 1.2: محرك تذبذب GARCH (محاكاة تاريخية مُرشّحة) حيث ثبتت فائدته بالقياس
• محرك جديد لخريطة الخروج: تُعاير الحركات السابقة بتذبذب GARCH(1,1) في شمعتها، ثم يُعاد تحجيمها بتوقع GARCH الحالي للأفق.
• الافتراضي "تلقائي": GARCH-FHS على شارتات البورصة المصرية، وATR (الإصدار 1.1) في كل ما عداها. ويمكنك فرض أي من المحركين.
• لماذا الوضع التلقائي: اختُبر على خمسة أسواق (أفق 10 شموع، مخروط اسمي 92%). حسّن GARCH-FHS درجة النطاق في البورصة المصرية (t = −2.8، معنوي بعد تصحيح الاختبارات الخمسة). FTSE 100 وتداول وصناديق القطاعات الأمريكية: لا فرق معنوي. Dow 30: أسوأ قليلاً، وغير معنوي بعد التصحيح. التغطية بين 90% و92% بالمحركين في كل الأسواق.
• إصلاح: التعرّف التلقائي على السوق في البورصة المصرية. على الشارتات الحية فشل التحقق من بادئة البورصة، فاستخدم الإصدار 1.1 مع الأسهم المصرية القائمة العامة وبوابة بيانات 50% وسياق الدولار (DXY). أصبح التعرّف يعتمد أيضاً على عملة التسعير (EGP وSAR)، فتحصل شارتات البورصة المصرية على عينة EGX30 وبوابة 20% وسياق الدولار مقابل الجنيه. كما لم يعد سهم الشارت يُحتسب مرتين داخل عينته.
• الوقف والهدف ما زالا بمضاعفات الـ ATR.
• مدخلات جديدة: محرك التذبذب، ومعامل α، ومعامل β، ونافذة التباين طويل الأجل (مجموع α + β محدود بأقل من 1).
• سطر جديد في الجدول: المحرك المستخدم والتذبذب المتوقع على مدى الأفق. والاختبار الذاتي للتغطية يستخدم المحرك المختار.
Ahmed Amin, CFTe®, CETA®

Ahmed Amin
00201227212691
يمكنك متابعة الجلسة من فرص لحظية وتعليقات من خلال قناة التليجرام التالية
t.me/egxtiks
او قناة الواتس اب التالى
whatsapp.com/channel/0029Vb7y9PgD8SDyATRX4D2i
x.com/AhmedAminTC
00201227212691
يمكنك متابعة الجلسة من فرص لحظية وتعليقات من خلال قناة التليجرام التالية
t.me/egxtiks
او قناة الواتس اب التالى
whatsapp.com/channel/0029Vb7y9PgD8SDyATRX4D2i
x.com/AhmedAminTC
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.
Ahmed Amin
00201227212691
يمكنك متابعة الجلسة من فرص لحظية وتعليقات من خلال قناة التليجرام التالية
t.me/egxtiks
او قناة الواتس اب التالى
whatsapp.com/channel/0029Vb7y9PgD8SDyATRX4D2i
x.com/AhmedAminTC
00201227212691
يمكنك متابعة الجلسة من فرص لحظية وتعليقات من خلال قناة التليجرام التالية
t.me/egxtiks
او قناة الواتس اب التالى
whatsapp.com/channel/0029Vb7y9PgD8SDyATRX4D2i
x.com/AhmedAminTC
Pernyataan Penyangkalan
Informasi dan publikasi ini tidak dimaksudkan, dan bukan merupakan, saran atau rekomendasi keuangan, investasi, trading, atau jenis lainnya yang diberikan atau didukung oleh TradingView. Baca selengkapnya di Ketentuan Penggunaan.