More exclusive indicators from Be_Capy
Subscribe to Visual Investing — Fundamental System for $35.00/month to get exclusive indicators by this author. You pay right on TradingView and can use them on your charts straight away.
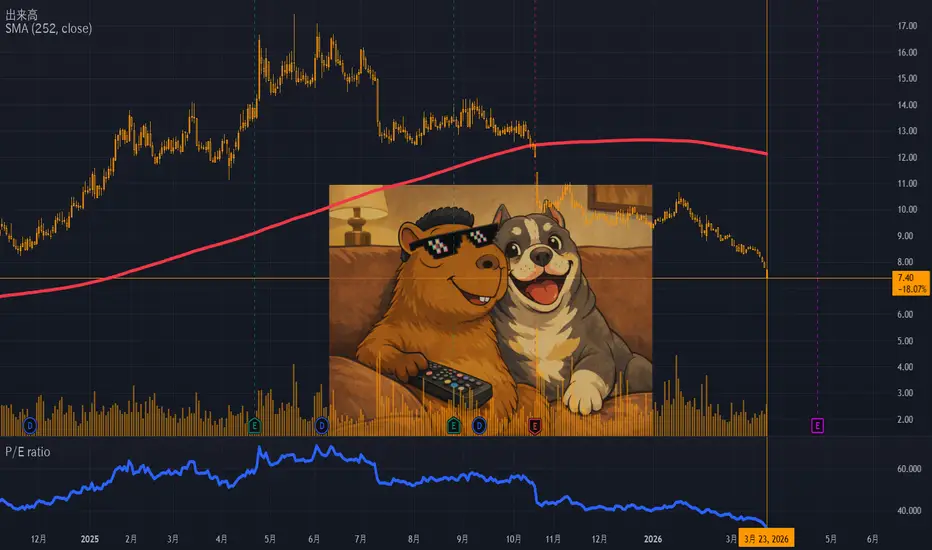
Explore Visual Investing — Fundamental SystemRedoublingは、TradingView上で私が独自に行っている調査プロジェクトで、次の質問に答えることを目的としています。資本を倍にするにはどれくらい時間がかかりますか? 各記事では、私がモデルポートフォリオに追加しようとする異なる企業に焦点を当てます。 記事公開日の最後の日足ローソク足の終値を、最初の買い指値価格として使用します。 私はすべての決定をファンダメンタル分析に基づいて行います。 さらに、計算にはレバレッジは使用しませんが、手数料(取引ごとに0.1%)と税金(キャピタルゲイン税20%、配当税25%)の分だけ資本を減らします。 同社の株価の現在価格を知りたい場合は、チャート上の再生ボタンをクリックしてください。 ただし、この資料は教育目的のみに使用してください。 念のため申し上げておきますが、これは投資アドバイスではありません。
以下は、 301498(Gambol Pet Group Ltd.)の財務状況に基づいた、詳細かつ体系的な企業概要です。
1. 主な活動分野
2. ビジネスモデル
3. 主力製品またはサービス
4. 事業の主要国
5. 主な競合相手
6. 利益成長に貢献する外部要因と内部要因
7. 利益減少に寄与する外部および内部要因
8. 経営陣の安定性
同社の事業状況を分析した結果、一株当たり利益は現在伸び悩んでいるものの、総売上高は長期的に着実に拡大しており、安定した需要と事業運営の回復力を示していることがわかった。 いくつかの主要な経営指標および財務指標は好調である。売掛金回収期間は非常に良好で、負債対売上高比率も非常に健全であり、営業キャッシュフロー、投資キャッシュフロー、財務キャッシュフローはいずれも好調または安定しており、これらを総合すると、規律ある財務管理と健全なバランスシートの質が示唆される。
裏付けとなる指標もこの評価を裏付けており、自己資本利益率は近年成長軌道を維持している一方、売上総利益率は長期的に着実に成長しており、一貫した収益性と業務効率性が確認されている。 売上高に対する在庫比率、流動比率、利息カバー率といったその他の指標も好調に見える一方、営業費用比率と支払日数は現在改善が見られず、これは重大な弱点というよりは、中立的な経営シグナルと解釈できる。
株価収益率(P/E比)が32倍と、これは許容範囲内と考えられており、同社の全体的な財務安定性を考慮すると、株価評価は妥当であると言える。 会社の安定性を脅かしたり、倒産につながるような重大なニュースは確認されなかった。 分散係数が20であり、現在の株価が年間平均株価から16 EPS以上乖離していることを考慮すると(この乖離は、現在の株価と年間平均株価の差を具体的に表している)、直近の日足終値でこの企業に15%の資本配分を行うことは、ポートフォリオの分散化の枠組みの中で正当化され、入手可能なデータに基づいたバランスの取れた投資ポジションを反映していると考えられる。
以下は、
301498(Gambol Pet Group Ltd.)の財務状況に基づいた、詳細かつ体系的な企業概要です。1. 主な活動分野
Gambol Pet Group Ltd.は、犬や猫用のペットスナックやおやつを専門とする中国のペットフードメーカーです。 同社は、ペットケアおよびペット栄養業界全般において事業を展開しており、主に天然の肉をベースとしたおやつ、ジャーキー、および補助的なペットフードに重点を置いている。 Gambol社は、ペット用おやつを開発、製造、輸出しており、中国に生産拠点を持ち、世界のプライベートブランドサプライチェーンにおいて確固たる地位を築いている。 同社は、国際的なブランドや小売業者向けにOEM/ODMペットスナック製品を製造することで知られています。
2. ビジネスモデル
Gambol Pet Group は主に B2B 製造および輸出モデルを運営しています。 同社は、世界中の販売業者、小売業者、プライベートブランド向けにペット用おやつやスナックを製造することで収益を上げている。 同社の事業の大部分は、OEM(相手先ブランドによる製品製造)およびODM(相手先ブランドによる製品設計・製造)サービスであり、海外のペットブランドがガンボル社に生産を委託している。 収益源は、大量生産製品、海外顧客との長期供給契約、および流通パートナーを通じて販売されるブランド製品です。
3. 主力製品またはサービス
同社は、特に犬向けの肉ベースのペット用おやつやスナックに注力しています。 主な製品カテゴリーには、チキンジャーキー、生皮スナック、デンタルチュー、フリーズドライスナック、天然肉ストリップなどがあります。 これらの製品の多くは、鶏肉、鴨肉、牛肉、魚、サツマイモなどの原材料を使用しており、高タンパク質のおやつとして販売されている。 Gambolは、国際的なブランド向けにカスタマイズされた製品開発およびパッケージングサービスも提供しており、小売業者が独自のプライベートブランドのペット用スナックラインを立ち上げることを可能にしています。
4. 事業の主要国
Gambolは中国に本社を置いているが、売上の大部分は輸出によるものである。 主要市場は北米、ヨーロッパ、そしてアジアの一部地域であり、これらの地域ではペット飼育率の上昇とペット栄養の高級化に伴い、ペット用おやつの需要が急速に伸びている。 同社は、世界最大のペットケア市場である米国、カナダ、ドイツ、英国、日本などの国々の販売代理店や小売業者と提携しています。
5. 主な競合相手
Gambolは、国際的なペットフード会社と他の受託製造業者の両方と競合しています。 主要なグローバル競合企業には、マース・ペットケア、ネスレ・ピュリナ、ヒルズ・ペットニュートリションといった大手ブランドのペットフード会社があり、これらの企業は高級ペット栄養食品市場を支配している。 製造・輸出部門では、ガンボルは、グローバル小売業者向けにOEM/ODM生産を提供する他の中国およびアジアのペットスナックメーカーとも競合している。
6. 利益成長に貢献する外部要因と内部要因
外部要因:
- 世界的なペット飼育の増加とペットの人間化傾向の高まりは、高級ペットスナックや自然派ペットフード製品の需要を支えています。
- 米国やヨーロッパなどの先進国市場では、消費者はペットを家族の一員として扱うことが増え、おやつ、健康製品、特別な食事などに費やす金額も増えています。
- 高タンパク質で天然素材のペット用おやつに対する需要の高まりは、Gambolのようなメーカーにとって大きな成長機会となる。
内部要因:
- 社内的には、ガンボルは中国でのコスト効率の良い製造から恩恵を受けており、国際的な顧客に競争力のある価格を提供することが可能になっています。
- OEM/ODM能力、柔軟な生産、カスタマイズされた配合に重点を置くことで、同社はグローバル小売業者との長期的なパートナーシップを構築することができます。
- 食品安全基準、輸出認証、最新の生産設備への投資は、欧米市場の規制要件を満たすことで成長を支えています。
7. 利益減少に寄与する外部および内部要因
外部の脅威:
- ペットフードメーカーは、特に米国とEU市場において、厳格な食品安全規制に関連するリスクに直面しています。
【※】製品のリコールや汚染問題は、ブランドの評判を損ない、輸出を阻害する可能性があります。- さらに、食肉の原材料費の高騰やサプライチェーンの混乱は、ペット用スナック製造業者の利益率に大きな影響を与える可能性があります。
内部的な弱点:
- OEM製造に重点を置く企業は、利益率の低下や大手小売顧客への依存に直面する可能性がある。
- ガンボル社は輸出に依存しているため、為替変動、貿易政策、関税の影響を受けやすく、収益性が低下したり、特定の市場へのアクセスが制限されたりする可能性がある。
8. 経営陣の安定性
経営陣の変更(過去5年間):
ギャンボル・ペット・グループの経営陣交代に関する公開情報は、同社が非公開企業であり、金融メディアによる報道も少ないため、比較的限られている。 経営陣は通常、創業者と国際貿易および製造業務に重点を置く上級幹部で構成される。
戦略への影響:
同社は製造業を中心とした組織構造であるため、戦略的な意思決定においては、生産能力の拡大、輸出認証の取得、および海外の販売代理店との関係強化を優先する傾向がある。 頻繁に経営陣の交代が公表されていないことは、比較的安定した経営体制を示唆しており、海外の顧客との長期的なパートナーシップを維持するのに役立つ可能性がある。
同社の事業状況を分析した結果、一株当たり利益は現在伸び悩んでいるものの、総売上高は長期的に着実に拡大しており、安定した需要と事業運営の回復力を示していることがわかった。 いくつかの主要な経営指標および財務指標は好調である。売掛金回収期間は非常に良好で、負債対売上高比率も非常に健全であり、営業キャッシュフロー、投資キャッシュフロー、財務キャッシュフローはいずれも好調または安定しており、これらを総合すると、規律ある財務管理と健全なバランスシートの質が示唆される。
裏付けとなる指標もこの評価を裏付けており、自己資本利益率は近年成長軌道を維持している一方、売上総利益率は長期的に着実に成長しており、一貫した収益性と業務効率性が確認されている。 売上高に対する在庫比率、流動比率、利息カバー率といったその他の指標も好調に見える一方、営業費用比率と支払日数は現在改善が見られず、これは重大な弱点というよりは、中立的な経営シグナルと解釈できる。
株価収益率(P/E比)が32倍と、これは許容範囲内と考えられており、同社の全体的な財務安定性を考慮すると、株価評価は妥当であると言える。 会社の安定性を脅かしたり、倒産につながるような重大なニュースは確認されなかった。 分散係数が20であり、現在の株価が年間平均株価から16 EPS以上乖離していることを考慮すると(この乖離は、現在の株価と年間平均株価の差を具体的に表している)、直近の日足終値でこの企業に15%の資本配分を行うことは、ポートフォリオの分散化の枠組みの中で正当化され、入手可能なデータに基づいたバランスの取れた投資ポジションを反映していると考えられる。

A ready-to-use visual investment system based on fundamental analysis that provides answers to an investor’s key questions: tradingview.com/spaces/Be_Capy/
פרסומים קשורים
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.
A ready-to-use visual investment system based on fundamental analysis that provides answers to an investor’s key questions: tradingview.com/spaces/Be_Capy/
פרסומים קשורים
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.