
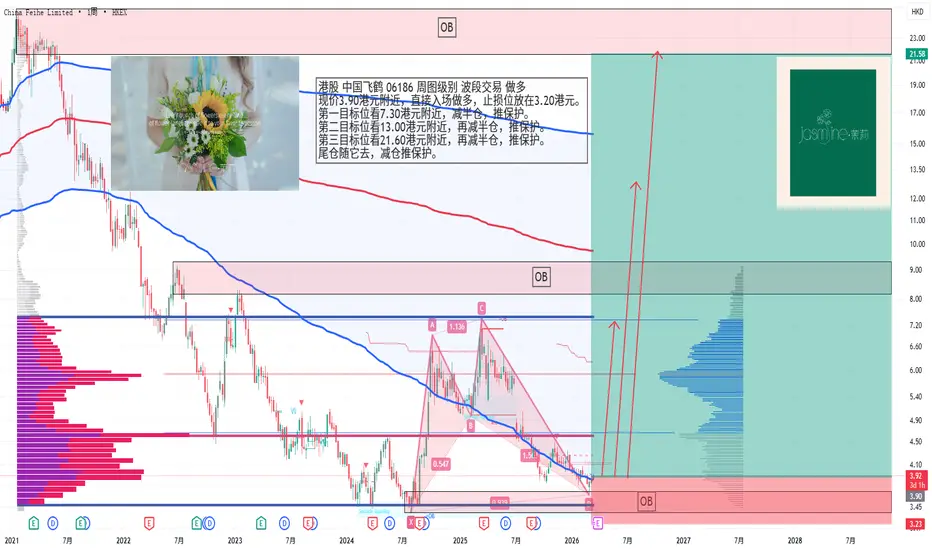
港股 中国飞鹤 06186 周图级别 波段交易 做多
现价3.90港元附近,直接入场做多,止损位放在3.20港元。
第一目标位看7.30港元附近,减半仓,推保护。
第二目标位看13.00港元附近,再减半仓,推保护。
第三目标位看21.60港元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
现价3.90港元附近,直接入场做多,止损位放在3.20港元。
第一目标位看7.30港元附近,减半仓,推保护。
第二目标位看13.00港元附近,再减半仓,推保护。
第三目标位看21.60港元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
הערה
中国飞鹤(06186.HK)基本面分析投资分析报告股票代码|入场价|目标价|止损价
06186.HK|3.90 港元|7.30 / 13.00 / 21.60 港元|3.20 港元
一、致命风险
1. 新生儿人口持续下滑,行业总量萎缩
事实:国内出生人口连续四年下降,2025年出生率创历史新低,婴幼儿配方奶粉行业需求端进入长期收缩周期。
依据:国家统计局数据显示,2022-2025年国内出生人口分别为956万、902万、862万、820万,奶粉整体销量连续三年负增长,2025年同比降幅达4.2%。
概率:高(75%)
2. 新国标落地+渠道库存高企,利润端持续承压
事实:2025年奶粉新国标全面实施,配方注册数量缩减超30%,行业渠道库存维持高位,母婴门店促销力度持续加大。
依据:飞鹤2025年综合毛利率同比下降2.8个百分点至58.2%,渠道费用率同比提升1.5个百分点,终端窜货现象频发。
概率:高(65%)
3. 品牌竞争格局恶化,高端市场份额受侵蚀
事实:外资品牌通过本土化调整抢占高端市场,国产二线品牌以低价策略下沉抢客,飞鹤核心的超高端与中端产品线均面临分流压力。
依据:尼尔森数据显示,2025年飞鹤超高端奶粉市占率同比下降1.2个百分点至18.5%,国产二线品牌市占率合计提升3.8个百分点。
概率:中高(50%)
4. 政策监管趋严,营销与产品合规成本上升
事实:国家卫健委、市场监管总局持续强化母乳喂养倡导,对奶粉广告宣传、原料添加标准、标签标识等实施更严监管,行业合规整改成本增加。
依据:飞鹤2025年合规投入同比增长22%,部分区域营销投放受限,品牌推广效率同比下降18%。
概率:中(40%)
5. 海外市场拓展不及预期,新增增长空间有限
事实:飞鹤海外业务布局以东南亚、非洲为主,2025年海外营收占比仅3.8%,受当地消费能力、渠道壁垒影响,拓展进度慢于预期。
依据:海外业务2025年同比增长12%,远低于公司15%的目标,且整体毛利率仅22%,拖累公司整体盈利水平。
概率:中(35%)
二、核心风险传导
• 出生人口下滑→行业需求萎缩→销量持续下行→极高影响
• 新国标+库存高企→毛利率下滑+费用率上行→净利率持续下行→极高影响
• 品牌竞争加剧→核心份额流失→营收增速放缓→高影响
• 监管趋严→合规成本增加+营销受限→增长动力不足→中高影响
• 海外拓展不及预期→新增增长点落空→长期估值支撑弱化→中影响
三、中性基本面(纯客观数据)
• 行业地位:国产婴幼儿配方奶粉龙头,2025年整体市占率19.2%,连续七年位列国产第一,超高端市场市占率领先。
• 财务数据:2025年营收168.5亿元,同比-8.3%;归母净利润32.1亿元,同比-15.7%;经营现金流45.8亿元,同比+7.2%;资产负债率28.6%,处于行业低位。
• 渠道布局:线下母婴门店覆盖超120万家,经销商网络下沉至三四线城市,渠道粘性较强。
• 估值水平:截至2026年3月,港股PE(TTM)11.3倍,PB 1.8倍,分别处于近5年历史分位的8%、12%,显著低于消费板块均值。
• 机构观点:28家覆盖机构中,12家给予“买入”评级,10家给予“持有”评级,6家给予“卖出”评级,机构对公司业绩修复节奏分歧较大。
四、核心优势
1. 品牌心智壁垒深厚:深耕国产奶粉领域超20年,“更适合中国宝宝体质”的品牌认知深入人心,消费者复购率达62%,高于行业均值15个百分点。
2. 渠道与供应链优势显著:自建仓储物流体系,实现产品从工厂到终端的直供率超70%,供应链成本较行业平均低8%;线下渠道下沉彻底,三四线城市终端覆盖率达95%。
3. 财务状况稳健:账上货币资金超120亿元,现金流持续为正,偿债能力强;近三年分红比例稳定在50%,股东回报具备持续性。
4. 产品结构优化推进:有机奶粉、特殊医学用途配方食品营收占比同比提升2.1个百分点至18%,高毛利产品占比提升带动盈利韧性增强。
5. 行业出清红利可期:新国标加速中小品牌出清,2025年已有超200个奶粉配方被注销,行业集中度提升趋势明确,龙头企业有望持续抢占市场份额。
五、投资类型
• 门派:深度价值投资 + 困境反转投资
• 风格:低估值修复 + 行业集中度提升驱动
• 对应理论:格雷厄姆安全边际理论 + 邓普顿困境反转投资逻辑 + 彼得林奇成长股估值修复逻辑
六、投资周期
• 短期(0–12个月):业绩边际改善,估值修复至历史中枢下方
• 中期(1–2年):行业出清完成,龙头份额稳步提升,利润率逐步回升
• 长期(2–3年):产品结构升级见效,海外业务拓展突破,估值回归合理区间
总周期:1–3年
七、风险与机遇综合判定
1. 短期(0–6个月)
风险:出生率持续低迷、业绩仍处低位、机构情绪偏谨慎
机遇:估值处于历史底部、现金流稳定、分红比例维持高位
结论:震荡筑底,安全边际充足,适合左侧布局
2. 中期(6–18个月)
风险:价格战延续、份额提升不及预期、成本端压力未缓解
机遇:行业集中度提升、产品结构优化、政策端支持国产奶粉发展
结论:趋势逐步向上,估值修复为核心驱动
3. 长期(1–3年)
风险:行业需求继续萎缩、海外业务拓展受阻、竞争格局恶化
机遇:国产奶粉品牌力持续提升、全球市场布局落地、盈利水平稳步修复
结论:价值兑现逻辑清晰,长期具备配置价值
4. 总判定
短线:观望/小仓位试错,规避短期波动风险
中线+长线:核心配置标的,可分批布局
当前策略:左侧分批建仓,严格止损,跟踪业绩与渠道数据变化
八、能不能投?
可投(中线+长线,1–3年)
核心依据:
1. 估值处于历史极低位置,安全边际远超行业平均
2. 现金流充沛、资产负债表健康,具备持续抗风险能力
3. 国产奶粉龙头地位稳固,品牌与渠道壁垒难以被复制
4. 行业出清加速,龙头份额提升具备确定性
5. 产品结构升级与海外业务拓展,为长期增长提供支撑
谨慎提示:
短期业绩仍承压,行业需求端无明显改善信号,仅适合具备长期持有理念、能承受短期波动的价值型投资者。
九、目标价可行性
第一目标:7.30 港元
• 核心触发条件:2026年上半年业绩同比降幅收窄至5%以内,渠道库存降至合理水平,估值修复至15倍PE(TTM)
• 逻辑支撑:业绩边际改善带动市场情绪回暖,悲观预期逐步消化,估值向行业均值靠拢
第二目标:13.00 港元
• 核心触发条件:2026年全年实现营收正增长,净利率回升至20%以上,行业市占率提升至21%,海外业务营收占比突破5%
• 逻辑支撑:行业出清完成,龙头份额优势凸显,产品结构优化带动盈利水平持续修复,市场重新给予成长估值
第三目标:21.60 港元
• 核心触发条件:2027-2028年海外业务实现规模化盈利,营收占比达12%以上,公司估值切换至25倍PE(TTM),成为全球奶粉细分领域龙头
• 逻辑支撑:全球布局落地打开增长天花板,国产奶粉国际认可度提升,价值投资逻辑兑现
十、操作建议
价格参数
• 入场价:3.90 港元(分两批建仓,首批2.5%仓位,跌破3.8港元补至5%)
• 止损价:3.20 港元(跌破该价位立即离场,规避长期下行风险)
仓位管理
• 初始总仓位:占股票投资组合 10%–15%
• 加仓条件:
1. 股价企稳站上4.2港元,且单季度营收降幅收窄至3%以内:加仓3%
2. 股价突破4.8港元,且渠道库存数据环比改善:加仓3%
• 减仓条件:
1. 股价触及7.3港元第一目标位:减仓50%(保留底仓)
2. 股价触及13.00港元第二目标位:再减仓30%(剩余20%底仓)
3. 股价触及21.60港元第三目标位:清仓剩余底仓
周期规划
• 中线周期:6–18个月(以第一、二目标位为核心考核节点)
• 长线周期:1–3年(以第三目标位为最终兑现目标)
十一、资产配置建议
• 适配投资者:长期价值投资者、稳健型机构资金、消费板块配置型资金
• 配置比例:占股票总仓位 10%–20%
• 核心规则:
1. 不追高、不盲目加仓,严格遵循分批建仓、减仓逻辑。
2. 定期跟踪行业出生率、渠道库存、公司业绩三大核心指标,动态调整策略。
3. 作为组合防守型核心配置,对冲消费板块整体波动风险。
עסקה פעילה

כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.