
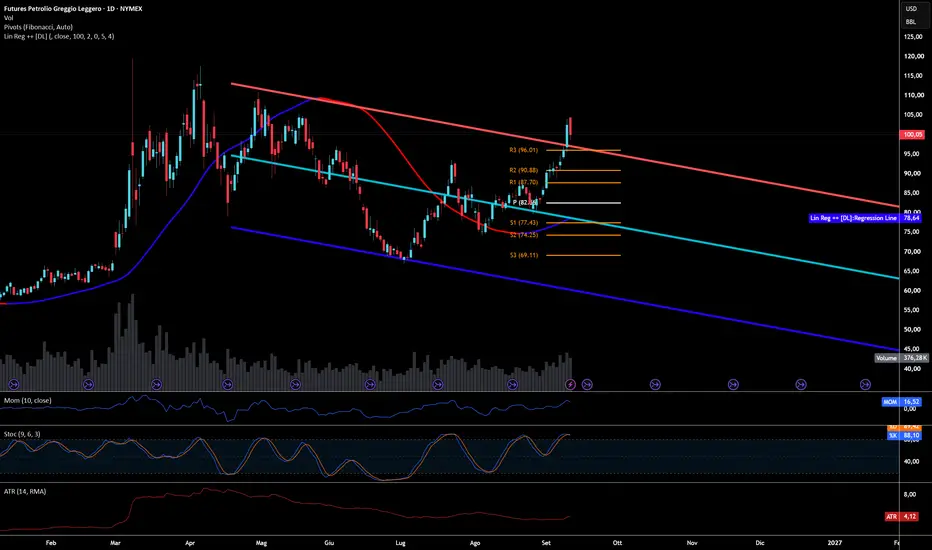
La retta di regressione transita oggi a 78,64, mentre il prezzo si colloca oltre ventuno dollari più in alto. L'estremo superiore del canale passa in area 97,3 e la chiusura di venerdì lo lascia alle spalle: il mercato sta operando fuori dal canale statistico, una condizione che storicamente non è sostenibile a lungo e che tende a risolversi o con una riconfigurazione al rialzo della pendenza o con un ritracciamento violento verso il centro. La curva di regressione, che aveva mantenuto inclinazione negativa da inizio maggio accompagnando il prezzo dai 115 dollari di aprile fino ai 69 di inizio luglio, ha invertito la pendenza nell'ultima decade di agosto e ora punta al rialzo: il valore stimato di equilibrio sta risalendo, ma da una base ancora molto distante dalle quotazioni correnti.
I pivot Fibonacci confermano l'estensione. Il prezzo ha attraversato in tre settimane R1 a 87,70, R2 a 90,88 e R3 a 96,01, lasciando il pivot centrale a 82,56 quasi venti dollari sotto. Vale la pena ricordare che il minimo di inizio luglio a 69 dollari era arrivato praticamente in punta su S3 a 69,11 e che tutta la costruzione della base di agosto è avvenuta a cavallo del pivot centrale: la struttura sta funzionando bene come mappa, e questo rende 96,01 il primo vero riferimento sotto il mercato. La rottura dei 100 dollari, la prima dal 24 luglio, è arrivata sull'escalation tra Stati Uniti e Iran, sugli attacchi Houthi alle infrastrutture saudite compresa la raffineria di Jazan e su una produzione OPEC di agosto stimata in calo di 900mila barili al giorno a 19,91 milioni, con l'output saudita sceso di 1,9 milioni di barili a 6,238 milioni, il livello più basso dal 1990.
Il momentum a 10 periodi segna 16,52, il valore più alto dell'intera finestra visibile: la spinta è reale e non va sottovalutata. Lo stocastico 9,6,3 racconta però l'altra metà della storia, con %K a 88,10 sotto %D a 89,42 in piena zona di ipercomprato, primo incrocio negativo dopo l'accelerazione. L'ATR a 4,12 è più che raddoppiato rispetto alla compressione estiva e impone di ridimensionare le size prima ancora di ragionare sui livelli: parliamo di oltre quattro dollari di escursione media giornaliera. I volumi accompagnano il movimento e restano sopra la media di agosto, ma l'ultima candela è una giornata di rigetto, con massimo a ridosso di 105 e chiusura sui minimi di seduta, dopo un'apertura a 103,97 e una chiusura precedente a 102,48.
C'è poi una variabile di calendario che nelle prossime sette settimane pesa quanto i livelli tecnici. Le elezioni di midterm americane si tengono il 3 novembre e il presidente ha dichiarato pubblicamente il 9 settembre che i prezzi dell'energia non scenderanno prima del voto, anticipando che solo "subito dopo le elezioni" il greggio inizierà a calare. È un'ammissione che vale più di molte analisi: la benzina self negli Stati Uniti viaggia attorno a 4,22 dollari al gallone, oltre un dollaro sopra un anno fa, e il diesel ha toccato il record di circa 5,94 dollari, con effetti a catena su trasporti, alimentari e tariffe aeree. In un'elezione che i sondaggi descrivono come giocata sul costo della vita, il prezzo del carburante è la variabile più visibile sulla scheda elettorale, e questo crea un incentivo politico fortissimo a comprimere le quotazioni nel brevissimo termine.
Il problema è che gli strumenti disponibili si stanno esaurendo. La riserva strategica, attinta pesantemente nella prima metà dell'anno, è scesa sotto i 300 milioni di barili e lascia all'amministrazione un margine sempre più stretto tra contenimento dei prezzi alla pompa e funzione di emergenza. L'accordo con il Venezuela viene presentato come soluzione di offerta, ma la produzione significativa è attesa arrivare negli Stati Uniti non prima del prossimo anno, un orizzonte che non intercetta il voto. E gli analisti del settore considerano poco efficace anche l'ipotesi di restrizioni all'export di carburanti, che difficilmente farebbe scendere il diesel in misura rilevante. Tradotto per chi opera, significa un'asimmetria temporale netta: fino al 3 novembre l'incentivo alla de-escalation è massimo e ogni titolo su un negoziato può produrre gap ribassisti violenti su un mercato lungo e fuori dal canale, mentre dopo il voto quel vincolo politico si allenta e con esso il freno a una postura più aggressiva nel Golfo, spostando il rischio di coda verso l'alto.
Operativamente il quadro resta di forza, ma comprare qui significa inseguire un mercato già esteso di due deviazioni. L'impostazione rialzista si conferma solo con una chiusura sopra 105,50: in quel caso il primo obiettivo è l'area 110, poi i massimi di aprile tra 115 e 118, con stop sotto 100. Lo scenario ribassista si attiva con la perdita di 96, dove passa R3: primo target R2 a 90,88, secondo target R1 a 87,70, e solo un cedimento di quest'ultimo riaprirebbe la discesa verso il pivot a 82,56. Stop sopra 106. Lo scenario più probabile nel breve resta però il consolidamento laterale tra 96 e 105, con lo stocastico che scarica l'ipercomprato senza che il prezzo restituisca il breakout: è la configurazione tipica dei mercati guidati da un premio geopolitico, dove nessuno vende finché il conflitto resta aperto ma nessuno compra volentieri venti dollari sopra il fair value stimato. Chi è già long faccia trailing sotto 96, e tratti il 3 novembre come uno spartiacque di regime più che come una data qualsiasi.
I pivot Fibonacci confermano l'estensione. Il prezzo ha attraversato in tre settimane R1 a 87,70, R2 a 90,88 e R3 a 96,01, lasciando il pivot centrale a 82,56 quasi venti dollari sotto. Vale la pena ricordare che il minimo di inizio luglio a 69 dollari era arrivato praticamente in punta su S3 a 69,11 e che tutta la costruzione della base di agosto è avvenuta a cavallo del pivot centrale: la struttura sta funzionando bene come mappa, e questo rende 96,01 il primo vero riferimento sotto il mercato. La rottura dei 100 dollari, la prima dal 24 luglio, è arrivata sull'escalation tra Stati Uniti e Iran, sugli attacchi Houthi alle infrastrutture saudite compresa la raffineria di Jazan e su una produzione OPEC di agosto stimata in calo di 900mila barili al giorno a 19,91 milioni, con l'output saudita sceso di 1,9 milioni di barili a 6,238 milioni, il livello più basso dal 1990.
Il momentum a 10 periodi segna 16,52, il valore più alto dell'intera finestra visibile: la spinta è reale e non va sottovalutata. Lo stocastico 9,6,3 racconta però l'altra metà della storia, con %K a 88,10 sotto %D a 89,42 in piena zona di ipercomprato, primo incrocio negativo dopo l'accelerazione. L'ATR a 4,12 è più che raddoppiato rispetto alla compressione estiva e impone di ridimensionare le size prima ancora di ragionare sui livelli: parliamo di oltre quattro dollari di escursione media giornaliera. I volumi accompagnano il movimento e restano sopra la media di agosto, ma l'ultima candela è una giornata di rigetto, con massimo a ridosso di 105 e chiusura sui minimi di seduta, dopo un'apertura a 103,97 e una chiusura precedente a 102,48.
C'è poi una variabile di calendario che nelle prossime sette settimane pesa quanto i livelli tecnici. Le elezioni di midterm americane si tengono il 3 novembre e il presidente ha dichiarato pubblicamente il 9 settembre che i prezzi dell'energia non scenderanno prima del voto, anticipando che solo "subito dopo le elezioni" il greggio inizierà a calare. È un'ammissione che vale più di molte analisi: la benzina self negli Stati Uniti viaggia attorno a 4,22 dollari al gallone, oltre un dollaro sopra un anno fa, e il diesel ha toccato il record di circa 5,94 dollari, con effetti a catena su trasporti, alimentari e tariffe aeree. In un'elezione che i sondaggi descrivono come giocata sul costo della vita, il prezzo del carburante è la variabile più visibile sulla scheda elettorale, e questo crea un incentivo politico fortissimo a comprimere le quotazioni nel brevissimo termine.
Il problema è che gli strumenti disponibili si stanno esaurendo. La riserva strategica, attinta pesantemente nella prima metà dell'anno, è scesa sotto i 300 milioni di barili e lascia all'amministrazione un margine sempre più stretto tra contenimento dei prezzi alla pompa e funzione di emergenza. L'accordo con il Venezuela viene presentato come soluzione di offerta, ma la produzione significativa è attesa arrivare negli Stati Uniti non prima del prossimo anno, un orizzonte che non intercetta il voto. E gli analisti del settore considerano poco efficace anche l'ipotesi di restrizioni all'export di carburanti, che difficilmente farebbe scendere il diesel in misura rilevante. Tradotto per chi opera, significa un'asimmetria temporale netta: fino al 3 novembre l'incentivo alla de-escalation è massimo e ogni titolo su un negoziato può produrre gap ribassisti violenti su un mercato lungo e fuori dal canale, mentre dopo il voto quel vincolo politico si allenta e con esso il freno a una postura più aggressiva nel Golfo, spostando il rischio di coda verso l'alto.
Operativamente il quadro resta di forza, ma comprare qui significa inseguire un mercato già esteso di due deviazioni. L'impostazione rialzista si conferma solo con una chiusura sopra 105,50: in quel caso il primo obiettivo è l'area 110, poi i massimi di aprile tra 115 e 118, con stop sotto 100. Lo scenario ribassista si attiva con la perdita di 96, dove passa R3: primo target R2 a 90,88, secondo target R1 a 87,70, e solo un cedimento di quest'ultimo riaprirebbe la discesa verso il pivot a 82,56. Stop sopra 106. Lo scenario più probabile nel breve resta però il consolidamento laterale tra 96 e 105, con lo stocastico che scarica l'ipercomprato senza che il prezzo restituisca il breakout: è la configurazione tipica dei mercati guidati da un premio geopolitico, dove nessuno vende finché il conflitto resta aperto ma nessuno compra volentieri venti dollari sopra il fair value stimato. Chi è già long faccia trailing sotto 96, e tratti il 3 novembre come uno spartiacque di regime più che come una data qualsiasi.

Giuseppe M. Pelle
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.
Giuseppe M. Pelle
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.