
La tecnológica de defensa Indra está desarrollando una red de tres fábricas en el norte de España para convertirse en fabricante de vehículos blindados, con una inversión prevista superior a 200 millones de euros y más de 1.000 empleos industriales directos, según informó el martes elEconomista.
La compañía pasará de unos 36.000 metros cuadrados de superficie productiva a más de 154.000, y creará además 1.400 puestos de ingeniería y alta cualificación.
Indra ya opera la planta de El Tallerón (Gijón), adquirida en julio de 2025 a Duro Felguera por 3,6 millones de euros, y anunció a finales de julio la de As Pontes (A Coruña), con una inversión estimada de 18 millones y arranque previsto en la primera mitad de 2027.
La tercera, en Barros (Asturias), depende de un acuerdo con el Gobierno del Principado para alquilar el taller, que este comprará también a Duro Felguera.
CARTERA Y CONTRATOS
El año pasado la empresa se adjudicó programas de blindados por más de 7.600 millones de euros, algunos en UTE. A corto plazo opta a otros 5.000 millones, entre ellos la renovación de camiones tácticos del Ejército de Tierra y la modernización de los carros Leopard.
La fábrica de Gijón asumirá el programa del VCR 8x8 Dragón y, después, el obús autopropulsado K9, un contrato de más de 4.500 millones en el que Indra trabaja con la surcoreana Hanwha.
RESULTADOS
Indra ganó 219 millones de euros en el primer semestre, un 2,1% más, con unos ingresos de 3.179 millones, un 30% por encima de los del mismo periodo del año anterior. Ajustado el efecto de la operación de Tess Defence en 2025, el beneficio habría crecido en torno a un 59%, según el análisis de Merca2.
El EBITDA aumentó un 72% y el EBIT un 51%. La cartera de pedidos alcanzó los 20.533 millones, un 117% más. Las adquisiciones aportaron 377 millones a las ventas.
La compañía reiteró sus objetivos para 2026: más de 7.000 millones de ingresos, un EBIT superior a 700 millones y un flujo de caja libre por encima de 375 millones.
VALORACIÓN
Las acciones de Indra cotizan a un PER 2026 estimado de entre 23 y 24 veces, frente a unas 9 veces a principios de 2025, según datos de Estrategias de Inversión y JP Morgan. Goldman Sachs fija un precio objetivo de 80 euros, UBS de 72 y Morgan Stanley de 70, mientras que Alphavalue recomienda vender con un objetivo de 53,30 euros.
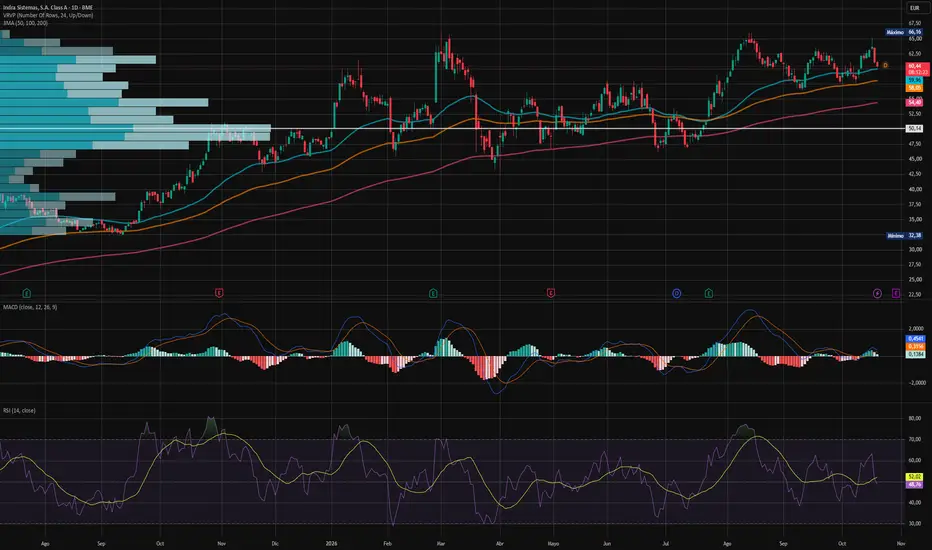
ANÁLISIS TÉCNICO
El valor cerró el martes a 61,05 euros, un 0,46% menos, por encima de sus medias exponenciales de 50, 100 y 200 sesiones, situadas en 60,81, 57,24 y 55,27 euros, respectivamente.
La cotización se mueve en un rango lateral con una resistencia en 66,06 euros, el máximo del periodo analizado. Los soportes se sitúan en 60,8, 57,2 y 55,3-55,5 euros; si este último se perdiera, el siguiente nivel relevante está en 43,39 euros.
El RSI de 14 sesiones se ubica en 51,3, en zona neutral, y el MACD (0,521) permanece por encima de su línea de señal (0,332).
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.

כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.