
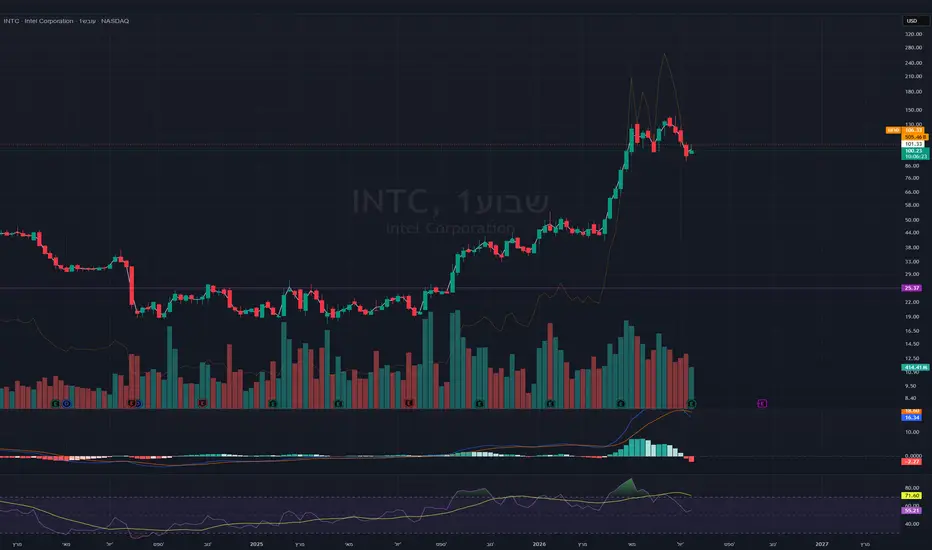
ענקית השבבים אני לא צריך לספר לכם מי זאת אינטל
נקודות ראשונות בדוח :
1. ההכנסות ברבעון השני הסתכמו ב-16.1 מיליארד דולר, עלייה של 25% לעומת הרבעון המקביל אשתקד
2. אינטל הרחיבה את המומנטום שלה בתחום הבינה המלאכותית הפיזית והרובוטיקה, כאשר יותר מ-130 לקוחות
3. אינטל הכריזה על שיתופי פעולה אסטרטגיים עם פוקסקון, סימנס, היטאצ'י, אקו נוירוטכנולוגיה וגרינסטון ביוסיינס לפיתוח משותף של פתרונות בינה מלאכותית ומחשוב ספציפיים לתעשייה, המופעלים על ידי מעבדי אינטל .
כספי :
25% עלייה בהכנסות
61.85% התיעלות הוצאות
16.82% עלייה ברווח
צפיות עתידיות :
אינטל צופה לרבעון השלישי של 2026 הכנסות של 15.8-16.8 מיליארד דולר,
רווח גולמי של 41%-42%
החברה גם צופה הוצאות תפעול שנתיות של כ-16.5 מיליארד דולר ב-non-GAAP, מה שמרמז על המשך השקעה אגרסיבית בצמיחה.
מסקנה ראשונית :
הכנסות ברבעון השני עלו ל-16.1 מיליארד דולר, והחברה צופה ברבעון השלישי 15.8-16.8 מיליארד דולר
הרווחיות השתפרה מאוד: השוליים הגולמיים עלו ל-40.4% ב-GAAP ו-41.8% -non-GAAP
מצד ההוצאה, אינטל עדיין משקיעה חזק בתשתיות, חדרים נקיים וציוד כדי לתמוך בצמיחה השנה ובשנה הבאה
למסקנה: זו לא “התייעלות” רק דרך קיצוץ, אלא בעיקר שיפור תפעולי אמיתי יחד עם ריסון עלויות יחסית, מה שמתחיל לשפר את המודל העסקי.
הסיכון המרכזי קדימה הוא שהשיפור הזה עדיין תלוי בביצוע, בביקוש למוצרי AI וביכולת של אינטל להמשיך להוציא לפועל את תוכנית הייצור וה-Foundry שלה בזמן.
מסקנה
בעקבות הדוחות של טסלה וגוגל.
מהדוחות של טסלה וגוגל אפשר לגזור מסקנה יותר רחבה: יש עדיין צמיחה בביקוש לשבבים ול-AI, אבל היא לא אחידה ולא “ללא סיכונים”. מצד אחד, אינטל מדווחת ש-AI יוצר “ביקוש חסר תקדים למחשוב”, ושהכנסות מרכז הנתונים וה-AI שלה עלו ברבעון השני ב-59% ל-6.3 מיליארד דולר, בעוד שעסק ה-Foundry צמח ב-31% ל-5.8 מיליארד דולר.
למה זה חשוב למשקיע
הנתונים של אינטל מראים שהביקוש לא מגיע רק ממכירת שבבים לצרכנים, אלא יותר ויותר ממרכזי נתונים, תשתיות AI, אריזה מתקדמת וייצור. אינטל גם מציינת שהשיפור ברבעון נבע מביקוש חזק, תפוקות ייצור גבוהות יותר וקיצור זמני מחזור, כלומר יש כאן גם שיפור בצד ההיצע ולא רק בעליית מחירים.
גוגל: יותר השקעות, לא פחות
מהדיווחים על גוגל עולה שהשוק בוחן האם ההשקעות ב-AI באמת מייצרות תשואה, וגוגל עצמה נשארת עם הוצאות הון גבוהות מאוד כדי לתמוך בענן וב-AI. לפי הדיווחים שיצאו סביב עונת הדוחות, אלפאבית/גוגל העלתה את תחזית ההשקעות בתשתיות ל-85 מיליארד דולר ב-2025, עם מסר ברור שה-AI כבר משפיע על כל חלקי הפעילות ומצדיק השקעות נוספות.globes+2
טסלה: ביקוש קיים, אבל יותר תנודתי
טסלה כן ממשיכה להשקיע ב-AI, ברובוטקסי ובפיתוחים סביב אוטונומיה, אבל הדוחות מצביעים על שוק יותר שברירי: הכנסות הרכב והרווחיות שלה חלשות יותר מהצמיחה של גוגל, והמשקיעים רואים שם יותר סיכון מאשר וודאות. במילים אחרות, טסלה תומכת בסיפור של ביקוש עתידי לשבבים ולמחשוב, אבל היא לא הוכחה לכך שהביקוש יהיה חלק או ליניארי.maariv+2
המסקנה האמיתית
לכן, המסקנה הסבירה היא לא “עצירה” בביקוש לשבבים, אלא המשך צמיחה עם תנודתיות. הביקוש חזק במיוחד ב-AI, דאטה-סנטרים ותשתיות ענן, אבל קצב ההוצאות של גוגל, טסלה וענקיות נוספות ימשיך לקבוע אם הצמיחה הזו תהיה מואצת או תיתקל בהפוגות זמניות.bizportal+1
מה זה אומר קדימה
אם אתה מסתכל על הסקטור כמשקיע, צריך להבחין בין חברות שמוכיחות ביקוש עם הכנסות ורווחיות, לבין חברות שמדברות בעיקר על פוטנציאל עתידי. אצל אינטל, המסר הוא שהביקוש כבר שם והם מצליחים לתרגם אותו לשיפור תפעולי; אצל גוגל, ההשקעות עדיין נראות מוצדקות; אצל טסלה, הסיפור יותר ספקולטיבי ותלוי ביישום.globes+2
בשורה אחת: הביקוש לשבבים ול-AI לא נעצר, אבל הוא עובר משלב “הייפ” לשלב של סינון — מי שמייצר תוצאות ייהנה, ומי שלא, יפגוש יותר לחץ אגרסיבי !
חברים יקרים כל הנאמר אינו המלצה לביצוע פעולה אלה תוכן לימודי בלבד
נקודות ראשונות בדוח :
1. ההכנסות ברבעון השני הסתכמו ב-16.1 מיליארד דולר, עלייה של 25% לעומת הרבעון המקביל אשתקד
2. אינטל הרחיבה את המומנטום שלה בתחום הבינה המלאכותית הפיזית והרובוטיקה, כאשר יותר מ-130 לקוחות
3. אינטל הכריזה על שיתופי פעולה אסטרטגיים עם פוקסקון, סימנס, היטאצ'י, אקו נוירוטכנולוגיה וגרינסטון ביוסיינס לפיתוח משותף של פתרונות בינה מלאכותית ומחשוב ספציפיים לתעשייה, המופעלים על ידי מעבדי אינטל .
כספי :
25% עלייה בהכנסות
61.85% התיעלות הוצאות
16.82% עלייה ברווח
צפיות עתידיות :
אינטל צופה לרבעון השלישי של 2026 הכנסות של 15.8-16.8 מיליארד דולר,
רווח גולמי של 41%-42%
החברה גם צופה הוצאות תפעול שנתיות של כ-16.5 מיליארד דולר ב-non-GAAP, מה שמרמז על המשך השקעה אגרסיבית בצמיחה.
מסקנה ראשונית :
הכנסות ברבעון השני עלו ל-16.1 מיליארד דולר, והחברה צופה ברבעון השלישי 15.8-16.8 מיליארד דולר
הרווחיות השתפרה מאוד: השוליים הגולמיים עלו ל-40.4% ב-GAAP ו-41.8% -non-GAAP
מצד ההוצאה, אינטל עדיין משקיעה חזק בתשתיות, חדרים נקיים וציוד כדי לתמוך בצמיחה השנה ובשנה הבאה
למסקנה: זו לא “התייעלות” רק דרך קיצוץ, אלא בעיקר שיפור תפעולי אמיתי יחד עם ריסון עלויות יחסית, מה שמתחיל לשפר את המודל העסקי.
הסיכון המרכזי קדימה הוא שהשיפור הזה עדיין תלוי בביצוע, בביקוש למוצרי AI וביכולת של אינטל להמשיך להוציא לפועל את תוכנית הייצור וה-Foundry שלה בזמן.
מסקנה
בעקבות הדוחות של טסלה וגוגל.
מהדוחות של טסלה וגוגל אפשר לגזור מסקנה יותר רחבה: יש עדיין צמיחה בביקוש לשבבים ול-AI, אבל היא לא אחידה ולא “ללא סיכונים”. מצד אחד, אינטל מדווחת ש-AI יוצר “ביקוש חסר תקדים למחשוב”, ושהכנסות מרכז הנתונים וה-AI שלה עלו ברבעון השני ב-59% ל-6.3 מיליארד דולר, בעוד שעסק ה-Foundry צמח ב-31% ל-5.8 מיליארד דולר.
למה זה חשוב למשקיע
הנתונים של אינטל מראים שהביקוש לא מגיע רק ממכירת שבבים לצרכנים, אלא יותר ויותר ממרכזי נתונים, תשתיות AI, אריזה מתקדמת וייצור. אינטל גם מציינת שהשיפור ברבעון נבע מביקוש חזק, תפוקות ייצור גבוהות יותר וקיצור זמני מחזור, כלומר יש כאן גם שיפור בצד ההיצע ולא רק בעליית מחירים.
גוגל: יותר השקעות, לא פחות
מהדיווחים על גוגל עולה שהשוק בוחן האם ההשקעות ב-AI באמת מייצרות תשואה, וגוגל עצמה נשארת עם הוצאות הון גבוהות מאוד כדי לתמוך בענן וב-AI. לפי הדיווחים שיצאו סביב עונת הדוחות, אלפאבית/גוגל העלתה את תחזית ההשקעות בתשתיות ל-85 מיליארד דולר ב-2025, עם מסר ברור שה-AI כבר משפיע על כל חלקי הפעילות ומצדיק השקעות נוספות.globes+2
טסלה: ביקוש קיים, אבל יותר תנודתי
טסלה כן ממשיכה להשקיע ב-AI, ברובוטקסי ובפיתוחים סביב אוטונומיה, אבל הדוחות מצביעים על שוק יותר שברירי: הכנסות הרכב והרווחיות שלה חלשות יותר מהצמיחה של גוגל, והמשקיעים רואים שם יותר סיכון מאשר וודאות. במילים אחרות, טסלה תומכת בסיפור של ביקוש עתידי לשבבים ולמחשוב, אבל היא לא הוכחה לכך שהביקוש יהיה חלק או ליניארי.maariv+2
המסקנה האמיתית
לכן, המסקנה הסבירה היא לא “עצירה” בביקוש לשבבים, אלא המשך צמיחה עם תנודתיות. הביקוש חזק במיוחד ב-AI, דאטה-סנטרים ותשתיות ענן, אבל קצב ההוצאות של גוגל, טסלה וענקיות נוספות ימשיך לקבוע אם הצמיחה הזו תהיה מואצת או תיתקל בהפוגות זמניות.bizportal+1
מה זה אומר קדימה
אם אתה מסתכל על הסקטור כמשקיע, צריך להבחין בין חברות שמוכיחות ביקוש עם הכנסות ורווחיות, לבין חברות שמדברות בעיקר על פוטנציאל עתידי. אצל אינטל, המסר הוא שהביקוש כבר שם והם מצליחים לתרגם אותו לשיפור תפעולי; אצל גוגל, ההשקעות עדיין נראות מוצדקות; אצל טסלה, הסיפור יותר ספקולטיבי ותלוי ביישום.globes+2
בשורה אחת: הביקוש לשבבים ול-AI לא נעצר, אבל הוא עובר משלב “הייפ” לשלב של סינון — מי שמייצר תוצאות ייהנה, ומי שלא, יפגוש יותר לחץ אגרסיבי !
חברים יקרים כל הנאמר אינו המלצה לביצוע פעולה אלה תוכן לימודי בלבד

כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.