
זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 02.09.26
התור של השחקן הלא נכון
יש בשחמט מצב אכזרי שנקרא צווּגצוואנג. הלוח נראה מאוזן, אף כלי אינו נמצא בסכנה מיידית, אבל השחקן שתורו הגיע יודע שכל מהלך שיעשה ירע את מצבו. הוא לא הפסיד, לפחות עדיין לא. הבעיה שלו פשוטה יותר וכואבת יותר: הוא חייב לזוז.
נדמה לי שזה המקום שאליו הגיע הפד. אם שוק העבודה יתברר כחזק מדי, יהיה לו קשה להתעלם מהאינפלציה והוא עלול להעלות ריבית. אם הוא יתגלה כחלש מדי, השוק יתחיל לחשוש שהכלכלה כבר מאטה מהר יותר מכפי שנדמה. הפד לא מחפש כרגע חדשות טובות או רעות. הוא מחפש מספר מדויק מאוד באמצע.
🐘 כוונות הן עדיין לא מעשים
דוח המשרות הפנויות סיפק דוגמה מצוינת לבלבול הזה. מספר המשרות הפנויות עלה ביולי ב-89 אלף ל-7.271 מיליון, ויש כעת 1.05 משרות פנויות על כל מובטל. לכאורה, זהו שוק עבודה בריא שמספק לפד עוד סיבה להילחם באינפלציה.
אבל כאשר יורדים קומה אחת מתחת לכותרת, התמונה משתנה. מספר הגיוסים ירד ב-278 אלף ל-5.054 מיליון, בעוד מספר הפיטורים נותר נמוך וירד ל-1.666 מיליון. החברות אינן ממהרות להיפרד מעובדים, אך גם אינן ממהרות לצרף חדשים. זהו שוק של לא מגייסים ולא מפטרים - יציב מבחוץ, קפוא מבפנים.
ההבדל הזה חשוב. משרה פנויה היא כוונה, בעוד גיוס הוא פעולה שכבר בוצעה. כשהכוונות נשארות גבוהות אבל הפעולות נחלשות, ייתכן שהחברות עדיין זקוקות לעובדים, אך אינן בטוחות מספיק לגבי הביקוש, העלויות והריבית כדי להתחייב אליהם עכשיו.
🐘 ההאטה הלא נכונה
גם נתוני הייצור סיפרו את אותו סיפור בשפה אחרת. מדד הייצור של ISM ירד באוגוסט מ-55.6 ל-54.6, וההזמנות החדשות נחלשו. הפעילות עדיין מתרחבת, אבל המהירות יורדת.
בדרך כלל האטה כזאת הייתה מתקבלת בשוק באנחת רווחה, משום שהיא אמורה להפחית את הלחץ על המחירים ועל הריבית. הפעם מדד המחירים ששילמו המפעלים נשאר גבוה מאוד ברמה של 71.1, וזמני האספקה המשיכו להתארך. הכלכלה הורידה הילוך, אבל העלויות לא הורידו את הרגל מהגז.
ואז המלחמה נכנסה דרך משאבת הדלק. ברנט זינק 4.6% ל-94.65 דולר ו-WTI עלה 5.2% ל-90.22 דולר, לאחר הסלמה מחודשת בין ארה״ב לאיראן ואיומים נוספים על זרימת הנפט במפרץ. חוזי הדיזל בארה״ב כבר עלו בכ-51% בעשרה שבועות. בשלב הזה הגיאופוליטיקה מפסיקה להיות רק כותרת ומתחילה לעבור לתוך הובלה, ייצור, מחירים ושולי רווח.
🐘 האג״ח הבינו ראשונות
שוק האג״ח הבין את החיבור מיד. תשואת אג״ח ארה״ב לעשר שנים התקרבה ל-4.8%, וההסתברות להעלאת ריבית בספטמבר טיפסה לכ-68%, לעומת פחות מ-40% שבוע קודם. זה שינוי חד מאוד בשבוע אחד, והוא מסביר מדוע נתונים שנראו סבירים על הנייר התקבלו בוול סטריט בחשדנות.
וזה כבר אינו סיפור אמריקאי בלבד. תשואת אג״ח יפן לעשר שנים הגיעה ל-3% לראשונה מאז 1996, התשואות בגרמניה הגיעו לשיא של 15 שנה ובבריטניה לרמות הגבוהות מאז 2008. כאשר שוקי האג״ח בעולם נעים יחד, קשה לבנות על כך שהפד לבדו יוכל להרגיע אותם בכמה מילים.
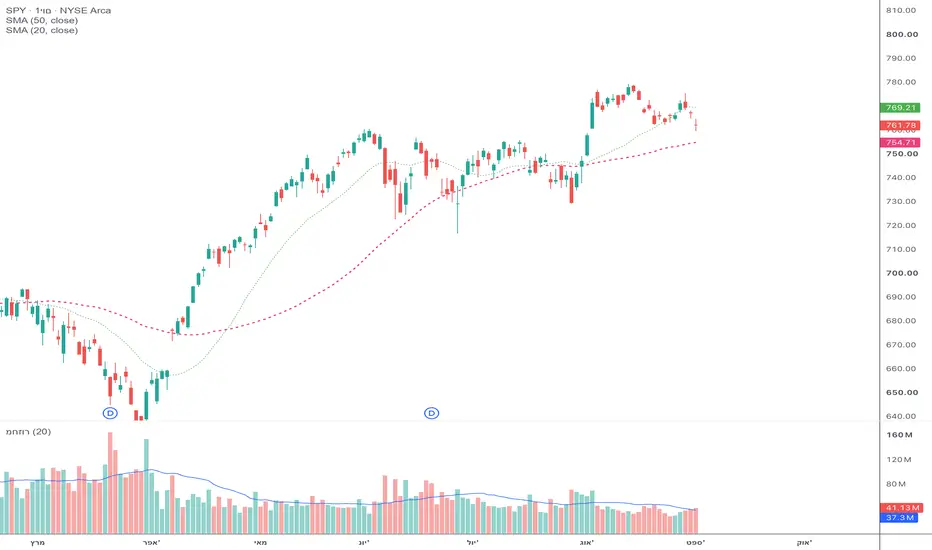
ה-S&P 500 ירד 0.71%, הנאסד״ק איבד 1.03% והדאו נחלש 0.79%. אבל עבורנו הסוחרים, המספרים החשובים יותר נמצאו מתחת למדדים: על כל מניה שעלתה היו כמעט שלוש שירדו, מדד התחבורה נפל 2.5%, ומדד השבבים איבד 2.1% כאשר כל המניות בתוכו סיימו באדום. האנרגיה הובילה, בעוד הצריכה המחזורית הייתה החלשה ביותר.
זה אינו רק יום של פחד. זו התחלה של העברת כסף מחברות שמשלמות על אנרגיה לחברות שמוכרות אותה, וממניות הזקוקות לריבית נמוכה אל נכסים שמספקים תשואה כבר עכשיו. אם הדפוס יימשך, העלייה בנפט לא תישאר בסקטור האנרגיה. היא תתחיל לשנות את תחזיות הרווח של חברות תעופה, שילוח, קמעונאות, תעשייה וטכנולוגיה.
גם מחזור המסחר, שהיה נמוך מהממוצע של 20 הימים האחרונים, חשוב כאן. לא ראינו כניעה המונית או בהלה מלאה, אלא יום שבו הקונים פשוט לא מיהרו להתווכח עם האג״ח והנפט. לכן ניסיון התאוששות אחד עדיין לא יספיק כדי לומר שהלחץ חלף.
🐘 לא אם הנתון טוב - אלא למה הוא טוב
הנתון החשוב הבא יהיה דוח התעסוקה ביום שישי, אבל הטעות תהיה לנסות לנחש רק אם הוא יהיה טוב או רע. נתון חזק עלול להעלות שוב את התשואות ולחזק את הציפייה להעלאת ריבית. נתון חלש עשוי להוריד תשואות, אך אם התחבורה, הבנקים והמניות הקטנות ימשיכו לרדת, השוק יאמר שהפעם הוא חושש מהצמיחה ולא חוגג את הריבית הנמוכה יותר.
זו גם המלכודת הפסיכולוגית של השבוע. התרגלנו במשך שנים לכך שנתון תעסוקה חלש טוב למניות מפני שהוא מקרב הקלה בריבית, ונתון חזק טוב מפני שהוא מעיד על כלכלה בריאה. עכשיו אף אחת משתי התגובות אינה מובטחת. המחיר יצטרך לספר לנו איזו סכנה השוק בחר לתמחר.
אני אעקוב קודם כל אחר תגובת אג״ח לשנתיים ולעשר שנים, אחר הנפט ואחר רוחב השוק. אם התשואות יירדו, הנפט יירגע ומספר המניות העולות יתרחב, נדע שהחשש היה מוגזם. אם המדדים יתאוששו אך מספר השפליים החדשים ימשיך לעלות, זו תהיה התאוששות שנשענת שוב על מעט מדי מניות.
🐘 לא תמיד תורנו לשחק
בשחמט, השחקן שנמצא בצווּגצוואנג אינו רשאי לדלג על התור. הוא חייב להזיז כלי, גם כשהוא יודע שהמהלך יפתח חולשה במקום אחר. הפד נמצא עכשיו במצב דומה.
לנו, בניגוד אליו, מותר להמתין. איננו חייבים להחליט לפני שהמחיר מראה לנו ממה השוק מפחד יותר - מאינפלציה שתדרוש עוד ריבית, או מכלכלה שכבר מתחילה לאבד תנופה. לפעמים היתרון הגדול ביותר על הלוח אינו לדעת מה יהיה המהלך הבא, אלא לזכור שלא תמיד תורנו לשחק.
יום מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳
התור של השחקן הלא נכון
יש בשחמט מצב אכזרי שנקרא צווּגצוואנג. הלוח נראה מאוזן, אף כלי אינו נמצא בסכנה מיידית, אבל השחקן שתורו הגיע יודע שכל מהלך שיעשה ירע את מצבו. הוא לא הפסיד, לפחות עדיין לא. הבעיה שלו פשוטה יותר וכואבת יותר: הוא חייב לזוז.
נדמה לי שזה המקום שאליו הגיע הפד. אם שוק העבודה יתברר כחזק מדי, יהיה לו קשה להתעלם מהאינפלציה והוא עלול להעלות ריבית. אם הוא יתגלה כחלש מדי, השוק יתחיל לחשוש שהכלכלה כבר מאטה מהר יותר מכפי שנדמה. הפד לא מחפש כרגע חדשות טובות או רעות. הוא מחפש מספר מדויק מאוד באמצע.
🐘 כוונות הן עדיין לא מעשים
דוח המשרות הפנויות סיפק דוגמה מצוינת לבלבול הזה. מספר המשרות הפנויות עלה ביולי ב-89 אלף ל-7.271 מיליון, ויש כעת 1.05 משרות פנויות על כל מובטל. לכאורה, זהו שוק עבודה בריא שמספק לפד עוד סיבה להילחם באינפלציה.
אבל כאשר יורדים קומה אחת מתחת לכותרת, התמונה משתנה. מספר הגיוסים ירד ב-278 אלף ל-5.054 מיליון, בעוד מספר הפיטורים נותר נמוך וירד ל-1.666 מיליון. החברות אינן ממהרות להיפרד מעובדים, אך גם אינן ממהרות לצרף חדשים. זהו שוק של לא מגייסים ולא מפטרים - יציב מבחוץ, קפוא מבפנים.
ההבדל הזה חשוב. משרה פנויה היא כוונה, בעוד גיוס הוא פעולה שכבר בוצעה. כשהכוונות נשארות גבוהות אבל הפעולות נחלשות, ייתכן שהחברות עדיין זקוקות לעובדים, אך אינן בטוחות מספיק לגבי הביקוש, העלויות והריבית כדי להתחייב אליהם עכשיו.
🐘 ההאטה הלא נכונה
גם נתוני הייצור סיפרו את אותו סיפור בשפה אחרת. מדד הייצור של ISM ירד באוגוסט מ-55.6 ל-54.6, וההזמנות החדשות נחלשו. הפעילות עדיין מתרחבת, אבל המהירות יורדת.
בדרך כלל האטה כזאת הייתה מתקבלת בשוק באנחת רווחה, משום שהיא אמורה להפחית את הלחץ על המחירים ועל הריבית. הפעם מדד המחירים ששילמו המפעלים נשאר גבוה מאוד ברמה של 71.1, וזמני האספקה המשיכו להתארך. הכלכלה הורידה הילוך, אבל העלויות לא הורידו את הרגל מהגז.
ואז המלחמה נכנסה דרך משאבת הדלק. ברנט זינק 4.6% ל-94.65 דולר ו-WTI עלה 5.2% ל-90.22 דולר, לאחר הסלמה מחודשת בין ארה״ב לאיראן ואיומים נוספים על זרימת הנפט במפרץ. חוזי הדיזל בארה״ב כבר עלו בכ-51% בעשרה שבועות. בשלב הזה הגיאופוליטיקה מפסיקה להיות רק כותרת ומתחילה לעבור לתוך הובלה, ייצור, מחירים ושולי רווח.
🐘 האג״ח הבינו ראשונות
שוק האג״ח הבין את החיבור מיד. תשואת אג״ח ארה״ב לעשר שנים התקרבה ל-4.8%, וההסתברות להעלאת ריבית בספטמבר טיפסה לכ-68%, לעומת פחות מ-40% שבוע קודם. זה שינוי חד מאוד בשבוע אחד, והוא מסביר מדוע נתונים שנראו סבירים על הנייר התקבלו בוול סטריט בחשדנות.
וזה כבר אינו סיפור אמריקאי בלבד. תשואת אג״ח יפן לעשר שנים הגיעה ל-3% לראשונה מאז 1996, התשואות בגרמניה הגיעו לשיא של 15 שנה ובבריטניה לרמות הגבוהות מאז 2008. כאשר שוקי האג״ח בעולם נעים יחד, קשה לבנות על כך שהפד לבדו יוכל להרגיע אותם בכמה מילים.
ה-S&P 500 ירד 0.71%, הנאסד״ק איבד 1.03% והדאו נחלש 0.79%. אבל עבורנו הסוחרים, המספרים החשובים יותר נמצאו מתחת למדדים: על כל מניה שעלתה היו כמעט שלוש שירדו, מדד התחבורה נפל 2.5%, ומדד השבבים איבד 2.1% כאשר כל המניות בתוכו סיימו באדום. האנרגיה הובילה, בעוד הצריכה המחזורית הייתה החלשה ביותר.
זה אינו רק יום של פחד. זו התחלה של העברת כסף מחברות שמשלמות על אנרגיה לחברות שמוכרות אותה, וממניות הזקוקות לריבית נמוכה אל נכסים שמספקים תשואה כבר עכשיו. אם הדפוס יימשך, העלייה בנפט לא תישאר בסקטור האנרגיה. היא תתחיל לשנות את תחזיות הרווח של חברות תעופה, שילוח, קמעונאות, תעשייה וטכנולוגיה.
גם מחזור המסחר, שהיה נמוך מהממוצע של 20 הימים האחרונים, חשוב כאן. לא ראינו כניעה המונית או בהלה מלאה, אלא יום שבו הקונים פשוט לא מיהרו להתווכח עם האג״ח והנפט. לכן ניסיון התאוששות אחד עדיין לא יספיק כדי לומר שהלחץ חלף.
🐘 לא אם הנתון טוב - אלא למה הוא טוב
הנתון החשוב הבא יהיה דוח התעסוקה ביום שישי, אבל הטעות תהיה לנסות לנחש רק אם הוא יהיה טוב או רע. נתון חזק עלול להעלות שוב את התשואות ולחזק את הציפייה להעלאת ריבית. נתון חלש עשוי להוריד תשואות, אך אם התחבורה, הבנקים והמניות הקטנות ימשיכו לרדת, השוק יאמר שהפעם הוא חושש מהצמיחה ולא חוגג את הריבית הנמוכה יותר.
זו גם המלכודת הפסיכולוגית של השבוע. התרגלנו במשך שנים לכך שנתון תעסוקה חלש טוב למניות מפני שהוא מקרב הקלה בריבית, ונתון חזק טוב מפני שהוא מעיד על כלכלה בריאה. עכשיו אף אחת משתי התגובות אינה מובטחת. המחיר יצטרך לספר לנו איזו סכנה השוק בחר לתמחר.
אני אעקוב קודם כל אחר תגובת אג״ח לשנתיים ולעשר שנים, אחר הנפט ואחר רוחב השוק. אם התשואות יירדו, הנפט יירגע ומספר המניות העולות יתרחב, נדע שהחשש היה מוגזם. אם המדדים יתאוששו אך מספר השפליים החדשים ימשיך לעלות, זו תהיה התאוששות שנשענת שוב על מעט מדי מניות.
🐘 לא תמיד תורנו לשחק
בשחמט, השחקן שנמצא בצווּגצוואנג אינו רשאי לדלג על התור. הוא חייב להזיז כלי, גם כשהוא יודע שהמהלך יפתח חולשה במקום אחר. הפד נמצא עכשיו במצב דומה.
לנו, בניגוד אליו, מותר להמתין. איננו חייבים להחליט לפני שהמחיר מראה לנו ממה השוק מפחד יותר - מאינפלציה שתדרוש עוד ריבית, או מכלכלה שכבר מתחילה לאבד תנופה. לפעמים היתרון הגדול ביותר על הלוח אינו לדעת מה יהיה המהלך הבא, אלא לזכור שלא תמיד תורנו לשחק.
יום מבורך
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכנית הליווי סוחרים ׳שיטת הפיל׳

Zohar liebovich - The ARTistry of Trading
מייסד שיטת וייקוף בישראל
zohartrade.co.il
גם אתה יכול לסחור ברווחיות וברוגע, באמצעות הכשרת המסחר בשיטת הפיל 3.3 למסחר בסוינג ומסחר תוך יומי בחוזים עתדיים.
מייסד שיטת וייקוף בישראל
zohartrade.co.il
גם אתה יכול לסחור ברווחיות וברוגע, באמצעות הכשרת המסחר בשיטת הפיל 3.3 למסחר בסוינג ומסחר תוך יומי בחוזים עתדיים.
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.
Zohar liebovich - The ARTistry of Trading
מייסד שיטת וייקוף בישראל
zohartrade.co.il
גם אתה יכול לסחור ברווחיות וברוגע, באמצעות הכשרת המסחר בשיטת הפיל 3.3 למסחר בסוינג ומסחר תוך יומי בחוזים עתדיים.
מייסד שיטת וייקוף בישראל
zohartrade.co.il
גם אתה יכול לסחור ברווחיות וברוגע, באמצעות הכשרת המסחר בשיטת הפיל 3.3 למסחר בסוינג ומסחר תוך יומי בחוזים עתדיים.
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.