⭐️Đầu tư Khéo léo, Tài chính Vững vàng⭐️
⭐️ THÔNG TIN PHÁI SINH ⭐️
Ngày 21/09/2026 lẽ ra là một ngày lịch sử: thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng lên Thị trường Mới nổi thứ cấp. Nhưng thay vì ăn mừng, thị trường lại "quay xe" ngay trong phiên. VN-Index mở cửa tăng hơn 10–15 điểm rồi lao dốc, đóng cửa mất mốc 1.800. Hợp đồng VN30F1m có biên độ trong phiên lên tới 47,4 điểm và đóng cửa giảm 21 điểm.
Câu hỏi mà anh chị em traders đặt ra nhiều nhất cuối tuần này: tại sao nâng hạng mà thị trường lại giảm? Bản tin này trả lời câu hỏi đó bằng dữ liệu thật của các thị trường đã từng đi qua đúng khoảnh khắc này — Pakistan, UAE, Saudi Arabia, Kuwait, Argentina, Trung Quốc và Romania.
Hợp đồng VN30F1m hiện tại là VN30F2610, đáo hạn 15/10/2026.
Các thông tin chính lớn nhất:
DIỄN BIẾN PHIÊN 21/09 — NGÀY NÂNG HẠNG CÓ HIỆU LỰC
VN-Index đóng cửa 1.799,67 điểm, giảm 15,99 điểm (-0,88%). Độ rộng tiêu cực với 205 mã giảm / 105 mã tăng / 60 mã đứng giá trên HOSE; rổ VN30 có 16 mã giảm, 12 mã tăng, 2 mã đứng giá.
Thanh khoản co lại rõ rệt: tổng giá trị ba sàn hơn 18.562 tỷ đồng, riêng khớp lệnh HOSE hơn 13.665 tỷ đồng — giảm mạnh so với phiên cơ cấu ETF 18/09 (gần 25.926 tỷ).
Khối ngoại đảo chiều bán ròng khoảng 668 – 680 tỷ đồng, sau khi mua ròng hơn 1.200 tỷ trong phiên 18/09.
Nhóm kéo – đẩy chỉ số:
Một chi tiết thú vị: khối ngoại mua lại chính các mã ngân hàng (VPB, CTG, MBB) mà ETF đã xả trong phiên 18/09, trong khi bán mạnh nhóm Vingroup. Trục kéo – đẩy của VN30 lúc này là "họ Vin giảm, ngân hàng giữ nhịp".
Ảnh hưởng lên chỉ số: thanh khoản thấp cộng độ rộng tiêu cực xác nhận trạng thái phòng thủ. Tuy nhiên dòng bán tập trung vào nhóm Vingroup chứ không lan rộng sang ngân hàng, nên áp lực lên VN30 có giới hạn — đây là dấu hiệu của chốt lời chọn lọc hơn là rút vốn đồng loạt.
⭐️ VÌ SAO NÂNG HẠNG MÀ THỊ TRƯỜNG GIẢM? ⭐️
Trước hết cần làm rõ con số: 47,4 điểm là biên độ trong phiên của VN30F1m (từ đỉnh ~1.977 xuống đáy ~1.929,9), còn mức giảm khi đóng cửa là 21 điểm. Cú kéo ATC cuối phiên đã thu hồi lại gần một nửa quãng rơi.
Nguyên nhân có ba lớp:
1. Giá đã chạy trước kỳ vọng. Suốt nhiều tuần, cả thị trường mua trước câu chuyện "tiền ngoại sắp đổ vào". Chuyên gia Kafi và SHS đều đã cảnh báo áp lực chốt lời ở các mã tăng nóng, vì kỳ vọng đã được phản ánh trước vào giá. Đến ngày hiệu lực, những người "mua tin" hiện thực hóa lợi nhuận.
2. Dòng vốn thực nhỏ hơn nhiều so với kỳ vọng. SSI Research từng dự báo phiên cơ cấu ETF 18/09 mua ròng khoảng 246 triệu USD — thực tế chỉ khoảng 46 triệu USD. Quan trọng hơn, FTSE giải ngân theo lộ trình bốn đợt kéo dài một năm: 10% từ 21/09/2026 → 30% (3/2027) → 65% (6/2027) → 100% (9/2027). Không có lệnh mua cơ học nào dồn vào ngày 21/09 cả. Vào rổ chưa đồng nghĩa với được mua ròng ngay.
3. Vĩ mô toàn cầu đang nghịch chiều. Fed vừa tăng lãi suất và phát tín hiệu còn tăng tiếp, DXY vượt 100, tỷ giá USD/VND ở đỉnh. Đây là lực cản lớn nhất cho dòng vốn ngoại vào thị trường mới nổi.
⭐️ BÀI HỌC TỪ 7 THỊ TRƯỜNG ĐÃ ĐƯỢC NÂNG HẠNG ⭐️
Việt Nam không phải thị trường đầu tiên "giảm đúng ngày nâng hạng". Dữ liệu lịch sử cho thấy đây gần như là quy luật:
🇵🇰 Pakistan — MSCI Emerging, hiệu lực 01/06/2017
🇦🇪 UAE (Dubai) — MSCI Emerging, hiệu lực cuối 05/2014
🇸🇦 Saudi Arabia — FTSE từ 03/2019, MSCI hai đợt 28/05 và 28/08/2019
🇰🇼 Kuwait — FTSE 2018, MSCI 30/11/2020
🇦🇷 Argentina — MSCI Emerging, hiệu lực 05/2019
🇨🇳 Trung Quốc A-shares — MSCI, hiệu lực 01/06/2018
🇷🇴 Romania — FTSE Secondary Emerging, hiệu lực 21/09/2020
Nghiên cứu học thuật nói gì? Một nghiên cứu về chỉ số AEX của Hà Lan cho thấy cổ phiếu được thêm vào rổ tăng trung bình 5,64% trong 50 ngày trước, giảm 0,99% đúng ngày vào rổ, rồi mất 7,13% trong 50 ngày sau — đảo chiều gần như trọn vẹn. Các nghiên cứu về tái cơ cấu MSCI cũng cho thấy hiệu ứng giá quanh sự kiện chủ yếu mang tính tạm thời, đúng với giả thuyết "áp lực giá tạm thời" của Harris & Gurel (1986).
Rút ra điều gì cho Việt Nam?
⭐️ FED, USD VÀ TỶ GIÁ ⭐️
Fed ngày 16/09 tăng 25 điểm cơ bản lên 3,75% – 4,00% với tỷ lệ phiếu 12-0. Dot plot trung vị cuối 2026 ở mức 4,1%, với 16/18 quan chức kỳ vọng tăng thêm. BofA dự báo Fed có thể tăng thêm hai lần trong phần còn lại của năm. BOJ nâng lãi suất lên 1,25% — cao nhất 31 năm, trong khi BOE giữ nguyên 3,75%.
DXY tăng hơn 1% trong tuần, vượt 100 điểm — đỉnh khoảng 7 tuần. Vàng thế giới vẫn neo quanh 4.370 – 4.381 USD/ounce; trong nước, vàng nhẫn DOJI lập đỉnh khoảng 148 triệu đồng/lượng, vượt cả vàng miếng SJC.
Trong nước, tỷ giá trung tâm ngày 21/09 ở mức 25.637 đồng/USD, đi ngang sau 6 phiên tăng liên tiếp lập đỉnh; ngân hàng thương mại bán ra quanh 26.200 đồng. NHNN đã mở thêm kênh hoán đổi USD/VND kỳ hạn 7 ngày với khối lượng tối đa 2 tỷ USD (khoảng 48.812 tỷ đồng), giá trị ngày 22/09.
Ảnh hưởng lên chỉ số: USD mạnh và tỷ giá ở đỉnh là lực cản trực tiếp với dòng vốn ngoại. Động thái bơm VND của NHNN giúp ổn định thanh khoản hệ thống, giảm rủi ro lãi suất liên ngân hàng bị thắt đột ngột — một điểm tựa quan trọng cho nhóm ngân hàng trong rổ VN30.
⭐️ TRUNG ĐÔNG VÀ GIÁ DẦU ⭐️
Brent từng vọt trên 108 USD/thùng khi tuyến đường ống East-West của Saudi bị tấn công, rồi giảm về khoảng 103 USD (WTI khoảng 99,4 USD) khi Saudi khôi phục dần dòng chảy. Căng thẳng quanh eo biển Hormuz vẫn chưa được giải quyết.
Cần nhìn cân bằng hai phía: phía leo thang — một sự cố mới có thể đẩy dầu tăng vọt trở lại, nuôi lạm phát và buộc các ngân hàng trung ương cứng rắn hơn. Phía hạ nhiệt — dầu tiếp tục giảm sẽ hỗ trợ lạm phát và tỷ giá, tạo dư địa cho tài sản rủi ro.
Ảnh hưởng lên chỉ số: dầu hạ nhiệt là tin tốt về tổng thể cho VN30 do nhóm dầu khí có trọng số nhỏ. Nhưng đây vẫn là biến số có thể tạo gap mở cửa bất ngờ.
CHUYẾN CÔNG TÁC MỸ CỦA TỔNG BÍ THƯ, CHỦ TỊCH NƯỚC TÔ LÂM
Tổng Bí thư, Chủ tịch nước Tô Lâm công tác Mỹ – Canada từ 20 đến 25/09, phát biểu tại Đại hội đồng Liên Hợp Quốc khóa 81 ngày 22/09. Khoảng 29 thỏa thuận doanh nghiệp Mỹ – Việt dự kiến được công bố tại hội nghị doanh nghiệp ngày 23/09, với các tên tuổi như Chevron, ExxonMobil, Murphy Oil, Boeing, Airbus, SpaceX (Starlink cho máy bay Vietjet), Qualcomm – VNPT, Meta, Visa, Mastercard và Citibank.
Kim ngạch thương mại hai chiều Việt – Mỹ 7 tháng đầu 2026 đạt khoảng 118 tỷ USD, trong đó xuất khẩu sang Mỹ khoảng 104,7 tỷ USD (+23%).
Ảnh hưởng lên chỉ số: chất xúc tác tâm lý tích cực giữa tuần, đặc biệt với FPT,
 VJC và nhóm ngân hàng. Nếu các thỏa thuận được công bố cụ thể, đây có thể là lực đỡ cho nhịp hồi.
NĂM TIN LỚN KHÁC CẦN THEO DÕI
LỊCH SỰ KIỆN TUẦN 22/09 – 27/09 (giờ Việt Nam)
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m ⭐️
Tổng quan kỹ thuật:
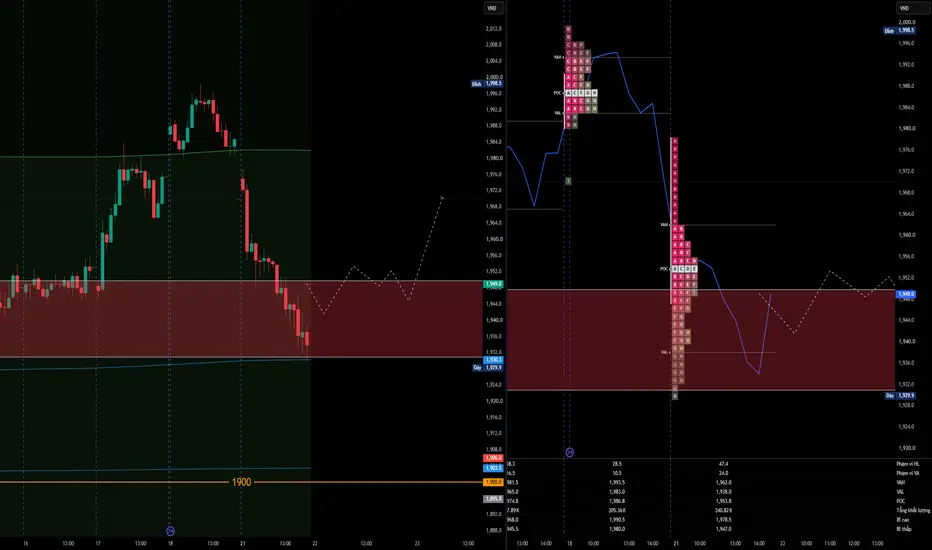
Phiên 21/09, VN301! mở cửa quanh 1.977 – 1.980, rơi một mạch xuống đáy 1.929,9 rồi đóng cửa tại 1.949 (-21 điểm). Market Profile cho: VAH 1.960 – POC 1.945 – VAL 1.940, IB high 1.980, IB low 1.940, IB range 40 điểm, HL range 47,4 điểm, khối lượng khớp 240.940 hợp đồng, OI 29.607.
IB range 40 điểm trên tổng biên độ 47,4 điểm nghĩa là gần như toàn bộ quãng rơi diễn ra trong giờ giao dịch đầu tiên — một phiên xu hướng giảm mạnh ngay từ mở cửa, sau đó là trạng thái giằng co ở vùng thấp.
Trên khung 5 phút, giá đã phá neckline mô hình vai – đầu – vai tại ~1.949, với "đầu" ở vùng 1.995 của phiên 18/09. Đây là tín hiệu cấu trúc tiêu cực.
Nhưng đợt ATC lại kể một câu chuyện khác: delta +5,73K trên tổng 5,73K — một chiều mua tuyệt đối, kéo giá từ khoảng 1.935 lên đóng cửa 1.949,2, tức quay lại đúng neckline vừa bị phá. Delta buổi chiều trước đó dao động hai chiều: -1,2K, -3,51K, +2,35K, -2,26K — bên bán không còn áp đảo tuyệt đối như buổi sáng.
Về basis: dương khoảng +5,8 điểm hôm 18/09 đã co về âm nhẹ khoảng -4 điểm (VN30 đóng quanh 1.953) — tâm lý chuyển từ lạc quan sang thận trọng.
Mức hỗ trợ – kháng cự:
Chiến lược giao dịch:
Định hướng chung tuần này: ưu tiên SIDEWAY, đánh biên 1.940 – 1.965, hạ đòn bẩy, không giữ vị thế lớn qua ATC và qua các mốc sự kiện. Thị trường chưa có xu hướng rõ nên hạn chế đuổi lệnh ở cả hai chiều.
Kịch bản theo từng giai đoạn trong tuần:
Ngưỡng thay đổi quan điểm:
Giữ vị thế ngắn hạn thận trọng: cú giảm ngày nâng hạng không phải điều bất thường — nó đã xảy ra ở gần như mọi thị trường đi trước. Điều cần theo dõi là phần đuôi: dòng vốn ngoại, tỷ giá và kết quả kinh doanh quý 3 mới là những thứ quyết định Việt Nam đi theo con đường của Saudi hay của Pakistan.
Chúc anh chị em traders tuần mới giao dịch May Mắn và Thành Công ❤️
⭐️ THÔNG TIN PHÁI SINH ⭐️
Ngày 21/09/2026 lẽ ra là một ngày lịch sử: thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng lên Thị trường Mới nổi thứ cấp. Nhưng thay vì ăn mừng, thị trường lại "quay xe" ngay trong phiên. VN-Index mở cửa tăng hơn 10–15 điểm rồi lao dốc, đóng cửa mất mốc 1.800. Hợp đồng VN30F1m có biên độ trong phiên lên tới 47,4 điểm và đóng cửa giảm 21 điểm.
Câu hỏi mà anh chị em traders đặt ra nhiều nhất cuối tuần này: tại sao nâng hạng mà thị trường lại giảm? Bản tin này trả lời câu hỏi đó bằng dữ liệu thật của các thị trường đã từng đi qua đúng khoảnh khắc này — Pakistan, UAE, Saudi Arabia, Kuwait, Argentina, Trung Quốc và Romania.
Hợp đồng VN30F1m hiện tại là VN30F2610, đáo hạn 15/10/2026.
Các thông tin chính lớn nhất:
- Phiên 21/09 — VN-Index mất mốc 1.800, khối ngoại đảo chiều bán ròng đúng ngày nâng hạng
- Vì sao nâng hạng mà thị trường giảm? So sánh với 7 thị trường từng được nâng hạng
- Fed hawkish, DXY vượt 100, tỷ giá USD/VND lập đỉnh — NHNN mở kênh bơm VND
- Tổng Bí thư, Chủ tịch nước Tô Lâm phát biểu tại LHQ 22/09, khoảng 29 thỏa thuận Mỹ – Việt dự kiến công bố 23/09
- ⭐️ Trung Đông, eo biển Hormuz và đường ống Saudi — dầu hạ nhiệt nhưng rủi ro chưa hết ⭐️
DIỄN BIẾN PHIÊN 21/09 — NGÀY NÂNG HẠNG CÓ HIỆU LỰC
VN-Index đóng cửa 1.799,67 điểm, giảm 15,99 điểm (-0,88%). Độ rộng tiêu cực với 205 mã giảm / 105 mã tăng / 60 mã đứng giá trên HOSE; rổ VN30 có 16 mã giảm, 12 mã tăng, 2 mã đứng giá.
Thanh khoản co lại rõ rệt: tổng giá trị ba sàn hơn 18.562 tỷ đồng, riêng khớp lệnh HOSE hơn 13.665 tỷ đồng — giảm mạnh so với phiên cơ cấu ETF 18/09 (gần 25.926 tỷ).
Khối ngoại đảo chiều bán ròng khoảng 668 – 680 tỷ đồng, sau khi mua ròng hơn 1.200 tỷ trong phiên 18/09.
- Top bán ròng:
 VHM ~291,9 tỷ,
 VIC ~114,7 tỷ, FPT ~66,7 tỷ,
 SSB ~55,6 tỷ,
 SHB ~49 tỷ
- Top mua ròng:
 MCH ~106,7 tỷ,
 VPB ~83,6 tỷ,
 CTG ~53,7 tỷ,
 BSR ~52,3 tỷ,
 MBB ~50,9 tỷ
Nhóm kéo – đẩy chỉ số:
- Kéo giảm khoảng 21,2 điểm: VIC, VHM, VCB, LPB, SSB, HPG, STB, VCK, VNM, VRE — trong đó VHM -1,55%, VIC -1,12%, VRE -1,57%
- Nâng đỡ khoảng 9,7 điểm: VPB, VJC, BSR, CTG, TCB, BID, ACB, MBB, FPT, BVH — FPT tăng 1,69% dù bị khối ngoại bán ròng
- Nhóm chứng khoán giảm 1,9% (TCX, VCK, SSI, VIX, HCM, VCI, VND); ngân hàng gần như đi ngang +0,15%
Một chi tiết thú vị: khối ngoại mua lại chính các mã ngân hàng (VPB, CTG, MBB) mà ETF đã xả trong phiên 18/09, trong khi bán mạnh nhóm Vingroup. Trục kéo – đẩy của VN30 lúc này là "họ Vin giảm, ngân hàng giữ nhịp".
Ảnh hưởng lên chỉ số: thanh khoản thấp cộng độ rộng tiêu cực xác nhận trạng thái phòng thủ. Tuy nhiên dòng bán tập trung vào nhóm Vingroup chứ không lan rộng sang ngân hàng, nên áp lực lên VN30 có giới hạn — đây là dấu hiệu của chốt lời chọn lọc hơn là rút vốn đồng loạt.
⭐️ VÌ SAO NÂNG HẠNG MÀ THỊ TRƯỜNG GIẢM? ⭐️
Trước hết cần làm rõ con số: 47,4 điểm là biên độ trong phiên của VN30F1m (từ đỉnh ~1.977 xuống đáy ~1.929,9), còn mức giảm khi đóng cửa là 21 điểm. Cú kéo ATC cuối phiên đã thu hồi lại gần một nửa quãng rơi.
Nguyên nhân có ba lớp:
1. Giá đã chạy trước kỳ vọng. Suốt nhiều tuần, cả thị trường mua trước câu chuyện "tiền ngoại sắp đổ vào". Chuyên gia Kafi và SHS đều đã cảnh báo áp lực chốt lời ở các mã tăng nóng, vì kỳ vọng đã được phản ánh trước vào giá. Đến ngày hiệu lực, những người "mua tin" hiện thực hóa lợi nhuận.
2. Dòng vốn thực nhỏ hơn nhiều so với kỳ vọng. SSI Research từng dự báo phiên cơ cấu ETF 18/09 mua ròng khoảng 246 triệu USD — thực tế chỉ khoảng 46 triệu USD. Quan trọng hơn, FTSE giải ngân theo lộ trình bốn đợt kéo dài một năm: 10% từ 21/09/2026 → 30% (3/2027) → 65% (6/2027) → 100% (9/2027). Không có lệnh mua cơ học nào dồn vào ngày 21/09 cả. Vào rổ chưa đồng nghĩa với được mua ròng ngay.
3. Vĩ mô toàn cầu đang nghịch chiều. Fed vừa tăng lãi suất và phát tín hiệu còn tăng tiếp, DXY vượt 100, tỷ giá USD/VND ở đỉnh. Đây là lực cản lớn nhất cho dòng vốn ngoại vào thị trường mới nổi.
Ngày hiệu lực nâng hạng không phải là ngày dòng tiền đến. Nó là ngày những người đã mua trước có cơ hội bán ra với thanh khoản lớn nhất.
⭐️ BÀI HỌC TỪ 7 THỊ TRƯỜNG ĐÃ ĐƯỢC NÂNG HẠNG ⭐️
Việt Nam không phải thị trường đầu tiên "giảm đúng ngày nâng hạng". Dữ liệu lịch sử cho thấy đây gần như là quy luật:
🇵🇰 Pakistan — MSCI Emerging, hiệu lực 01/06/2017
- Trước đó: KSE-100 tăng khoảng 11% trong 5 tháng đầu năm, lập đỉnh 52.876 điểm ngày 24/05/2017
- Ngày đầu tiên trong rổ: giảm 3,58% (-1.810 điểm), trong phiên có lúc mất hơn 2.230 điểm — mức giảm điểm lớn nhất lịch sử khi đó
- Sau đó: rơi vào bear market, mất khoảng 28% từ đỉnh trong 7 tháng; đến 11/2021 bị hạ ngược về nhóm Cận biên
- Bối cảnh xấu cộng hưởng: bất ổn chính trị, ngân sách bất lợi, khối ngoại bán ròng hơn 1 tỷ USD
🇦🇪 UAE (Dubai) — MSCI Emerging, hiệu lực cuối 05/2014
- Trước đó: chỉ số DFM có lúc tăng 60,4% từ đầu năm tới đỉnh tháng 5/2014
- Ngày 01/06/2014: giảm 2,51% do chốt lời
- Ngày 24/06/2014: giảm thêm 6,7% trong một phiên, mất 25% từ đỉnh
- Cả tháng 6/2014: DFM -22,5%, riêng nhóm bất động sản – xây dựng -30,5%
- Bối cảnh xấu cộng hưởng: khủng hoảng Arabtec, margin call, bất ổn Iraq
🇸🇦 Saudi Arabia — FTSE từ 03/2019, MSCI hai đợt 28/05 và 28/08/2019
- Ngoại lệ tích cực duy nhất trong nhóm so sánh
- Khối ngoại mua ròng hơn 20 tỷ USD tính đến cuối tháng 8/2019, số nhà đầu tư tổ chức nước ngoài đủ điều kiện tăng hơn 200% trong năm
- Lý do khác biệt: cải cách Vision 2030 thực chất và thương vụ IPO Aramco giữ chân dòng vốn
🇰🇼 Kuwait — FTSE 2018, MSCI 30/11/2020
- Chỉ số premier tăng khoảng 30% trong năm 2019 để đón đầu
- Dòng vốn thụ động ước khoảng 2,8 tỷ USD từ MSCI và 1 tỷ USD từ FTSE — được giải ngân thực tế
🇦🇷 Argentina — MSCI Emerging, hiệu lực 05/2019
- Morgan Stanley từng dự báo tăng 20% trong 4 tháng, JPMorgan ước dòng vốn thụ động khoảng 1 tỷ USD
- Chỉ ba tháng sau, 09/2019, Argentina áp kiểm soát vốn — MSCI mở tham vấn hạ hạng ngay sau đó
🇨🇳 Trung Quốc A-shares — MSCI, hiệu lực 01/06/2018
- Tỷ trọng ban đầu rất nhỏ (khoảng 0,39%), phản ứng giá quanh ngày công bố không có ý nghĩa thống kê
- Cả năm 2018 A-shares vẫn giảm do chiến tranh thương mại — nâng hạng không đủ sức đảo ngược vĩ mô
🇷🇴 Romania — FTSE Secondary Emerging, hiệu lực 21/09/2020
- Trùng đúng ngày 21/09 với Việt Nam, cũng cùng hạng Mới nổi thứ cấp của FTSE
- Phiên đầu tiên: chỉ số BET giảm 1,7%, cổ phiếu ngân hàng lớn nhất Banca Transilvania giảm 3%
- Sau đó thị trường hồi phục dần khi dòng vốn các quỹ Mới nổi vào từng bước
Nghiên cứu học thuật nói gì? Một nghiên cứu về chỉ số AEX của Hà Lan cho thấy cổ phiếu được thêm vào rổ tăng trung bình 5,64% trong 50 ngày trước, giảm 0,99% đúng ngày vào rổ, rồi mất 7,13% trong 50 ngày sau — đảo chiều gần như trọn vẹn. Các nghiên cứu về tái cơ cấu MSCI cũng cho thấy hiệu ứng giá quanh sự kiện chủ yếu mang tính tạm thời, đúng với giả thuyết "áp lực giá tạm thời" của Harris & Gurel (1986).
Rút ra điều gì cho Việt Nam?
- Cú giảm ngày hiệu lực là quy luật phổ biến, không phải tín hiệu riêng về thị trường Việt Nam
- Điều quyết định không phải ngày đầu, mà là phần đuôi: Pakistan, UAE, Argentina đều giảm sâu vì có cú sốc nội tại cộng hưởng; Saudi thoát được nhờ cải cách thực chất
- Việt Nam có một điểm khác biệt quan trọng: lộ trình bốn đợt nên không có dòng rút vốn thụ động nào trong ngày 21/09 — cú giảm chủ yếu là chốt lời nội địa
- Kịch bản hồi phục kiểu Saudi/Romania khả dĩ hơn kiểu Pakistan nếu hội đủ bốn điều kiện: dòng vốn ngoại thật ở các đợt sau, tỷ giá ổn định, kết quả kinh doanh quý 3 tốt và không có cú sốc nội tại
⭐️ FED, USD VÀ TỶ GIÁ ⭐️
Fed ngày 16/09 tăng 25 điểm cơ bản lên 3,75% – 4,00% với tỷ lệ phiếu 12-0. Dot plot trung vị cuối 2026 ở mức 4,1%, với 16/18 quan chức kỳ vọng tăng thêm. BofA dự báo Fed có thể tăng thêm hai lần trong phần còn lại của năm. BOJ nâng lãi suất lên 1,25% — cao nhất 31 năm, trong khi BOE giữ nguyên 3,75%.
DXY tăng hơn 1% trong tuần, vượt 100 điểm — đỉnh khoảng 7 tuần. Vàng thế giới vẫn neo quanh 4.370 – 4.381 USD/ounce; trong nước, vàng nhẫn DOJI lập đỉnh khoảng 148 triệu đồng/lượng, vượt cả vàng miếng SJC.
Trong nước, tỷ giá trung tâm ngày 21/09 ở mức 25.637 đồng/USD, đi ngang sau 6 phiên tăng liên tiếp lập đỉnh; ngân hàng thương mại bán ra quanh 26.200 đồng. NHNN đã mở thêm kênh hoán đổi USD/VND kỳ hạn 7 ngày với khối lượng tối đa 2 tỷ USD (khoảng 48.812 tỷ đồng), giá trị ngày 22/09.
Ảnh hưởng lên chỉ số: USD mạnh và tỷ giá ở đỉnh là lực cản trực tiếp với dòng vốn ngoại. Động thái bơm VND của NHNN giúp ổn định thanh khoản hệ thống, giảm rủi ro lãi suất liên ngân hàng bị thắt đột ngột — một điểm tựa quan trọng cho nhóm ngân hàng trong rổ VN30.
⭐️ TRUNG ĐÔNG VÀ GIÁ DẦU ⭐️
Brent từng vọt trên 108 USD/thùng khi tuyến đường ống East-West của Saudi bị tấn công, rồi giảm về khoảng 103 USD (WTI khoảng 99,4 USD) khi Saudi khôi phục dần dòng chảy. Căng thẳng quanh eo biển Hormuz vẫn chưa được giải quyết.
Cần nhìn cân bằng hai phía: phía leo thang — một sự cố mới có thể đẩy dầu tăng vọt trở lại, nuôi lạm phát và buộc các ngân hàng trung ương cứng rắn hơn. Phía hạ nhiệt — dầu tiếp tục giảm sẽ hỗ trợ lạm phát và tỷ giá, tạo dư địa cho tài sản rủi ro.
Ảnh hưởng lên chỉ số: dầu hạ nhiệt là tin tốt về tổng thể cho VN30 do nhóm dầu khí có trọng số nhỏ. Nhưng đây vẫn là biến số có thể tạo gap mở cửa bất ngờ.
CHUYẾN CÔNG TÁC MỸ CỦA TỔNG BÍ THƯ, CHỦ TỊCH NƯỚC TÔ LÂM
Tổng Bí thư, Chủ tịch nước Tô Lâm công tác Mỹ – Canada từ 20 đến 25/09, phát biểu tại Đại hội đồng Liên Hợp Quốc khóa 81 ngày 22/09. Khoảng 29 thỏa thuận doanh nghiệp Mỹ – Việt dự kiến được công bố tại hội nghị doanh nghiệp ngày 23/09, với các tên tuổi như Chevron, ExxonMobil, Murphy Oil, Boeing, Airbus, SpaceX (Starlink cho máy bay Vietjet), Qualcomm – VNPT, Meta, Visa, Mastercard và Citibank.
Kim ngạch thương mại hai chiều Việt – Mỹ 7 tháng đầu 2026 đạt khoảng 118 tỷ USD, trong đó xuất khẩu sang Mỹ khoảng 104,7 tỷ USD (+23%).
Ảnh hưởng lên chỉ số: chất xúc tác tâm lý tích cực giữa tuần, đặc biệt với
FPT, VJC và nhóm ngân hàng. Nếu các thỏa thuận được công bố cụ thể, đây có thể là lực đỡ cho nhịp hồi.NĂM TIN LỚN KHÁC CẦN THEO DÕI
- Dữ liệu Mỹ trong tuần — Flash PMI tháng 9, GDP quý 2 ước tính cuối, đơn hàng hàng hóa lâu bền và jobless claims. Dữ liệu mạnh sẽ củng cố kỳ vọng Fed tiếp tục cứng rắn
- Core PCE tháng 8 công bố ngày 30/09 — nằm ngoài tuần này, nhưng là mốc cần tránh giữ vị thế lớn qua đêm
- GDP quý 3 và CPI tháng 9 của Việt Nam dự kiến công bố cuối tháng 9 — chất xúc tác lớn cho hợp đồng tháng 10
- Vốn chủ sở hữu ngành chứng khoán tăng 51,7% so với cùng kỳ trong 6 tháng — nền tảng cho chu kỳ margin và thanh khoản dài hạn, dù nhóm này đang điều chỉnh ngắn hạn
- 7/27 mã trong rổ FTSE là cổ phiếu chứng khoán (HCM, SSI, TCX, VCI, VIX, VCK, VND) — nhóm hưởng lợi cấu trúc dài hạn nhưng đang chịu áp lực chốt lời
LỊCH SỰ KIỆN TUẦN 22/09 – 27/09 (giờ Việt Nam)
- Thứ Ba 22/09 — Tổng Bí thư, Chủ tịch nước Tô Lâm phát biểu tại ĐHĐ LHQ; NHNN hoán đổi USD/VND có giá trị; Flash PMI tháng 9 (theo lịch thông lệ)
- Thứ Tư 23/09 — Hội nghị doanh nghiệp Mỹ – Việt, khoảng 29 thỏa thuận dự kiến công bố
- Thứ Năm – Sáu 24 – 25/09 — GDP quý 2 ước tính cuối, đơn hàng lâu bền, jobless claims của Mỹ (theo lịch thông lệ)
- Cuối tháng 9 — GDP quý 3 và CPI tháng 9 Việt Nam; Core PCE Mỹ ngày 30/09
- 15/10 — đáo hạn hợp đồng VN30F2610
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m ⭐️
Tổng quan kỹ thuật:
Phiên 21/09,
VN301! mở cửa quanh 1.977 – 1.980, rơi một mạch xuống đáy 1.929,9 rồi đóng cửa tại 1.949 (-21 điểm). Market Profile cho: VAH 1.960 – POC 1.945 – VAL 1.940, IB high 1.980, IB low 1.940, IB range 40 điểm, HL range 47,4 điểm, khối lượng khớp 240.940 hợp đồng, OI 29.607.IB range 40 điểm trên tổng biên độ 47,4 điểm nghĩa là gần như toàn bộ quãng rơi diễn ra trong giờ giao dịch đầu tiên — một phiên xu hướng giảm mạnh ngay từ mở cửa, sau đó là trạng thái giằng co ở vùng thấp.
Trên khung 5 phút, giá đã phá neckline mô hình vai – đầu – vai tại ~1.949, với "đầu" ở vùng 1.995 của phiên 18/09. Đây là tín hiệu cấu trúc tiêu cực.
Nhưng đợt ATC lại kể một câu chuyện khác: delta +5,73K trên tổng 5,73K — một chiều mua tuyệt đối, kéo giá từ khoảng 1.935 lên đóng cửa 1.949,2, tức quay lại đúng neckline vừa bị phá. Delta buổi chiều trước đó dao động hai chiều: -1,2K, -3,51K, +2,35K, -2,26K — bên bán không còn áp đảo tuyệt đối như buổi sáng.
Về basis: dương khoảng +5,8 điểm hôm 18/09 đã co về âm nhẹ khoảng -4 điểm (VN30 đóng quanh 1.953) — tâm lý chuyển từ lạc quan sang thận trọng.
Neckline bị phá nhưng giá đóng cửa lại đúng neckline. Thị trường đang ở trạng thái lưỡng lự: cấu trúc tiêu cực, nhưng lực bán đã bắt đầu cạn.
Mức hỗ trợ – kháng cự:
- Kháng cự 1.945 – 1.949: POC phiên 21/09 trùng neckline vai – đầu – vai, ngưỡng cản gần nhất
- Kháng cự 1.960: VAH phiên 21/09 — vượt được mới xác nhận nhịp hồi thật
- Kháng cự 1.975 – 1.982: vùng mở cửa và IB high phiên 21/09
- Kháng cự 1.990 – 2.000: vùng "đầu" của mô hình, cụm cản mạnh
- Hỗ trợ 1.940: VAL phiên 21/09 kiêm IB low — mốc quan trọng nhất
- Hỗ trợ 1.929,9: đáy phiên 21/09
- Hỗ trợ 1.900: mốc tâm lý tròn, mục tiêu của kịch bản xấu
Chiến lược giao dịch:
Định hướng chung tuần này: ưu tiên SIDEWAY, đánh biên 1.940 – 1.965, hạ đòn bẩy, không giữ vị thế lớn qua ATC và qua các mốc sự kiện. Thị trường chưa có xu hướng rõ nên hạn chế đuổi lệnh ở cả hai chiều.
- LONG thăm dò tại vùng 1.940 – 1.945 khi giá giữ vững VAL và delta chuyển dương — dừng lỗ 1.929 — mục tiêu 1.960 → 1.975. Lý do: cú kéo ATC một chiều mua cùng tín hiệu quá bán khung ngắn gợi ý nhịp hồi kỹ thuật; lịch sử cho thấy cú giảm ngày hiệu lực thường do chốt lời chứ không phải rút vốn thụ động.
- SHORT tại kháng cự khi giá hồi lên vùng 1.975 – 1.982 mà xuất hiện tín hiệu từ chối — dừng lỗ 1.990 — mục tiêu 1.960 → 1.949. Lý do: đây là vùng bán tháo đầu phiên 21/09, cấu trúc vai – đầu – vai vẫn còn hiệu lực chừng nào giá chưa vượt lại 1.990.
- SHORT breakdown nếu giá thủng dứt khoát 1.940 với khối lượng lớn — dừng lỗ 1.950 — mục tiêu 1.929,9 → 1.900. Lý do: mất VAL kiêm IB low đồng nghĩa lực đỡ đã cạn, mục tiêu đo lường của mô hình vai – đầu – vai hướng về vùng 1.900.
Kịch bản theo từng giai đoạn trong tuần:
- Đầu tuần (22/09): đánh biên 1.940 – 1.965, giảm size trước phát biểu tại LHQ. Đóng cửa vững trên 1.960 → nghiêng LONG hướng 1.982; mất 1.940 → nghiêng SHORT
- Giữa tuần (23 – 24/09): nếu các thỏa thuận Mỹ – Việt được công bố cụ thể và Flash PMI Mỹ không quá nóng, canh nhịp hồi lên 1.982 – 2.000. Nếu dữ liệu Mỹ mạnh và USD tăng tiếp, ưu tiên bảo toàn và SHORT tại kháng cự
- Cuối tuần (25 – 27/09): thận trọng trước GDP quý 3, CPI tháng 9 và Core PCE ngày 30/09; không giữ vị thế đòn bẩy cao qua cuối tuần
Ngưỡng thay đổi quan điểm:
- Khối ngoại quay lại mua ròng ổn định 2 – 3 phiên → nâng tỷ trọng LONG
- Tỷ giá trung tâm vượt xa 25.637 hoặc DXY tăng mạnh thêm → tăng phòng thủ
- VN30F1m lấy lại vùng 1.980 → xác nhận giai đoạn "sell the news" đã kết thúc, chuyển bias tăng
Giữ vị thế ngắn hạn thận trọng: cú giảm ngày nâng hạng không phải điều bất thường — nó đã xảy ra ở gần như mọi thị trường đi trước. Điều cần theo dõi là phần đuôi: dòng vốn ngoại, tỷ giá và kết quả kinh doanh quý 3 mới là những thứ quyết định Việt Nam đi theo con đường của Saudi hay của Pakistan.
Chúc anh chị em traders tuần mới giao dịch May Mắn và Thành Công ❤️

Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
פרסומים קשורים
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.
Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
פרסומים קשורים
כתב ויתור
המידע והפרסומים אינם מיועדים להיות, ואינם מהווים, ייעוץ או המלצה פיננסית, השקעתית, מסחרית או מכל סוג אחר המסופקת או מאושרת על ידי TradingView. קרא עוד ב־תנאי השימוש.