סקירה 14.5.20בארץ:
ת"א פתחה במגמה שלילית, לאור הירידות אתמול בוולסטריט והבוקר באסיה.
מספר מקרי ההידבקות ממשיך להראות דעיכה מסוימת ושומר על יציבות.
היום תושבע הממשלה ה-35 של ישראל.
בנק הפועלים הציג ירידה של כ-77% ברווח הנקי בדוחות הכספיים לרבעון הראשון של 2020, הסיבה העקרית הגדלת ההפרשה להפסדי אשראי. שימו לב שמדובר בבנק הראשון שמפרסם את דוחותיו לרבעון זה.
מחזיקי האג"ח של קבוצת דלק יצביעו היום האם להעמיד לפירעון מיידי את החוב החברה.
בעולם:
בהמשך לירידות אמש בוולסטריט, בורסות אסיה נסחרות במגמה שלילית.
נכון לעכשיו החוזים בארה"ב כמעט ללא שינוי והמסחר באירופה מראים על המשך מגמת הירידות.
יו"ר הפד אמש בנאומו מעביר את השרביט לממשל ומורה להם לעשות צעדים להציל את הכלכלה. במילים אחרות הוא רומז על כך שהכלים שלו הולכים ונגמרים והגיע הזמן שלהם לקחת את המושכות.
פאואל משתמש בשפה חריפה, מסביר שהמיתון הזה הוא החמור ביותר מאז מלחמת העולם השנייה, שנמחקו כל המשרות שנוספו בעשור האחרון ואם זה לא מספיק הוא מוסיף שהוא אינו שוקל הפחתת ריבית מתחת לאפס ובזה למעשה הנוקאואט.
התשואות של אגח ממשלת ארה"ב ל-10 שנים עומדות על 0.64%. עקום התשואות ממשיך להיות שטוח.
הנפט מראה על יציבות יחסית, עומד על 25.56$ לחבית.
נתוני מאקרו:
מדד המחירים ליצרן (PPI)- צנח באפריל ב-1.3%, הנפילה החודשית החדה ביותר מאז החל המדד להתפרסם. התחזית היתה לירידה של 0.5% בלבד.
היום תביעות ראשונות לדמי אבטלה בארה"ב ב-15:30 ירכזו עניין.
בהודעת הריבית של ניוזילד שנותרה על כנה נמסר כי נשקלת האפשרות להפחית את הריבית לשלילית אם המצב הכלכלי יחמיר. הבנק צופה כי כלכלת ניו זילנד תתכווץ ב-21.8% ברבעון השני אך תתרחב ב-23.8% ברבעון השלישי. בנוסף, הכפילו את ההרחבה הכמותית.
כלכלת בריטניה התכווצה ב-2% ברבעון השני (חשוב לזכור כי הסגר שם החל ב-23 למרץ ולכן רוב ההשפעה תהיה ברבעון הבא) הצפי להתכווצות בתוצר ברבעון הבא עומד על 25% ברבעון השני והתכווצות של 14% בשנה כולה.
שיעור האבטלה באוסטרליה עלה ל-6.2% בחודש אפריל. התחזית היתה ל-8.2%.
מועצת קרנות הפנסיה בארה"ב הודיעה כי תשהה 40 מיליארד דולר שהיו מיועדים לקרנות מחקות על השוק הסיני.
הוגשה הצעת חוק חדשה בסנאט להטיל סנקציות על בכירים בממשל הסיני לנוכח הפגיעה בזכויות האדם.
סין לא עומדת בתנאים שנקבעו בהסכם הסחר שלב ראשון שנחתם בינואר בעקבות משבר הקורונה, הם לא מצליחים להדביק את הקצב מבחינת הייבוא מארה"ב שהתחייבו לגביו, לטענתם יש להתאים את ההסכם למצב החדש.
גולדמן זאקס מעדכנים את התחזית שלהם - צופים התכווצות של 39% ברבעון השני לעומת תחזית קודמת להתכווצות של 34%, התכווצות לכל 2020 של 6.5% ושיעור אבטלה שיאמיר ל-25% כאשר הערכות קודמות שלה עמדו על 15%.
סיסקו פרסמה דוחות כספיים ועקפה את תחזיות האנליסטים שבחודשים האחרונים כל הזמן הנמיכו אותן, עדיין היא מראה ירידה של 8% בהכנסות והתחזית להמשך הראתה המשך ירידה בהכנסות אך לעומת צפי לירידה מתונה יותר.
לסיכום,
שגרת הקורונה לא תאפשר חזרה של 0% ל-100% כפי שהירידה היתה מ-100% ל-0%. החזרה ל-100% תהיה הדרגתית ואיטית במיוחד וזה בהחלט ישפיע על נתוני המאקרו שימשיכו להיות שליליים.
החשש מגל שני הולך וגדל.
הפד מאותת על כך שנגמרים לו הכלים לסייע לכלכלה ושהוא לא מתכוון להפחית את הריבית מתחת לאפס למרות שציפיות השוק כן מראות ירידה כזאת.
תוספת המקרים בארה"ב ממשיכה להיות יציבה.
יפן, סינגפור ודרום קוריאה מדווחות על חשש מהתפרצות שניה.
המצב ברוסיה וברזיל ממשיך להראות התפשטות חזקה והם עדיין לא הגיעו לשיא.
מדינות באירופה ממשיכות את היציאה ההדרגתית מהסגר.
אך בארה"ב חלק מהמדינות בוחרות להמשיך את הסגר.
מלחמת הסחר עלולה להתלקח בכל רגע.
כל זה גורם לי להיות פחות אופטימית מקודם אך עדיין מוקדם לשנות את דעתי על השוק.
אתמול סיימנו ב-S&P500 מעל תמיכה ויהיה מעניין לראות איך נסגור ברמה השבועית.
בינתיים המהלך של היומיים האחרונים יכול להתפרש עדיין כהליכה הצידה.
בהצלחה!
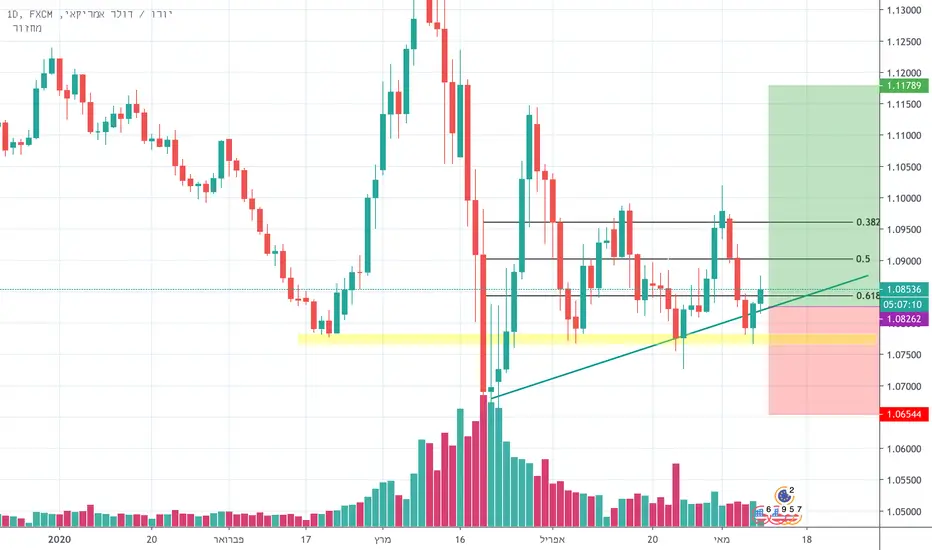
 לונג

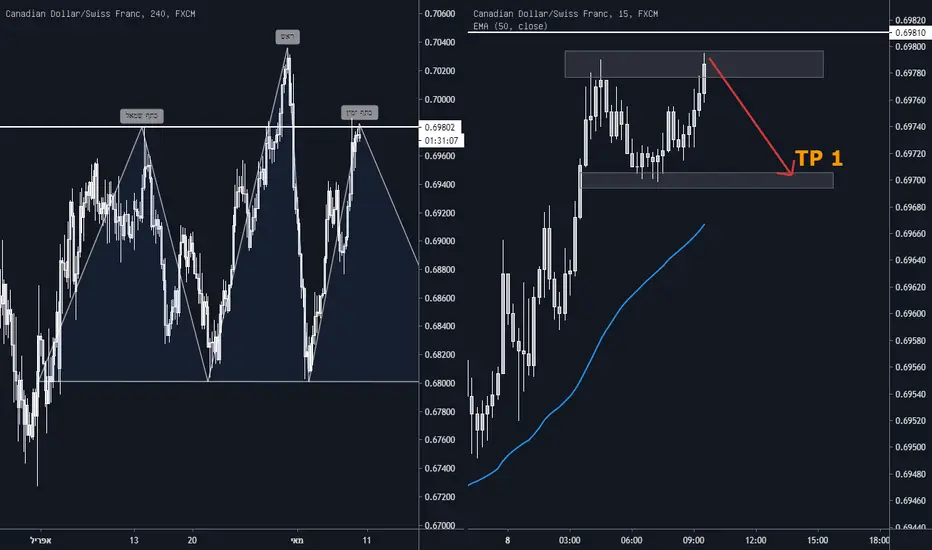
 לונג

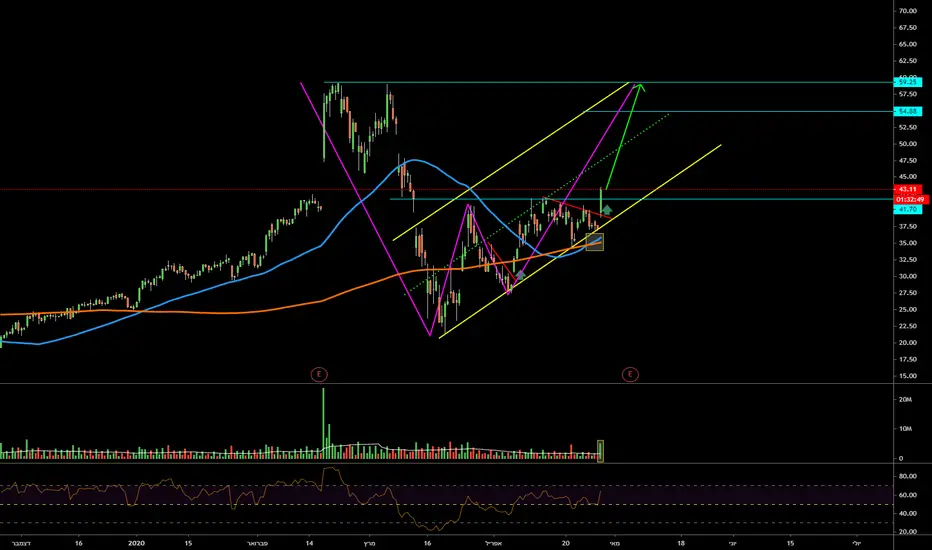
 השכלה

סקירה יומית 30.4.20בארץ:
פתיחה אנגלית נוספת בת"א, שומרת על מגמה חיובית היום במסחר.
מספר מקרי ההידבקות ממשיך להראות האטה מסוימת.
המשק ממשיך בתוכנית חזרה לשגרה כאשר ביום ראשון צפויים לחזור תלמידי כיתות א-ג. הגנים חוזרים לעמוד בסימן שאלה לאור המלצת המחקר החדש של מכון גרטנר. ככל שהתוכנית תמשיך בהתאם לצפי נמשיך לראות התאוששות בשוק. המבחן יהיה במידה ונתחיל לראות גל שני וחזרה לעלייה במקרי ההידבקות, שם יש חשש שהממשלה תסגור שוב את המשק במידה וזה יקרה זה צפוי להוביל לירידות דרמטיות בארץ.
היום בשלב הנעילה ישראל צפויה להיכנס למדד האג"ח של חברת FTSE, הכניסה תוכננה מראש אך היא נדחתה בשל היעדר נזילות. (נראה בשלב הנעילה הזרמה של מילארדי ש"ח לאג"ח).
בעולם:
בהמשך לעליות אמש בארה"ב, בורסות אסיה נסגרו במגמה חיובית (דרום קוריאה והונג קונג סגורות עקב חג).
אירופה נסחרת במגמה מעורבת בעיקר בשל נתוני מאקרו שליליים והורדת דירוג של איטליה (הרחבה בהמשך).
החוזים בארה"ב מאותתים על פתיחה חיובית קלה (בבוקר העליות היו חזקות יותר).
3 סיבות עיקריות לעליות אמש:
עונת הדוחות שצוברת תאוצה ולא מעט חברות טכנולוגיה שמראות על תוצאות טובות יותר מהצפי.
בין הבולטות שהיכו את התחזית GOOGL, NOW, MSFT ,FB.
פרסום של גילאד (GILD) אודות ניסוי קליני שלב 3 שמראה קיצור זמן ההחלמה מהוירוס כאשר משתמשים בתרופה שלהם.
הודעת הריבית של הפד (נותרה על כנה בהתאם לצפי) שמתלווה לה ההודעה שהפד יעשה ככל שידרש בשביל לתמוך בכלכלה ועודד את הממשל לא לפחד להגדיל את הגרעון ולהמשיך לתמוך בכלכלה- לדברי פאול -"זה לא הזמן לדאוג לחוב הממשלתי"
התשואות של אגח ממשלת ארה"ב ל-10 שנים כעת סביב ה-0.61%. עקום התשואות בשבוע האחרון שומר על יציבות יחסית.
הנפט ממשיך לרכז עניין, מראה התאוששות מסויימת, כעת נסחר סביב ה-17 דולר לחבית.
שימו לב שבסיום המסחר ביום שלישי התעודה USO ביצעה ספליט הפוך של 1:8 לאחר השחיקה המשמעותית בתעודה.
נתוני מאקרו:
התמ"ג בארה"ב התכווץ ב-4.8% ברבעון הראשון של 2020 כאשר ההערכות עמדו על התכווצות מתונה יותר של 4% בלבד. שימו לב שתחילת הסגר היתה באמצע מרץ כך שרבעון הבא אנחנו צפויים לקבל התכווצות חריפה הרבה יותר, חלק מהכלכלנים טוענים שיש סיכוי שאפילו נגיע להתכווצות של 40% ברבעון השני במונחים שנתיים.
התמ"ג בצרפת ירד 5.8% ברבעון הראשון, באיטליה ירד ב-4.7% ובספרד ירד ב-5.2%.
שיעור האבטלה בגוש היורו עומד על 7.4% לעומת צפי ל-7.7%.
בשעה 14:45 הודעת הריבית בגוש היורו שצפויה להישאר על כנה, תשומת הלב תהיה במסיבת העיתונאים ב-15:30- האם נראה התערבות נוספת בשוק.
היום תביעות ראשונות לדמי אבטלה בארה"ב ב-15:30 ירכזו עניין.
קרן המטבע העולמי (IMF) מעריכה שנפח הסחר העולמי (סחורות ושירותים) יתכווץ ב-11% בסיכום שנת 2020.
פיץ מודיעה על הורדת דירוג לאיטליה ל-BBB-(דרגה אחת לפני דרוג זבל).
היום צפויות לדווח AAPL, AMZN ,TWTR ,V ,GILD ,CL
לסיכום,
שגרת הקורונה לא תאפשר חזרה של 0% ל-100% כפי שהירידה היתה מ-100% ל-0%. החזרה ל-100% תהיה הדרגתית ואיטית במיוחד וזה בהחלט ישפיע על נתוני המאקרו שימשיכו להיות שליליים.
עונת הדוחות תמשיך להשפיע על השוק, חברות הטכנולוגיה מראות נתונים טובים מהצפי אך שימו לב שימשיכו לזרום תוצאות של חברות תעשייתיות יתכן ששם נקבל השפעה נקודתית שלילית על השוק.
מנגד, אם הפד והממשל מוכן להמשיך לתמוך בשוק על ידי הגדלת הגרעון אז אין סיבה שהשוק יגיב בירידות. וכך זה נראה מהודעת הריבית אמש שהפד דוחף את הממשל לא לפחד להגדיל את הגרעון.
תוספת המקרים בארה"ב ממשיכה להיות יציבה.
יפן, סינגפור והודו מדווחות על חשש מהתפרצות שניה כאשר סין, קוריאה והונג קונג מראות המשך האטה.
מדינות באירופה ממשיכות את היציאה ההדרגתית מהסגר.
כל זה מוביל אותי להמשיך להחזיק בדעה שנמשיך לראות עליות, כפי שרשמתי במספר הסקירות האחרונות שלי , אך שימו לב, רשמתי כי להערכתי ההתנגדות הבאה שנגיע אליה תהיה סביב 3000-3100, אנחנו מתקרבים לשם ולכן נדרשת זהירות יתר.
בהצלחה!
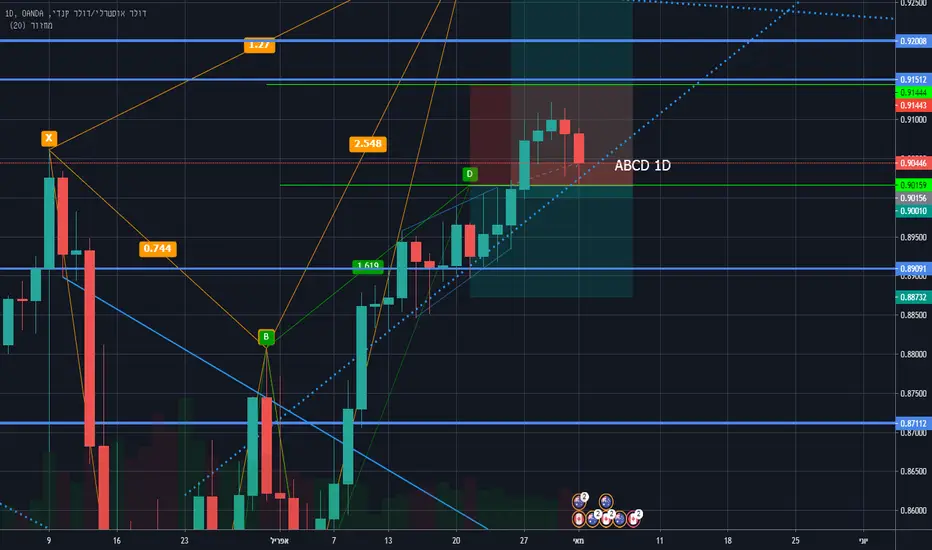
 לונג