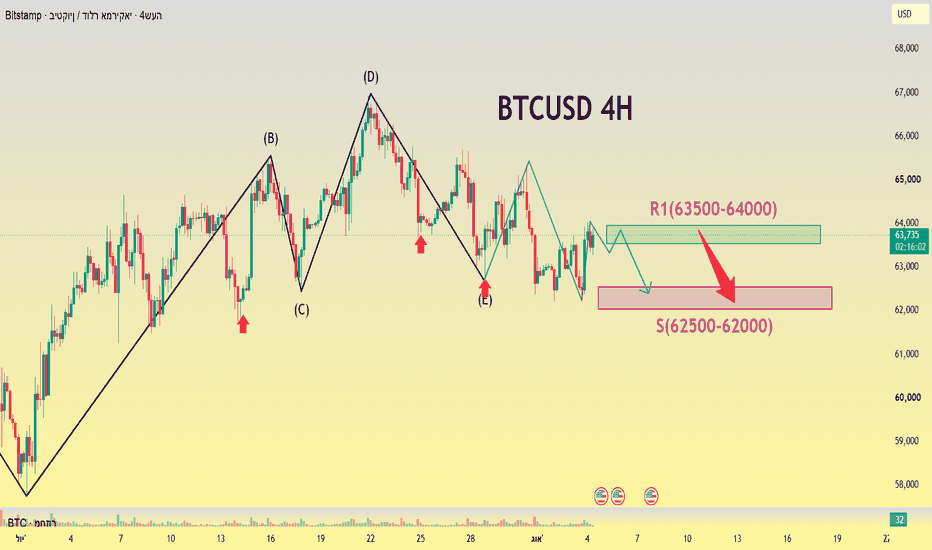
רציונל דובי רציונל דובי (גורמים מרכזיים המדכאים את היקף ההתאוששות)
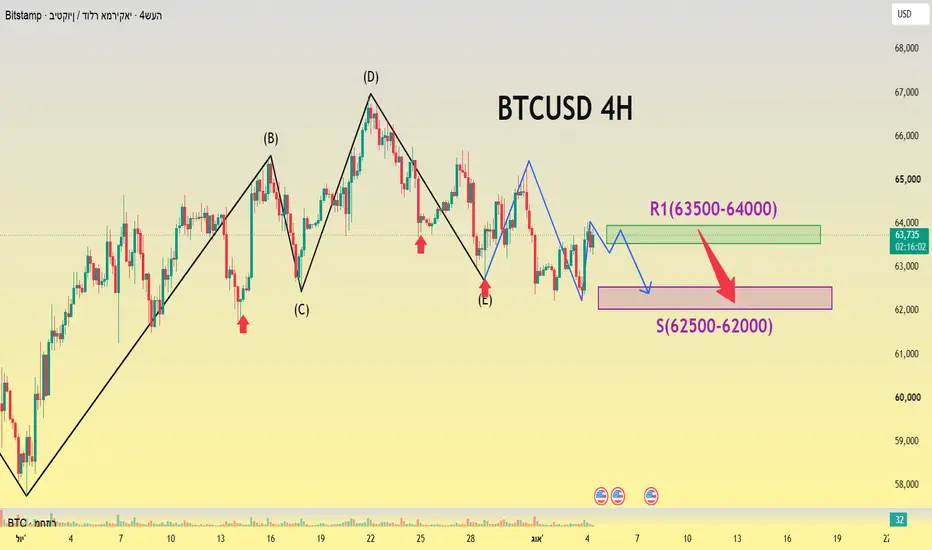
❌ גורם התנגדות 1: קרבה מיידית לאזור ההתנגדות 63,600–63,800
המחיר הנוכחי של 63,470 קרוב מאוד לאזור ההתנגדות, שם הצטבר נפח משמעותי של פקודות מכירה "לכודות" ופקודות מימוש רווחים לטווח קצר. פריצה דורשת עלייה מתמשכת בנפח המסחר; בהתחשב בחוסר הנוכחי בזרימות הון חדשות, פריצה נקייה בניסיון הראשון קשה. עם נגיעה באזור התנגדות זה, סביר מאוד שהמחיר יחווה דפוס של "עלייה ונסיגה".
❌ גורם התנגדות 2: המחיר נשאר מדוכא מתחת לממוצע הנע של 50 יום בגרף היומי
המבנה הטכני לטווח הבינוני משקף דפוס של תנודה חלשה ומוגבלת בטווח. היעדר זרימות הון מתמשכות מהשורים הביא למומנטום התאוששות חלש. ניסיונות מרובים להתאושש כשלו ביצירת אחיזה מעל ממוצעים נעים מרכזיים, מה שיצר דפוס של עוצמת התאוששות הולכת ופוחתת. אפילו אם מתרחשות עליות לטווח קצר, התנגדות תקורה מממוצעים נעים מרובים מגבילה את העלייה, מה שהופך מגמה שורית חלקה ומתמשכת ללא סבירה.
❌ גורם התנגדות 3: יציאת הון מתמשכת מקרנות סל ספוט והיעדר קנייה מוסדית לטווח בינוני-ארוך
התאוששות לטווח קצר מונעות במידה רבה על ידי הון ספקולטיבי ולא על ידי תמיכה מוסדית לטווח ארוך. "כסף חם" זה נכנס ויוצא במהירות, וממומש זמן קצר לאחר העלייה, מה שגורם להתאוששות להיות חולפות ומונע היווצרות של מגמת עלייה מתמשכת. לחץ מימוש רווחים עולה לאחר כל עלייה קטנה.
❌ גורם התנגדות 4: ציפיות הנזילות המקרו אינן שליליות עבור נכסי קריפטו שאינם מניבים
הציפיות לקיצוצי ריבית של הפדרל ריזרב ממשיכות להידחף, ותשואות אג"ח ממשלת ארה"ב נותרות גבוהות. ההון מעדיף להחזיק אג"ח לתשואות יציבות, מה שמפחית את האטרקטיביות של נכסי סיכון. זה יוצר רקע מאקרו לטווח בינוני-ארוך שמדכא את המומנטום העולה של ביטקוין; ללא שינוי משמעותי לכיוון הציפיות לקיצוצי ריבית, לא סביר שיתממש עלייה שורית משמעותית.  שורט
 שורט

היגיון מאחורי לחץ דוביהיגיון מאחורי לחץ דובי
(כוח השוק הדומיננטי הקובע כעת את היקף ההתאוששות)
1. החוסן הכלכלי של ארה"ב עולה על הציפיות; ציפיות הפד הניציות חוזרות
במהלך הלילה, נתוני הייצור של ISM התחזקו משמעותית, וניפצו את ציפיות השוק להאטה כלכלית מתמשכת בארה"ב. עם התאוששות שוק העבודה ומגזר הייצור, קצב הדיסאינפלציה עשוי להאט; הפדרל ריזרב חסר עילה מספקת לכיוון שינוי מהיר לקראת הקלה. ריביות ריאליות גבוהות ממשיכות לדכא את ערכי הזהב, ומשמשות כגורם הדובי העיקרי להתאוששות זו.
2. פרמיית מקלט בטוח גיאופוליטית דועכת; חוסר במומנטום שורי מתמשך
הרווחים הקודמים של הזהב הסתמכו במידה רבה על הון מקלט בטוח המונע על ידי סכסוכים במזרח התיכון. ככל שהשוק מסתגל לדפוס של "עימות מילולי וסכסוך מוגבל" בין ארה"ב לאיראן, קרנות מקלט בטוח נסוגות בהדרגה. הזהב איבד את המומנטום העולה שלו, מה שהופך את ההתאוששות לרגישה מאוד למימוש רווחים.
3. שכבות מרובות של התנגדות תקורה מפעילות לחץ
טווח 4085–4110 מייצג אזור לאחרונה של נפח מסחר גבוה, שבו הצטבר לחץ מכירה "לכוד" משמעותי. הנסיגה המהירה ביום שני האחרון לאחר זינוק ל-4082 אישרה את יעילות ההתנגדות באזור זה; ללא זרז שורי משמעותי, השוורים יתקשו לפרוץ את הטווח הזה באופן חד.
4. המגמה השבועית נשארת בתוך ערוץ תנודות כלפי מטה
באופן שבועי, מחיר הזהב נותר מדוכא מתחת לממוצע הנע של 60 שבועות; ההתאוששות היא רק מהלך מתקן בעקבות ירידה חדה ולא היפוך מגמה. עד שהמחיר יתבסס היטב מעל 4180, המבנה הדובי לטווח הבינוני נותר שלם. כל ההתאוששות מסווגות כתנודות בתוך טווח, ומרדף עיוור אחר פוזיציות לונג אינו מומלץ. שורט 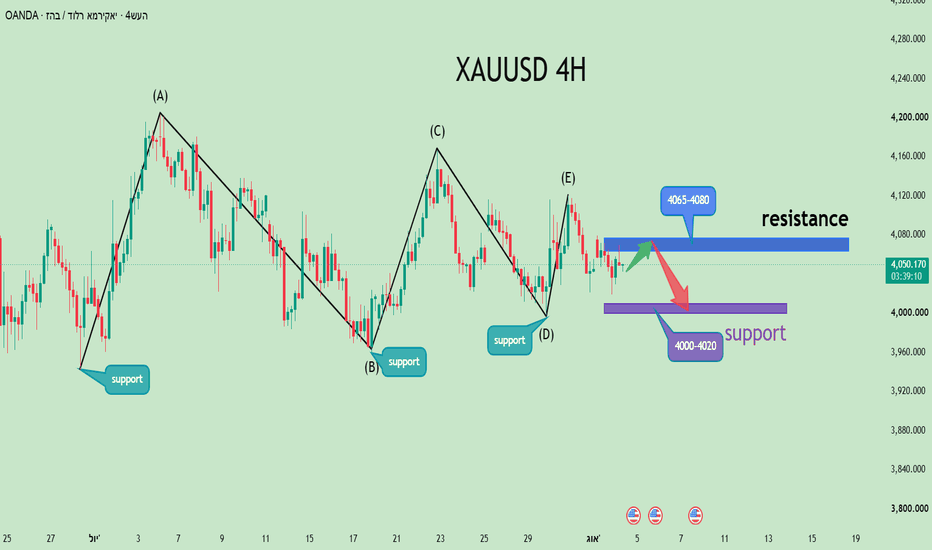
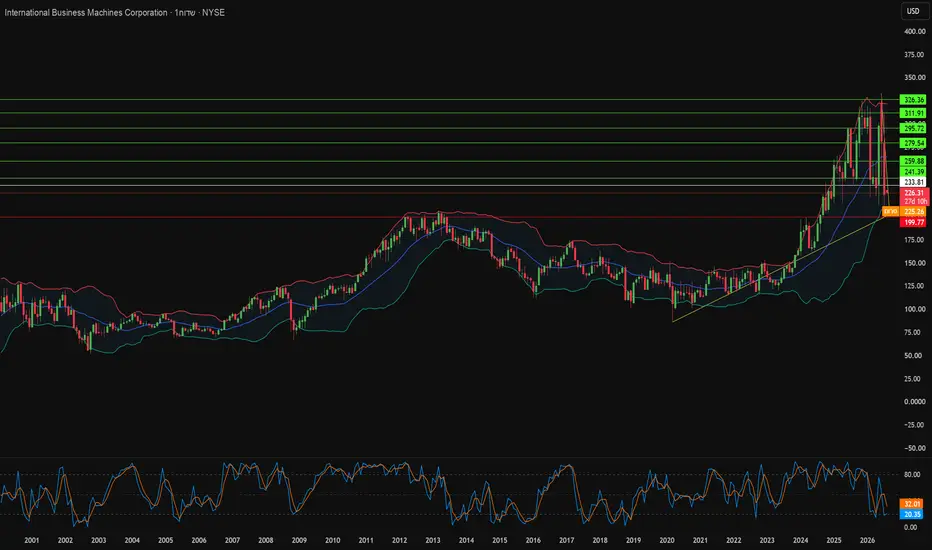
למה IBM מהמרת על עתידה עם 120 קיוביטים?IBM דיווחה על הכנסות של 17.2 מיליארד דולר ברבעון השני של 2026, עלייה של אחוז אחד בלבד בהשוואה לאשתקד. הנתון הראשי אינו משקף את השינוי המעמיק שמתרחש מתחת לפני השטח. ההנהלה מנתבת את רווחי הענן ההיברידי למחקר עתיר הון. שתי רכישות מגדירות את האסטרטגיה: IBM שילמה 6.4 מיליארד דולר עבור HashiCorp כדי להוביל בתחום אוטומציית מרובת-עננים, והוסיפה את Confluent כדי להאיץ בינה מלאכותית ארגונית בזמן אמת. רוכשים תאגידיים מקצים כעת מחדש תקציבים לעבר תוכנות קנייניות, בינה מלאכותית מותאמת אישית ואוטומציית ענן. IBM ממקמת את עצמה ישירות בתוך הסטת התקציבים הזו.
החברה מיישמת את אותה משמעת גם בתחום הקניין הרוחני. IBM הובילה בהגשת פטנטים בארצות הברית במשך 29 שנים רצופות, עד שפרשה מהמרוץ הזה ב-2020. ההנהלה מוכרת כעת פטנטים ותיקים שאינם אסטרטגיים ומקצצת באגרות תחזוקה שנתיות. הגשות חדשות מתרכזות בענן היברידי, מוליכים למחצה, בינה מלאכותית ומערכות קוונטיות. לחברה יש יותר מ-6,000 משפחות פטנטים בתחום ה-AI ברחבי העולם, עם שיעורי ציטוט שבונים יתרון תחרותי עמיד. החומרה פועלת לפי אותה לוגיקה: שרת Power S1112 מספק ביצועים פי שלושה מנקודת הבסיס ושיפור של 69 אחוז ביעילות. מערכת IBM Autonomous Operations פותרת בעיות תפעוליות פי 15 מהר יותר. פרויקט Lightwell, שנבנה בשיתוף עם Red Hat ו-Deloitte, מטמיע עדכוני אבטחה בגרסאות קודמות מבלי לכפות מחזורי שדרוג מלאים.
מחשוב קוונטי נושא את השאיפה הגדולה ביותר. IBM נטשה את המרוץ אחר מספר הקיוביטים הפיזיים לטובת דיוק המעגלים. מעבד Nighthawk בעל 120 הקיוביטים משתמש ב-218 מצמדים מתכווננים ותומך במעגלים מורכבים יותר ב-30 אחוז. הרכישה הממתינה של מעבדות HRL מוסיפה קיוביטים מסוג ספין סיליקון הפועלים ב-1 קלווין, מה שמפחית דרמטית את העלויות הקריוגניות. מפת הדרכים מכוונת ל-Starling עם 200 קיוביטים לוגיים עד 2029, ול-Blue Jay באמצע שנות ה-30. עבודה משותפת עם Algorithmiq כבר הראתה יתרון קוונטי מוכח בכימיה של חומרים.
המדע והגיאופוליטיקה משלימים את התמונה. IBM, המעבדה הלאומית אוק רידז' וקליניקת קליבלנד חישבו תשע תצורות מולקולריות של מלח מותך FLiBe על גבי חומרה קוונטית. מלח זה מייצר דלק טריטיום בתוך כורים גרעיניים, ושיטות קלאסיות מפספסות את אנרגיות הקישור שלו ב-10 אחוזים. מחשוב-על קוונטי היברידי העלים את השגיאה הזו לחלוטין. וושינגטון מתייחסת כעת למחשוב מתקדם כאל נכס ריבוני. IBM הגיבה עם מפעל הווייפרים הקוונטי Anderon וברכישת חברת הייעוץ הביטחוני SiXworks. שורת ההכנסות הצנועה מסתירה חברה שבונה את עצמה מחדש סביב רווחיות, יתרון תחרותי ועדיפות לאומית.  לונג

סקירה יומית 04.08.2026 החדשות, החדשות זה טוב או רע
🐘 ארבעים דקות במתנה
יש הודעות שנולדו כדי להכעיס בני אדם. אחת מהן היא ההודעה שמופיעה על לוח הטיסות ומבשרת כי הטיסה מתעכבת בארבעים דקות. די בארבעים הדקות האלה כדי לעורר באולם הנוסעים מקהלה של אנחות, תלונות והאשמות כלפי אנשים שאינם נמצאים שם בכלל כדי לשמוע.
אבל תאר לעצמך שאתה מגיע באיחור אל שדה התעופה. התור בבידוק מתפתל לאיטו, השער עומד להיסגר, והשעון מתקדם באדישות של מי שאינו מכיר אותך ואינו חייב לך כלום. ואז מופיעה אותה הודעה עצמה, הטיסה מתעכבת בארבעים דקות.
כנראה כל האנשים סביבך מתרגזים, אתה נושם לרווחה. כך הרגשתי, במידה רבה שהתנהג אתמול שוק המניות.
🐘 לא המספר קובע, אלא הפחד שמקבל אותו
מדד מנהלי הרכש של מגזר הייצור עלה ביולי ל-55.6, מעל התחזית שעמדה על 54 וברמה הגבוהה ביותר מאז מאי 2022. הייצור עצמו האיץ ל-58.5, ההזמנות המשיכו להתרחב, ולראשונה זה 33 חודשים, התעשיינים דיווחו שהם מגדילים את מספר העובדים.
אלה היו חדשות טובות. כלכלה שמייצרת יותר, מקבלת יותר הזמנות ומעסיקה יותר עובדים.
ובכל זאת, בחודשים האחרונים השוק למד לפחד דווקא מנתונים טובים כאלה. כל סימן של חוזק כלכלי התקבל כאילו נשמעה כמו בעיה.
זוכרים את ההגיון שהפעלנו, אם הכלכלה חזקה, אמרו המשקיעים, הפד לא ימהר להוריד את הריבית. אם הריבית לא תרד, התשואות יישארו גבוהות. ואם התשואות יישארו גבוהות, מניות הצמיחה עלולות להיפגע.
אלא שאתמול הנתון החזק הגיע, והשוק לא נבהל. להפך. הנאסד״ק עלה 2.13%, ה-S&P 500 הוסיף 1.48% וסגר מעל 7,600, והדאו עלה 693 נקודות וסיים בשיא חדש.
אותן חדשות. תגובה אחרת של השוק.
אולי משום שהסוחרים התחילו להחליף לעצמם את הסיפור הקודם בסיפור חדש. במקום לחשוב שצמיחה חזקה תמנע הורדת ריבית, נפלה תובנה חדשה שאומרת, שלמעשה צמיחה חזקה עשויה להגדיל את רווחי החברות.
🐘 לא רק הענקיות נשאו את השוק
החברות הגדולות סיפקו חלק ניכר מהעלייה. מטא זינקה 6%, מיקרוסופט כמעט 5%, אמזון 4.6%, אלפבית 4.4% אנבידיה כמעט 3%. מגזר שירותי התקשורת עלה 4.3%, הצריכה הוסיפה 2.7% והטכנולוגיה עלתה 1.6%.
קל היה להביט במספרים האלה ולומר שזה שוב אותו סרט מוכר, חברות גדולות מרימות על גבן מדדים שלמים, בעוד יתר השוק עומד מן הצד ומוחא כפיים בנימוס.
אבל אתמול הייתה התנהגות הרבה יותר רוחבית, לה חיכנו. ב-NYSE היו 1,904 מניות עולות מול 844 יורדות. בנאסד״ק היו 3,241 עולות מול 1,214 יורדות. מדד S&P 500 במשקל שווה עלה 1%, והמניות הקטנות במדד Russell 2000 הוסיפו 1.7%.
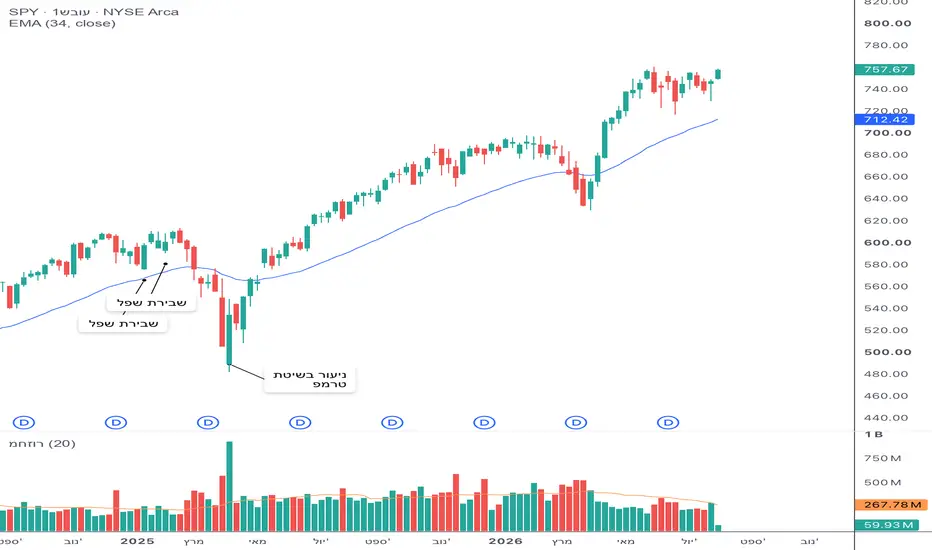
גם השבבים סיפקו רגע מעניין. הם פתחו את המסחר בירידה שהתקרבה ל-3%, כאילו מישהו נזכר לפתע בכל הסיבות שבגללן צריך לחשוש. אלא שבמהלך היום הירידה נמחקה, ומדד השבבים סיים בעלייה של 1.1%, בשפת הפילים הייתה כעת פעולת ניעור של ידיים חלשות.
לרוב פעולות ניעור הן סוג של מניפולציה הגוררת אחריה המשכיות.
🐘 הצמיחה התחזקה והנפט נחלש
בנוסף הנשיא טראמפ הודיע שהוא מבטל בשלב זה את התקיפות שתוכננו נגד איראן, ומחיר הנפט נפל בכ-5% ל-80.36 דולר לחבית. התשואה על האג״ח לעשר שנים ירדה בשש נקודות בסיס ל-4.69%, שני נתונים שודאי הקלו את העליות אתמול.
למעשה קיבלנו באותו יום שתי בשורות שבדרך כלל אינן מגיעות יחד. מצד אחד, כלכלה מתרחבת ומעסיקה יותר עובדים. מצד שני, מחיר אנרגיה נמוך יותר, שעשוי להפחית חלק מלחצי האינפלציה.
בקיצור המפעלים עובדים, החברות מעסיקות, הנפט יורד והתשואות נרגעות. בנסיבות כאלה, השאלה אינה מדוע השוק עלה. השאלה החשובה היא כיצד יתנהגו הסוחרים כאשר אחד מהדברים האלה ישתנה.
אם הנפט יחזור לעלות והתשואות יטפסו, נגלה אם הסוחרים החליפו סיפור קודם שחדשות טובות הם הבעיה לכך שחדשות טובות הן פשוט חדשות טובות.
🐘 המספרים של השבוע הם רק מחצית הסיפור
היום יפורסמו נתוני המשרות הפנויות והזמנות המפעלים. בהמשך השבוע נקבל את נתוני מגזר השירותים, וביום שישי יגיע דוח התעסוקה.
רבים מנסים לנחש את המספרים, לדעתי המספרים עצמם יהיו פחות מעניינים מהתגובות שיגיעו מיד אחריהם.
אם נתון חזק יקפיץ את התשואות ובשל כך יוריד מיד את מניות הצמיחה, נבין שהשינוי עדיין לא הופנם.
גם המשך פרסום הדוחות יעמידו את הסיפור הזה למבחן. פלנטיר העלתה לאחר הסגירה את תחזית ההכנסות השנתית והמניה זינקה במסחר המאוחר.
כעת הגיע תורה של AMD. אחרי תוצאות חזקות של חברות הטכנולוגיה הגדולות, השוק אינו מסתפק עוד בהבטחות. הוא רוצה לראות כיצד ההשקעות העצומות על הבינה הופכות להכנסות ולרווחים ממשיים.
🐘 החלוקה בין חדשות טובות לרעות
סוחרים אוהבים לחלק חדשות לטובות ולרעות, כאילו העולם הוא ארון בינארי ובו שתי מגירות בלבד. אבל נתון כלכלי אינו נושא עמו משמעות חד ערכית. אם משמעותו משתנה בהתאם לציפיות, למחירים, לפוזיציות או לפחד של הסוחרים בשוק?
לכן חוק ראשון במסחר הוא שאין טעם להתווכח עם השוק להפעיל עליו את ההגיון שלנו תוך הסבר מדוע היה צריך להגיב אחרת.
עדיף להתבונן במה שהוא עושה. לרוב התגובה אינה רק רעש שמגיע אחרי החדשות. לפעמים התגובה היא המתקפת או ממוסת את החדשות עצמן.
אני חוזר אל לוח הטיסות. ארבעים דקות של עיכוב הם עובדה לא דבר טוב או דבר רע. הן פשוט הגיעו ברגע שבו היית זקוק להן.
גם השוק קיבל אתמול עיכוב מסוים בתקווה להורדת הריבית, אך במקום להתאכזב הוא הביא את סיפור הצמיחה ואפשר לנו רגע של רווחה. כעת אם להמשיך באנלוגיה שהתחלתי נותר לראות אם הוא ימשיך לחייך גם כאשר הטיסה הבאה תצא בזמן.
יום מבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
 לונג

לונג 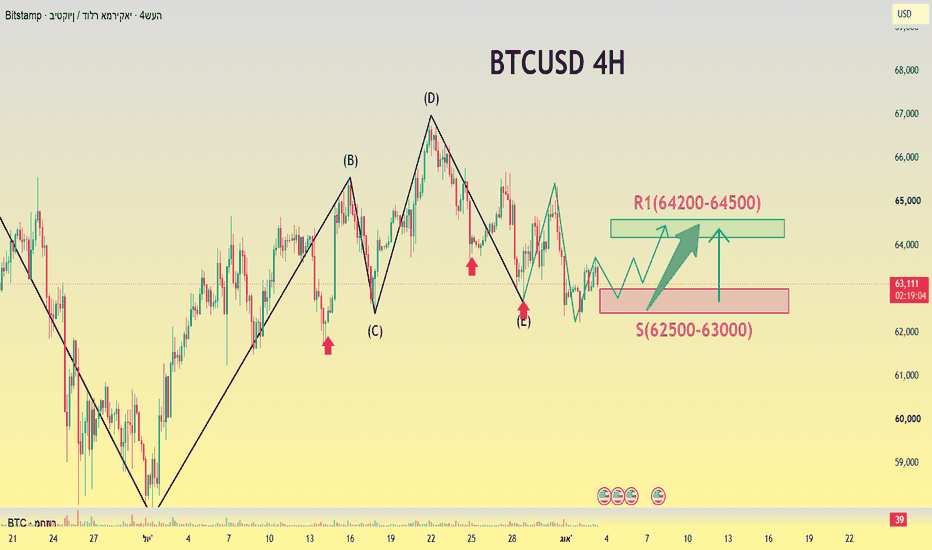
הצדק לתמיכה שורית**הצדק לתמיכה שורית**
(בעל יתרון תוך-יומי קל; יצירת בסיס לתנודה במגמת עלייה)
⛽ **1. צניחת מחירי הנפט מקלה על חששות לגבי אינפלציה; הציפיות להידוק הפד מתקררות מעט**
בעבר, הגורם הדובי העיקרי לזהב היה המשבר במזרח התיכון, מה שהעלה את מחירי הנפט ואילץ את הפד לשמור על ריביות גבוהות. כעת, כאשר מחירי הנפט הגולמי יורדים בחדות, השוק מתמחר תחזית דיסינפלציונית; ירידת ריביות ריאליות מועילה ישירות לזהב שאינו מניב, ופותחת מקום להתאוששות לטווח קצר.
💲 **2. רמת 4,000 דולר יוצרת רצפה ביניים איתנה; תמיכה חזקה בקנייה לאחר ירידות**
לאחר שלושה שבועות של בדיקות חוזרות ונשנות על ידי שוורים ודובים, רמת 4,000 דולר הפכה לנקודת התכנסות עבור שלושה סוגי קנייה - רכישות בנקים מרכזיים, הקצאות ETF וקניית "צניחה" במקומות בטוחים - ומסמנת את אזור השפל לאחר הירידה האחרונה. גם אם סנטימנט המקלט הבטוח יירגע היום, הפוטנציאל לירידה עמוקה נותר מוגבל, כאשר קונים לטווח קצר נכנסים לכל נסיגה.
🌍 **3. נסיגות טכניות לטווח קצר מייצגות שלב קונסולידציה (מילוי הפער מהפתיחה הגבוהה); מבנה ההתאוששות נותר שלם**
הנסיגה ביום שישי האחרון הייתה רק מימוש רווחים לאחר עלייה חדה, והגרף היומי עדיין נסגר מעל הממוצע הנע של 20 יום. בגרף של 4 שעות, העמודות הירוקות של ה-MACD מתכווצות, דבר המצביע על כך שהמומנטום הדובי מתיש את עצמו בהדרגה; הגרף השעתי מתייצב סביב התמיכה של הפער של 4,055. כל עוד רמת 4,050 נשארת, מבנה ההתאוששות לטווח קצר נותר שלם.
🚢 **4. נתונים כלכליים מוחלשים בארה"ב מגבירים את האטרקטיביות של הזהב כמאגר ערך על רקע ציפיות המיתון**
צמיחת התמ"ג השנתית של ארה"ב ברבעון השני הייתה רק 1.5%, כאשר נתונים צופים פני עתיד על צריכה, ייצור ותעסוקה מראים האטה הדרגתית; השוק כבר מתמחר מיתון קל. זהב מציע תכונות כפולות של שימור ערך - גידור אינפלציה ומעמד של מקלט בטוח - מה שמוביל למעבר הון למתכות יקרות כדי לגדר מפני סיכונים כלפי מטה. לונג 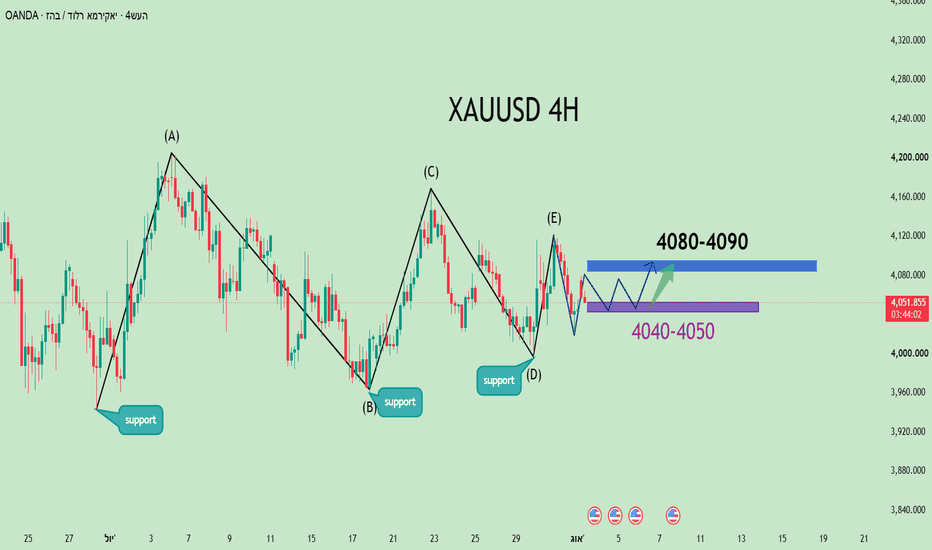
למכור לתוך התנודתיות לפני יום שישי!
המתחים בין ארה"ב לאיראן חוו מהפך דרמטי לאחר הסלמה חדה, מה שהוביל להקלה זמנית במצב; עם זאת, סיכונים הקשורים לאנרגיה נותרו מוקד משיכה בשוק. אם המאמצים הדיפלומטיים ייכשלו, סיכונים אלה עלולים להפוך שוב למניע מרכזי לדחוף את מחירי הנפט כלפי מעלה.
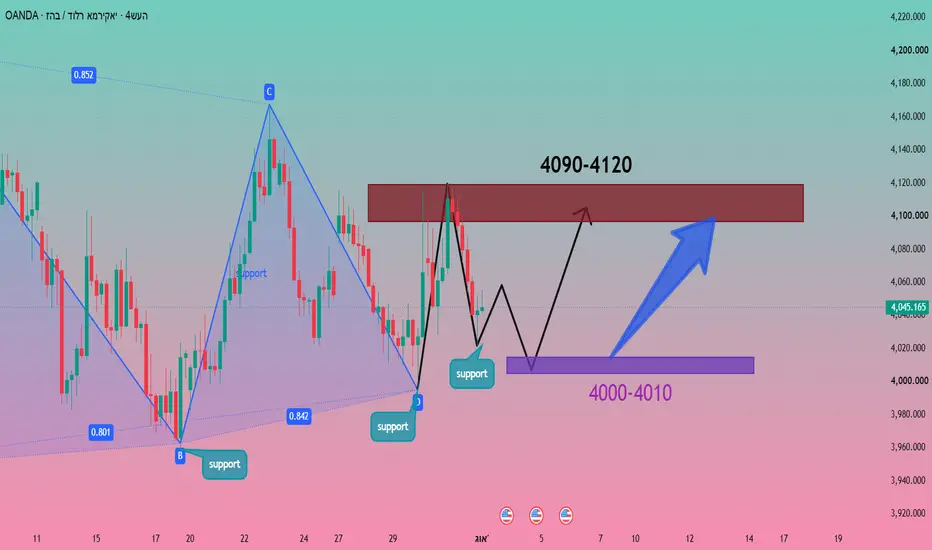
מנקודת מבט טכנית, השוק נפתח היום בעלייה חדה - בעקבות הירידה הפתאומית במתיחות במזרח התיכון בסוף השבוע וחדשות על משא ומתן בין ארה"ב לאיראן - והוא ממשיך לטפס. נכון לעכשיו, המחיר נותר בטווח תנודתי ליד הרצועה התחתונה של רצועות בולינגר היומיות. בשבוע שעבר, דגלנו שוב ושוב בפוזיציות שורט והזהרנו מפני רדיפה עיוורת אחר שורטס בשפל; אסטרטגיה זו התממשה בדיוק כצפוי, והצילה את אלו שהאזינו מהפסדים. רדיפה אחר עלייה חדה או מכירה בפאניקה באמצע הטווח אינה מומלצת. המגמה היומית הכוללת נותרה דובית. ככל שמתקרב חלון המסחר לשינוי מגמה פוטנציאלי, האסטרטגיה הטובה ביותר היא להמשיך לסחור בטווח שנקבע - מכירת שיאים וקניית שפל - ולהמתין להתבהרות המגמה לפני מתחייבים לכיוון מסוים. התמיכה החזקה מתחת ל-4000, אם תישבר רמה אחר רמה, תהפוך להתנגדות חזקה - תרחיש שאנו צופים לשלב מאוחר יותר. עם שיאים לטווח קצר הנעים בהתמדה כלפי מטה, רמת 4100 משמשת כיום כקו פרשת מים קריטי להתנגדות. לאחר שהגירוי הבסיסי הקצר דעך, השוק צפוי לחזור לשליטה דובית; האסטרטגיה צריכה להיות לעקוב אחר המגמה, תוך מתן עדיפות למכירה בשיאים תוך קנייה סלקטיבית בשפל.
לסיכום, אזור ההתנגדות לטווח קצר המרכזי ליום הוא 4100-4120, בעוד שאזור התמיכה המרכזי הוא 4000-3980. תוכנית מסחר: ייזום פוזיציות שורט קלות בטווח 4060-4070 והוספת שורטים בטווח 4090-4095; היעד הוא 4020-4000, והחזקת הפוזיציה אם התמיכה תישבר. סקירה שבועית 03.08.2026 - הקניון מלא, אבל לא כולם קוניםהקניון מלא, אבל לא כולם קונים
היו לי עד לפני כמה שנים סניפי גלידריה מיוחדת, אני מכיר את כל מה שקורה בקניונים מבפנים, אז הכותרת שלי היא מהכרה מקרוב את הדברים.
יוצא שלפעמים אתה נכנס לקניון ורואה חניון מלא, מסדרונות עמוסים ותור ארוך בבית הקפה. התחושה הראשונה היא שהעסקים פורחים וכולם קונים. רק כשאתה ממשיך להסתובב אתה מגלה שחלק גדול מהחנויות כמעט ריקות, ושרוב הקהל והכסף מרוכזים בשניים או שלושה מקומות.
ככה בדיוק נראה שוק המניות בכניסה לשבוע החדש. מבחוץ הכל נראה חיובי.
הדאו עלה ביום שישי 0.53%, הנאסד"ק הוסיף 1% וה-S&P 500 התחזק ב-0.7%. אבל כשנכנסים פנימה ומסתכלים בין המדפים, מגלים תמונה קצת פחות אחידה.
🐘 המדדים עלו, רוב השוק לא ממש הגיע
העלייה ביום שישי נשענה בעיקר על מספר קטן של חברות ענק. אמזון זינקה ביותר מ-15%, אלפבית עלתה כמעט 7%, ואנבידיה ומיקרוסופט הוסיפו כ-3% כל אחת. ארבע מניות גדולות הצליחו לפצות על הירידה החדה של אפל, שאיבדה 7.35% לאחר שהתחזית שלה לרבעון הבא אכזבה.
מתחת למדדים, מספר המניות היורדות היה גבוה ממספר העולות גם בבורסת ניו יורק וגם בנאסד"ק. מדד ראסל 2000 ירד 0.5%, מדד S&P 500 במשקל שווה ירד 0.2%, ושבעה מתוך 11 המגזרים סיימו את היום בירידה.
זה לא אומר שהעלייה אינה אמיתית. הכסף שנכנס לאמזון, לאלפבית ולמיקרוסופט הוא כסף אמיתי. אבל זה כן אומר שאסור לבלבל בין מדד שעולה לבין שוק שלם שעולה.
ראינו לאורך השנה כי ה-S&P 500 הוכיח שהוא מסוגל לטפס בעזרת כמה כוכבים גדולים. השבוע השאלה תהיה אם גם שאר השחקנים עולים למגרש.
🐘 אמזון לא בהכרח סיפרה לנו שהצרכן חזק
מגזר הצריכה זינק ביום שישי ב-6.1%, אבל כמעט כל הסיפור נמצא בתוך אמזון. אמזון הציגה דוחות חזקים והמניה הגיבה בהתאם. קל להסתכל על הזינוק הזה ולהגיע למסקנה שהצרכן האמריקאי ממשיך לקנות כאילו דבר לא השתנה.
אני מציע זווית התבוננות אחרת. ייתכן שהצרכן לא מוציא יותר, אלא פשוט בוחר בזהירות רבה יותר היכן להוציא. במקום לפזר את הכסף בין עשרות חנויות, הוא מרכז אותו אצל החברות הגדולות שמציעות מחיר, נוחות, מהירות ומבחר.
עלות העבודה עלתה ברבעון השני ב-0.9%, והשכר עלה ב-3.2% לעומת השנה שעברה, קצב שמפגר אל מול עליית המחירים. מדד אמון הצרכנים של אוניברסיטת מישיגן אמנם השתפר ביולי ל-55.2, אך עדיין נמצא מתחת לרמה של 61.7 שנרשמה שנה קודם לכן.
שורה תחתונה, הצרכן עדיין מסתובב בקניון והוא עדיין קונה, אבל הוא כבר בודק את המחירים והעלויות ומחליט מי באמת ראוי לקבל את הכסף שלו.
🐘 גם המשקיעים התחילו לבחור חנויות
אותו תהליך מתרחש בשוק המניות. המשקיעים אינם עוזבים בהכרח את הצמיחה, הטכנולוגיה או הב״מ, אבל הם כבר לא מוכנים לקנות כל חברה שמספרת את סיפור מדליק. הם מחפשים חברות שמצליחות להפוך את הסיפור להכנסות, לרווחים ולתחזית טובה אבל שעדיין אפשר להאמין לה.
לכן אמזון זינקה ואפל נפלה באותו יום. זו לא הייתה הצבעה בעד טכנולוגיה או נגדה. זו הייתה הצבעה בעד ביצוע ונגד אכזבה ביחס לציפיות.
המבחן הזה ימשך השבוע עם הדוחות של פלנטיר, AMD ואלי לילי. השאלה החשובה לא תהיה רק אם הן יכו את התחזיות, אלא כיצד הסוחרים יגיבו לתוצאות. בשוק שבו הציפיות גבוהות, לפעמים אפילו תוצאה טובה יכולה שלא להספיק.
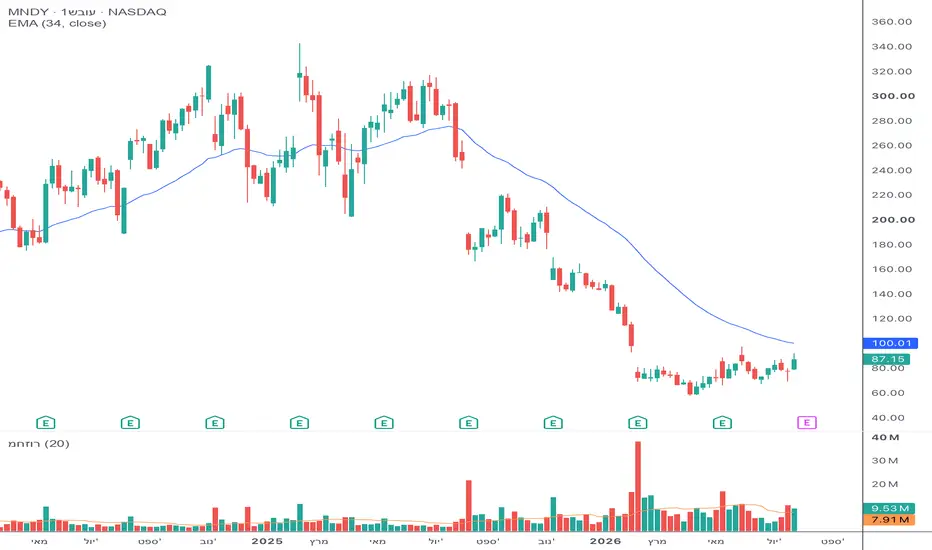
🐘 מאנדיי מעניינת אותי, אבל לא מפני שהיא ירדה
וכאן נכנסת לתמונה מניה ישראלית שאני עוקב אחריה כבר חצי שנה, מאנדיי. אני מחפש אפשרות להצטרף אליה, אבל חשוב לי להסביר למה. לא מפני שהיא ירדה ממעל 300 דולר לאזור 87 דולר, ולא בגלל המשפט המסוכן שמניה שירדה הרבה צריכה לעלות הרבה, זאת הרי שטות גמורה.
מחיר נמוך יותר אינו (דגש על האינו) סיבה לקנייה. מניה יכולה לרדת 70% ואחר כך לרדת עוד 50%. כוויקופיסט או בשפת הקהילה כפיל, מה שמעניין אותי אינו המרחק מהשיא, אלא מה שהתרחש במאבק בין ההיצע לביקוש מאז הירידה.
בגרף השבועי אני רואה נפילה חדה שהגיעה בפברואר לשיא של מאמץ ביחס למחזור. מאז נבנה במשך כחצי שנה טווח מסחר באזור שבין 60 ל-90 דולר. המניה בדקה שוב ושוב את החלק התחתון של הטווח, אבל המוכרים התקשו לייצר המשכיות חדשה כלפי מטה. במקביל, התגובה כלפי מעלה הולכת ונעשית קלה ומשמעותית יותר.
מבחינתי, זהו תהליך איסוף אפשרי שהולך ומבשיל. לא הבטחה, לא נבואה ובוודאי לא קנייה רק מפני שהמניה נראית זולה. נבנתה כאן סיבה שיכולה לייצר תוצאה, אבל עכשיו המחיר צריך לספק את האישור.
האישור שאני מחפש הוא סימן של עוצמה מעל אזור ההתנגדות של הטווח, ובהמשך יכולת להחזיק מעליו או לבדוק אותו מלמעלה בהיצע נמוך יותר. המניה עדיין מתחת לממוצע הנע ל-34 שבועות, הנמצא סביב 100 דולר, ולכן מבחינתי היא עומדת ליד הדלת, אבל עדיין לא נכנסה לחנות.
הדוח של מאנדיי יפורסם ב-10 באוגוסט. ברבעון הראשון החברה הגדילה את הכנסותיה ב-24% ל-351.3 מיליון דולר והציגה שיא ברווח התפעולי, אך הגרף יספר לנו אם השוק כבר מוכן לתמחר עתיד טוב יותר.
אני לא רוצה לנחש את הדוח. אני רוצה לראות אם ששת חודשי האיסוף מסוגלים להפוך למהלך. אם תגיע פריצה ללא המשכיות והמניה תחזור במהירות לתוך הטווח, אצטרך להודות שהקריאה הייתה מוקדמת. וויקוף לא מלמד אותי להיות צודק, הוא מלמד אותי לחכות שהשוק יוכיח לי שאני צודק.
לכן כל עסקה תמיד הולכת יד ביד עם מקצוע נוסף שנקרא ניהול סיכונים. הדבר הראשון שנחליט עליו זה לא מה יקרה עם הצדק עמנו והמנייה טסה, אלה מה מחיר הטעות עם נטעה ושם חשוב שהוא יהיה קטן ועל פי המידות של כל אחת ואחד.
🐘 הנפט הוריד רגל מהגז
ביום שישי השוק נאלץ להתמודד גם עם נפט ותשואות שעלו יחד. מחיר WTI השלים עלייה של כ-21% ביולי, ותשואת האג"ח לעשר שנים הגיעה ל-4.75%, לאחר שעלתה ב-33 נקודות בסיס במהלך החודש.
אלא שהשבוע נפתח בשינוי חד. מחיר הנפט ירד ביותר מ-6% בעקבות הודעת נשיא ארה"ב על עצירת תקיפה נוספת באיראן וניסיון להגיע להסדרה שתאפשר את פתיחת מצר הורמוז. במקביל, OPEC+ אישר הגדלה מתונה של התפוקה בספטמבר.
אם ירידת הנפט תמשוך מטה גם את תשואות האג"ח, הלחץ על הצרכן ועל החברות הקטנות כנראה יחלש. אבל אם הנפט ירד והתשואות יישארו גבוהות, נדע שהבעיה רחבה יותר ואינה נובעת רק מאיראן.
🐘 השבוע אני בודק מה קורה בתוך החנויות
השבוע נקבל את מדדי מנהלי הרכש, את נתוני המשרות הפנויות וביום שישי את דוח התעסוקה ליולי. אבל האישור החשוב ביותר לא יגיע רק מהנתונים. הוא יגיע מהדבר החשוב ביותר, רוחב השוק.
אני מצפה ורוצה לראות את המדד במשקל שווה, את ראסל 2000 ואת מספר המניות העולות מצטרפים למדדים הגדולים. אני רוצה לראות שהכסף עובר גם לענפים, למגזרים ולמניות נוספות, ולא נשאר מרוכז בכמה חברות ענק.
מאנדיי משתלבת בדיוק בשאלה הזאת. אם מניות שנשארו מחוץ לחגיגה מתחילות להשלים תהליכי איסוף ולצאת מהם בעוצמה, זו יכולה להיות עדות לכך שהעלייה מתרחבת. אם הן ממשיכות להיכשל בהתנגדויות בזמן שהמדדים עולים בזכות אותן ענקיות, אז זה מחזק סיפור הפתיח שלנו שאומר דבר אחד.
הקניון אולי מלא, אבל רוב החנויות לא משתתפות בחגיגה.
חניון מלא אינו מספיק כדי לקבוע שכל העסקים מצליחים. צריך להיכנס פנימה, לבדוק היכן נמצאים האנשים, לראות לאן עבר הכסף ולזהות איזו חנות מתחילה להתמלא.
השבוע המדדים כבר לא צריכים להוכיח שהם מסוגלים לעלות. עכשיו תורו של יתר השוק להוכיח שהוא מסוגל להצטרף.
שבוע מבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
 לונג

סקירה שבועית - מניות בכותרות: AMZN, MSFT, METAמניית אמזון (AMZN)
ענקית המסחר המקוון, הפרסום ומחשוב הענן, הנסחרת לפי שווי של כ-2.92 טריליון דולר, זינקה ב-17% בשבוע החולף לאחר שהחברה עקפה את תחזיות ההכנסות והרווח והציגה האצה חדה בפעילות AWS. הכנסות חטיבת הענן צמחו ב-37% ל-42.2 מיליארד דולר, לעומת צפי לצמיחה של 31%, וזה היה קצב הצמיחה המהיר ביותר של החטיבה מאז 2021. בנוסף, צבר ההזמנות של AWS הגיע ל-496 מיליארד דולר, בעוד פעילות שבבי ה-AI הפנימיים של אמזון, הכוללת את Trainium ו-Graviton, ופעילות מוצרי ה-AI עברו כל אחת קצב הכנסות שנתי של 25 מיליארד דולר. אמזון העלתה את תחזית ההשקעות ל-2026 ל-220 מיליארד דולר, לעומת 200 מיליארד דולר קודם לכן, בעיקר בשל התייקרות רכיבי הזיכרון והצורך להרחיב מרכזי נתונים. למרות שתזרים המזומנים החופשי עבר לשלילי, השוק התמקד בדברי המנכ"ל אנדי ג'סי שלפיהם גם לאחר ההשקעות העצומות החברה עדיין אינה מחזיקה בכושר מחשוב מספיק כדי לענות על הביקוש ב-2026, כאשר הביקוש שכבר נרשם ל-2028 תואר כחריג בעוצמתו.
מניית מיקרוסופט (MSFT)
ענקית התוכנה, הענן והבינה המלאכותית, הנסחרת לפי שווי של כ-2.93 טריליון דולר, זינקה ב-21.7% בשבוע החולף לאחר שפרסמה דוחות חזקים מהצפוי והציגה האצה ברורה בביקוש לשירותי הענן וה-AI שלה. הכנסות החברה צמחו ב-18% ל-90.01 מיליארד דולר, מעל התחזיות, והרווח המתואם הגיע ל-4.74 דולר למניה. הכנסות חטיבת הענן החכם עלו ל-39.31 מיליארד דולר, בעוד Azure צמחה ב-43% – מעל צפי של כ-40% והחברה צופה האצה נוספת ל-45% ברבעון הבא. הכנסות Azure חצו לראשונה קצב שנתי של 100 מיליארד דולר, וצבר ההזמנות המסחריות של מיקרוסופט הגיע ל-678 מיליארד דולר. במקביל, מספר המנויים בתשלום ל-Microsoft 365 Copilot עלה ליותר מ-30 מיליון, ו-GitHub Copilot הגיע ל-50 מיליון משתמשים. אף שהוצאות ההון והחכירות זינקו ב-69% ל-41 מיליארד דולר ברבעון, מיקרוסופט שמרה על תחזית השקעות של כ-175 מיליארד דולר לשנה והבהירה כי היא צפויה להישאר עם תזרים מזומנים חופשי חיובי גם בשנת הכספים 2027, מה שסייע להרגיע את החשש מהמחיר הכבד של הרחבת תשתיות ה-AI.
מניית מטא (META)
בעלת פייסבוק, אינסטגרם ו-WhatsApp, הנסחרת לפי שווי של כ-1.5 טריליון דולר, ירדה ב-6.4% בשבוע החולף לאחר שהחברה פרסמה תוצאות מעורבות ותחזית שלא עמדה בציפיות השוק. ההכנסות הסתכמו ב-60.8 מיליארד דולר ועקפו מעט את התחזיות, אך הרווח למניה עמד על 6.18 דולר בלבד, לעומת צפי ל-7.22 דולר, בין היתר בשל הוצאות משפטיות ועלויות פיטורים. בנוסף, מטא צופה הכנסות של 61-64 מיליארד דולר ברבעון הבא, כאשר אמצע הטווח נמוך מתחזית האנליסטים. החשש המרכזי נגע לתזרים המזומנים החופשי, שצנח ל-784 מיליון דולר לעומת 8.55 מיליארד דולר בתקופה המקבילה, לאחר שהחברה הגדילה את ההוצאות על מרכזי נתונים ותשתיות AI. מטא צמצמה את תחזית ההשקעות השנתית לטווח של 130-145 מיליארד דולר, תוך שמירה על הקצה העליון, בעוד ההוצאות הכוללות זינקו ב-55%. אף שהחברה בוחנת השכרת כוח מחשוב ללקוחות חיצוניים והשיקה מודל AI חדש וזול יותר, השוק התמקד בשלב זה במחיר הכבד של ההשקעות ובחוסר הוודאות לגבי קצב הפיכתן להכנסות.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.  השכלה

זהב: למכור גבוה ולקנות נמוך בטווח!
מחיר הזהב חווה ירידה מתנדנדת ביולי, ובחן שוב ושוב את רמת התמיכה של 3960 תוך כדי יצירת בסיס. למרות שהשיאים ירדו בהדרגה כלפי מטה, תמיכת הקנייה מלמטה נותרה ניכרת, והחודש הסתיים בסופו של דבר עם נר שורי קטן ובו צל תחתון ארוך. באופן בסיסי, בעוד שהפדרל ריזרב השאיר את הריבית ללא שינוי, עמדתו הניצית נותרה "חרב דמוקלס" התלויה מעל שוורי הזהב. נתוני ה-PCE של יום חמישי הראו ירידה של 0.1% חודשית, דבר המצביע על הקלה זמנית באינפלציה; דבר זה גרם להתאוששות קלה בזהב, אם כי לא הספיק כדי להקל על חששות השוק. המוקד לחודש אוגוסט יהיה המצב במזרח התיכון, שיקבע את כיוון מחירי הזהב.
מבחינה טכנית, רצועות בולינגר היומיות מצטמצמות; טווח המסחר הרחב לטווח קצר הוא 4200–3945, ומגמה חד צדדית אינה סבירה אלא אם כן טווח זה ייפרץ. בגרף 4 השעות, המחיר לא הצליח להתבסס איתנה מעל לשיא השבועי של 4116. הוא נתקל בהתנגדות ונסוג אתמול, התאושש כצפוי לאחר שנגע ב-4020; פוזיציות לונג שהחלו ב-4028 הוחזקו, תוך התמקדות ברווחים מצטברים מתנודות לטווח קצר. רמות ההתנגדות לשבוע הבא הן 4120 ו-4170, בעוד שרמות התמיכה הן 4000 ו-3970. בשוק טווח זה, האסטרטגיה היא למכור בשיאים ולקנות בשפלים.
המלצת מסחר: קניית זהב ליד 4000-3995; היעדים הם 4020-4060 ו-4100!
אם המחיר לא מצליח לפרוץ מעל 4120, שקלו למכור (לממש את השוק בחסר)! טיעונים מרכזיים התומכים בטיעון האופטימי לשבוע הבאטיעונים מרכזיים התומכים בטיעון האופטימי לשבוע הבא
(השוורים צפויים להניע התאוששות במחצית השנייה של השבוע)
1. נסיגה לטווח קצר מייצגת קונסולידציה טכנית לאחר העלייה, לא חידוש המגמה הדובית.
מחירי הזהב התאוששו מעל 115 דולר משפל של 3,995 דולר בשבוע שעבר, מה שדחף את מדד ה-RSI לטריטוריית קניית יתר. השוורים צריכים לחזור לממוצעים נעים ולרמות תמיכה מרכזיות כדי לעכל מימוש רווחים ולתקן אינדיקטורים של קניית יתר. ממוצעים נעים לטווח קצר בגרפים של 4 שעות ויומיים עברו מהתנגדות לתמיכה; ברגע שהנסיגה תאשר תמיכה זו, המומנטום השורי יתחדש.
2. הרמה הפסיכולוגית של 4,000 דולר קבעה תחתית איתנה ובינית "מצופה ברזל".
לאחר בדיקות חוזרות ונשנות על ידי שוורים ודובים כאחד, רמת 4,000 דולר הפכה לנקודת התכנסות עבור שלושה כוחות קנייה עיקריים: רכישות זהב של בנקים מרכזיים, קניית "ירידה" במקלט בטוח, וזרימת קרנות סל. כל עוד רמה זו לא נשברת באופן חד משמעי, המבנה הנוכחי של ייצוב והתאוששות נותר שלם, מה שהופך כל נסיגה להזדמנות ליזום פוזיציות לונג.
3. היחלשות מתמשכת של הכלכלה האמריקאית וציפיות למיתון מגבירות את המשיכה של הזהב לשימור ערכו.
צמיחת התמ"ג השנתית של ארה"ב ברבעון השני הייתה רק 1.5% - נמוך משמעותית מציפיות השוק - כאשר נתונים מראים האטה מתמשכת בצריכה ובייצור. השווקים מתמחרים יותר ויותר מיתון כלכלי קל; בהתחשב בתפקידו הכפול של הזהב כנכס בטוח וכגידור אינפלציה, הון יוקצה בשלבים כדי לגדר מפני סיכונים כלפי מטה.
4. המגמה הרחבה יותר של שיא וירידה במדד הדולר האמריקאי נותרה ללא שינוי.
פילוגים פנימיים בתוך הפדרל ריזרב וירידה במומנטום הכלכלי בארה"ב שחקו את היסודות לחוזק הדולר המתמשך; ירידה חדה של יום אחד בשבוע שעבר מחקה את כל העליות הקודמות. דולר חלש יותר ימשיך להגביר את מחירי הזהב הבינלאומיים הנקובים בדולר האמריקאי, וישמש כמניע מרכזי לתחזית השורית לטווח הבינוני. לונג 
גורמים דוביים עיקריים לשבוע הבאגורמים דוביים עיקריים לשבוע הבא
1. סביבת הריבית הגבוהה נותרה ללא שינוי; צל העלאות הריבית ממשיך לרחף מעל השוק.
מדד הליבה של מדד הצריכה היומית (PCE) בארה"ב נותר גבוה ועומד על 3.3% משנה לשנה, רחוק מיעד האינפלציה של 2%. המתיחות בין ארה"ב לאיראן העלו את מחירי הנפט, ויוצרות סיכון להתאוששות האינפלציה באנרגיה. לא סביר שהפדרל ריזרב יתחיל מחזור של הורדות ריבית, וריביות ריאליות גבוהות ומתמשכות ימשיכו לדכא את ערכי הזהב בטווח הארוך; ההתאוששות האחרונה היא רק תיקון לאחר ירידה חדה, ולא מעבר לשוק שורי.
2. מימוש רווחים על ידי שוורים נמשך לשבוע החדש; לחץ המכירה לטווח קצר טרם הוסר לחלוטין.
מחירי הזהב ירדו בחדות ביום שישי כאשר שוורים ספקולטיביים לטווח קצר יצאו כדי לנעול רווחים ולהימנע מסיכון בסוף השבוע. לחץ המכירה השיורי צפוי להימשך בתחילת השבוע הבא, כאשר המחירים יירדו כלפי מטה כדי לבדוק את רמות התמיכה.
3. מספר רמות התנגדות מרכזיות מגבילות את פוטנציאל העלייה.
שיאים קודמים של 4100, 4135 ו-4160 הפכו לאזור של התנגדות חזקה. בכל פעם שהמחיר מתאושש לאזור זה, זה גורם למכירה מצד משקיעים שמשחררים פוזיציות לונג לכודות ומוכרים בחסר של מוסדיים, מה שהופך פריצה נקייה ללא סבירה.
4. הגרף השבועי נשאר בתוך ערוץ דובי כלפי מטה.
במסגרת הזמן השבועית, מחירי הזהב מוגבלים מתחת לממוצע הנע של 60 שבועות, ורצועות בולינגר נוטות כלפי מטה. הסגירה החיובית של השבוע שעבר סימנה רק התייצבות ותיקון, ולא היפוך מגמה מאושר; המבנה הדובי לטווח הבינוני-ארוך נותר שלם, מה שמגביל את פוטנציאל ההתאוששות.
💥 אני מספק ניתוח שוק מדויק מדי יום. שורט 
שורט 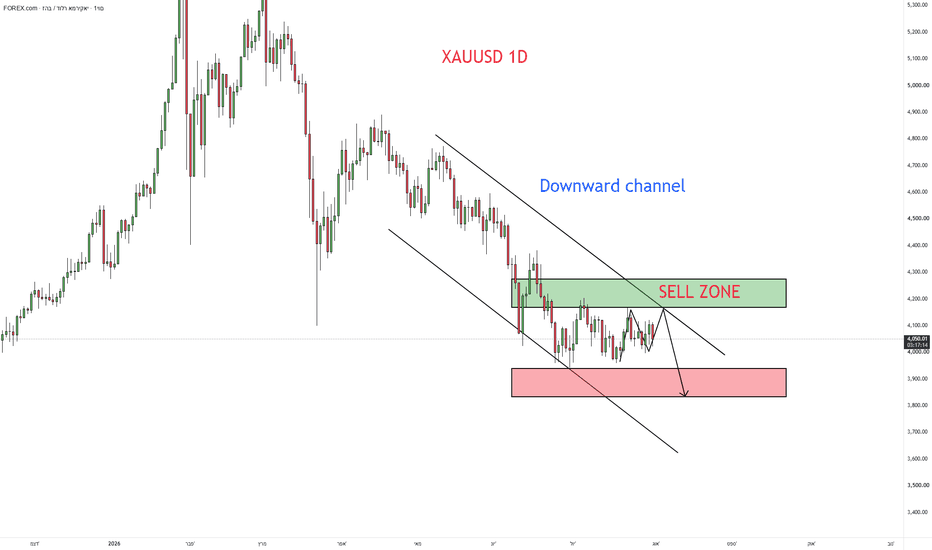
המסחר בזהב היה מצוין היום!
אתמול, הרווחנו בהצלחה מהפוזיציות הלונג שלנו. היום, ירדנו ללונג ב-4040 במהלך המסחר באירופה ואנו מחזיקים בפוזיציה (נכון לעכשיו ב-4065); נמשיך לחפש הזדמנויות לונג בכל ירידה במהלך המסחר בארה"ב.
באשר למגמה הרחבה יותר של הזהב - עליה דנו שוב ושוב - המחיר נמצא כעת במחזור עלייה לאחר אישור בסיס לטווח קצר בטווח 3943-3960. לאחר התאוששות ראשונית ל-4202, המחיר נסוג והתגבש; בעוד שהתנודתיות לטווח קצר מונעת על ידי המתיחות בין ארה"ב לאיראן, התחזית שלנו לטווח הבינוני נותרה אופטימית, עם יעדים ראשוניים ב-4200 והתנגדות ערוץ ב-4500.
לאחר העלייה ל-4116, ציינו שתבנית הנרות היומית העדיפה את השוורים ושמרה על תחזית אופטימית. במהלך המסחר באסיה, המחיר נסוג ל-4028 לפני שהתאושש; כרגע הוא נסחר ב-4070, בהתאם לציפיות שלנו, ואנו נשארים אופטימיים לקראת המסחר בארה"ב. התמיכה לטווח קצר נמצאת ב-4060, עם תמיכה חזקה ב-4050. ההתנגדות לטווח קצר נמצאת ב-4080-4090, עם התנגדות חזקה ב-4100-4116; יעד פריצה הוא 4140-4165.
מבחינת אסטרטגיה: לקחנו רווחים על אופציות לונג שנכנסו ב-4015 אתמול; היום, עשינו אופציות לונג ב-4040 ואנו מחזיקים ב-4065, עם תוכניות להוסיף אופציות לונג בנסיגות במהלך המסחר בארה"ב (עדכונים יינתנו תוך יומי אם התנאים ישתנו).
קנייה בטווח 4060-4050; סטופ-לוס ב-4040; יעד 4116; החזקה אם רמת ההתנגדות תיפרץ. זהב יורד תחת לחץ, כצפוי!
ניתוח טכני של זהב:
אתמול, במהלך המסחר באסיה, הזהב התמודד עם התנגדות ליד רמת 4100 ונסוג בתחילה, ובחן את התמיכה המרכזית ב-4028. לאורך המסחר באירופה ובארה"ב, השוורים ביצעו מתקפת נגד מתנדנדת; המחיר זינק ל-4120 במהלך המסחר בארה"ב לפני שהתמודד עם התנגדות ונכנס לתקופה של קונסולידציה ברמות גבוהות, ונסגר בסופו של דבר ב-4102. העלייה בסוף המסחר לא נבעה אך ורק מפונדמנטלים; הזרז העיקרי היה ירידה חדה בצמד הדולר/ין, מה שגרם לגל של התרופפות במסחר הין. שיבושים בנזילות בין שווקים הניעו את התאוששות מחיר הזהב, וסימנו מהלך אימפולסיבי לטווח קצר ולא איתות להיפוך מגמה. מכיוון שהיום הוא יום המסחר האחרון של החודש - המסמן את סגירת הנרות החודשיים והשבועיים כאחד - פעולות השוק צפויות להישאר מוגבלות בטווח; האסטרטגיה המומלצת היא למכור בשיאים ולקנות בשפלים. כפי שצוין קודם לכן, הזהב יוצר דפוס משולש מתכנס, צובר תאוצה בזמן שהוא ממתין לפריצה כיוונית. עם נתוני שכר לא חקלאי (NFP) שיתפרסמו בשבוע הבא, המיקוד יהיה בשאלה האם הפרסום יכול לשבור את הקיפאון הנוכחי של הקונסולידציה; בטווח הקצר, התחזית נותרה של תנודה בטווח המשולש.
אסטרטגיית מכירה:
מכירת זהב עם התאוששות לאזור 4110-4120; יעדים ב-4070-4050, עם פוטנציאל למעבר לרמה 4030 עם פריצה.
אסטרטגיית קנייה:
קניית זהב עם נסיגה לאזור 4020-4030; יעדים ב-4080-4100, עם פוטנציאל למעבר לרמה 4110 עם פריצה. סקירה יומית 31.07.2026זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 31.07.26
לא החום, הלחות בסוף קובעת
הבוקר אומרים שנמדד בתל אביב 32 מעלות. זה לא מספר מסעיר במיוחד ישראלי בסוף יולי, עד שיוצאים מהבית ומגלים שהבעיה האמיתית היא דווקא 80% לחות. המדחום מציג נתון אחד, אבל הגוף מתמודד עם מערכת שלמה. לא רק כמה חם, אלא כמה קשה לגוף לשחרר את החום שכבר הצטבר בתוכו.
גם בוול סטריט כולם ראו אתמול את המדחום. דאו עלה 1.19%, ה-S&P 500 הוסיף 1.66% והנאסד"ק זינק 2.78%. מיקרוסופט טסה ביותר מ-15%, מדד השבבים זינק 8.2%, ובנאסד"ק עלו 3,089 מניות לעומת 1,698 שירדו.
המספרים אמרו יום חזק מאוד, אבל מתחתיהם הצטברה לחות שאינה מגיעה הפעם מעמק הסיליקון, אלא דווקא ממקום שהרוב לא יכתבו עליו, מיפן.
🐘 השוק חזר ל-AI, אבל עם רשימת מוזמנים
הזינוק במיקרוסופט לא החזיר את השוק לעידן שבו מספיק היה להזכיר את צמד האותיות AI כדי לקבל מכפיל נדיב. להפך. הוא העלה את תנאי הקבלה. Azure צמחה ב-43%, מעל הציפיות, והחברה צופה האצה לכ-45%.
וכמו שהזכרתי וכתבתי אתמול, השוק קיבל לראשונה תשובה משכנעת יותר לשאלה שמטרידה אותו כבר חודשים, לא כמה כסף אתה משקיע ב-AI, אלא כמה הכנסות מתחילות לחזור ממנו.
לכן מיקרוסופט זינקה בזמן שמטא איבדה כמעט 8%.
שתיהן משקיעות סכומי עתק, אבל השוק הבחין בין חברה שכבר מציגה קצב הכנסות מדיד לבין חברה שמבקשת עוד זמן ואמון.
אותה דבר, או אותה הבחנה הופיעה ב-Lam Research, שדיווחה על שיא בהכנסות, ברווחיות וברווח למניה ושלחה את מנייתה ואת חברות ציוד השבבים צפונה.
זו כבר אינה חזרת נרטיב הבינה הישן. זו גרסה בוגרת וסלקטיבית יותר שלו. השוק מוכן לממן את המהפכה, אבל מעתה הוא דורש קבלה.
🐘 בזמן שכולם הסתכלו על הזיקוקים
לקחת לי איזה 5 פעמים לקרוא את המשפט הבא שתקרא כאן, הזינוק במיקרוסופט הוסיף לחברה כמעט 450 מיליארד דולר ביום אחד, תוספת השווי היומית הגדולה שנרשמה לחברה כלשהי. וואו תוספת שווי ביום אחד וואו.
אני יודע שעל הדברים הבאים שאכתוב התגובה הראשונית שלך תהיה ״מה הקשר?״ אבל תמשיך לקרוא…
באותה עת ממש (שמיקרוסופט מתפוצצת) התחזק הין היפני בחדות, ככל הנראה גם בעזרת התערבות ממשלתית, בגלל שהבנק המרכזי של יפן הותיר את הריבית על 1% תוך איתות כי לחצי האינפלציה מתחזקים. אחד מחברי הוועדה ממש תמך בהעלאה ל-1.25%.
כדי להבין מדוע זה חשוב צריך להבין את מערכת הזרימה של כספים בעולם, צריך לזכור שבמשך שנים הין היה אחד ממקורות המימון הזולים בעולם.
משקיעים לוו כסף ביפן בריבית נמוכה, המירו אותו לדולרים וקנו מניות, אג"ח ונכסים אחרים. כל עוד הין נשאר חלש והריבית היפנית נמוכה, העסקה עבדה יפה. אבל כשהין מתחזק, ההלוואה שצריך להחזיר ביפן מתייקרת בדיוק במונחי המטבע שבו נמצאים הנכסים.
ואז מתחיל תהליך הפוך. כדי להחזיר את ההלוואה צריך למכור נכסים, לקנות ין ולסגור את הפוזיציה. הקנייה מחזקת עוד יותר את הין, התחזקותו מפעילה לחץ על משקיעים נוספים, וכך נוצרת שרשרת שבה מהלך קטן יחסית במטבע מסוגל לייצר מכירות גדולות בשווקים אחרים, בעיקר עם משהו מינף.
🐘 המינוף עדיין מכריע
הדוגמה שקיבלנו מקרן Situational Awareness ממחישה את ההבדל הזה. לפי Reuters, הקרן מכרה את מרבית תיק המניות שלה לסיטאדל לאחר שספגה ירידה חדה בהשקעה ממונפות בתחום ה-AI.
ייתכן שהרעיון שלה לגבי עתיד הבינה המלאכותית עדיין נכון, אבל כאשר המימון לוחץ, השוק אינו מעניק זמן כדי להמתין שהחזון יתממש, זה חרב פיפיות.
וזה בדיוק החיבור בין שני הסיפורים של אתמול.
מיקרוסופט הוכיחה שה-AI מייצר הכנסות, אבל יפן מזכירה שגם רעיון מצוין תלוי במחיר הכסף שמממן אותו. אם הין ימשיך להתחזק, החשש אינו שמיקרוסופט תאבד לפתע את היתרון העסקי שלה, אלא שמשקיעים ממונפים ייאלצו למכור באין ברירה, גם את מה שהם רוצים להמשיך להחזיק.
🐘 עדיין לא אזעקה, בהחלט נורת אזהרה
נכון לעכשיו, עדיין אין סימן לכך שמשקיעים רבים נאלצים לסגור את העסקאות שמומנו באמצעות הלוואות זולות ביפן. לאחר החלטת הבנק המרכזי היפני, הין נחלש מעט בחזרה, ובוול סטריט מספר המניות שעלו היה גדול ממספר המניות שירדו.
גם תשואת האג"ח לעשר שנים ירדה ל-4.66% ומחיר הנפט נחלש. כל אלה הורידו בינתיים מעט מהלחץ על השוק ועל האינפלציה.
אבל גם המאקרו אינו מעניק לשוק חופש מלא. התמ"ג האמריקאי צמח ברבעון השני ב-1.5% בלבד, בעוד שמדד המחירים של התמ"ג עלה ב-6.3%. אינפלציית ה-PCE אמנם ירדה ל-3.7%, אך היא עדיין רחוקה מיעד הפד.
כלומר במילים פשוטות, הצמיחה מאטה, האינפלציה עדיין דביקה והריבית אינה ממהרת לרדת.
מכאן, המבחן הבא יהיה כפול. מצד אחד, האם אדוות מיקרוסופט, אמזון וחברות תשתיות השבבים יצליחו להרחיב את העלייה ולהוכיח שהשוק מתגמל חברות שחזרו לייצר החזרי השקעה.
מצד שני, האם הין נרגע, או מתחיל שוב להתחזק ולגרור סגירת עסקאות ממונפות. אגב אירוע טובה בקנה מידה כזה או אחר קרה גם בקוריאה לאחרונה. השאלה החשובה האם העליות יתרחבו גם לתעשייה, לפיננסים ומגזרים נוספים.
המדחום של אתמול הראה יום קיץ מושלם לשוק. ירוק במדדים, זינוק בטכנולוגיה וחזרה מרשימה של הייפ הבינה למרכז הבמה. אבל כפי שכל ישראלי יודע, לפעמים לא המספר שמופיע על המדחום קובע כמה חם לנו, אלא מה מצב הלחות באוויר סביבו.
שבת שלום,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
 לונג

תחזית שוק כללית להיוםתחזית שוק כללית להיום
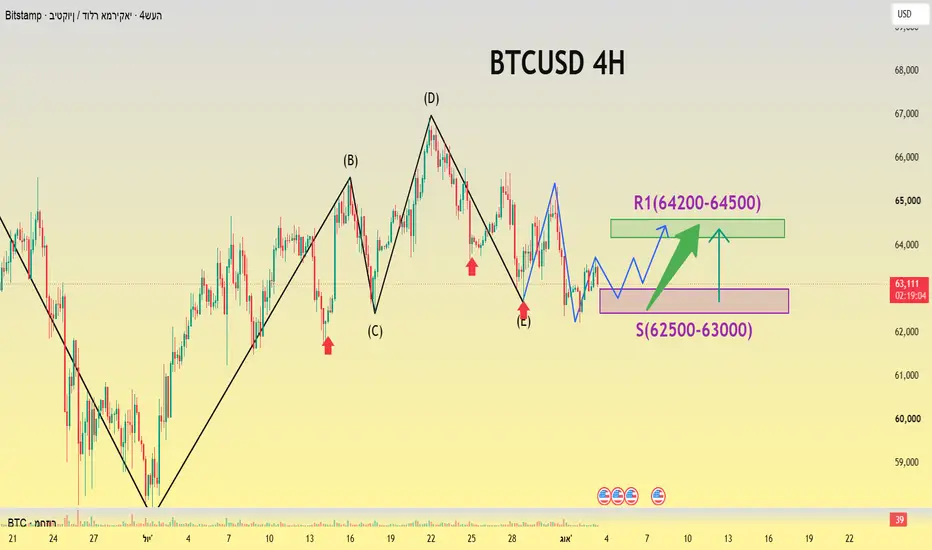
השוק, שנסחר כעת במחיר של 64,900 דולר, נמצא בשלב של קונסולידציה מוגבלת בטווח בעקבות החלטתו הניצית של הפדרל ריזרב. בעוד שההפסקה בהעלאות הריבית סיפקה בסיס לסנטימנט לטווח קצר, פוטנציאל העלייה נותר מוגבל היטב על ידי שלושה גורמים: סביבת הריבית הגבוהה הממושכת, כישלון התממשותם של זרזים רגולטוריים צפויים, ולחץ מכירה משמעותי מפוזיציות לכודות. עם הסגירה השבועית המתקרבת ביום שישי וחוסר הוודאות הטמון בסוף השבוע, זרימות ההון נותרות בדרך כלל שמרניות.
אסטרטגיית מסחר מרכזית: שקלו פוזיציות לונג קלות לצורך התאוששות לטווח קצר אם המחיר שומר על אזור התמיכה של 64,300 דולר עד 64,500 דולר; לעומת זאת, בחנו את השורט בשוק ברמת ההתנגדות של 65,500 דולר עד 66,000 דולר כדי לנצל נסיגות פוטנציאליות. השתמשו בגישת "כניסה מהירה, יציאה מהירה" לעסקאות לטווח קצר, צמצמו משמעותית את הפוזיציות לפני הסגירה ושמרו על חשיפה קלה במהלך סוף השבוע. לונג 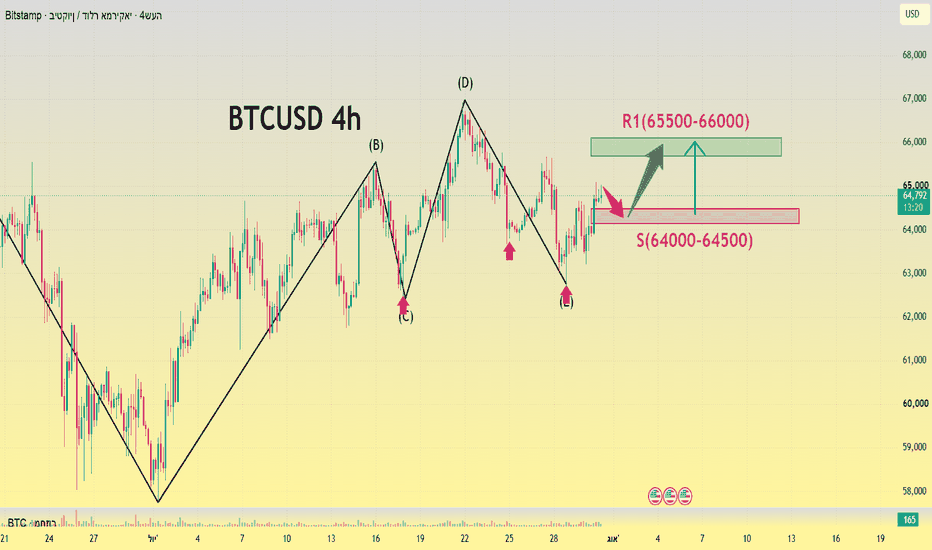
רציונל מקיף לתמיכה שוריתרציונל מקיף לתמיכה שורית
(השורים מחזיקים ביתרון תוך יומי, ומקימים בסיס לתנודה במגמת עלייה)
1. קירור שולי של ציפיות הפד להעלאת ריבית; התאוששות בשווי המונעת על ידי ירידת ריביות ריאליות
השוק תמחר בעבר תרחיש קיצוני של הידוק ניצי מתמשך מצד הפד, מה שגרם לצניחת מחירי הזהב ו"העמסת" את ההשפעה השלילית. עם הירידה באינפלציה של PCE והיחלשות הכלכלה, ההסתברות להעלאת ריבית בספטמבר ירדה. כתוצאה מכך, התשואות על פני עקומת אג"ח ממשלת ארה"ב ירדו, מה שהפחית את האטרקטיביות של החזקת חוב אמריקאי; המעבר שנוצר מהון מנכסים נקובים בדולר לזהב משמש כגורם מרכזי להתאוששות זו.
2. אישור טכני של היפוך בצורת V; מגמה שורית לטווח קצר התחדשה במלואה
ירידות חדות קודמות דחפו את מדדי ה-RSI וה-MACD עמוק לתוך טריטוריית מכירת היתר, ומיצאו לחלוטין את המומנטום הדובי. פעילות המחירים ראתה נר שורי חזק עם פתיל נמוך יותר ארוך ביום רביעי, ואחריו עלייה מוצקה נוספת ביום חמישי. ממוצעים נעים על פני מסגרות זמן של שעה ו-4 שעות עלו כלפי מעלה, קווי ה-MACD יצרו צלב שורי, ורצועות בולינגר מתרחבות כלפי מעלה - מה שמאשר מבנה של התאוששות מתנדנדת בטווח הקצר. כל עוד רמת התמיכה סביב 4070 תישאר בעינה, מומנטום ההתאוששות יישאר תקין.
3. רכישות זהב מתמשכות על ידי בנקים מרכזיים גלובליים וזרימת הון לקרנות סל של זהב יוצרות רצפת מחירים לטווח ארוך
דוחות מועצת הזהב העולמית מצביעים על כך שכמעט 90% מהבנקים המרכזיים הריבוניים העולמיים מתכננים להגדיל את עתודות הזהב במהלך 12 החודשים הקרובים; יש לציין, הבנק העממי של סין הגדיל את אחזקותיו במשך 20 חודשים רצופים. הביקוש המבני לדה-דולריזציה למעשה מגביל את הסיכון כלפי מטה למחירי הזהב. בינתיים, קרן הסל של SPDR Gold עברה ממכירה רציפה לזרימות נטו עקביות, עם עמדות צבירת הון לטווח ארוך מתחת לרמה של 4000, מה שמבטיח תמיכה חזקה בקנייה בירידות. לונג 
סקירה יומית 30.7.2026זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 30.07.26
כשהב״מ מתחילה לשלם ריבית
כשאתה נכנס לקנות טלפון חדש, יש רגע שבו המחיר המלא נעלם מהשיחה. המוכר מסובב אליך את המכשיר ואומר: "עזוב אותך מהסכום, תראה כמה זה יוצא בחודש". הטלפון לא באמת נעשה זול יותר, אבל התשלום החודשי גורם לחשבון להיראות פחות מאיים.
רוב האנשים קונים ופועלים מרגש גם אם הם לא מודעים לדברים כך שעניין האריזה משפיעה על רוב האנשים העומדים במעמד השקת המכשירים החדשים, אם לקנות או לקנות את הטלפון החדש.
מרגיש לי שתעשיית הב״מ עשתה לשוק בדיוק את אותו תרגיל. במשך תקופה ארוכה דיברנו על גודל המהפכה, על כמות השבבים ועל הביקוש שאינו נגמר. עכשיו המסך הסתובב בחזרה אלינו, ומשתמש הקצה התחיל לשאול כמה כל הדבר הזה עולה לי בכל חודש.
🐘 הענן מתחיל לצבור חוב
עד היום חיפשנו את סיפור הב״מ בעיקר בנאסד״ק. הסתכלנו על אנבידיה, מיקרוסופט, מטא, יצרניות הזיכרונות וחברות הקירור. אלא שמרוץ הב״מ מתחיל לעבור בהדרגה גם לשוק האג״ח, מפני שמישהו צריך לממן את מרכזי הנתונים, את החשמל, את השבבים ואת ההתחייבויות שנחתמות היום לשנים קדימה.
זו אינה טענה שחברות הטכנולוגיה עומדות להיקלע למצוקת מזומנים.
לחלקן יש מאזנים שכמעט כל מדינה הייתה שמחה לקבל. הטענה אחרת: ככל שההשקעות גדלות מהר יותר מהתזרים, עלות הכסף הופכת לחלק בלתי נפרד מניתוח מניית הבינה או במילים אחרות, יש שלב שאתחיל להתייחס למנייה כאג״ח ולא כמנייה.
וזה שינוי גדול בתפיסה שלי. כי חברה יכולה להיות צודקת לחלוטין לגבי העתיד, ועדיין לייצר למשקיעים תשואה מאכזבת אם היא מגיעה אליו עם יותר מדי הוצאות, התחייבויות וריבית.
🐘 אותה בינה, תוצאות שונות
מטא מציגה רבעון שבמבט ראשון נראה מצוין. ההכנסות גדלו ב-28% והגיעו ל-60.8 מיליארד דולר. אלא שהוצאות ההון הגיעו ל-31.08 מיליארד דולר, וכמעט מחקו את כל 31.86 מיליארד הדולרים שנכנסו מהפעילות השוטפת.
בסוף נשאר תזרים חופשי של 784 מיליון דולר בלבד, לצד חוב ארוך טווח של 83.66 מיליארד דולר. חשוב לומר שחלק מהעלייה בהוצאות נבע גם מהוצאות משפטיות ופיצויים, ולא רק מתחום הבינה.
מיקרוסופט, לעומתה, סיפרה לשוק סיפור שקל יותר לספר או במקרה שלנו לממן.
ההכנסות השנתיות של Azure צמחו ב-41%, החברה פתחה 31 מרכזי נתונים ברבעון והוסיפה ג'יגה-ואט של קיבולת. גם היא מוציאה סכומי עתק, אבל כרגע השוק רואה חיבור ברור יותר בין התשתית שנבנית לבין הכנסות שכבר זורמות דרכה.
זאת הסיבה לתגובה השונה לאחר הנעילה. מיקרוסופט עלתה באפטר מעל 7 אחוז, בעוד מטא ירדה בכ-7%, לאחר שהעלתה את הסכום המינימלי שהיא צופה להשקיע השנה בתשתיות ובציוד.
השוק לא אמר שמטא טועה לגבי העתיד. הוא אמר שהעתיד שלה מתחיל להיות יקר יותר, דבר שודאי משפיע על התזרים החופשי שלה, כך שמבט שלי את המנייה כאג״ח יכול להבין את ההבדל בתוצאות בין השניים.
🐘 הפד נשאר סטטי
הפד הותיר את הריבית בטווח של 3.50%-3.75%, אבל שלושה חברים ביקשו להעלות אותה ברבע אחוז.
במקביל, תשואת האג״ח לעשר שנים עלתה לאזור 4.64%. זו בדיוק הסביבה שבה חלום הדורש מאות מיליארדים מתחיל להיבחן לא רק בידי אנליסט הטכנולוגיה, אלא גם בידי מנהל האשראי.
וכאן קיבלנו את החיבור למהלך הרחב בשוק. מדד S&P 500 ירד 1.52%, הנאסד״ק איבד 1.74% והדאו נפל 2.19%.
שמונה מתוך 11 המגזרים ירדו, מניות התעשייה איבדו 3.24%, והיורדות במדד S&P 500 גברו על העולות ביחס של 1.8 ל-1. זה כבר לא היה ויכוח פנימי בין שתי יצרניות שבבים.
🐘 מעכשיו צריך להקשיב גם לבעלי האג״ח
כסוחר נראה לי שתצטרך להוסיף כמה שאלות חדשות. לא רק לשאול כמה צמחו ההכנסות, אלא כמה מזומן נשאר לאחר שמחזרו הכנסות לטובת סעיף ההשקעות.
לא רק מהו צבר ההזמנות, אלא מתי הוא הופך להכנסה בפועל. ולא רק כמה גדולה ההזדמנות, אלא מה מצב החוב, הריבית והפחת אם לו״ז ההזדמנות יגיע שנתיים מאוחר מהתרחיש הנוכחי.
חברות יצטרכו במסגרת ניהול הסיכונים להחליט על היחס שהן שומרות בין ההכנסות לבין ההשקעות החוזרות, זה לא פשוט יש מצב שאין ברירה והצורך והשקעה והתעדכנות והשארות בחזית המובילות בתחום הב״מ יחייב גם יחסים שליליים, דבר שהופך את הסיטואציה לבינארית.
האצה בהכנסות ומצב בתזרים לצד התייצבות בתשואות תאמר שההשקעות מתחילות לממן את עצמן ותחליש את הטענה או אז נראה זינוקים להיווני מחיר חלום חדשים.
מהפכת הבינה לא הסתיימה, האבולציה והדרך שהיא הופכת מגולם לפרפר היא אבולוציה לא ידועה ומשתנה, גמישות מחשבתית היא כורח בהבנה של הדברים, מי שלא יבין יפול במלכודת הרוחביות ולא יהנה מהיכולת לבחור סלקטיבית את המנצחות הבאות.
כמו שסיפרתי בהתחלה על מעמד רכישת פלאפון בהשקה, מגיע רגע שבו כבר לא מספיק להתלהב ממה שהמכשיר יודע לעשות, צריך גם להביט על האריזה של העלות החודשית בהחלטה עם לנוע קדימה או להסתפק בקיים.
העניין הוא פשוט וכלכלי מגיע רגע שאתה מחפש לא רק את המכשיר המושקע ביותר, אלה זה שגם יודע לייצר לך, זמן וכסף ביחס להשקעה, ככל שהוא עדיין בשלב ״הגזילה״ אז לא משנה כמה הוא איכותי פחות פחות יקנו אותו.
בדיוק גם כך במניות השונות בתחום הבינה, יום טוב ומבורך.
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
חברת מזון יציבה עם פוטנציאל לצמיחה ארוכת טווחRedoubling הוא פרויקט המחקר שלי, שנועד לענות על השאלה הבאה: כמה זמן ייקח לי להכפיל את ההון שלי? כל מאמר יתמקד בחברה אחרת שהוספתי לתיק העבודות שלי. אשתמש במחיר הסגירה של הנר היומי האחרון ביום פרסום המאמר כמחיר המסחר. אקבל את כל ההחלטות שלי על סמך ניתוח פונדמנטלי. יתר על כן, אני לא מתכוון להשתמש במינוף בחישובים שלי, אבל אני אקטין את ההון שלי בסכום העמלות (0.1% לכל עסקה) ובמיסים (20% רווחי הון ו-25% דיבידנד). כדי לגלות את המחיר הנוכחי של מניות החברה, פשוט לחצו על כפתור ההפעלה בגרף. אבל אנא השתמשו בחומר הזה למטרות חינוכיות בלבד. רק שתדעו, זו לא עצה להשקעות.
סקירת חברה
1. תחומי פעילות עיקריים חברת מרזטי היא יצרנית מזון מיוחד אמריקאית הפועלת באמצעות שני מגזרים מדווחים: קמעונאות ושירותי מזון. קמעונאות, המהווה 53% ממכירות שנת הכספים 2025, מספקת רטבים, רטבים, מטבלים, קרוטונים, לחמי שום קפואים ולחמניות עמידים במדף ובמקרר לסופרמרקטים, קמעונאים גדולים ומועדוני מחסן. פודסרוויס, המהווה 47% ממניותיה, מפתחת ומייצרת רטבים, רטבים, לחמים קפואים, לחמניות ופסטה בהתאמה אישית, בעיקר עבור רשתות מסעדות ארציות ומפיצי שירותי מזון. המכירות המאוחדות נטו בשנת הכספים 2025 הסתכמו בכ-1.91 מיליארד דולר, המחולקות בין 1.00 מיליארד דולר מתחום הקמעונאות ל-905.7 מיליון דולר מתחום שירותי המזון.
2. מודל עסקי מרזטי משלבת מכירות של מזון ארוז ממותג B2C, ייצור ושיווק של מותגים מורשים וייצור שירותי מזון B2B. בתחום הקמעונאות, היא מרוויחה הכנסות ממוצרים הנמכרים תחת המותגים שלה, מוצרים המיוצרים תחת רישיונות בלעדיים למותגי מסעדות וכמות קטנה יחסית של ייצור תחת מותג פרטי של קמעונאים. בשירותי המזון, רוב ההכנסות מגיעות ממוצרים בהתאמה אישית ומוצרים תחת המותג הפרטי המסופקים לרשתות מסעדות ארציות, לעתים קרובות באמצעות מפיצים, לצד מוצרים תחת המותג Marzetti הנמכרים למפעילי שירותי מזון. לכן, הצמיחה תלויה בהפצה קמעונאית, בביקוש הצרכנים, בתוכניות תפריטים עם לקוחות המסעדות, ביחסי רישוי, בחדשנות מוצרים, בתמחור ובנפח ייצור, ולא במנויים או בחוזים חוזרים דמויי תוכנה.
3. מוצרי או שירותים מובילים המותגים העיקריים שבבעלותה הם רטבים, מטבלים ורטבים לשירותי מזון של Marzetti; לחמי שום קפואים וקרוטונים של New York Bakery; לחמניות קפואות של Sister Schubert; רטבים של Cardini and Girard; קרוטונים של Chatham Village; ופסטה קפואה של Marzetti. מוצרים מורשים כוללים רטבים ורטבים של צ'יק-פיל-א, רטבים של אוליב גארדן, כנפי באפלו ווילד, רטבים של ארבי'ס וסאבווי, ורטבים לסטייק ולחמניות קפואות של טקסס רואדהאוס. בשנת הכספים 2025, רטבים ורטבים לשירותי מזון היוו 35% מכלל מכירות החברה; רטבים, רטבים וקרוטונים קמעונאיים בעלי עמידות למים 23%; לחמים קפואים קמעונאיים 20%; לחמים קפואים ומוצרים אחרים לשירותי מזון 12%; ורטבים ומטבלים קמעונאיים מקוררים 10%. מרזטי הוסיפה את רוטב הברביקיו היפני של באצ'ן ב-1 במאי 2026; באצ'ן יצרה מכירות של כ-87 מיליון דולר במהלך שנים עשר החודשים שהסתיימו ב-31 בדצמבר 2025.
4. מדינות מפתח לעסקים ארצות הברית היא השוק החשוב ביותר של Marzetti: החברה מציינת כי המכירות נטו הן בעיקר מקומיות, 14 מפעלי המזון המופעלים על ידי החברה בסוף שנת הכספים 2025 היו ממוקמים בארצות הברית, והרוב המכריע של מוצרי הקמעונאות ושירותי המזון נמכרים באמצעות צוותי מכירות, סוכנים ומפיצים בארה"ב. חלק מהמוצרים מיוצרים על ידי צדדים שלישיים בארצות הברית, קנדה ואירופה, מה שהופך את קנדה ואירופה למיקומים משניים בשרשרת האספקה במקום לשווקי הכנסות עיקריים שנחשפו. ליפן יש רלוונטיות אסטרטגית למותג Bachan's שנרכש לאחרונה בזכות מיצובה היפני-אמריקאי ומרכיבים כמו מירין יפני, אך Marzetti אינה חושפת נכון לעכשיו את יפן או כל מדינה זרה אחרת כאזור גיאוגרפי משמעותי למכירות.
5. מתחרים עיקריים התחרות מקוטעת וכוללת חברות מזון ארוזות גדולות, יצרני רטבים ומאפים מיוחדים, מותגים פרטיים של קמעונאים ומותגי שירותי מזון בבעלות מפיצים. קראפט היינץ מתחרה ישירות בתבלינים, רטבים, מיונז ורטבי סלט דרך היינץ, קראפט ומותגים אחרים. מקורמיק ושות' מתחרה בתחום הרטבים, המרינדות, הרטבים החריפים ופתרונות טעם ממותגים או מותאמים אישית לשירותי מזון. ג'נרל מילס, ובמיוחד באמצעות פילסברי ופעילות שירותי המזון שלה בצפון אמריקה, מתחרה בתחום הבצק המקורר או הקפוא ובמוצרים מאפים לא ביתיים. מרזטי מתמודדת גם עם תחרות נרחבת מצד מותגי חנויות על שטחי מדפים בסופרמרקטים ומצד רטבים ורטבים של מותגים פרטיים של מפיצי שירותי מזון; החברה מזהה מחיר, איכות, חדשנות, זיהוי מותג, שיווק ושירות לקוחות כמשתני התחרות העיקריים.
6. גורמים חיצוניים ופנימיים התורמים לצמיחת הרווח גורמים חיצוניים: הרווח יכול להפיק תועלת מתנועה גבוהה יותר במסעדות וביקוש גבוה יותר לתפריטים בקרב לקוחות הרשת הארצית של Marzetti, ביקוש צרכני מתמשך ללחמים קפואים נוחים ורטבים ייחודיים, ומחירים נמוכים יותר עבור שמן סויה, קמח, תשומות חלב, אריזה ותחבורה. בשנת הכספים 2025, ביקוש חזק יותר מצד מספר לקוחות של רשתות מסעדות תמך במכירות של Foodservice, בעוד שדיפלציה בעלויות תרמה לעלייה בהכנסות התפעוליות. לקוחות נבחרים של מסעדות שירות מהיר וקבלת הצרכנים של מוצרים חדשים בעלי רישיון נותרו גורמי פוטנציאל חיצוניים לנפח מכירות, אם כי החברה מזהירה כי הביקוש תלוי בתנאים הכלכליים בארה"ב ובהתנהגות הצרכנים.
גורמים פנימיים: Marzetti יכולה לשפר את הרווחים באמצעות תוכניות חיסכון בעלויות, חדשנות במוצרים, הרחבת הפצה ושימוש בקשרים עם מסעדות כדי להשיק מוצרים מורשים לקמעונאות מכולת. מתקן הייצור באטלנטה שנרכש בפברואר 2025 נועד לשפר את היעילות, הקיבולת, הקרבה ללקוחות ואת חוסן שרשרת האספקה. בין ההשקות האחרונות ניתן למנות לחם שום ללא גלוטן של מאפיית ניו יורק, לחמניות של טקסס רואדהאוס, מוצרי Marzetti Protein Ranch וזני רטבים חדשים בעלי רישיון. באצ'ן מספקת פלטפורמת צמיחה נוספת באמצעות הפצה רחבה יותר, ערוצים חדשים, קטגוריות רטבים סמוכות ויכולות הייצור והקולינריה של מרזטי. ברבעון מרץ 2026, חיסכון בעלויות עזר להעלות את הרווח הגולמי בכ-50 נקודות בסיס למרות מכירות מאוחדות נמוכות יותר.
7. גורמים חיצוניים ופנימיים התורמים לירידה ברווחים איומים חיצוניים: מרזטי חשופה לאינפלציה ותנודתיות בשמן סויה, קמח, ממתיקים, מוצרי חלב, ביצים, אריזות מבוססות שרף, הובלה, אנרגיה ועבודה. מכסים, סנקציות, שיבושים גיאופוליטיים ושינויים בזרימות הסחורות העולמיות עלולים להגדיל את העלויות או להגביל את ההיצע. לחץ תחרותי יכול לאלץ מחירים נמוכים יותר או הוצאות קידום מכירות גבוהות יותר, בעוד איחוד קמעונאים והתרחבות של מותגים פרטיים עלולות להחליש את עמדת המשא ומתן של מרזטי. הביקוש עלול גם לרדת אם לקוחות המסעדות ידגישו תפריטים במחירים נמוכים יותר או אם הצרכנים יעברו לצריכת מזון מופחתת של סוכר, נתרן או כלל מזון מופחת, כולל שינויים הקשורים לתרופות לירידה במשקל. בטיחות מזון, תיוג ורגולציה סביבתית מוסיפים סיכון נוסף לתאימות ולריקול.
חולשות פנימיות: ריכוז הלקוחות והשותפים משמעותי: מכירות הקשורות לצ'יק-פיל-א היוו 29% מההכנסות המאוחדות של שנת הכספים 2025, בעוד שוולמארט היוותה 19%. צמצום בכל אחד מהיחסים עלול להשפיע באופן מהותי על הניצול והרווחים. מספר מוצרים קמעונאיים חשובים תלויים בהסכמי רישוי לטווח קבוע שעשויים להיות מבוטלים או לא לחדשים. רכישת באכן מציגה סיכון אינטגרציה וביצוע ומומנה בחלקה באמצעות הלוואה לטווח קצר של 200 מיליון דולר, מה שמגדיל את הוצאות הריבית ומפחית את הגמישות במאזן. מרזטי גם מוציאה יותר על כוח אדם, טכנולוגיית מידע ופעילות רכישה; הוצאות מכירה וכלליות עלו ב-9.5% ברבעון של מרץ 2026, מה שגרם לירידה בהכנסה התפעולית המדווחת למרות רווח גולמי גבוה יותר. הפרעות בייצור, תקריות סייבר, ריקולים של מוצרים או חדשנות לא מוצלחת עלולים להפחית עוד יותר את הרווחיות.
8. יציבות ההנהלה שינויים בהנהלה במהלך חמש השנים האחרונות: ההנהלה הבכירה הייתה יציבה מאוד. דיוויד א. צ'ייסינסקי מכהן כנשיא מאז אפריל 2016 וכמנכ"ל מאז יולי 2017. תומאס ק. פיגוט כיהן כמנהל כספים ראשי, סגן נשיא ועוזר מזכיר מאז 2019. לא המנכ"ל ולא סמנכ"ל הכספים התחלפו בין 2021 ליולי 2026. המעבר המשמעותי לממשל התרחש ברמת יו"ר הדירקטוריון: ג'ון ב. גרלך ג'וניור כיהן כיו"ר בכיר עד לפרישתו בדצמבר 2023, ולאחר מכן, הדירקטור העצמאי הוותיק אלן פ. האריס, שהיה בעבר דירקטור עצמאי ראשי, מונה ליו"ר. תפקידי המנכ"ל והיו"ר יישארו נפרדים.
השפעה אסטרטגית ותרבותית: היעדר תחלופת מנכ"לים וסמנכ"לי כספים תמכה בהמשכיות בהקצאת הון, הרחבת רישוי, הפחתת עלויות ופיתוח תיק השקעות המתמקד במזון. תחת אותו צוות הנהלה בכיר, החברה רכשה את המתקן באטלנטה, סגרה את המתקן הפחות יעיל שלה במילפיטאס, שינתה את הזהות התאגידית מלנקסטר קולוני למרזטי והשלימה את רכישת באצ'ן תמורת 400 מיליון דולר. העברת היו"ר מייצגת שינוי ניהולי ממנכ"ל לשעבר ובעל מניות משפחתי מרכזי שכיהן כיו"ר בכיר, ליו"ר עצמאי בעל ניסיון נרחב בשיווק מזון ארוז ושיווק צרכני. החברה אינה מכמתת את ההשפעה התרבותית, אך המסמכים שהגישה מצביעים על כך שהמבנה החדש נועד לחזק את הפיקוח העצמאי תוך שמירה על המשכיות אסטרטגית של ההנהלה.
מדוע חברה זו נוספה לתיק המודלים שלי?
כן, אין צמיחה נוכחית ברווח למניה; עם זאת, צמיחה יציבה לטווח ארוך בהכנסות הכוללות, תחלופה חזקה של חשבונות חייבים, יחס חוב להכנסות חיובי ותזרימי מזומנים תפעוליים, השקעות ומימון חזקים מצביעים על מצב פיננסי חוסן. צמיחה ארוכת טווח בתשואה על ההון ובשולי הרווח הגולמי, יחד עם מדדי מלאי-הכנסה חזקים, יחס שוטף וכיסוי ריבית, תומכים עוד יותר בהערכתי החיובית, אם כי יחס הוצאות התפעול החלש וחוסר ההתקדמות בימי התשלום מחייבים זהירות. עם יחס P/E של 16.7, הערכת שווי החברה נראית מקובלת. אין חדשות קריטיות שעלולות לאיים על יציבות החברה או להוביל לחדלות פירעון. בהתחשב במקדם פיזור של 20 וסטייה של מחיר המניה הנוכחי מהממוצע השנתי שלה ביותר מ-4 רווח למניה, הקצאת 5% מההון שלי לחברה זו במחיר הסגירה של הסרגל היומי האחרון נראית סבירה, תוך שמירה על גישה מאוזנת לפוזיציה.  לונג

אסטרטגיה שבה כולם מרוויחים, הן לשורים והן לדובים!
אי הוודאות המרכזית שעומדת כעת בפני שוק הזהב היא ללא ספק פגישת המדיניות הקרובה של הפדרל ריזרב, אותה כינה השוק "הקשה ביותר לחיזוי מזה שנים". על פי כלי FedWatch של קבוצת CME, משקיעים מייחסים הסתברות של 37.9% להעלאת ריבית של 25 נקודות בסיס בפגישה זו, לעומת הסתברות של 62.1% שהריבית יישארו ללא שינוי. ציפיות השוק להעלאה בספטמבר חזקות בהרבה, כאשר ההסתברות למהלך כזה עולה לכ-80%. פער זה כשלעצמו מדגיש את מורכבות המצב. עם זאת, תוך מספר שבועות בלבד, "הלם משולש" - הכולל את הסכסוך בין ארה"ב לאיראן, העלאות המכסים של טראמפ ופריחה של השקעות בבינה מלאכותית - הפך לחלוטין את הנרטיב. גם המחלוקות בתוך הפדרל ריזרב התרחבו בחדות. נשיא הפד של דאלאס, לוגן, ונשיא הפד של קליבלנד, מסטר - שניהם בעלי זכויות הצבעה בפגישה זו - קראו להעלאות ריבית. זהב נתפס זה מכבר כגידור אינפלציה, אך תגובת השוק לאינפלציה אינה ליניארית. כאשר עליית מחירי הנפט מעלות את ציפיות האינפלציה, השוק מהמר לעתים קרובות על כך שהפד יעלה את הריבית כדי לרסן את האינפלציה; ריביות גבוהות יותר מגדילות את עלות האלטרנטיבה של החזקת נכסים שאינם מניבים כמו זהב, ובכך מדכאות את מחירי הזהב. זה מסביר את האנומליה שנצפתה בעבר, שבה מחירי הזהב ירדו ככל שמחירי הנפט עלו. לעומת זאת, כאשר מחירי הנפט צונחים, חששות האינפלציה מתקררים והציפיות להידוק נוסף של הפד נסוגות, מה שמספק תמיכה לזהב. אנליסטים מציינים גם כי לאחר שמתווכים בסכסוך בין ארה"ב לאיראן הציעו הפסקת אש, התקוות להרגעת העלייה האחרונה במחירי הנפט; ההקלה שנגרמה כתוצאה מכך בלחץ האינפלציוני המונע על ידי אנרגיה הפחיתה את החששות לגבי הידוק נוסף של הפד, ובכך תמכה במחירי הזהב. למעשה, מחירי הנפט עברו מלהיות "זרז אינפלציוני" לשמש כ"שסתום הקלה" להעלאות ריבית, ויצרו הזדמנות בלתי צפויה להתאוששות הזהב. הירידה החדה במחירי הנפט הגולמי סייעה להקל על חששות האינפלציה וריכך את ההימורים על העלאות ריבית של הפד, גורמים שהשוק רואה כעת כתומכים בזהב. אסטרטגיה 1: קניית זהב ליד 4020–4030; יעדים: 4060–4080.
אסטרטגיה 2: מכירת זהב עם התאוששות לסביבות 4090–4100; יעדים: 4060–4040.