 002230
以下内容仅代表个人观点,可能存在信息滞后、理解偏差及较大不确定性,不构成任何投资建议、荐股、收益承诺或买卖引导,亦无任何推荐或诱导实盘交易之意。市场有风险,投资需谨慎,任何交易决策均应基于独立判断并自行承担相应风险。过往表现及经验不代表未来收益,股市可能出现大幅波动甚至本金损失;投资者应结合自身风险承受能力、资金状况及投资目标审慎决策,必要时咨询具备资质的专业人士。据此操作,风险自担。
各位交易员朋友,晚上好。
核心观点:建议关注,适时做多。
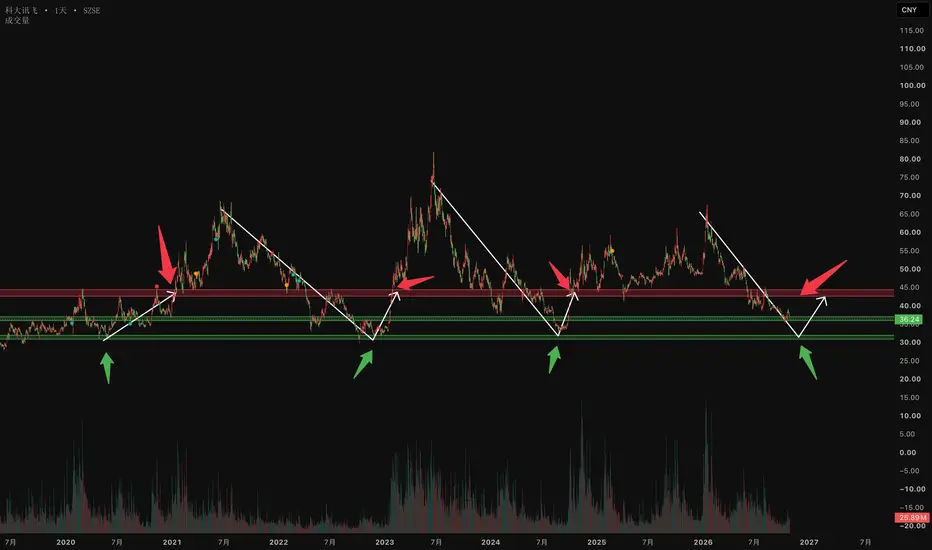
技术面逻辑:
如图所示,自2020年至今6年,该底部反复被资金认可。当下基本面未发生重大恶化,该区域预期依旧生效。
基本面逻辑:
1.财务情况无重大恶化。收入平稳增长、利润战略性承压。
2.PS处于历史偏低区域。
3.基本面中性
4.机构方向偏积极。
综上,建议关注。该标的价格达到该区域后,资金是否仍然认可该区域,适时做多。
祝,交易顺利。
补充阅读:
一、财务概览
2026年前三季度营收181.87亿元,同比增长7.05%;归母净利润2188.72万元,同比扭亏;但扣非净利润亏损7.63亿元,较上年同期亏损3.38亿元扩大。单三季度归母净利润2.26亿元,同比增长31.05%,扣非仍亏损1.26亿元。
毛利率39.83%,同比微降0.45个百分点;加权ROE仅0.10%。利润承压主因是研发投入:Q3单季研发投入超17亿元,占营收逾25%,同比增加近4亿元。经营现金流净额2.64亿元,同比增长115.28%,边际改善明显。资产负债率55.92%,短期偿债能力可控。
二、估值:
当前PE(TTM)约92—99倍,PB约3.66—3.80倍,PS(TTM)约3.07倍,前瞻PE约69.78倍。
更具备分析意义的PS:3.07倍处于公司自身历史偏低区域,市场定价核心在于收入体量与AI商业化进展能否支撑远期盈利拐点。
三、业务基本面
收入结构正从项目制G端向平台型B端/C端迁移,经常性收入属性增强,但尚不足以抵消高研发投入对当期利润的吞噬。
四、机构定价
近三个月11位分析师共识评级“买入”,12个月平均目标价50.28元,区间30—70元。华泰证券56.54元、中金公司59.00元、国泰海通49.71元(对应2026年4倍PS)。
五、风险
核心矛盾:收入增长与利润释放存在显著时间差。2026—2027年高研发投入大概率延续,利润实质性改善需以收入重新加速或研发强度边际回落为前提。
主要风险:扣非亏损持续扩大;存货较上年末增加58.07%、长期借款增加49.54%,资产扩张对现金流形成约束;高估值对情绪敏感,近52周股价跌幅约32.88%;大模型中标到收入确认、再到利润贡献存在交付周期与毛利率爬坡不确定性。

Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.