
📊 Martin Ratio: Um Retorno Maior Justifica o Drawdown?
📈 O Retorno, Por Si Só, Não Conta Toda a História
Ao comparar ativos, o retorno é um dos primeiros números que os investidores analisam. No entanto, o retorno, por si só, pode ocultar uma parte importante do investimento: os drawdowns experimentados ao longo do caminho.
Dois ativos que produzem um retorno de 40% no mesmo período:
RETORNO vs. DRAWDOWN MÁXIMO
Ativo Retorno Drawdown Máximo
Ativo A +40% -10%
Ativo B +40% -35%
Uma comparação baseada apenas no retorno indica que os dois ativos tiveram o mesmo desempenho, mas a experiência do investimento foi claramente diferente.
O Ativo B exigiu que o investidor tolerasse quedas substancialmente maiores. O drawdown máximo conta apenas parte da história: ele não descreve com que frequência nem por quanto tempo o ativo permaneceu abaixo de seus máximos anteriores.
Isso levanta uma questão mais importante:
❓ Quanto retorno foi obtido em relação ao drawdown experimentado?
O Martin Ratio oferece uma forma de examinar essa questão.
📐 O Que É o Martin Ratio?
O Martin Ratio é uma medida de desempenho ajustado ao risco que relaciona o retorno ao Ulcer Index, uma medida de risco baseada em drawdowns.
Martin Ratio = Retorno / Ulcer Index
A interpretação básica é simples:
Um Martin Ratio mais alto significa que foi obtido mais retorno em relação ao risco relacionado aos drawdowns, medido pelo Ulcer Index.
O índice, portanto, combina dois aspectos importantes de um investimento:
• 📈 Retorno — o que o ativo ganhou.
• 📉 Risco relacionado aos drawdowns — a profundidade e a persistência das quedas em relação aos máximos anteriores.
Isso torna o Martin Ratio particularmente útil ao comparar ativos que podem apresentar retornos semelhantes, mas características de drawdown muito diferentes.
🩹 Por Que Usar o Ulcer Index?
Volatilidade e drawdown medem coisas diferentes. A volatilidade mede a variação dos retornos, enquanto o drawdown mede quanto um ativo cai em relação a um máximo anterior. O Ulcer Index é estruturado em torno dos drawdowns e, portanto, captura a profundidade e a duração das quedas, em vez de tratar toda variação de preço como o mesmo tipo de risco. Valores mais baixos do Ulcer Index indicam menor risco relacionado aos drawdowns, refletindo quedas menos profundas e/ou menos persistentes em relação aos máximos anteriores.
Isso torna o Martin Ratio útil quando a pergunta não é simplesmente:
“Quão volátil foi este ativo?”
mas sim:
“Quanto retorno recebi em relação à severidade do drawdown (magnitude e duração) que tive de suportar?”
⚖️ Martin Ratio vs. Sharpe e Sortino
Sharpe Ratio — Volatilidade
Quanto retorno foi obtido em relação à variabilidade total?
Sortino Ratio — Volatilidade de baixa
Quanto retorno foi obtido em relação à variabilidade negativa?
Martin Ratio — Drawdown / Ulcer Index
Quanto retorno foi obtido em relação ao risco relacionado aos drawdowns?
O Martin Ratio não deve ser considerado um substituto universal do Sharpe ou do Sortino. Ele responde a uma pergunta diferente porque sua medida de risco é explicitamente baseada em drawdowns. Por exemplo, um ativo pode apresentar um desempenho ajustado à volatilidade atraente e, ainda assim, apresentar um perfil de drawdown relativamente acentuado.
🔍 Como Interpretar o Martin Ratio
Martin Ratio mais alto: Um valor mais alto indica que foi gerado mais retorno em relação ao Ulcer Index durante o período de medição selecionado.
Martin Ratio mais baixo: Um valor mais baixo indica que o retorno foi menos eficiente em relação ao risco relacionado aos drawdowns medido pelo Ulcer Index.
Martin Ratio negativo: Um valor negativo ocorre quando o retorno medido é negativo enquanto o Ulcer Index permanece positivo.
Compare Ativos com Configurações Idênticas: As comparações do Martin Ratio são mais significativas quando os ativos utilizam o mesmo período de análise, a mesma definição de retorno, a mesma metodologia de cálculo e o mesmo timeframe.
🎯 Onde Pode Ser Útil?
• Comparar diferentes ativos ou valores mobiliários.
• Classificar uma lista de ativos pelo desempenho ajustado ao risco.
• Avaliar se um ativo de maior retorno também apresentou um perfil de drawdown eficiente.
• Comparar ações, ETFs, setores, commodities, mercados ou outros ativos negociáveis.
• Adicionar uma perspectiva orientada a drawdowns às medidas tradicionais baseadas em volatilidade, como Sharpe e Sortino.
📊 Uma Estrutura Simples para Comparação de Ativos
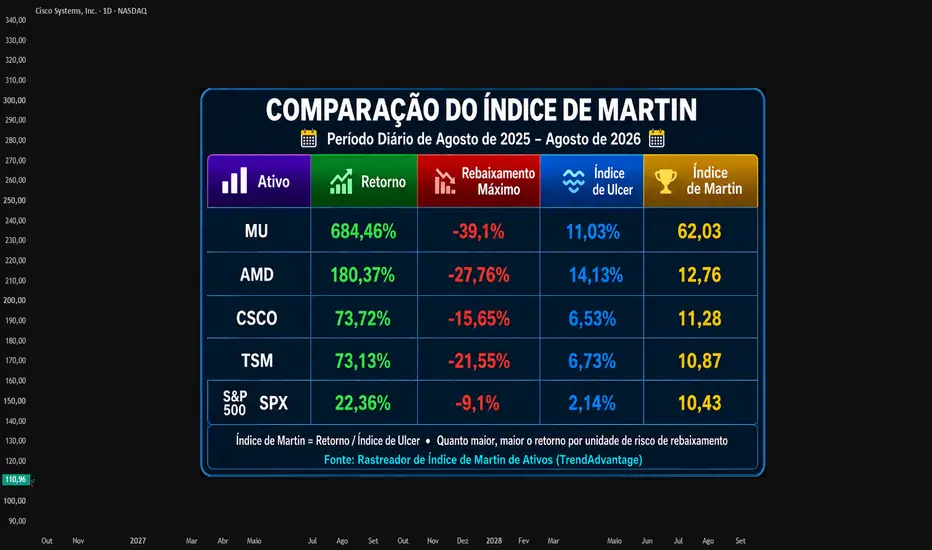
Uma maneira útil de compreender o Martin Ratio é comparar vários ativos durante o mesmo período de análise, conforme demonstrado na imagem do gráfico.
Para cada ativo, quatro estatísticas relacionadas são analisadas:
• Retorno — o que o ativo ganhou durante o período de medição.
• Drawdown Máximo — a maior queda do pico ao fundo.
• Ulcer Index — uma medida mais ampla da profundidade e persistência dos drawdowns.
• Martin Ratio — retorno em relação ao Ulcer Index.
💡 Principais Conclusões dos Dados
1️⃣ Um Retorno Elevado Pode Compensar um Maior Risco Relacionado aos Drawdowns
A Micron (MU) apresentou o maior Drawdown Máximo (−39,10%), mas também gerou um retorno excepcional de 684,46%. Seu Martin Ratio de 62,03 reflete o retorno muito elevado obtido em relação ao seu risco relacionado aos drawdowns.
2️⃣ A Persistência do Drawdown Pode Afetar a Eficiência
Comparando CSCO e TSM, ambos geraram retornos quase idênticos (~73%). No entanto, a TSM apresentou um Drawdown Máximo mais profundo (−21,55% contra −15,65%) e um Ulcer Index mais alto. Consequentemente, a CSCO apresentou um Martin Ratio ligeiramente mais alto (11,28 contra 10,87), indicando maior retorno em relação ao seu risco relacionado aos drawdowns.
3️⃣ Baixo Risco vs. Alta Eficiência
O S&P 500 (SPX) apresentou o menor Drawdown Máximo (−9,10%) e o menor Ulcer Index (2,14%) na comparação. No entanto, seu menor retorno total resultou em um Martin Ratio de 10,43, ilustrando como o índice equilibra o retorno em relação ao risco relacionado aos drawdowns.
⚠️ Considerações Importantes
• Um índice ajustado ao risco não deve ser interpretado isoladamente. O retorno, o drawdown e o Ulcer Index também devem ser analisados.
• A classificação pode mudar de acordo com o período de análise selecionado.
• Diferentes ativos podem apresentar características de retorno e drawdown muito diferentes, portanto, as comparações devem ser feitas de forma consistente.
• O Martin Ratio é uma medida descritiva de desempenho ajustado ao risco, e não uma previsão de retornos futuros.
🏁 Conclusão
Os retornos brutos mostram quanto um ativo ganhou; as métricas de drawdown mostram o risco experimentado para alcançar esse retorno.
Ao combinar o retorno com o Ulcer Index, o Martin Ratio revela se os ganhos de um ativo foram eficientes em relação à severidade de seus drawdowns — oferecendo uma perspectiva sobre o desempenho que um simples número de retorno não consegue proporcionar.
Aviso de Tradução
Esta é uma tradução assistida por máquina da publicação original em inglês, que permanece sendo a versão oficial. Todos os esforços foram feitos para preservar o significado original e a terminologia técnica, mas algumas palavras, termos ou formulações podem diferir da fonte. A publicação original em inglês pode ser encontrada no perfil do autor no TradingView. Se algo não estiver claro, consulte a versão em inglês como referência definitiva.
Martin Ratio — Referência Educacional TrendAdvantage
📈 O Retorno, Por Si Só, Não Conta Toda a História
Ao comparar ativos, o retorno é um dos primeiros números que os investidores analisam. No entanto, o retorno, por si só, pode ocultar uma parte importante do investimento: os drawdowns experimentados ao longo do caminho.
Dois ativos que produzem um retorno de 40% no mesmo período:
RETORNO vs. DRAWDOWN MÁXIMO
Ativo Retorno Drawdown Máximo
Ativo A +40% -10%
Ativo B +40% -35%
Uma comparação baseada apenas no retorno indica que os dois ativos tiveram o mesmo desempenho, mas a experiência do investimento foi claramente diferente.
O Ativo B exigiu que o investidor tolerasse quedas substancialmente maiores. O drawdown máximo conta apenas parte da história: ele não descreve com que frequência nem por quanto tempo o ativo permaneceu abaixo de seus máximos anteriores.
Isso levanta uma questão mais importante:
❓ Quanto retorno foi obtido em relação ao drawdown experimentado?
O Martin Ratio oferece uma forma de examinar essa questão.
📐 O Que É o Martin Ratio?
O Martin Ratio é uma medida de desempenho ajustado ao risco que relaciona o retorno ao Ulcer Index, uma medida de risco baseada em drawdowns.
Martin Ratio = Retorno / Ulcer Index
A interpretação básica é simples:
Um Martin Ratio mais alto significa que foi obtido mais retorno em relação ao risco relacionado aos drawdowns, medido pelo Ulcer Index.
O índice, portanto, combina dois aspectos importantes de um investimento:
• 📈 Retorno — o que o ativo ganhou.
• 📉 Risco relacionado aos drawdowns — a profundidade e a persistência das quedas em relação aos máximos anteriores.
Isso torna o Martin Ratio particularmente útil ao comparar ativos que podem apresentar retornos semelhantes, mas características de drawdown muito diferentes.
🩹 Por Que Usar o Ulcer Index?
Volatilidade e drawdown medem coisas diferentes. A volatilidade mede a variação dos retornos, enquanto o drawdown mede quanto um ativo cai em relação a um máximo anterior. O Ulcer Index é estruturado em torno dos drawdowns e, portanto, captura a profundidade e a duração das quedas, em vez de tratar toda variação de preço como o mesmo tipo de risco. Valores mais baixos do Ulcer Index indicam menor risco relacionado aos drawdowns, refletindo quedas menos profundas e/ou menos persistentes em relação aos máximos anteriores.
Isso torna o Martin Ratio útil quando a pergunta não é simplesmente:
“Quão volátil foi este ativo?”
mas sim:
“Quanto retorno recebi em relação à severidade do drawdown (magnitude e duração) que tive de suportar?”
⚖️ Martin Ratio vs. Sharpe e Sortino
Sharpe Ratio — Volatilidade
Quanto retorno foi obtido em relação à variabilidade total?
Sortino Ratio — Volatilidade de baixa
Quanto retorno foi obtido em relação à variabilidade negativa?
Martin Ratio — Drawdown / Ulcer Index
Quanto retorno foi obtido em relação ao risco relacionado aos drawdowns?
O Martin Ratio não deve ser considerado um substituto universal do Sharpe ou do Sortino. Ele responde a uma pergunta diferente porque sua medida de risco é explicitamente baseada em drawdowns. Por exemplo, um ativo pode apresentar um desempenho ajustado à volatilidade atraente e, ainda assim, apresentar um perfil de drawdown relativamente acentuado.
🔍 Como Interpretar o Martin Ratio
Martin Ratio mais alto: Um valor mais alto indica que foi gerado mais retorno em relação ao Ulcer Index durante o período de medição selecionado.
Martin Ratio mais baixo: Um valor mais baixo indica que o retorno foi menos eficiente em relação ao risco relacionado aos drawdowns medido pelo Ulcer Index.
Martin Ratio negativo: Um valor negativo ocorre quando o retorno medido é negativo enquanto o Ulcer Index permanece positivo.
Compare Ativos com Configurações Idênticas: As comparações do Martin Ratio são mais significativas quando os ativos utilizam o mesmo período de análise, a mesma definição de retorno, a mesma metodologia de cálculo e o mesmo timeframe.
🎯 Onde Pode Ser Útil?
• Comparar diferentes ativos ou valores mobiliários.
• Classificar uma lista de ativos pelo desempenho ajustado ao risco.
• Avaliar se um ativo de maior retorno também apresentou um perfil de drawdown eficiente.
• Comparar ações, ETFs, setores, commodities, mercados ou outros ativos negociáveis.
• Adicionar uma perspectiva orientada a drawdowns às medidas tradicionais baseadas em volatilidade, como Sharpe e Sortino.
📊 Uma Estrutura Simples para Comparação de Ativos
Uma maneira útil de compreender o Martin Ratio é comparar vários ativos durante o mesmo período de análise, conforme demonstrado na imagem do gráfico.
Para cada ativo, quatro estatísticas relacionadas são analisadas:
• Retorno — o que o ativo ganhou durante o período de medição.
• Drawdown Máximo — a maior queda do pico ao fundo.
• Ulcer Index — uma medida mais ampla da profundidade e persistência dos drawdowns.
• Martin Ratio — retorno em relação ao Ulcer Index.
💡 Principais Conclusões dos Dados
1️⃣ Um Retorno Elevado Pode Compensar um Maior Risco Relacionado aos Drawdowns
A Micron (MU) apresentou o maior Drawdown Máximo (−39,10%), mas também gerou um retorno excepcional de 684,46%. Seu Martin Ratio de 62,03 reflete o retorno muito elevado obtido em relação ao seu risco relacionado aos drawdowns.
2️⃣ A Persistência do Drawdown Pode Afetar a Eficiência
Comparando CSCO e TSM, ambos geraram retornos quase idênticos (~73%). No entanto, a TSM apresentou um Drawdown Máximo mais profundo (−21,55% contra −15,65%) e um Ulcer Index mais alto. Consequentemente, a CSCO apresentou um Martin Ratio ligeiramente mais alto (11,28 contra 10,87), indicando maior retorno em relação ao seu risco relacionado aos drawdowns.
3️⃣ Baixo Risco vs. Alta Eficiência
O S&P 500 (SPX) apresentou o menor Drawdown Máximo (−9,10%) e o menor Ulcer Index (2,14%) na comparação. No entanto, seu menor retorno total resultou em um Martin Ratio de 10,43, ilustrando como o índice equilibra o retorno em relação ao risco relacionado aos drawdowns.
⚠️ Considerações Importantes
• Um índice ajustado ao risco não deve ser interpretado isoladamente. O retorno, o drawdown e o Ulcer Index também devem ser analisados.
• A classificação pode mudar de acordo com o período de análise selecionado.
• Diferentes ativos podem apresentar características de retorno e drawdown muito diferentes, portanto, as comparações devem ser feitas de forma consistente.
• O Martin Ratio é uma medida descritiva de desempenho ajustado ao risco, e não uma previsão de retornos futuros.
🏁 Conclusão
Os retornos brutos mostram quanto um ativo ganhou; as métricas de drawdown mostram o risco experimentado para alcançar esse retorno.
Ao combinar o retorno com o Ulcer Index, o Martin Ratio revela se os ganhos de um ativo foram eficientes em relação à severidade de seus drawdowns — oferecendo uma perspectiva sobre o desempenho que um simples número de retorno não consegue proporcionar.
Aviso de Tradução
Esta é uma tradução assistida por máquina da publicação original em inglês, que permanece sendo a versão oficial. Todos os esforços foram feitos para preservar o significado original e a terminologia técnica, mas algumas palavras, termos ou formulações podem diferir da fonte. A publicação original em inglês pode ser encontrada no perfil do autor no TradingView. Se algo não estiver claro, consulte a versão em inglês como referência definitiva.
Martin Ratio — Referência Educacional TrendAdvantage

Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.