
Geopolitische und fundamentale Lage im Nahen Osten
Die geopolitische Lage im Nahen Osten bleibt weiterhin der wichtigste kurzfristige Treiber für die Märkte und insbesondere für die Inflations- und Zinserwartungen. Auch über das Wochenende hinweg dominierte erneut das gemischte Sentiment rund um die Verhandlungen zwischen den USA und dem Iran die Schlagzeilen. Einerseits stehen weiterhin diplomatische Gespräche und mögliche Deeskalationsszenarien im Raum, andererseits bleibt die Lage extrem fragil und headlinegetrieben.
Während iranische Medien mehrfach betonten, dass ein Friedensvorschlag sowie Gespräche über ein mögliches Ende des Konflikts weiterhin diskutiert werden, sorgte die Aussage von Donald Trump, die iranische Antwort sei „völlig inakzeptabel“, erneut für Unsicherheit. Gleichzeitig laufen die diplomatischen Kontakte über Katar, Pakistan und weitere Vermittlerstaaten jedoch weiter. Genau dieses widersprüchliche Bild sorgt aktuell dafür, dass sich der Markt in einer abwartenden Haltung befindet.
Die Straße von Hormuz bleibt weiterhin der absolute Schlüsselfaktor. Solange hier keine nachhaltige Entspannung sichtbar wird, bleibt der Inflationsdruck über die Energiepreise erhöht. Besonders wichtig: Der Markt handelt aktuell nicht nur den Konflikt selbst, sondern vor allem dessen Auswirkungen auf Ölpreise, Inflationserwartungen und damit direkt auf die Geldpolitik der FED und EZB.
Trotzdem bleibt das übergeordnete Risk-on-Sentiment bislang intakt. Vor allem die KI-Euphorie, starke Tech-Quartalszahlen und der anhaltende Kapitalzufluss in Technologieaktien stabilisieren die globalen Indizes weiterhin auf extrem hohem Niveau. Asiatische Märkte zeigten sich heute Nacht ebenfalls robust, obwohl Öl erneut deutlich anzog. Genau das zeigt aktuell die enorme Dominanz des KI- und Tech-Sektors am Gesamtmarkt.
Gleichzeitig warnte die EZB heute Morgen bereits deutlich vor steigenden Inflationsrisiken durch den Nahostkonflikt. EZB-Mitglied Kocher betonte mehrfach, dass dauerhaft hohe Energiepreise und ein anhaltender Konflikt das Risiko von Zweitrundeneffekten und sogar stagflationären Tendenzen erhöhen könnten. Auch Zinserhöhungen wurden indirekt wieder als mögliches Szenario offen gehalten, falls die Energiepreise nicht zeitnah zurückkommen.
Fundamentale Wirtschaftsdaten
Fundamental erwartet uns heute insgesamt ein eher ruhiger Handelstag. Das wichtigste Event des Tages sind die Existing Home Sales aus den USA am Nachmittag.
Forecast: 4,05 Millionen
Previous: 3,98 Millionen
Hier wird also von einer leichten Verbesserung ausgegangen. Die Existing Home Sales messen die annualisierte Anzahl bereits bestehender Wohngebäude, die im vergangenen Monat verkauft wurden. Dieser Indikator gilt als wichtiger Frühindikator für die Stärke des US-Häusermarktes und damit indirekt auch für die allgemeine wirtschaftliche Lage und Konsumstärke in den USA.
Sollten die Daten deutlich über oder unter den Erwartungen liegen, könnte dies kurzfristig Volatilität in den Markt bringen. Insgesamt bleibt der heutige Tag fundamentalseitig jedoch deutlich ruhiger als die kommenden Tage.
Der Fokus liegt ganz klar bereits auf morgen. Dort erwarten uns sowohl die deutschen CPI-Daten als auch vor allem die entscheidenden US-CPI-Daten. Genau diese Inflationszahlen dürften darüber entscheiden, ob die Zinssenkungsfantasie erneut Rückenwind bekommt oder ob der Markt verstärkt beginnt, weitere Zinserhöhungen beziehungsweise längere Hochzinsphasen einzupreisen.
Marktüberblick und Korrelationen
US Oil / WTI
WTI eröffnet heute mit einem starken Gap-Up von knapp 3,9% und notiert aktuell wieder nahe der psychologisch extrem wichtigen 100-Dollar-Marke bei rund 99,56 Dollar.
Wie bereits im Wochenausblick angesprochen, bleibt Öl aktuell der wichtigste Inflationsindikator überhaupt. Solange sich Öl über 90 Dollar hält oder sogar nachhaltig Richtung beziehungsweise über 100 Dollar ausbricht, bleibt der Inflationsdruck massiv erhöht. Das wiederum belastet Zinssenkungsfantasien und erhöht den Druck auf Risk Assets.
Sollte sich die Lage im Nahen Osten weiter entspannen, könnte Öl schnell wieder Druck nach unten bekommen. Aktuell bleibt das Sentiment jedoch extrem headlineabhängig.
DXY / Dollar Index
Der Dollar Index zeigt sich bislang vergleichsweise ruhig. Zwar gab es ebenfalls ein kleines Gap-Up, insgesamt bleibt der DXY aber weiterhin in seiner übergeordneten Range gefangen und notiert aktuell knapp um die 98 Punkte Marke.
Weder ein klarer Safe-Haven-Run noch ein signifikanter Dollar Abverkauf ist bislang sichtbar. Damit bleibt auch hier zunächst alles beim Alten.
VIX
Der VIX notiert weiterhin bei rund 17,18 Punkten und damit weiterhin unter der kritischen 20er-Marke. Das zeigt, dass trotz geopolitischer Unsicherheiten aktuell noch kein massiver Panic-Modus im Markt vorhanden ist.
Allerdings gilt weiterhin: Neue Headlines aus dem Nahen Osten können hier jederzeit sehr schnelle Ausschläge verursachen.
Risk Assets / US-Indizes
Der US30 eröffnete zunächst mit einem kleinen Gap-Down, konnte dieses jedoch bereits wieder schließen und hält sich weiterhin über der wichtigen 49.500-Punkte-Marke.
Hier bleibt entscheidend, ob wir weitere Gewinnmitnahmen sehen und Richtung 48.900 korrigieren oder ob die Bullen erneut genug Momentum aufbauen können, um die psychologisch wichtige 50.000er-Marke anzugreifen.
Insgesamt bleibt die Marktstruktur trotz kurzfristiger Unsicherheiten weiterhin bullish geprägt. Vor allem die anhaltende Stärke der Tech-Werte und der KI-Sektor stabilisieren die Märkte weiterhin enorm.
Charttechnischer Ausblick DAX
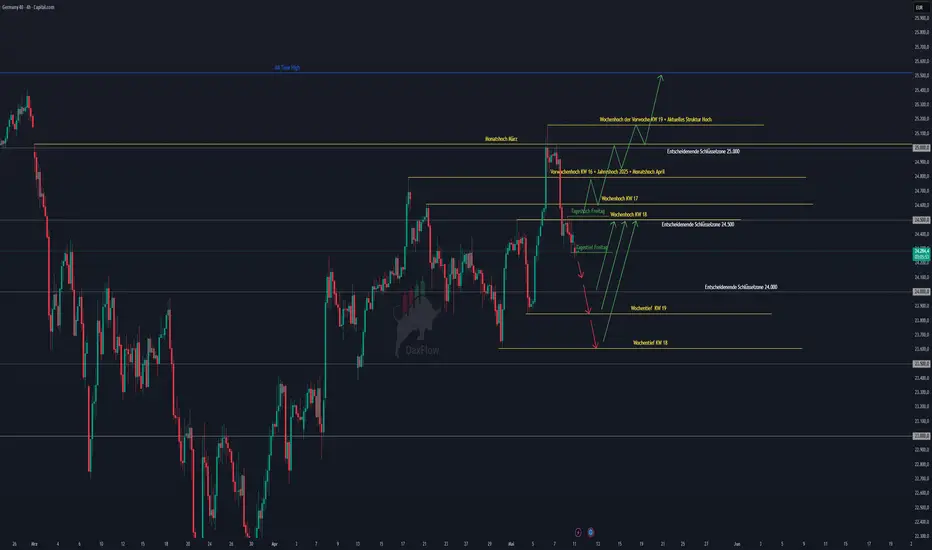
Der DAX eröffnete heute zunächst mit einem kleinen Gap-Down von rund -0,37% gegenüber dem Freitagsschlusskurs und notiert aktuell bei etwa 24.276 Punkten.
Wie bereits im gestrigen Wochenrückblick angesprochen, bleibt für mich heute vor allem entscheidend, ob das Tageshoch oder das Tagestief vom Freitag nachhaltig gebrochen wird.
Das Tagestief wurde in der Asia-Session bereits unterschritten. Jetzt bleibt abzuwarten, ob daraus tatsächlich stärkeres bearishes Momentum entsteht oder ob der Markt diese Bewegung lediglich als kurzfristigen Shakeout nutzt.
Bearishes Szenario
Sollten wir unter das heutige Tagestief bei rund 24.222 Punkten brechen, sehe ich weiteres kurzfristiges Abwärtspotenzial in Richtung 24.100 beziehungsweise im Extremfall sogar bis an die psychologisch wichtige 24.000er-Zone.
Entscheidend wird hierbei vor allem sein, wie sich die geopolitische Lage entwickelt und ob der Markt bereits verstärkt beginnt, die morgigen CPI-Daten bearish einzupreisen.
Trotzdem bleibe ich aktuell sehr vorsichtig mit aggressiven Shorts. Solange wir keine deutliche Verschlechterung der fundamentalen Lage oder einen klar bearishen CPI-Impuls bekommen, sehe ich das größere Bild weiterhin eher bullish.
Bullishes Szenario
Sowohl strukturell als auch fundamental bleibt für mich weiterhin ein erneuter Long-Angriff auf die 25.000er-Marke das wahrscheinlichere Szenario.
Besonders wichtig bleibt hierbei die Zone zwischen:
• Wochenhoch KW18
• Jahresschlusskurs 2025
• psychologisch wichtige 24.500er-Marke
• Tageshoch vom Freitag
Sobald der DAX nachhaltig über 24.530 Punkte ausbrechen kann, sehe ich trotz weiterer Widerstände den Weg Richtung 25.000 deutlich offener.
Vor allem dann, wenn die morgigen CPI-Daten besser als erwartet ausfallen und gleichzeitig die Nahostlage keine erneute Eskalation zeigt, könnte der Markt sehr schnell wieder bullisches Momentum aufbauen.
Wahrscheinlichstes Szenario heute:
Ich kann mir gut vorstellen, dass wir heute insgesamt eher einen ruhigeren Handelstag sehen und der DAX innerhalb der aktuellen Range zwischen etwa 24.200 und 24.530 Punkten bleibt.
Sollte sich genau dieses Szenario bestätigen, wäre das für mich persönlich eher ein No-Trade-Day, da mir in dieser Zone aktuell eine klare Richtungsbestätigung fehlt.
Heute ist daher mehr denn je Geduld gefragt – insbesondere vor den morgigen CPI-Daten.
Fazit
Der Markt bleibt weiterhin extrem headline- und datenabhängig. Fundamental dominiert weiterhin die Nahost-Thematik und deren Einfluss auf Ölpreise, Inflation und Zinserwartungen.
Kurzfristig bleibt die 24.500er-Zone im DAX der entscheidende Trigger nach oben, während unterhalb von 24.200 kurzfristig weiteres Korrekturpotenzial entstehen könnte.
Insgesamt bleibe ich aber weiterhin eher im Risk-on-Lager, solange sich die geopolitische Lage nicht deutlich verschärft und die morgigen Inflationsdaten keine negative Überraschung liefern.
Wie seht ihr den DAX heute?
Sehen wir eine tiefere Korrektur, einen Range-Day oder den bullischen Ausbruch über 24.500 Punkte?
Schreibt mir eure Einschätzung gerne in die Kommentare. Ich wünsche euch einen guten Start in die Woche und ab morgen bin ich natürlich wieder mit den täglichen DAX-Ausblicken am Start.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!

Related publications
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.
Related publications
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.