
Guten Morgen zusammen,
die Märkte starten heute erneut mit einem klaren Fokus auf die geopolitische Entwicklung. Vor allem die zunehmenden diplomatischen Signale zwischen den USA und Iran sorgen aktuell für fallende Ölpreise und damit gleichzeitig für Entlastung bei den Inflationserwartungen und den Zinsmärkten. Parallel bleibt die KI-Rallye intakt, während heute vor allem die europäischen und US-amerikanischen PMI-Daten sowie die US-Öllagerbestände relevant werden. Für den DAX bleibt damit die 25.500er-Zone die zentrale Marke.
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten gestern
Fundamentale Wirtschaftsdaten heute
Märkte und Korrelationen im Überblick
Risk Assets im Überblick
DAX Tagesausblick
Fazit
⸻
Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die geopolitische Entwicklung aktuell der wichtigste externe Treiber für die Märkte. Im Mittelpunkt stehen weiterhin die Gespräche zwischen den USA und Iran. Donald Trump sprach nach den Gesprächen von einem sehr produktiven Austausch und von deutlichen Fortschritten. Auch aus iranischer Sicht gibt es über Vermittler weiterhin Kommunikation mit den USA. Gleichzeitig bleibt die Situation angespannt, denn eine tatsächliche Vereinbarung ist noch nicht erreicht und Iran knüpft eine mögliche Öffnung der Straße von Hormus unter anderem an konkrete Bedingungen.
Parallel bleibt auch die Situation rund um Israel, die Huthi und den Jemen ein geopolitischer Unsicherheitsfaktor. Entscheidend für die Märkte ist aktuell allerdings weniger die einzelne Meldung als die Frage, ob sich die gesamte Lage weiter entspannt und dadurch sukzessive mehr Ölangebot auf den Weltmarkt zurückkommt. Genau diese Erwartung sehen wir derzeit bereits deutlich im Ölpreis.
Auch auf der Angebotsseite gibt es zusätzliche Entlastung. Saudi-Arabien hat die East-West-Pipeline wieder in Betrieb genommen und arbeitet an einer Normalisierung der Exporte. Gleichzeitig plant der Irak, zusätzliche Ölmengen über den Landweg Richtung Türkei zu transportieren und damit seine Exportmöglichkeiten über Ceyhan auszuweiten. Das erhöht perspektivisch das verfügbare Angebot und reduziert damit einen Teil der geopolitischen Risikoprämie.
USA und China – Trump-Xi-Treffen im Fokus
Ein zweites großes geopolitisches Thema ist das anstehende Treffen zwischen Donald Trump und Xi Jinping. Hier treffen gleich mehrere für die Märkte relevante Themen aufeinander: Handel, Technologie, KI, Halbleiter, Taiwan und militärische Zusammenarbeit.
Gerade das Thema Taiwan bleibt dabei ein zentraler Konfliktpunkt. China lehnt weitere US-Waffenlieferungen an Taiwan ab, während Taiwan gleichzeitig an der Umsetzung bestehender US-Rüstungsdeals festhalten möchte. Reuters berichtet, dass Xi dieses Thema bei seinem Treffen mit Trump ansprechen dürfte.
Noch wichtiger für die Aktienmärkte ist für mich allerdings das Thema KI. Die USA und China konkurrieren zunehmend um die technologische Führungsposition bei künstlicher Intelligenz, gleichzeitig bestehen aber weiterhin erhebliche wirtschaftliche Verflechtungen. KI-Infrastruktur, Halbleiter, Rechenzentren und der Zugang zu fortschrittlichen Chips gehören deshalb zu den wichtigsten Themen des Treffens.
Damit bleibt China für die Märkte ein zweischneidiges Thema: Einerseits bestehen geopolitische und handelspolitische Risiken, andererseits gibt es weiterhin enormes Investitionspotenzial im KI- und Technologiesektor. Für die Risk Assets ist deshalb entscheidend, ob Trump und Xi zumindest bei Handel, Technologie und KI eine gewisse Stabilität schaffen können.
⸻
Fundamentale Wirtschaftsdaten gestern
Gestern stand weniger ein einzelner Wirtschaftsdatenpunkt als vielmehr eine ganze Reihe von Reden und Statements im Fokus.
Aufseiten der EZB blieb insbesondere Bundesbankpräsident Nagel relevant. Er verwies darauf, dass Energiepreise für die Inflationsentwicklung inzwischen wieder eine größere Bedeutung haben, gleichzeitig bleibe die Kerninflation erhöht. Der EZB-Zinspfad bleibt damit weiterhin datenabhängig, wobei das aktuelle Zinsniveau von den Notenbankern weiterhin als grundsätzlich neutral bis leicht restriktiv beschrieben wird.
Auch vonseiten der Federal Reserve blieb der Ton vergleichsweise hawkisch. Die Aussagen von Williams und weiteren Fed-Mitgliedern zeigen weiterhin, dass die Inflation noch nicht als vollständig unter Kontrolle betrachtet wird. Besonders die Gefahr, dass Energie- und Tarifeffekte in eine breitere Inflation übergehen könnten, bleibt ein Thema. Damit ist eine weitere Zinserhöhung grundsätzlich weiterhin nicht vom Tisch.
Gleichzeitig gab es positive Signale aus den USA-China-Gesprächen. Bessent sprach von Fortschritten bei Handel, Investitionen und KI. Zusammen mit den Aussagen von Trump zu den Gesprächen mit Iran hat sich damit das geopolitische Gesamtbild gegenüber den vergangenen Tagen etwas entspannt.
⸻
Fundamentale Wirtschaftsdaten heute
Heute Morgen steht zunächst ein größerer Block an europäischen PMI-Daten auf der Agenda. In Deutschland werden Manufacturing PMI und Services PMI veröffentlicht, anschließend die entsprechenden Daten für die Eurozone inklusive Composite PMI.
Für mich haben diese Daten heute allerdings eher eine mittlere Bedeutung. Interessanter wird es am Nachmittag mit den US-Daten.
Nachmittags kommen die US S&P Global PMI-Daten:
Manufacturing PMI: Forecast 53,6 | Previous 53,9
Services PMI: Forecast 55,8 | Previous 56,5
Gerade der Servicesektor ist wichtig, weil eine weiterhin starke US-Konjunktur in Kombination mit einer weiterhin erhöhten Inflation den hawkischen Kurs der Fed unterstützen würde. Ein stärker als erwarteter Services-PMI wäre damit kurzfristig eher ein Belastungsfaktor für Anleihen und könnte den Dollar weiter stärken. Für Risk Assets wäre das aufgrund der Zinserwartungen tendenziell weniger unterstützend.
Schwächere Daten würden dagegen den Druck auf die Fed reduzieren. Zusammen mit dem aktuell fallenden Ölpreis könnte das zu einer weiteren Entspannung bei den Inflationserwartungen führen und damit grundsätzlich positiv für Aktien sein.
Danach kommen zusätzlich die US Crude Oil Inventories. Erwartet wird ein Rückgang von -0,7 Millionen Barrel nach zuvor -0,64 Millionen Barrel. Diese Daten sind aktuell besonders interessant, weil der Ölmarkt ohnehin stark auf die geopolitische Deeskalation reagiert. Ein unerwarteter Lageraufbau könnte den Ölpreis zusätzlich unter Druck setzen, während ein stärkerer Abbau der Lagerbestände den aktuellen Abwärtstrend zumindest kurzfristig bremsen könnte.
Zusätzlich stehen heute noch mehrere Reden auf der Agenda, unter anderem von Fed Vice Chair Barr, EZB-Chefökonom Lane und Bundesbank-Vorstandsmitglied Mauderer. Insgesamt bleibt die Woche fundamental dennoch relativ ruhig. Die größeren Konjunkturdaten kommen erst wieder nächste Woche mit PCE und NFP.
Zinswahrscheinlichkeiten
Sehr interessant ist aktuell die Veränderung der eingepreisten Zinserwartungen.
Bei der EZB liegt die Wahrscheinlichkeit für einen unveränderten Zinssatz im Oktober mittlerweile bei rund 52 %, während eine Zinserhöhung nur noch mit rund 48 % eingepreist wird. Für Dezember liegen die Erwartungen bei rund 4,7 % unverändert, 51,6 % für +25 Basispunkte und 43,7 % für +50 Basispunkte.
Das zeigt, wie schnell sich die Erwartungen durch den fallenden Ölpreis verschieben können. Der Markt beginnt mittlerweile wieder stärker zwischen einer Zinspause im Oktober und einer möglichen weiteren Anhebung im Dezember zu differenzieren.
Auch bei der Fed ist eine weitere Zinserhöhung im Oktober nicht mehr vollständig eingepreist. Aktuell liegen die Wahrscheinlichkeiten bei rund 46,9 % für unverändert und 53,1 % für eine weitere Erhöhung. Für Dezember sehen wir etwa 11,8 % unverändert, 48,4 % für +25 Basispunkte und 39,8 % für +50 Basispunkte.
Genau diese Verschiebung der Zinserwartungen ist aktuell einer der Gründe, warum fallende Ölpreise für die Aktienmärkte so relevant sind.
⸻
Märkte und Korrelationen im Überblick
US Oil
Beim US Oil haben wir in dieser Woche bereits einen deutlichen Rücksetzer gesehen. Nach dem stärkeren Abverkauf der vergangenen Woche sind wir allein diese Woche mittlerweile rund 6,5 % gefallen und haben damit einen großen Teil der September-Bewegung wieder abgegeben.
Der Haupttreiber ist die geopolitische Deeskalation und die dadurch sinkende Risikoprämie im Ölmarkt.
Jetzt kommen wir allerdings in einen technisch sehr interessanten Unterstützungsbereich. Relevant sind für mich das August-Monatshoch bei 87,80 USD sowie das September-Monatstief bei 86,28 USD. Zwischen diesen beiden Marken befindet sich damit zunächst eine wichtige Support-Zone.
Ich würde mich hier allerdings nicht blind auf Longs stürzen. Sollte die geopolitische Entspannung weitergehen, könnte dieser Bereich relativ schnell gebrochen werden. Mein nächstes größeres Key Level auf der Unterseite liegt dann bei 80,55 USD.
Für die Risk Assets bleibt dabei entscheidend: Solange der Ölpreis fällt, ist das für das aktuelle Aktienmarktumfeld grundsätzlich eine enorme Unterstützung, weil dadurch der Inflations- und Zinserhöhungsdruck abnimmt.
US Bonds
Auch bei den US-Staatsanleihen haben wir heute Nacht eine interessante Bewegung gesehen. Zunächst kam es zu einem kurzen starken Anstieg, anschließend wurden diese Gewinne wieder deutlich abverkauft. Dadurch entstand eine entsprechend unsaubere Candle-Struktur.
Auf Wochenbasis notieren die entsprechenden US-Staatsanleihen aktuell ungefähr bei:
3-jährige US-Staatsanleihen: -0,91 %
5-jährige US-Staatsanleihen: -0,99 %
10-jährige US-Staatsanleihen: -1,20 %
30-jährige US-Staatsanleihen: -0,84 %
Trotz der weiterhin hawkischen Fed sehen wir damit eine Korrektur bei den Anleiherenditen beziehungsweise eine Stabilisierung bei den Bondpreisen. Für mich ist das aktuell vor allem im Zusammenhang mit dem fallenden Ölpreis zu sehen. Der Markt beginnt einen Teil des Inflationsdrucks wieder auszupreisen.
DXY
Der Dollar zeigt weiterhin Stärke. Wir haben jetzt genau den Preisbereich erreicht, über den ich bereits vor dem FOMC gesprochen hatte: 100,50 bis 100,60.
Dieser Bereich ist extrem relevant, da wir hier gleichzeitig den Ausbruch und das Wochenhoch der Vorwoche sehen.
Sollten wir uns nachhaltig oberhalb von 100,60 halten, bleibt mein nächstes Ziel die 101,00 und anschließend der Bereich um 101,50, also das obere Ende der aktuellen Range.
Dafür brauchen wir allerdings weiterhin eine restriktive Fed und die Erwartung weiterer Zinserhöhungen in diesem Jahr. Sollte dieser Zinspfad beispielsweise durch weiter fallende Ölpreise zunehmend ausgepreist werden, könnte der Dollar entsprechend schnell wieder nach unten drehen. Genau diese Reaktion haben wir in den vergangenen Wochen bereits mehrfach gesehen.
VIX
Beim VIX bleibt das Bild weiterhin extrem ruhig. Aktuell notieren wir bei rund 14,22.
Damit befindet sich die Volatilität auf einem sehr niedrigen Niveau. Das spricht grundsätzlich für ein weiterhin risikofreudiges Marktumfeld, gleichzeitig sollte man gerade bei diesen niedrigen Volatilitätsniveaus plötzliche Bewegungen nicht unterschätzen.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia haben wir gestern den von mir genannten Zielbereich um 230 USD mehr oder weniger erreicht.
Ich bleibe hier grundsätzlich bullisch bis in Richtung Allzeithochs, insbesondere aufgrund der weiterhin extrem starken KI-Euphorie.
Gleichzeitig möchte ich weiterhin vor möglichen Gewinnmitnahmen warnen. Wir befinden uns am Ende des dritten Quartals, im saisonal schwächeren September und gleichzeitig vor der möglichen Jahresendrally sowie den kommenden Q3-Zahlen.
Nvidia liegt im dritten Quartal aktuell bereits rund 14,4 % im Plus. Bei einer derart großen Marktkapitalisierung kann eine solche Bewegung durchaus zu Gewinnmitnahmen führen. Sollte Nvidia an den Allzeithochs entsprechend korrigieren, dürfte das natürlich auch Auswirkungen auf Nasdaq und S&P 500 haben.
Dabei geht es für mich nicht um einen Crash, sondern um eine normale und gesunde Gewinnmitnahme-Korrektur innerhalb eines übergeordnet bullischen Umfelds.
Bitcoin
Bei Bitcoin würde ich weiterhin geduldig bleiben und nicht versuchen, jeden Ausbruch zu traden.
Das Jahresschlusskursniveau von rund 87.500 USD bleibt für mich ein sehr interessanter Bereich. Für High-Risk- und High-Reward-Trades könnte dieser Bereich interessant sein, allerdings wäre ich aufgrund der mittlerweile gebrochenen übergeordneten Tagesabwärtsstruktur vorsichtig mit Shorts.
Für mich wäre es sinnvoller, einen Rücksetzer abzuwarten und anschließend nach Long-Einstiegen zu suchen, anstatt hier einem Ausbruch hinterherzulaufen.
S&P 500
Auch beim S&P 500 befinden wir uns weiterhin auf Allzeithoch-Niveau. Gestern haben wir eine kleine Doji-Kerze gesehen.
Ich würde den Ausbruch nach oben aktuell nicht direkt traden. Mein bevorzugtes Szenario wäre vielmehr ein nachhaltiger Ausbruch über das Allzeithoch und anschließend ein sauberer Retest des Bereichs um 7.840 Punkte.
Genau dort würde ich dann nach einem Einstieg suchen – allerdings insbesondere dann, wenn sich die geopolitische Lage weiter entspannt und der Ölpreis entsprechend deutlich zurückkommt.
Ansonsten bleibe ich geduldig und warte auf die bereits gestern genannten Retest- und Key-Level.
Nasdaq 100
Beim Nasdaq sehen wir ein ähnliches Bild. Wir haben neue Allzeithochs erreicht und notieren mittlerweile im Bereich von 30.500 bis 30.800 Punkten.
Dabei ist die Bewegung durchaus bemerkenswert: Im dritten Quartal hatten wir zwischenzeitlich einen Rücksetzer bis in den Bereich von 27.000 Punkten, mittlerweile notiert der Nasdaq wieder rund 1,7 % höher und allein in dieser Woche sehen wir ein Plus von etwa 3,43 %.
Ich würde diesem Move allerdings nicht mehr hinterherrennen.
Von rund 29.000 auf über 30.800 Punkte sind wir innerhalb weniger Tage um etwa 6,2 % gestiegen. Für mich ist das kein Bereich mehr, in dem ich aggressiv in die Bewegung hineinkaufen möchte.
Interessanter wäre ein größerer Ausbruch nach oben mit anschließendem Retest oder alternativ ein Rücksetzer auf Key Levels wie 30.000 beziehungsweise 30.250 Punkte – abhängig davon, wie sich die geopolitische Situation und insbesondere der Ölpreis entwickeln.
US30
Beim US30 ist das Bild etwas gemischter. Während Nasdaq und S&P 500 stark von der Tech- und KI-Rallye profitieren, ist diese Unterstützung im Dow Jones deutlich geringer.
Gestern haben wir hier erneut eine stärkere Rejection gesehen und schließen aktuell rund 0,38 % im Minus.
Mein Bias verändert sich dadurch nicht. Ich würde bei Longs weiterhin auf eine klar bullische Weekly Candle warten. Ansonsten besteht für mich weiterhin das Risiko eines tieferen Abgriffs.
Sollten wir nachhaltig unter 51.500 Punkte fallen, würde der US30 für mich wieder deutlich interessanter auf der Short-Seite.
⸻
DAX Tagesausblick
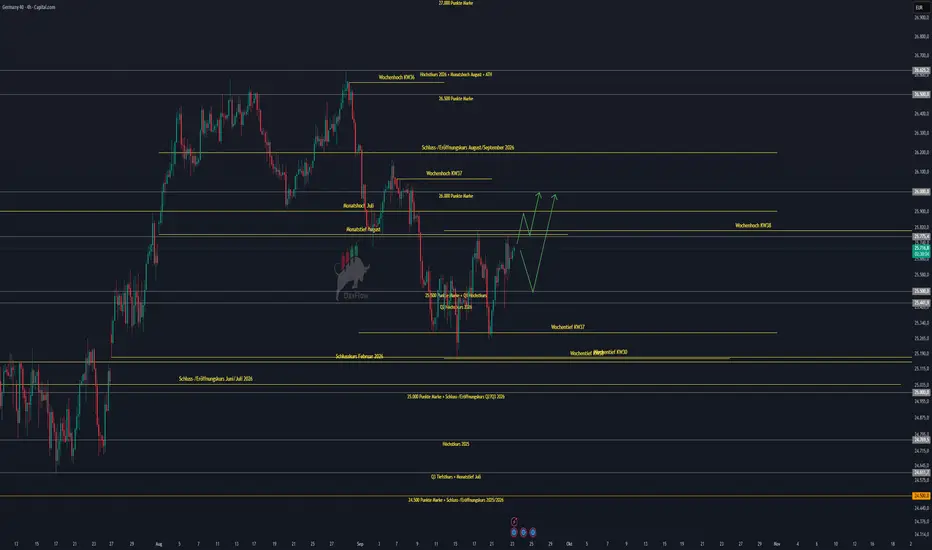
Beim DAX haben wir gestern ziemlich genau die Trade-Idee gesehen, die ich zuvor genannt hatte.
Wir haben den Retest der 25.500er Marke gesehen und anschließend kam eine positive geopolitische Nachricht in den Markt. Daraufhin ging es nahezu schnurstracks zurück in Richtung 25.775 Punkte.
Damit bleibt genau dieser Bereich heute der zentrale Widerstand.
Solange wir oberhalb von 25.500 beziehungsweise 25.400 Punkten bleiben, also innerhalb dieser relevanten 100-Punkte-Zone, bleibt mein grundlegendes Szenario, dass wir einen Ausbruch über die 25.775 Punkte sehen könnten.
Sollte dieser Ausbruch nachhaltig erfolgen, wäre für mich anschließend die 26.000er Marke das nächste größere Ziel.
Unterstützt wird dieses Szenario aktuell auch durch die veränderten Zinserwartungen der EZB. Sollte der Markt aufgrund des weiter fallenden Ölpreises weitere Zinserhöhungen auspreisen, könnte das dem europäischen Aktienmarkt zusätzlichen Rückenwind geben.
Trotzdem bleibe ich für den DAX insgesamt vorsichtig. Wie bereits im Wochenausblick angesprochen, haben wir diese Woche relativ wenige große fundamentale Katalysatoren. Der wichtigste Treiber bleibt die Geopolitik.
Deshalb sehe ich weiterhin die Gefahr eines Ranging Markets. Sollte sich die geopolitische Lage weiter entspannen und der Ölpreis weiter fallen, könnte sich das natürlich sehr schnell in den Risk Assets bemerkbar machen.
Der Retest der 25.500 bleibt für mich weiterhin aktiv. Sollte diese Zone allerdings nachhaltig brechen, würde ich zunächst mit einem erneuten Abgriff in Richtung des Wochentiefs bei 25.300 Punkten rechnen.
Darunter würde sich das technische Bild entsprechend eintrüben.
Für mich bleibt deshalb gerade zum Ende des Monats Kapitalerhalt besonders wichtig. Wir müssen nicht jede Bewegung traden. Nächste Woche kommen mit PCE und NFP wieder deutlich größere fundamentale Katalysatoren in den Markt, wodurch sich auch wieder größere Bewegungen ergeben können.
⸻
Fazit
Zusammengefasst bleibt die Geopolitik aktuell der entscheidende Faktor für die Märkte. Die zunehmenden Signale einer möglichen Deeskalation zwischen den USA und Iran sorgen für fallende Ölpreise, und genau dieser Faktor beginnt mittlerweile auch die Inflations- und Zinserwartungen zu beeinflussen.
Gleichzeitig bleibt die KI-Rallye extrem stark und treibt insbesondere Nasdaq, Nvidia und S&P 500 weiter in Richtung beziehungsweise auf neue Allzeithochs. Genau deshalb würde ich aktuell aber nicht mehr jedem Ausbruch hinterherlaufen. Nach den starken Bewegungen der vergangenen Tage wird für mich Geduld wichtiger als Aktivität.
Beim DAX bleibt die Zone um 25.500 bis 25.400 Punkte die entscheidende Unterstützung. Oberhalb davon bleibt ein Ausbruch über 25.775 mit anschließendem Ziel bei 26.000 Punkten für mich möglich. Unterhalb der Support-Zone würde dagegen wieder das Wochentief bei 25.300 Punkten interessant.
Gerade zum Ende des Quartals gilt für mich deshalb: Kapital schützen, Setups abwarten und nicht versuchen, jede Bewegung mitzunehmen. Disziplin und Geduld sind aktuell wichtiger als möglichst viele Trades.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung.
Ich wünsche euch allen einen erfolgreichen und vor allem stabilen Handelstag.
die Märkte starten heute erneut mit einem klaren Fokus auf die geopolitische Entwicklung. Vor allem die zunehmenden diplomatischen Signale zwischen den USA und Iran sorgen aktuell für fallende Ölpreise und damit gleichzeitig für Entlastung bei den Inflationserwartungen und den Zinsmärkten. Parallel bleibt die KI-Rallye intakt, während heute vor allem die europäischen und US-amerikanischen PMI-Daten sowie die US-Öllagerbestände relevant werden. Für den DAX bleibt damit die 25.500er-Zone die zentrale Marke.
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten gestern
Fundamentale Wirtschaftsdaten heute
Märkte und Korrelationen im Überblick
Risk Assets im Überblick
DAX Tagesausblick
Fazit
⸻
Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die geopolitische Entwicklung aktuell der wichtigste externe Treiber für die Märkte. Im Mittelpunkt stehen weiterhin die Gespräche zwischen den USA und Iran. Donald Trump sprach nach den Gesprächen von einem sehr produktiven Austausch und von deutlichen Fortschritten. Auch aus iranischer Sicht gibt es über Vermittler weiterhin Kommunikation mit den USA. Gleichzeitig bleibt die Situation angespannt, denn eine tatsächliche Vereinbarung ist noch nicht erreicht und Iran knüpft eine mögliche Öffnung der Straße von Hormus unter anderem an konkrete Bedingungen.
Parallel bleibt auch die Situation rund um Israel, die Huthi und den Jemen ein geopolitischer Unsicherheitsfaktor. Entscheidend für die Märkte ist aktuell allerdings weniger die einzelne Meldung als die Frage, ob sich die gesamte Lage weiter entspannt und dadurch sukzessive mehr Ölangebot auf den Weltmarkt zurückkommt. Genau diese Erwartung sehen wir derzeit bereits deutlich im Ölpreis.
Auch auf der Angebotsseite gibt es zusätzliche Entlastung. Saudi-Arabien hat die East-West-Pipeline wieder in Betrieb genommen und arbeitet an einer Normalisierung der Exporte. Gleichzeitig plant der Irak, zusätzliche Ölmengen über den Landweg Richtung Türkei zu transportieren und damit seine Exportmöglichkeiten über Ceyhan auszuweiten. Das erhöht perspektivisch das verfügbare Angebot und reduziert damit einen Teil der geopolitischen Risikoprämie.
USA und China – Trump-Xi-Treffen im Fokus
Ein zweites großes geopolitisches Thema ist das anstehende Treffen zwischen Donald Trump und Xi Jinping. Hier treffen gleich mehrere für die Märkte relevante Themen aufeinander: Handel, Technologie, KI, Halbleiter, Taiwan und militärische Zusammenarbeit.
Gerade das Thema Taiwan bleibt dabei ein zentraler Konfliktpunkt. China lehnt weitere US-Waffenlieferungen an Taiwan ab, während Taiwan gleichzeitig an der Umsetzung bestehender US-Rüstungsdeals festhalten möchte. Reuters berichtet, dass Xi dieses Thema bei seinem Treffen mit Trump ansprechen dürfte.
Noch wichtiger für die Aktienmärkte ist für mich allerdings das Thema KI. Die USA und China konkurrieren zunehmend um die technologische Führungsposition bei künstlicher Intelligenz, gleichzeitig bestehen aber weiterhin erhebliche wirtschaftliche Verflechtungen. KI-Infrastruktur, Halbleiter, Rechenzentren und der Zugang zu fortschrittlichen Chips gehören deshalb zu den wichtigsten Themen des Treffens.
Damit bleibt China für die Märkte ein zweischneidiges Thema: Einerseits bestehen geopolitische und handelspolitische Risiken, andererseits gibt es weiterhin enormes Investitionspotenzial im KI- und Technologiesektor. Für die Risk Assets ist deshalb entscheidend, ob Trump und Xi zumindest bei Handel, Technologie und KI eine gewisse Stabilität schaffen können.
⸻
Fundamentale Wirtschaftsdaten gestern
Gestern stand weniger ein einzelner Wirtschaftsdatenpunkt als vielmehr eine ganze Reihe von Reden und Statements im Fokus.
Aufseiten der EZB blieb insbesondere Bundesbankpräsident Nagel relevant. Er verwies darauf, dass Energiepreise für die Inflationsentwicklung inzwischen wieder eine größere Bedeutung haben, gleichzeitig bleibe die Kerninflation erhöht. Der EZB-Zinspfad bleibt damit weiterhin datenabhängig, wobei das aktuelle Zinsniveau von den Notenbankern weiterhin als grundsätzlich neutral bis leicht restriktiv beschrieben wird.
Auch vonseiten der Federal Reserve blieb der Ton vergleichsweise hawkisch. Die Aussagen von Williams und weiteren Fed-Mitgliedern zeigen weiterhin, dass die Inflation noch nicht als vollständig unter Kontrolle betrachtet wird. Besonders die Gefahr, dass Energie- und Tarifeffekte in eine breitere Inflation übergehen könnten, bleibt ein Thema. Damit ist eine weitere Zinserhöhung grundsätzlich weiterhin nicht vom Tisch.
Gleichzeitig gab es positive Signale aus den USA-China-Gesprächen. Bessent sprach von Fortschritten bei Handel, Investitionen und KI. Zusammen mit den Aussagen von Trump zu den Gesprächen mit Iran hat sich damit das geopolitische Gesamtbild gegenüber den vergangenen Tagen etwas entspannt.
⸻
Fundamentale Wirtschaftsdaten heute
Heute Morgen steht zunächst ein größerer Block an europäischen PMI-Daten auf der Agenda. In Deutschland werden Manufacturing PMI und Services PMI veröffentlicht, anschließend die entsprechenden Daten für die Eurozone inklusive Composite PMI.
Für mich haben diese Daten heute allerdings eher eine mittlere Bedeutung. Interessanter wird es am Nachmittag mit den US-Daten.
Nachmittags kommen die US S&P Global PMI-Daten:
Manufacturing PMI: Forecast 53,6 | Previous 53,9
Services PMI: Forecast 55,8 | Previous 56,5
Gerade der Servicesektor ist wichtig, weil eine weiterhin starke US-Konjunktur in Kombination mit einer weiterhin erhöhten Inflation den hawkischen Kurs der Fed unterstützen würde. Ein stärker als erwarteter Services-PMI wäre damit kurzfristig eher ein Belastungsfaktor für Anleihen und könnte den Dollar weiter stärken. Für Risk Assets wäre das aufgrund der Zinserwartungen tendenziell weniger unterstützend.
Schwächere Daten würden dagegen den Druck auf die Fed reduzieren. Zusammen mit dem aktuell fallenden Ölpreis könnte das zu einer weiteren Entspannung bei den Inflationserwartungen führen und damit grundsätzlich positiv für Aktien sein.
Danach kommen zusätzlich die US Crude Oil Inventories. Erwartet wird ein Rückgang von -0,7 Millionen Barrel nach zuvor -0,64 Millionen Barrel. Diese Daten sind aktuell besonders interessant, weil der Ölmarkt ohnehin stark auf die geopolitische Deeskalation reagiert. Ein unerwarteter Lageraufbau könnte den Ölpreis zusätzlich unter Druck setzen, während ein stärkerer Abbau der Lagerbestände den aktuellen Abwärtstrend zumindest kurzfristig bremsen könnte.
Zusätzlich stehen heute noch mehrere Reden auf der Agenda, unter anderem von Fed Vice Chair Barr, EZB-Chefökonom Lane und Bundesbank-Vorstandsmitglied Mauderer. Insgesamt bleibt die Woche fundamental dennoch relativ ruhig. Die größeren Konjunkturdaten kommen erst wieder nächste Woche mit PCE und NFP.
Zinswahrscheinlichkeiten
Sehr interessant ist aktuell die Veränderung der eingepreisten Zinserwartungen.
Bei der EZB liegt die Wahrscheinlichkeit für einen unveränderten Zinssatz im Oktober mittlerweile bei rund 52 %, während eine Zinserhöhung nur noch mit rund 48 % eingepreist wird. Für Dezember liegen die Erwartungen bei rund 4,7 % unverändert, 51,6 % für +25 Basispunkte und 43,7 % für +50 Basispunkte.
Das zeigt, wie schnell sich die Erwartungen durch den fallenden Ölpreis verschieben können. Der Markt beginnt mittlerweile wieder stärker zwischen einer Zinspause im Oktober und einer möglichen weiteren Anhebung im Dezember zu differenzieren.
Auch bei der Fed ist eine weitere Zinserhöhung im Oktober nicht mehr vollständig eingepreist. Aktuell liegen die Wahrscheinlichkeiten bei rund 46,9 % für unverändert und 53,1 % für eine weitere Erhöhung. Für Dezember sehen wir etwa 11,8 % unverändert, 48,4 % für +25 Basispunkte und 39,8 % für +50 Basispunkte.
Genau diese Verschiebung der Zinserwartungen ist aktuell einer der Gründe, warum fallende Ölpreise für die Aktienmärkte so relevant sind.
⸻
Märkte und Korrelationen im Überblick
US Oil
Beim US Oil haben wir in dieser Woche bereits einen deutlichen Rücksetzer gesehen. Nach dem stärkeren Abverkauf der vergangenen Woche sind wir allein diese Woche mittlerweile rund 6,5 % gefallen und haben damit einen großen Teil der September-Bewegung wieder abgegeben.
Der Haupttreiber ist die geopolitische Deeskalation und die dadurch sinkende Risikoprämie im Ölmarkt.
Jetzt kommen wir allerdings in einen technisch sehr interessanten Unterstützungsbereich. Relevant sind für mich das August-Monatshoch bei 87,80 USD sowie das September-Monatstief bei 86,28 USD. Zwischen diesen beiden Marken befindet sich damit zunächst eine wichtige Support-Zone.
Ich würde mich hier allerdings nicht blind auf Longs stürzen. Sollte die geopolitische Entspannung weitergehen, könnte dieser Bereich relativ schnell gebrochen werden. Mein nächstes größeres Key Level auf der Unterseite liegt dann bei 80,55 USD.
Für die Risk Assets bleibt dabei entscheidend: Solange der Ölpreis fällt, ist das für das aktuelle Aktienmarktumfeld grundsätzlich eine enorme Unterstützung, weil dadurch der Inflations- und Zinserhöhungsdruck abnimmt.
US Bonds
Auch bei den US-Staatsanleihen haben wir heute Nacht eine interessante Bewegung gesehen. Zunächst kam es zu einem kurzen starken Anstieg, anschließend wurden diese Gewinne wieder deutlich abverkauft. Dadurch entstand eine entsprechend unsaubere Candle-Struktur.
Auf Wochenbasis notieren die entsprechenden US-Staatsanleihen aktuell ungefähr bei:
3-jährige US-Staatsanleihen: -0,91 %
5-jährige US-Staatsanleihen: -0,99 %
10-jährige US-Staatsanleihen: -1,20 %
30-jährige US-Staatsanleihen: -0,84 %
Trotz der weiterhin hawkischen Fed sehen wir damit eine Korrektur bei den Anleiherenditen beziehungsweise eine Stabilisierung bei den Bondpreisen. Für mich ist das aktuell vor allem im Zusammenhang mit dem fallenden Ölpreis zu sehen. Der Markt beginnt einen Teil des Inflationsdrucks wieder auszupreisen.
DXY
Der Dollar zeigt weiterhin Stärke. Wir haben jetzt genau den Preisbereich erreicht, über den ich bereits vor dem FOMC gesprochen hatte: 100,50 bis 100,60.
Dieser Bereich ist extrem relevant, da wir hier gleichzeitig den Ausbruch und das Wochenhoch der Vorwoche sehen.
Sollten wir uns nachhaltig oberhalb von 100,60 halten, bleibt mein nächstes Ziel die 101,00 und anschließend der Bereich um 101,50, also das obere Ende der aktuellen Range.
Dafür brauchen wir allerdings weiterhin eine restriktive Fed und die Erwartung weiterer Zinserhöhungen in diesem Jahr. Sollte dieser Zinspfad beispielsweise durch weiter fallende Ölpreise zunehmend ausgepreist werden, könnte der Dollar entsprechend schnell wieder nach unten drehen. Genau diese Reaktion haben wir in den vergangenen Wochen bereits mehrfach gesehen.
VIX
Beim VIX bleibt das Bild weiterhin extrem ruhig. Aktuell notieren wir bei rund 14,22.
Damit befindet sich die Volatilität auf einem sehr niedrigen Niveau. Das spricht grundsätzlich für ein weiterhin risikofreudiges Marktumfeld, gleichzeitig sollte man gerade bei diesen niedrigen Volatilitätsniveaus plötzliche Bewegungen nicht unterschätzen.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia haben wir gestern den von mir genannten Zielbereich um 230 USD mehr oder weniger erreicht.
Ich bleibe hier grundsätzlich bullisch bis in Richtung Allzeithochs, insbesondere aufgrund der weiterhin extrem starken KI-Euphorie.
Gleichzeitig möchte ich weiterhin vor möglichen Gewinnmitnahmen warnen. Wir befinden uns am Ende des dritten Quartals, im saisonal schwächeren September und gleichzeitig vor der möglichen Jahresendrally sowie den kommenden Q3-Zahlen.
Nvidia liegt im dritten Quartal aktuell bereits rund 14,4 % im Plus. Bei einer derart großen Marktkapitalisierung kann eine solche Bewegung durchaus zu Gewinnmitnahmen führen. Sollte Nvidia an den Allzeithochs entsprechend korrigieren, dürfte das natürlich auch Auswirkungen auf Nasdaq und S&P 500 haben.
Dabei geht es für mich nicht um einen Crash, sondern um eine normale und gesunde Gewinnmitnahme-Korrektur innerhalb eines übergeordnet bullischen Umfelds.
Bitcoin
Bei Bitcoin würde ich weiterhin geduldig bleiben und nicht versuchen, jeden Ausbruch zu traden.
Das Jahresschlusskursniveau von rund 87.500 USD bleibt für mich ein sehr interessanter Bereich. Für High-Risk- und High-Reward-Trades könnte dieser Bereich interessant sein, allerdings wäre ich aufgrund der mittlerweile gebrochenen übergeordneten Tagesabwärtsstruktur vorsichtig mit Shorts.
Für mich wäre es sinnvoller, einen Rücksetzer abzuwarten und anschließend nach Long-Einstiegen zu suchen, anstatt hier einem Ausbruch hinterherzulaufen.
S&P 500
Auch beim S&P 500 befinden wir uns weiterhin auf Allzeithoch-Niveau. Gestern haben wir eine kleine Doji-Kerze gesehen.
Ich würde den Ausbruch nach oben aktuell nicht direkt traden. Mein bevorzugtes Szenario wäre vielmehr ein nachhaltiger Ausbruch über das Allzeithoch und anschließend ein sauberer Retest des Bereichs um 7.840 Punkte.
Genau dort würde ich dann nach einem Einstieg suchen – allerdings insbesondere dann, wenn sich die geopolitische Lage weiter entspannt und der Ölpreis entsprechend deutlich zurückkommt.
Ansonsten bleibe ich geduldig und warte auf die bereits gestern genannten Retest- und Key-Level.
Nasdaq 100
Beim Nasdaq sehen wir ein ähnliches Bild. Wir haben neue Allzeithochs erreicht und notieren mittlerweile im Bereich von 30.500 bis 30.800 Punkten.
Dabei ist die Bewegung durchaus bemerkenswert: Im dritten Quartal hatten wir zwischenzeitlich einen Rücksetzer bis in den Bereich von 27.000 Punkten, mittlerweile notiert der Nasdaq wieder rund 1,7 % höher und allein in dieser Woche sehen wir ein Plus von etwa 3,43 %.
Ich würde diesem Move allerdings nicht mehr hinterherrennen.
Von rund 29.000 auf über 30.800 Punkte sind wir innerhalb weniger Tage um etwa 6,2 % gestiegen. Für mich ist das kein Bereich mehr, in dem ich aggressiv in die Bewegung hineinkaufen möchte.
Interessanter wäre ein größerer Ausbruch nach oben mit anschließendem Retest oder alternativ ein Rücksetzer auf Key Levels wie 30.000 beziehungsweise 30.250 Punkte – abhängig davon, wie sich die geopolitische Situation und insbesondere der Ölpreis entwickeln.
US30
Beim US30 ist das Bild etwas gemischter. Während Nasdaq und S&P 500 stark von der Tech- und KI-Rallye profitieren, ist diese Unterstützung im Dow Jones deutlich geringer.
Gestern haben wir hier erneut eine stärkere Rejection gesehen und schließen aktuell rund 0,38 % im Minus.
Mein Bias verändert sich dadurch nicht. Ich würde bei Longs weiterhin auf eine klar bullische Weekly Candle warten. Ansonsten besteht für mich weiterhin das Risiko eines tieferen Abgriffs.
Sollten wir nachhaltig unter 51.500 Punkte fallen, würde der US30 für mich wieder deutlich interessanter auf der Short-Seite.
⸻
DAX Tagesausblick
Beim DAX haben wir gestern ziemlich genau die Trade-Idee gesehen, die ich zuvor genannt hatte.
Wir haben den Retest der 25.500er Marke gesehen und anschließend kam eine positive geopolitische Nachricht in den Markt. Daraufhin ging es nahezu schnurstracks zurück in Richtung 25.775 Punkte.
Damit bleibt genau dieser Bereich heute der zentrale Widerstand.
Solange wir oberhalb von 25.500 beziehungsweise 25.400 Punkten bleiben, also innerhalb dieser relevanten 100-Punkte-Zone, bleibt mein grundlegendes Szenario, dass wir einen Ausbruch über die 25.775 Punkte sehen könnten.
Sollte dieser Ausbruch nachhaltig erfolgen, wäre für mich anschließend die 26.000er Marke das nächste größere Ziel.
Unterstützt wird dieses Szenario aktuell auch durch die veränderten Zinserwartungen der EZB. Sollte der Markt aufgrund des weiter fallenden Ölpreises weitere Zinserhöhungen auspreisen, könnte das dem europäischen Aktienmarkt zusätzlichen Rückenwind geben.
Trotzdem bleibe ich für den DAX insgesamt vorsichtig. Wie bereits im Wochenausblick angesprochen, haben wir diese Woche relativ wenige große fundamentale Katalysatoren. Der wichtigste Treiber bleibt die Geopolitik.
Deshalb sehe ich weiterhin die Gefahr eines Ranging Markets. Sollte sich die geopolitische Lage weiter entspannen und der Ölpreis weiter fallen, könnte sich das natürlich sehr schnell in den Risk Assets bemerkbar machen.
Der Retest der 25.500 bleibt für mich weiterhin aktiv. Sollte diese Zone allerdings nachhaltig brechen, würde ich zunächst mit einem erneuten Abgriff in Richtung des Wochentiefs bei 25.300 Punkten rechnen.
Darunter würde sich das technische Bild entsprechend eintrüben.
Für mich bleibt deshalb gerade zum Ende des Monats Kapitalerhalt besonders wichtig. Wir müssen nicht jede Bewegung traden. Nächste Woche kommen mit PCE und NFP wieder deutlich größere fundamentale Katalysatoren in den Markt, wodurch sich auch wieder größere Bewegungen ergeben können.
⸻
Fazit
Zusammengefasst bleibt die Geopolitik aktuell der entscheidende Faktor für die Märkte. Die zunehmenden Signale einer möglichen Deeskalation zwischen den USA und Iran sorgen für fallende Ölpreise, und genau dieser Faktor beginnt mittlerweile auch die Inflations- und Zinserwartungen zu beeinflussen.
Gleichzeitig bleibt die KI-Rallye extrem stark und treibt insbesondere Nasdaq, Nvidia und S&P 500 weiter in Richtung beziehungsweise auf neue Allzeithochs. Genau deshalb würde ich aktuell aber nicht mehr jedem Ausbruch hinterherlaufen. Nach den starken Bewegungen der vergangenen Tage wird für mich Geduld wichtiger als Aktivität.
Beim DAX bleibt die Zone um 25.500 bis 25.400 Punkte die entscheidende Unterstützung. Oberhalb davon bleibt ein Ausbruch über 25.775 mit anschließendem Ziel bei 26.000 Punkten für mich möglich. Unterhalb der Support-Zone würde dagegen wieder das Wochentief bei 25.300 Punkten interessant.
Gerade zum Ende des Quartals gilt für mich deshalb: Kapital schützen, Setups abwarten und nicht versuchen, jede Bewegung mitzunehmen. Disziplin und Geduld sind aktuell wichtiger als möglichst viele Trades.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung.
Ich wünsche euch allen einen erfolgreichen und vor allem stabilen Handelstag.

Related publications
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.
Related publications
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.