
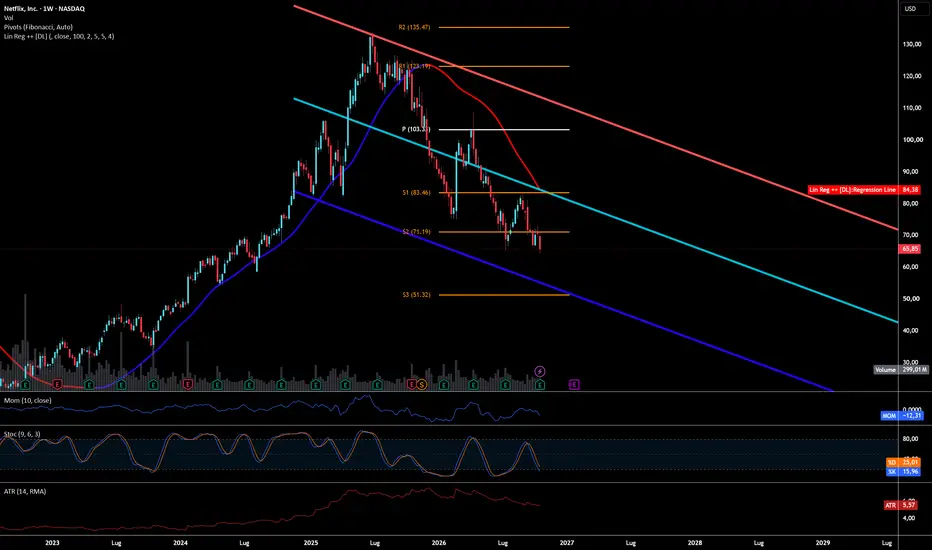
Netflix chiude la settimana della trimestrale a 65,85 dollari con un ribasso del 6,64%, in un range tra 70,66 e 64,10, e il minimo scende sotto l’area 65-66 che a luglio aveva fermato la discesa prima del rimbalzo fino a 83. Per capire se la reazione sia eccessiva conviene leggere direttamente la lettera agli azionisti e i prospetti depositati in SEC il 20 ottobre, perché i titoli dei giornali raccontano una storia più lusinghiera di quella che emerge dai numeri.
I ricavi del terzo trimestre sono stati 12,874 miliardi di dollari, l’11,8% in più su base annua, ma la serie degli ultimi trimestri mostra una decelerazione costante: 17,6% a fine 2025, poi 16,2%, 13,4%, 11,8% e una guida dell’11,5% per il quarto trimestre. A cambi costanti il rallentamento riguarda tutte le aree: l’Europa scende dal 15% al 9%, l’America Latina dal 20% al 12%, l’Asia-Pacifico dal 20% al 15%, il Nord America dal 17% all’11%. La stima dei ricavi pubblicitari 2026 passa da circa 3 a 2,7 miliardi e il management ammette apertamente la preoccupazione degli investitori sulla crescita delle ore di visione.
Il dato che ha acceso i titoli, il margine operativo al 34,6% contro il 28,2% di un anno fa, va depurato. Il terzo trimestre 2025 era stato appesantito da una spesa straordinaria di circa 619 milioni per il contenzioso fiscale in Brasile, contabilizzata nel costo del venduto; senza quella voce il margine di allora sarebbe stato intorno al 33,6%. Il miglioramento reale è quindi di circa un punto, non di sei, e la crescita dell’utile operativo passa dal 37% dichiarato a circa il 15% su base comparabile. La società stessa attribuisce il superamento delle proprie previsioni soprattutto allo slittamento temporale delle spese, che rientreranno nel quarto trimestre.
La leva operativa autentica viene dall’ammortamento dei contenuti, cresciuto del 5,8% contro ricavi in crescita quasi doppia, sceso così dal 34,8% al 32,9% del fatturato. Il rovescio della medaglia è nel rendiconto finanziario: nel trimestre la società ha investito in contenuti 5,16 miliardi a fronte di 4,24 miliardi di ammortamenti, un rapporto di 1,22 volte, e 1,17 nei nove mesi, contro un obiettivo annuo di circa 1,1. Il margine contabile corre più veloce della cassa, e per rispettare la guida la spesa in contenuti dovrà rallentare a fine anno. Sul lato dei costi, tecnologia e sviluppo crescono del 21% e i compensi in azioni del 65%, mentre i tagli al personale annunciati costeranno circa 120 punti base di margine nel quarto trimestre, previsto al 26% con un utile operativo di 3,5 miliardi.
L’utile netto di 3,664 miliardi beneficia anche di un’aliquota fiscale scesa al 15,1% dal 18,1%, e l’utile per azione di 0,87 dollari cresce del 49% contro il 44% dell’utile netto grazie alla riduzione del 3,3% delle azioni diluite. Chi guarda il dato dei nove mesi deve sapere che include 2,8 miliardi di commissione di recesso incassata a febbraio per la mancata operazione con Warner Bros. Discovery, registrata tra i proventi finanziari: al netto delle imposte vale circa 0,53 dollari per azione. Sommando la guida del quarto trimestre, l’utile per azione 2026 si colloca intorno a 3,57 dollari riportati e a circa 3,04 normalizzati.
Il flusso di cassa libero del trimestre è di 2,88 miliardi, pari al 79% dell’utile netto, con investimenti in immobilizzazioni cresciuti del 69%. La guida annua scende da 12,5 a 12 miliardi per un’operazione immobiliare in chiusura nel quarto trimestre, ma anche quei 12 miliardi includono la commissione Warner: la generazione di cassa ricorrente è più vicina ai 9,2 miliardi. I riacquisti di azioni nei nove mesi ammontano a 10,78 miliardi, più dei 9,5 miliardi di cassa libera prodotta; la differenza è stata coperta riducendo la liquidità da 9 a 8,2 miliardi e con un’emissione obbligazionaria da 1 miliardo destinata a rifinanziare una scadenza di fine anno. Nel solo terzo trimestre la società ha comprato 63,9 milioni di azioni per 4,8 miliardi, a un prezzo medio di circa 75 dollari, oltre il 12% sopra le quotazioni attuali. Il bilancio resta solido, con un debito netto di 7,1 miliardi pari a meno di mezza volta l’utile operativo atteso per il 2026, ma gli impegni complessivi sui contenuti salgono a 25,2 miliardi, di cui circa 19,6 non ancora iscritti in bilancio.
A 65,85 dollari la capitalizzazione è di circa 276 miliardi e il valore d’impresa di circa 283. Il titolo tratta a circa 21,6 volte l’utile normalizzato 2026, a 17,6 volte l’utile operativo atteso e offre un rendimento di cassa libera del 4,3% sulla guida, che scende al 3,3% togliendo la commissione Warner. Sono multipli coerenti con una società di qualità in crescita a una cifra alta, non con la crescita a due cifre medio-alte che giustificava i prezzi del 2025: il mercato sta ricalibrando la valutazione da titolo di crescita a titolo maturo, e i numeri del trimestre non gli offrono argomenti per fermarsi.
Sul grafico questa lettura si traduce in una rottura. La retta di regressione passa oggi a 84,38, circa il 22% sopra il prezzo, e la curva di regressione mantiene una pendenza ribassista marcata dal picco dell’estate 2025 in area 134: la stima di valore equo continua a scendere settimana dopo settimana. Il prezzo si muove nella metà inferiore del canale, la cui banda inferiore transita poco sotto i 56 dollari. Il pivot trimestrale S2 a 71,19 è stato perso con decisione: la candela ha aperto già sotto e il massimo a 70,66 non è riuscito a riconquistarlo. Il rimbalzo di fine agosto si era fermato appena sotto S1 a 83,46, in corrispondenza della retta di regressione, e ad aprile il recupero si era esaurito poco sopra il pivot centrale a 103,33, una sequenza di massimi decrescenti respinti dai livelli strutturali.
Il Momentum a 10 periodi è a -12,31 e punta verso il basso. Lo Stocastico 9,6,3 ha la %K a 15,96 e la %D a 25,01: la linea veloce è già in ipervenduto e quella lenta ci sta entrando, condizione che su questo titolo ha anticipato rimbalzi tecnici, come a luglio, ma che non segnala un’inversione finché le linee non tornano a incrociarsi verso l’alto. L’ATR a 14 periodi è a 5,57 e continua a scendere dai massimi di inizio anno: la discesa procede ordinata, con volatilità in contrazione, e i volumi della settimana, 299 milioni di pezzi, non mostrano il picco tipico di un esaurimento delle vendite.
Lo short è la posizione con maggiore probabilità di riuscita. Una chiusura settimanale sotto 64 aprirebbe la strada verso il pivot S3 a 51,32, con la banda inferiore del canale in area 56 come zona intermedia dove una reazione è plausibile; stop sopra 71,50. Il long ha senso solo come trade di rimbalzo, con la riconquista di 71,19 in chiusura settimanale, obiettivo 83,46 e stop sotto 63. L’ipervenduto potrebbe produrre prima un recupero verso 70-71, ma sotto S2 resta un’occasione di vendita. Sul piano fondamentale il giudizio è mantenere: l’azienda è redditizia e solida, la valutazione non è più tirata, ma crescita in frenata, cassa ricorrente inferiore a quella dichiarata e riacquisti finanziati oltre il flusso libero non giustificano ancora un ingresso, che diventerebbe interessante in area 51-56, dove multipli e supporti grafici convergerebbero.

Giuseppe M. Pelle
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.
Giuseppe M. Pelle
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.