
Wall Street sorprendentemente stabile ieri: oggi i futures annunciano forti cali.
Reazione scomposta, ma non indolore dell’Iran. Conflitto esteso a vari Paesi.
Forti rialzi di Dollaro, metalli preziosi, ma soprattutto oil&gas.
La volatilità molto alta è l’ovvia cifra comune sui mercati finanziari.
La guerra in Medio Oriente non resta confinata ai cieli sopra Teheran: entra di forza nei portafogli globali. Le Borse europee affondano, l’energia vola, il dollaro accelera. E il rischio geopolitico torna a essere la variabile dominante, dopo mesi in cui l’attenzione era monopolizzata da inflazione e intelligenza artificiale.
Nelle prime 48 ore dell’offensiva, Stati Uniti e Israele hanno colpito circa 1.250 obiettivi. La strategia, almeno per ora, sembra puntare a un’alterazione dell’assetto di potere iraniano più che a un radicale cambio di regime.
Ma l’uccisione dell’Ayatollah Ali Khamenei nel fine settimana ha spinto il conflitto su un piano simbolico e politico ben più alto. Donald Trump, inizialmente orientato a una durata di 4/5 settimane, ha corretto il tiro promettendo un’azione “finché necessario”, in un momento di bassa popolarità e a ridosso delle elezioni di medio termine.
La risposta iraniana non si è fatta attendere: missili e droni hanno colpito Israele, Arabia Saudita, Qatar ed Emirati Arabi Uniti. Due droni hanno centrato l’ambasciata Usa a Riad. Nel frattempo, Parigi rilancia l’ombrello nucleare europeo e Berlino, secondo indiscrezioni, avrebbe già aperto alla proposta.
La Borsa di Milano ha lasciato sul terreno -2% ieri e questa mattina, 3 marzo (ore 11.30 CET), aggiunge un altro -3%, bruciando in due sole seduta oltre Eur 30 miliardi di capitalizzazione. Lo spettro è quello di un nuovo shock energetico, che richiama alla memoria il 2022 e l’invasione russa dell’Ucraina.
Se il petrolio e il gas restassero su questi livelli, le attese di taglio dei tassi da parte di Fed e BCE potrebbero evaporare. Il nodo cruciale è lo Stretto di Hormuz, snodo vitale per greggio e GNL. Il rischio di interruzione delle catene di approvvigionamento pesa più delle bombe.
Alcuni osservatori ipotizzano il barile di greggio a 100 dollari in tempi brevi se il conflitto si prolungasse, nonostante l’aumento produttivo annunciato dall’Opec+. Intanto il trasporto aereo registra la più grande interruzione globale recente: 19.000 voli ritardati e oltre 2.600 cancellati nella sola giornata di ieri.
In questo contesto, Wall Street ha mostrato una tenuta quasi sorprendente: Dow Jones -0,15%, Nasdaq +0,36%, S&P500 +0,04%. Il Nasdaq ha poi chiuso con un rialzo, +0,4%, ignorando in parte l’impennata del petrolio (Brent +3,4% a 77,4 dollari/barile), dovuto all’attacco all’Iran ed alla scelta di molte petroliere di evitare Hormuz spingono il greggio.
Tra i tecnologici diversi rimbalzi, dopo le recenti correzioni legate ai timori sull’AI: in rialzo Nvidia, Microsoft, Oracle, ma soprattutto Palantir, risultato il miglior titolo dell’S&P500. In evidenza invece difesa ed energia: Northrop Grumman, Lockheed Martin, Exxon Mobil, Chevron.
Il gas è ancora più esplosivo: al TTF di Amsterdam il future vola del 50% a 46 euro/MWh (ore 10.30 CET), dopo lo stop alla produzione di GNL qatarino per danni causati da droni iraniani.
L’oro è salito +1,0% a circa 5.375 dollari/oncia, quinta seduta consecutiva di rialzo, sui massimi di quattro settimane. Gli analisti vedono “ampio margine” per sfidare il record di 5.595 dollari toccato a fine gennaio, se il conflitto durasse diverse settimane.
Il dollaro accelera in area 1,162 contro euro (euro sotto 1,17), ripristinando le vecchie correlazioni con l’energia: uno shock dei termini di scambio favorirebbe ulteriormente il biglietto verde.
Bitcoin oscilla ma resta tonico: dopo essere sceso sotto 64.000 dollari sabato, è risalito sopra 66.000, ieri +6%, oggi a 68.200 dollari con lieve calo. Secondo CoinShares, afflussi per 1 miliardo di dollari interrompono cinque settimane di deflussi: 957 milioni dagli Stati Uniti, con contributi da Canada, Germania e Svizzera. Bitcoin guida con 881 milioni, Ethereum registra la migliore settimana da metà gennaio, Solana resta leader tra le altcoin su base annua.
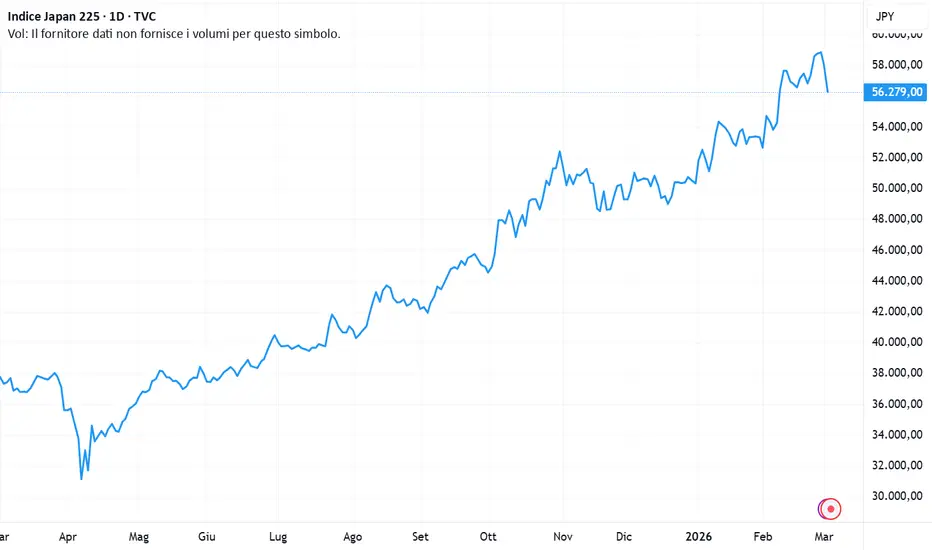
L’indice MSCI Asia Pacific perde -2,2%, dopo il -1,7% di ieri. Tokyo cede -3%; lo yen si indebolisce a 157,4 da 157 contro dollaro. Il decennale giapponese sale di 5 punti base al 2,11%, ma l’asta notturna mostra domanda solida.
Seul affonda: Kospi -7,2% alla riapertura dopo il week-end lungo. SK Hynix e Samsung perdono oltre il 6%. Hong Kong -1,1%, CSI300 -1,5%, Taiex -2,2%. Lo yuan si apprezza a 6,87 contro dollaro, la variazione giornaliera più ampia da maggio 2025.
Il BTP decennale benchmark italiano rende 3,35%, con spread a 64 punti base, massimo da cinque settimane. Il fabbisogno statale di febbraio 2026 è pari a 13,5 miliardi, contro 18,6 miliardi di febbraio 2025.
Partenza robusta per il collocamento del nuovo BTP Valore: raccolti 6,04 miliardi nel primo giorno, sopra i 5,4 miliardi di ottobre e i 3,7 miliardi del debutto di maggio 2024. I tassi minimi garantiti: 2,50% primo e secondo anno, 2,80% terzo e quarto, 3,50% nel biennio finale, con possibilità di bonus finale (0,8% del capitale) per la detenzione continuativa fino a scadenza.
Il conflitto, al momento, non ha chiuso formalmente lo stretto di Hormuz: il Centcom parla di zero navi militari iraniane nel Golfo di Oman rispetto alle 11 di due giorni fa, ma il mercato sta già prezzando lo scenario peggiore. E quando l’energia diventa arma geopolitica, la volatilità non è un incidente di percorso: è il nuovo regime.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.