
La hausse des taux d’intérêt obligataires de long terme est un défi fondamental majeur actuellement en Occident. L’addition chaque année des déficits budgétaires alimentent une dette publique qui dépasse maintenant les 100% du PIB dans la plupart des grandes économies occidentales.
Cette dette publique est à la source chaque année d’une charge d’intérêt qui ponctionne une partie de plus en plus importante des dépenses de l’Etat, retirant donc des financements disponibles pour l’économie réelle.
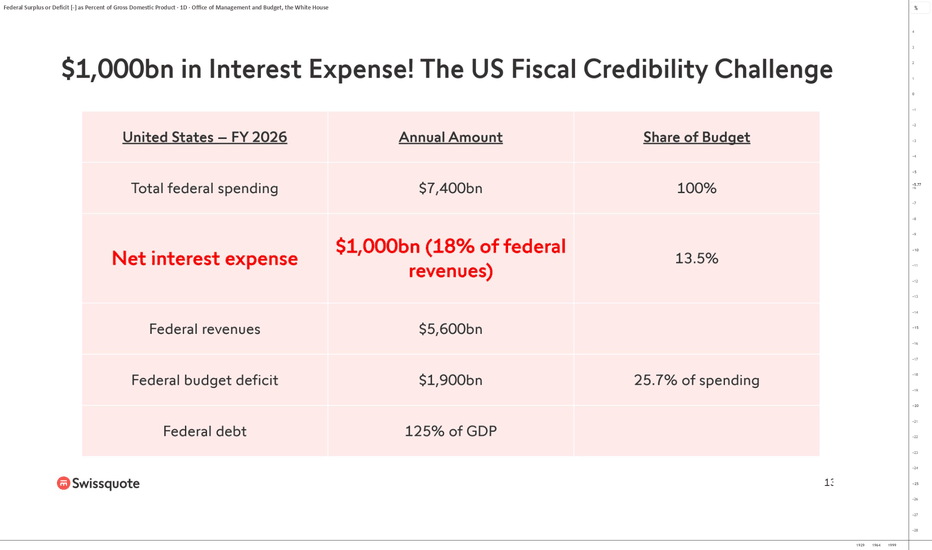
Aux Etats-Unis par exemple, la charge annuelle du service de la dette liée aux intérêts représente 18% du budget fédéral.
C’est essentiellement à cause de cette trajectoire de la dette publique que les taux longs suivent une tendance haussière de fond et que cela exerce une pression grandissante sur l’Etat et donc sur les entreprises.
Mais la situation de la dette publique et du service de la dette publique varie d’une économie à l’autre.
Je me suis tourné vers un exercice de comparaison entre les situations des Etats-Unis, du Japon et de la France. Sur ce sujet de l’endettement public, chacun de ces 3 pays a des points faibles et des points forts.
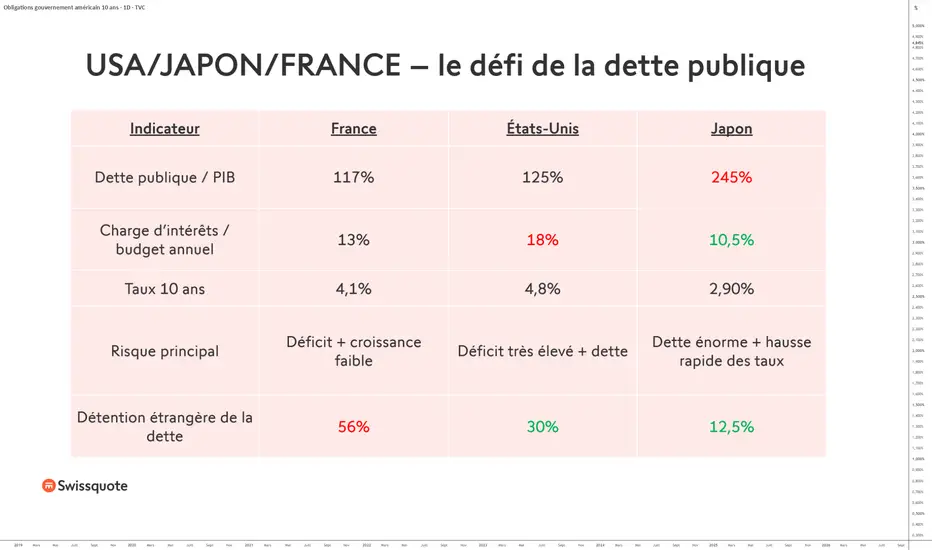
La France présente ainsi une dette publique d’environ 117% du PIB, avec une charge d’intérêts qui représente environ 13% du budget de l’Etat. Le problème français est surtout celui de la combinaison entre un déficit budgétaire élevé, une croissance économique faible et une remontée des taux d’intérêt. La dynamique de la dette devient donc particulièrement difficile à stabiliser sans réduction du déficit.
Le tableau ci-dessous dévoile les informations principales concernant le service de la dette publique de trois grands pays occidentaux, les Etats-Unis, le Japon et la France.

Les Etats-Unis présentent une situation différente. Avec une dette publique autour de 125% du PIB, le niveau d’endettement est élevé mais surtout, le déficit budgétaire reste extrêmement important. La charge d’intérêts atteint déjà environ 18% du budget fédéral, ce qui constitue un véritable risque pour la crédibilité budgétaire américaine.
L’avantage des Etats-Unis reste toutefois considérable : le dollar est la principale monnaie de réserve mondiale et le marché des Treasuries demeure extrêmement profond et liquide.
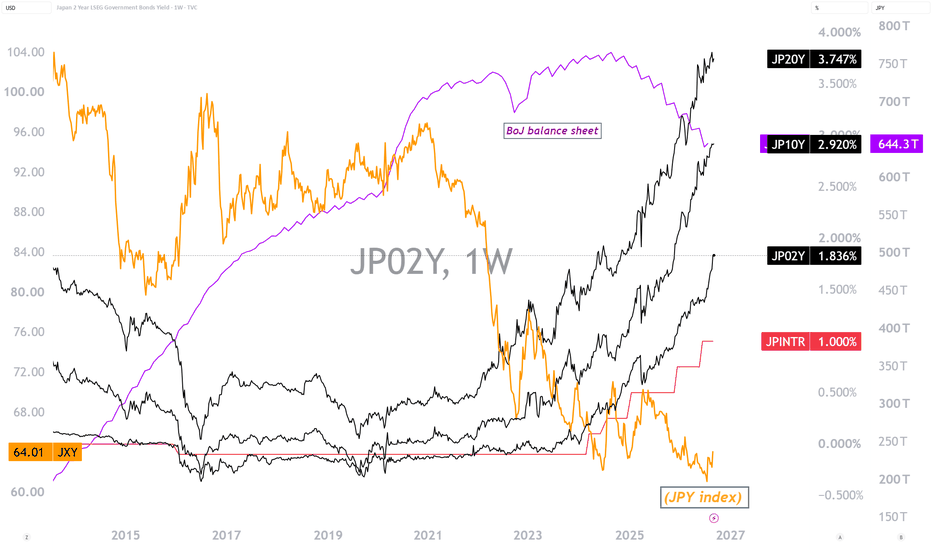
Le Japon est encore un cas différent. Sa dette publique atteint environ 245% du PIB, soit de très loin le niveau le plus élevé des trois pays. Pourtant, sa charge d’intérêts ne représente qu’environ 10,5% du budget, grâce notamment à des taux d’intérêt encore relativement faibles. Le risque japonais est donc moins le niveau actuel de la charge d’intérêts que sa vitesse d’augmentation si les taux longs continuent de progresser.
Enfin, la détention étrangère constitue un autre élément important. Elle est beaucoup plus élevée en France, autour de 56%, qu’aux Etats-Unis, autour de 30%, et au Japon, autour de 12,5%. Une forte dépendance aux investisseurs étrangers peut rendre le financement de la dette plus sensible à une perte de confiance.
Au final, le Japon possède la dette la plus importante, les Etats-Unis la charge d’intérêts la plus lourde et la France semble aujourd’hui particulièrement vulnérable à la combinaison entre déficit, faible croissance et dépendance aux investisseurs étrangers.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.
Cette dette publique est à la source chaque année d’une charge d’intérêt qui ponctionne une partie de plus en plus importante des dépenses de l’Etat, retirant donc des financements disponibles pour l’économie réelle.
Aux Etats-Unis par exemple, la charge annuelle du service de la dette liée aux intérêts représente 18% du budget fédéral.
C’est essentiellement à cause de cette trajectoire de la dette publique que les taux longs suivent une tendance haussière de fond et que cela exerce une pression grandissante sur l’Etat et donc sur les entreprises.
Mais la situation de la dette publique et du service de la dette publique varie d’une économie à l’autre.
Je me suis tourné vers un exercice de comparaison entre les situations des Etats-Unis, du Japon et de la France. Sur ce sujet de l’endettement public, chacun de ces 3 pays a des points faibles et des points forts.
La France présente ainsi une dette publique d’environ 117% du PIB, avec une charge d’intérêts qui représente environ 13% du budget de l’Etat. Le problème français est surtout celui de la combinaison entre un déficit budgétaire élevé, une croissance économique faible et une remontée des taux d’intérêt. La dynamique de la dette devient donc particulièrement difficile à stabiliser sans réduction du déficit.
Le tableau ci-dessous dévoile les informations principales concernant le service de la dette publique de trois grands pays occidentaux, les Etats-Unis, le Japon et la France.
Les Etats-Unis présentent une situation différente. Avec une dette publique autour de 125% du PIB, le niveau d’endettement est élevé mais surtout, le déficit budgétaire reste extrêmement important. La charge d’intérêts atteint déjà environ 18% du budget fédéral, ce qui constitue un véritable risque pour la crédibilité budgétaire américaine.
L’avantage des Etats-Unis reste toutefois considérable : le dollar est la principale monnaie de réserve mondiale et le marché des Treasuries demeure extrêmement profond et liquide.
Le Japon est encore un cas différent. Sa dette publique atteint environ 245% du PIB, soit de très loin le niveau le plus élevé des trois pays. Pourtant, sa charge d’intérêts ne représente qu’environ 10,5% du budget, grâce notamment à des taux d’intérêt encore relativement faibles. Le risque japonais est donc moins le niveau actuel de la charge d’intérêts que sa vitesse d’augmentation si les taux longs continuent de progresser.
Enfin, la détention étrangère constitue un autre élément important. Elle est beaucoup plus élevée en France, autour de 56%, qu’aux Etats-Unis, autour de 30%, et au Japon, autour de 12,5%. Une forte dépendance aux investisseurs étrangers peut rendre le financement de la dette plus sensible à une perte de confiance.
Au final, le Japon possède la dette la plus importante, les Etats-Unis la charge d’intérêts la plus lourde et la France semble aujourd’hui particulièrement vulnérable à la combinaison entre déficit, faible croissance et dépendance aux investisseurs étrangers.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.
This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.