
Depuis le début des opérations militaires au Moyen-Orient le 28 février dernier, les taux d’intérêt obligataires du marché ont connu une forte hausse, en particulier la partie longue de la courbe des taux d’intérêt. Cette hausse des taux d’intérêt de long terme s’explique par une conjonction de facteurs fondamentaux, notamment la hausse du prix de l’énergie et la hausse de l’inflation et des anticipations d’inflation.
Alors que le taux obligataires US à 30 ans a rejoint son sommet du mois d’octobre 2023en dépassant le seuil de 5%, doit-on craindre un risque systémique pour l’économie, l’Etat et les entreprises ? La Réserve fédérale de Kevin Warsh va-t-elle être contrainte de monter le taux d’intérêt des fonds fédéraux ou au moins d’adopter un statu quo de plusieurs mois ?
Vous devez bien garder à l’esprit les données suivantes :
• Le taux obligataire US à 30 ans est revenu sur ses plus hauts de l’année 2007
• Le taux obligataire US à 10 ans est en vue des 5%
• L’endettement des entreprises US à taux variables représente 40% de l’endettement total des entreprises US
• Mais le seuil de risque systémique n’est pas encore atteint, il se situe davantage autour des 6,5/7%
Dans ce contexte, il convient de distinguer clairement un régime de tension financière accrue d’un véritable risque systémique. Historiquement, les marchés obligataires américains peuvent évoluer dans des zones de 4% à 5,5% sur le 10 ans sans déclencher de crise globale, à condition que la croissance nominale reste suffisamment robuste et que les flux de financement restent fonctionnels. Le niveau actuel traduit surtout une re-pricing du risque lié à la persistance de l’inflation, à l’incertitude géopolitique et à la dégradation perçue des équilibres budgétaires américains.
Le graphique ci-dessous expose les bougies japonaises en données hebdomadaires du taux d’intérêt obligataire US à 30 ans. Ce graphique précise les zones de risque financier selon la valeur du taux US à 30 ans.

Le canal de transmission principal vers l’économie n’est pas immédiat mais progressif. Les entreprises américaines sont majoritairement financées à taux fixe via le marché obligataire, ce qui signifie que la hausse des taux ne se diffuse pas instantanément à l’ensemble du stock de dette. En revanche, le coût marginal du financement augmente rapidement à chaque nouvelle émission et à chaque refinancement. La présence d’environ 40% de dette à taux variable amplifie toutefois la vitesse de transmission dans certains segments, notamment les petites capitalisations et les entreprises les plus dépendantes du crédit bancaire.
Pour l’État fédéral, la situation est également plus contrainte qu’au cours des cycles précédents. La montée des taux longs renchérit mécaniquement le coût de refinancement de la dette publique et accroît la sensibilité du budget fédéral aux conditions de marché. Cela ne crée pas de risque de défaut à court terme, mais alimente une dynamique de soutenabilité plus fragile à moyen terme.
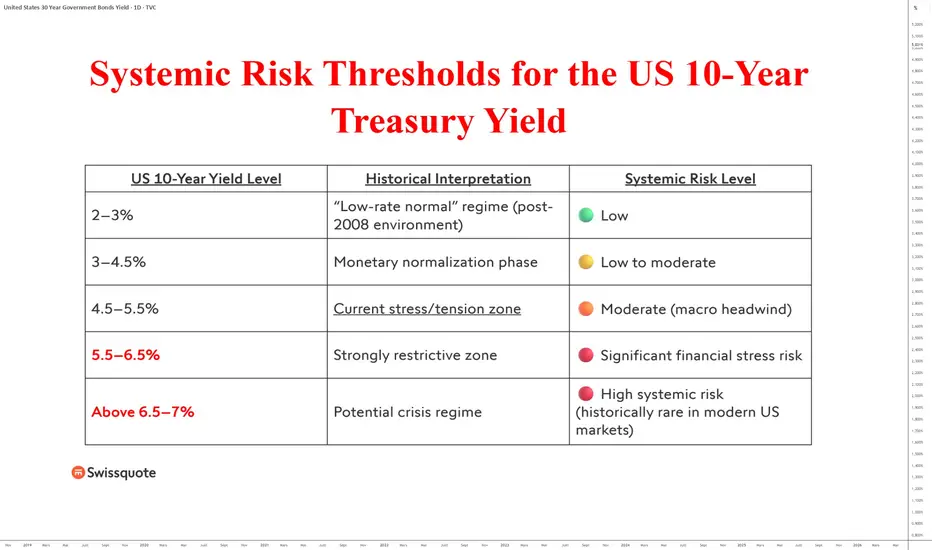
Ainsi, même si la zone actuelle (10 ans proche de 5% et 30 ans au-dessus de 5%) constitue un niveau de tension important pour les marchés financiers, le véritable seuil de rupture systémique se situe plus haut, autour de 6,5% à 7%, où les effets cumulés sur la dette souveraine, le crédit privé et l’immobilier pourraient devenir simultanément très problématiques.
Le tableau ci-dessous décrit le risque financier US selon la valeur du taux obligataire US à 10 ans. Ces valeurs sont valables pour les taux obligataires US de long terme, notamment le taux US à 30 ans.

AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.
Alors que le taux obligataires US à 30 ans a rejoint son sommet du mois d’octobre 2023en dépassant le seuil de 5%, doit-on craindre un risque systémique pour l’économie, l’Etat et les entreprises ? La Réserve fédérale de Kevin Warsh va-t-elle être contrainte de monter le taux d’intérêt des fonds fédéraux ou au moins d’adopter un statu quo de plusieurs mois ?
Vous devez bien garder à l’esprit les données suivantes :
• Le taux obligataire US à 30 ans est revenu sur ses plus hauts de l’année 2007
• Le taux obligataire US à 10 ans est en vue des 5%
• L’endettement des entreprises US à taux variables représente 40% de l’endettement total des entreprises US
• Mais le seuil de risque systémique n’est pas encore atteint, il se situe davantage autour des 6,5/7%
Dans ce contexte, il convient de distinguer clairement un régime de tension financière accrue d’un véritable risque systémique. Historiquement, les marchés obligataires américains peuvent évoluer dans des zones de 4% à 5,5% sur le 10 ans sans déclencher de crise globale, à condition que la croissance nominale reste suffisamment robuste et que les flux de financement restent fonctionnels. Le niveau actuel traduit surtout une re-pricing du risque lié à la persistance de l’inflation, à l’incertitude géopolitique et à la dégradation perçue des équilibres budgétaires américains.
Le graphique ci-dessous expose les bougies japonaises en données hebdomadaires du taux d’intérêt obligataire US à 30 ans. Ce graphique précise les zones de risque financier selon la valeur du taux US à 30 ans.
Le canal de transmission principal vers l’économie n’est pas immédiat mais progressif. Les entreprises américaines sont majoritairement financées à taux fixe via le marché obligataire, ce qui signifie que la hausse des taux ne se diffuse pas instantanément à l’ensemble du stock de dette. En revanche, le coût marginal du financement augmente rapidement à chaque nouvelle émission et à chaque refinancement. La présence d’environ 40% de dette à taux variable amplifie toutefois la vitesse de transmission dans certains segments, notamment les petites capitalisations et les entreprises les plus dépendantes du crédit bancaire.
Pour l’État fédéral, la situation est également plus contrainte qu’au cours des cycles précédents. La montée des taux longs renchérit mécaniquement le coût de refinancement de la dette publique et accroît la sensibilité du budget fédéral aux conditions de marché. Cela ne crée pas de risque de défaut à court terme, mais alimente une dynamique de soutenabilité plus fragile à moyen terme.
Ainsi, même si la zone actuelle (10 ans proche de 5% et 30 ans au-dessus de 5%) constitue un niveau de tension important pour les marchés financiers, le véritable seuil de rupture systémique se situe plus haut, autour de 6,5% à 7%, où les effets cumulés sur la dette souveraine, le crédit privé et l’immobilier pourraient devenir simultanément très problématiques.
Le tableau ci-dessous décrit le risque financier US selon la valeur du taux obligataire US à 10 ans. Ces valeurs sont valables pour les taux obligataires US de long terme, notamment le taux US à 30 ans.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.
This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.